
Más allá de la simple diversificación: entender la correlación para una cartera a prueba de crisis
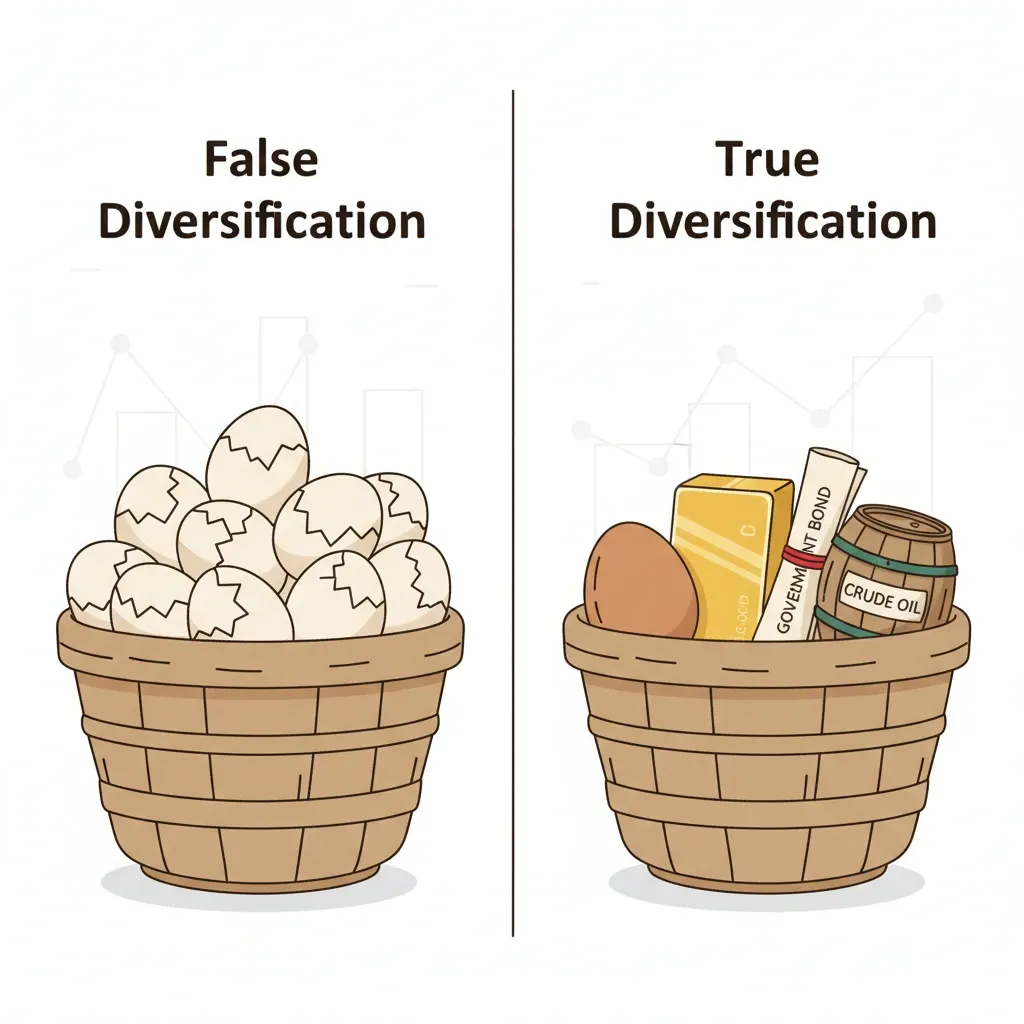
Todos conocemos el dicho: no pongas todos los huevos en la misma cesta. Esa sabiduría popular es la base de la diversificación tradicional. Pero ¿y si todas tus cestas se cayeran a la vez?
La pregunta no es teórica. En 2008, durante la crisis financiera mundial, los inversores asistieron al desplome simultáneo de varias clases de activos. Más recientemente, en 2022, vimos un fenómeno igual de inquietante: la caída conjunta de la renta variable y la renta fija, que hizo saltar por los aires una correlación histórica sobre la que se apoyaban décadas de estrategias de asignación.
Estos episodios revelan que tener muchos activos distintos no garantiza necesariamente una protección real. La pregunta de fondo pasa a ser otra: ¿cómo medimos si dos activos diversifican de verdad? La respuesta está en un concepto más sutil pero fundamental, la correlación entre activos. Entenderla y aprovecharla permite construir carteras realmente resistentes, capaces de atravesar las tormentas financieras sin sufrir daños irreparables.
Este artículo te guía por la mecánica de la correlación y te muestra cómo convertir ese conocimiento en una ventaja estratégica para tu patrimonio.
¿Qué es la correlación? La base de una diversificación inteligente
La correlación es una medida estadística que cuantifica la relación entre los movimientos de dos activos financieros. Dicho de otro modo, nos indica si esos activos tienden a moverse juntos, en direcciones opuestas o de forma completamente independiente. Se expresa con un coeficiente que va de −1 a +1, y cada valor revela una dinámica particular.
Correlación positiva: cuando los activos navegan en convoy
Cuando dos activos tienen correlación positiva, tienden a moverse en la misma dirección. Cuanto más cerca está el coeficiente de +1, más fuerte es esa sincronización.
Mira las cotizaciones de Microsoft y Apple: estos dos gigantes tecnológicos siguen trayectorias parecidas. Cuando el sector tecnológico prospera por una demanda fuerte de innovación, ambas se benefician. A la inversa, una subida de tipos que penaliza a los valores de crecimiento afecta a sus valoraciones al mismo tiempo.
La misma dinámica se observa entre Airbus y Boeing en el sector aeronáutico. Tener esas parejas de valores en cartera ofrece, por tanto, una diversificación ilusoria, porque su comportamiento sigue estando en gran medida sincronizado.
Esta correlación positiva aparece con frecuencia dentro de un mismo sector económico, una misma zona geográfica, o entre empresas que comparten características similares.
Correlación negativa: el santo grial de la diversificación
En el extremo opuesto, la correlación negativa representa la situación ideal para quien busca reducir el riesgo de su cartera. Cuando dos activos tienen correlación negativa, se mueven por lo general en direcciones contrarias. Un coeficiente cercano a −1 indica que cuando uno sube, el otro tiende a bajar, y viceversa.
El ejemplo histórico más emblemático sigue siendo la relación entre la renta variable y la deuda pública de alta calidad. Durante décadas, estas dos clases de activos mostraron una correlación negativa o débilmente positiva. En los periodos de turbulencia bursátil, los inversores se refugiaban tradicionalmente en la deuda pública, lo que hacía subir su precio mientras las bolsas caían. Ese mecanismo de balancín ofrecía una protección natural a las carteras diversificadas, amortiguaba los golpes y reducía notablemente la volatilidad global.
Correlación nula: la independencia de los movimientos
En el caso de una correlación nula, cercana a cero, los movimientos de un activo no guardan relación estadística con los del otro.
Por ejemplo, la cotización de una tecnológica estadounidense no suele tener ninguna correlación significativa con el precio del trigo en los mercados internacionales.
Esa ausencia de correlación, aunque menos potente que la correlación negativa, sigue siendo valiosa para diversificar. Combinando activos no correlacionados puedes reducir el riesgo global de tu cartera por simple promediado estadístico. Las fluctuaciones aleatorias e independientes de los distintos activos tienden a compensarse en parte, lo que suaviza las variaciones del conjunto.
La confusión entre número de activos y diversificación real
La verdadera diversificación consiste en tener activos con correlaciones bajas o negativas entre sí. Una cartera de cien tecnológicas estadounidenses sigue estando peligrosamente concentrada, pese a su aparente variedad. Al revés, una cartera más pequeña compuesta por activos realmente descorrelacionados ofrece una protección muy superior frente a la incertidumbre del mercado.
Esta confusión es uno de los errores más comunes al invertir. El inversor se engaña a menudo añadiendo líneas a su cartera, creyendo que el número le protege. En realidad, diez valores muy correlacionados se comportarán casi como una sola posición ante los movimientos del mercado. La cantidad nunca sustituye a la calidad de la diversificación.
La evolución de la correlación en el tiempo: la «correlación de pánico»
Un aspecto decisivo, y a menudo pasado por alto, es el carácter dinámico de la correlación. Las relaciones entre activos nunca son fijas y evolucionan con el contexto económico. Más inquietante aún: un fenómeno bien documentado se repite sistemáticamente en las grandes crisis, cuando todas las correlaciones tienden a converger hacia niveles altos. Es lo que se conoce como correlación de pánico.
En los periodos de tensión intensa, como el desplome de marzo de 2020, activos habitualmente descorrelacionados caen de golpe al unísono. Los inversores, presa del pánico, liquidan todas sus posiciones de riesgo a la vez, sin distinguir. Ese comportamiento de rebaño dispara temporalmente las correlaciones y hace que la diversificación pierda eficacia justo cuando más se necesita. Esta realidad subraya la importancia de mantener en cartera una parte de activos genuinamente defensivos, capaces de resistir esa convergencia brutal.
Diversificar: más allá del simple número de activos
El objetivo de fondo de la diversificación es reducir la volatilidad global de una cartera para un nivel dado de rentabilidad esperada o, al revés, mejorar la rentabilidad para un nivel dado de riesgo. Esa optimización no nace de una selección milagrosa de valores, sino de una combinación inteligente que aprovecha las propiedades estadísticas de las correlaciones.
Ilustración con dos carteras opuestas
Una cartera de diez tecnológicas del Nasdaq ilustra la falsa diversificación: pese al número de posiciones, su correlación elevada (0,6 a 0,8) hace que caigan a la vez. Al contrario, la diversificación real combina activos con correlación baja (0,2 a 0,4): acciones de sectores y regiones distintos, bonos y materias primas. Ante una caída fuerte del mercado, la primera cartera sufriría pérdidas equivalentes, mientras que la segunda, más resistente, limitaría su caída a la mitad gracias a los efectos de compensación entre sus componentes.
Clases de activos y factores de riesgo: entender el origen de las variaciones
Para construir una diversificación eficaz hay que entender que cada activo reacciona a factores de riesgo diferentes. Se distinguen varias grandes clases de activos, cada una sensible a motores económicos concretos.
- Las acciones dependen sobre todo de las expectativas de crecimiento económico y de beneficios empresariales.
- Los bonos reaccionan a los cambios en los tipos de interés y en las expectativas de inflación.
- Las materias primas dependen de la oferta y la demanda física, ligadas a menudo a los ciclos industriales y a las tensiones geopolíticas.
- El inmobiliario combina sensibilidad a los tipos con la evolución de la economía real.
- Las divisas reflejan las diferencias de política monetaria entre países y los flujos internacionales de capital.
Combinando activos expuestos a factores de riesgo distintos creas descorrelación de forma natural. Si el crecimiento se frena y penaliza a la renta variable, los bonos pueden beneficiarse de una bajada de tipos anticipada. Si la inflación se dispara y amenaza a bonos y acciones a la vez, las materias primas y ciertos activos reales pueden ofrecer protección. Este enfoque multifactorial es el núcleo de una diversificación inteligente.
La diversificación geográfica también es esencial, porque los mercados estadounidense, europeo y asiático no están sincronizados. Sus ciclos económicos y sus políticas monetarias divergen con frecuencia, lo que genera diferencias de comportamiento. Aunque la globalización ha aumentado las correlaciones, siguen siendo imperfectas —en torno a +0,7 entre Estados Unidos y Europa—, lo que permite reducir riesgo de forma efectiva, sobre todo ante choques económicos localizados.
El principio fundamental: combinar con criterio activos poco correlacionados
La conclusión se impone sola: diversificar es combinar con criterio activos poco correlacionados, no acumular posiciones sin más. Esta distinción, aparentemente sutil, cambia radicalmente la forma de construir una cartera. El inversor debe preguntarse de forma sistemática: este activo que estoy pensando en añadir, ¿aporta diversificación real o solo duplica una exposición que ya tengo?
Esa disciplina intelectual convierte la gestión de cartera en un ejercicio de optimización continua en lugar de una simple acumulación de oportunidades. A veces obliga a renunciar a activos atractivos por sí solos si no aportan nada a la estructura del conjunto.
Por qué la correlación es el ADN de tu cartera
Más allá de su definición técnica, la correlación es la arquitectura invisible que determina el comportamiento de tu cartera en cualquier situación de mercado. Entender su papel central ayuda a comprender por qué dos carteras de valor parecido pueden comportarse de forma radicalmente distinta en periodos turbulentos.
Reducir el riesgo no sistemático: el efecto protector de la descorrelación
El riesgo de la inversión se divide tradicionalmente en dos categorías. El riesgo sistemático, inherente al conjunto del mercado, no puede eliminarse diversificando. El riesgo no sistemático, en cambio, tiene que ver con factores propios de una empresa, un sector o una región. Es precisamente sobre este segundo tipo de riesgo donde la correlación ejerce su poder protector.
Cuando construyes una cartera de activos poco o negativamente correlacionados, creas un sistema natural de compensación. Si una farmacéutica sufre un revés en sus ensayos clínicos, la caída de su acción no arrastrará mecánicamente a la de un productor de energías renovables o a la de un fondo inmobiliario presente en la misma cartera. Esos activos funcionan con lógicas distintas y responden a catalizadores diferentes. El retroceso de un sector puede incluso coincidir con el avance de otro, y las pérdidas quedan parcial o totalmente compensadas.
Este mecanismo solo funciona bien si las correlaciones se mantienen realmente bajas. Una cartera compuesta exclusivamente de empresas cíclicas, aunque sean de sectores distintos, seguirá siendo muy vulnerable a las desaceleraciones económicas. Todas tenderán a caer a la vez cuando las perspectivas de crecimiento se deterioren, y la correlación subyacente resultará entonces más alta de lo previsto. La vigilancia sobre la naturaleza real de las exposiciones prevalece sobre la apariencia de variedad.
Estabilidad de las rentabilidades: suavizar el recorrido
Invertir no es solo una carrera hacia la rentabilidad máxima. La regularidad y la previsibilidad del comportamiento tienen un peso psicológico y práctico considerable. Una cartera con variaciones bruscas e imprevisibles expone al inversor a un estrés importante y aumenta el riesgo de decisiones emocionales contraproducentes. Aquí es donde la correlación revela una segunda virtud esencial: su capacidad para suavizar las fluctuaciones.
Cuando conviven en una cartera activos poco o negativamente correlacionados, sus movimientos divergentes crean un efecto amortiguador. Las caídas de un activo coinciden a menudo con la estabilidad o la subida de otros componentes. Esa compensación permanente reduce la volatilidad global, es decir, la amplitud de las variaciones de valor. El resultado es una trayectoria más suave, con menos picos y menos valles pronunciados.
Esa mayor estabilidad tiene beneficios tangibles más allá de la comodidad psicológica. Permite planificar mejor las retiradas futuras sin temer tener que liquidar posiciones en el peor momento. Y reduce el riesgo de secuencia, ese peligro que afecta especialmente a quien se jubila y sufre una caída fuerte justo al empezar la fase de retiradas. Una cartera con la volatilidad controlada gracias a una buena gestión de las correlaciones es, por tanto, una herramienta de preservación del patrimonio a largo plazo.
Cartera con activos correlacionados: hay que ser reactivo
Al contrario de lo que suele pensarse, tener una cartera con activos muy correlacionados no es necesariamente un error estratégico. Ese planteamiento puede incluso tener sentido en ciertos enfoques de inversión, siempre que entiendas las implicaciones y adaptes tu gestión. El problema no está en la correlación en sí, sino en la falta de conciencia y de reactividad frente a ella.
Correlación alta y gestión dinámica del riesgo
Cuando los activos de una cartera se mueven por lo general en la misma dirección, el inversor renuncia a la protección de la diversificación tradicional. A cambio, queda plenamente expuesto al movimiento direccional del mercado en cuestión. Esa exposición amplificada puede generar resultados excepcionales en las fases alcistas, pero también expone la cartera a caídas fuertes en las correcciones. La clave está en la reactividad de la gestión.
Una cartera correlacionada exige una vigilancia reforzada sobre el drawdown, la medida que calcula la caída máxima desde un máximo histórico. A diferencia de una cartera descorrelacionada, donde unos activos pueden compensar las pérdidas de otros, en una cartera correlacionada todos los componentes caen a la vez cuando el mercado gira. Se vuelve imprescindible identificar deprisa esos giros y reaccionar para preservar el capital.
Usar un stop-loss o una señal de salida predefinida en tu estrategia es una disciplina esencial. Estos mecanismos ayudan a acotar las pérdidas cuando el mercado se da la vuelta, sin renunciar a aprovechar plenamente las tendencias alcistas. Este planteamiento convierte la gestión de cartera de una postura pasiva en una estrategia activa, donde el momento de las entradas y las salidas pasa a ser un elemento central del resultado.
El ejemplo de una cartera Nasdaq 100: concentración asumida y seguimiento de tendencia
Piensa en una cartera de seguimiento de tendencia invertida exclusivamente en un ETF sobre el Nasdaq 100. Este índice, aunque lo componen cien empresas distintas, tiene una diversificación limitada por la alta correlación entre sus miembros. Las tecnológicas que lo dominan —Apple, Microsoft, Nvidia, Amazon, Alphabet— se mueven en buena medida al unísono. Comparten una sensibilidad parecida a los tipos de interés, a las expectativas de crecimiento y al ánimo de los inversores hacia los valores de crecimiento.
Una cartera así no busca protección mediante la diversificación, sino que apuesta por la fuerte direccionalidad del sector tecnológico. El enfoque puede ser extraordinariamente rentable en mercados alcistas largos, como el que va de 2009 a 2021, cuando el Nasdaq superó ampliamente a los índices diversificados. Pero en correcciones como la de 2022, en la que el índice perdió alrededor de un 33 % de su valor, la falta de diversificación amplifica las pérdidas.
Para gestionar ese riesgo, el inversor adopta una estrategia de seguimiento de tendencia. Indicadores técnicos como las medias móviles o las señales de momentum determinan las fases de exposición y las de repliegue a liquidez. Cuando la tendencia es positiva y está confirmada, se mantiene plenamente invertido. En cuanto aparecen señales de giro, reduce drásticamente su exposición o sale del mercado por completo. Esa reactividad compensa la falta de diversificación limitando los drawdowns en las fases bajistas.
Relación con la volatilidad y el apalancamiento: ajustar la exposición al riesgo
Una cartera muy correlacionada también puede encajar si el inversor ajusta su nivel global de exposición al riesgo. Como la volatilidad intrínseca de esa cartera es más alta, tiene sentido reducir el apalancamiento empleado o aumentar la parte en liquidez para llevar el riesgo total a un nivel aceptable. Este planteamiento reconoce que la gestión del riesgo no va solo de diversificar, sino también de dimensionar las posiciones.
Imagina un inversor que acepta una volatilidad anual del 15 % para el conjunto de su cartera. Si opta por activos descorrelacionados con una volatilidad individual del 20 %, la diversificación puede rebajar la volatilidad de la cartera al 15 %. Si prefiere activos correlacionados con una volatilidad colectiva del 25 %, entonces solo debería destinar el 60 % de su capital a esos activos y mantener el 40 % en liquidez para llegar a esa misma volatilidad global del 15 %. En ambos casos el nivel de riesgo es idéntico; solo cambia el método para alcanzarlo.
Perspectiva estratégica: cuando la correlación es una decisión deliberada
Algunos estilos de inversión aceptan, e incluso buscan, una correlación alta, porque apuestan específicamente por una fuerte direccionalidad del mercado. Las estrategias de momentum, que invierten en los activos con mejor comportamiento reciente, dan lugar con frecuencia a carteras correlacionadas, ya que los activos que suben pertenecen a menudo a los mismos sectores o regiones. El seguimiento de tendencia, que persigue los grandes movimientos del mercado, sigue una lógica parecida al posicionarse con fuerza en activos al alza.
Las estrategias de crecimiento, centradas en empresas de fuerte expansión, también aceptan una correlación alta dentro de sus carteras. Esas empresas comparten por lo general características comunes que las hacen reaccionar de forma sincronizada a los cambios de las condiciones de mercado. Esta concentración deliberada busca maximizar la exposición a un factor concreto de rentabilidad más que obtener estabilidad mediante la diversificación.
En cambio, una estrategia de cartera permanente, que pretende mantener un conjunto equilibrado en cualquier circunstancia, buscará activamente minimizar las correlaciones. Del mismo modo, quien busca una rentabilidad estable, en particular en la fase de retiradas para financiar la jubilación, favorecerá activos descorrelacionados para limitar las oscilaciones del valor de su cartera. El nivel de correlación aceptable depende, por tanto, de los objetivos y del horizonte de inversión.
No hay una solución única. La correlación debe entenderse como un parámetro de construcción de cartera que el inversor puede ajustar según su estrategia.
Casos prácticos y ejemplos concretos: la correlación en acción
La teoría cobra sentido cuando se ilustra con ejemplos tangibles. Veamos cómo influye la correlación en las estrategias de inversión a través de varios casos emblemáticos que han marcado la historia de los mercados y siguen alimentando los debates actuales.
La relación entre acciones y bonos: un pilar sacudido
Durante varias décadas, la relación entre la renta variable y la deuda de alta calidad fue el cimiento de la construcción moderna de carteras. La famosa cartera 60/40, con un 60 % en acciones y un 40 % en bonos, se convirtió en la referencia del inversor equilibrado. Esa asignación se apoyaba en una observación histórica sólida: acciones y deuda pública tenían por lo general una correlación negativa o débilmente positiva, que oscilaba entre −0,3 y +0,1 según el periodo.
El mecanismo parecía robusto. En fases de crecimiento y optimismo, los inversores preferían la renta variable por su mayor potencial y desatendían los bonos, cuyos precios caían. A la inversa, en recesiones o crisis, la búsqueda de seguridad dirigía el capital hacia la deuda pública y hacía subir su precio mientras las acciones bajaban. Ese efecto balancín creaba un equilibrio protector, con los bonos como colchón durante las tormentas.
Sin embargo, 2022 recordó de forma brutal que las correlaciones históricas no son leyes inmutables. Por primera vez en décadas, acciones y bonos cayeron con fuerza al mismo tiempo y su correlación pasó temporalmente a terreno positivo, en torno a +0,4. ¿La causa? Una conjunción inusual: una inflación desbocada que obligó a los bancos centrales a subir sus tipos oficiales a toda prisa. Esas subidas provocaron una caída mecánica del precio de los bonos y a la vez presionaron las valoraciones bursátiles. La correlación tradicionalmente negativa se invirtió durante un tiempo y dejó las carteras 60/40 sin protección.
Este episodio ilustra una lección fundamental: las correlaciones evolucionan según el régimen económico. En un entorno de tipos bajos e inflación controlada, la correlación entre acciones y bonos suele ser favorable a la diversificación. En un contexto inflacionista con políticas monetarias restrictivas, esa protección puede debilitarse o incluso desaparecer temporalmente. El inversor avisado debe vigilar no solo las correlaciones históricas, sino también su posible evolución ante los cambios macroeconómicos.
Oro, criptomonedas y materias primas: diversificadores de naturaleza variable
Más allá del binomio acciones-bonos, otras clases de activos se presentan con regularidad como diversificadores eficaces. Analizarlas desde el prisma de la correlación revela realidades más matizadas de lo que parece.
El oro ocupa un lugar especial en el imaginario colectivo como refugio definitivo. Históricamente, el metal amarillo ha mostrado en efecto una correlación baja con la renta variable, por lo general entre −0,1 y +0,2, sobre todo en periodos de alta incertidumbre. Cuando las tensiones geopolíticas escalan o los temores inflacionistas se intensifican, el oro tiende a revalorizarse mientras los activos de riesgo caen. Esa propiedad lo convierte en una herramienta valiosa de diversificación, aunque su falta de rendimiento intrínseco limita su atractivo en periodos de calma prolongada. En una crisis grave su correlación con la renta variable puede incluso volverse claramente negativa, lo que refuerza su papel protector justo cuando más falta hace.
Las materias primas industriales tienen un perfil distinto y más complejo. Su correlación con la renta variable varía bastante según el ciclo económico. En fase de expansión tienden a moverse en positivo con las bolsas, porque ambas se benefician de una demanda fuerte, con correlaciones que llegan a +0,5 o +0,6. En cambio, ante choques de oferta o tensiones geopolíticas que afectan al suministro, pueden divergir con fuerza. El petróleo, por ejemplo, puede dispararse durante una crisis en Oriente Medio aunque las bolsas mundiales caigan, y ofrecer así una protección inesperada en ciertos escenarios.
El caso de las criptomonedas merece una atención especial porque genera mucho debate. Presentadas inicialmente como activos descorrelacionados, alternativas a las divisas tradicionales y posible cobertura contra la inflación, su comportamiento real ha resultado bastante distinto. Durante el periodo 2020-2021, las principales criptomonedas mostraron una correlación creciente con los valores tecnológicos y con los activos de riesgo en general, hasta alcanzar niveles de +0,5 a +0,7 con el Nasdaq. Lejos de ser un refugio, amplificaron la volatilidad de las carteras durante la corrección de 2022, cayendo más que la renta variable tradicional. Su perfil se parece más al de activos muy especulativos que al de verdaderos diversificadores. La correlación entre criptomonedas y oro, presentada a menudo como baja, ronda en realidad +0,3, un nivel variable que pone en cuestión su condición de refugio alternativo. Su lugar en una cartera debe valorarse, por tanto, con prudencia, sin perder de vista su correlación potencialmente alta con los segmentos más arriesgados del mercado.
Cómo ayuda Investminder a analizar la correlación
Entender la correlación en teoría no basta. El inversor necesita herramientas prácticas para medir, visualizar y optimizar las correlaciones de su propia cartera. Ese es precisamente el valor concreto que aporta Investminder, al transformar un concepto estadístico abstracto en una herramienta de decisión accesible y eficaz.
La matriz de correlación: visualizar la arquitectura de tu cartera
En el centro de la propuesta de Investminder hay una matriz de correlación intuitiva que revela al instante las relaciones entre todos los activos de tu cartera o de tu estrategia. Esa representación visual convierte columnas de cifras complejas en un mapa claro e inmediatamente comprensible. Cada celda muestra la correlación entre dos activos, con un sistema de colores que permite identificar deprisa los puntos fuertes y los débiles.
Las correlaciones altas, potencialmente problemáticas, aparecen en tonos cálidos y avisan visualmente de las redundancias de la cartera. Al contrario, las correlaciones bajas, fuente de una diversificación eficaz, se destacan en tonos fríos. Este enfoque cromático permite una lectura intuitiva que no exige conocimientos estadísticos profundos. En segundos puedes ver si tu cartera se apoya en una diversificación real o si acumula posiciones en gran medida correlacionadas.
La intensidad de los colores refleja la magnitud de la correlación y permite priorizar los problemas. Una correlación de +0,9 entre dos posiciones importantes exige atención inmediata, mientras que una de +0,4 entre posiciones menores puede ser aceptable. Esa gradación visual ayuda a jerarquizar los ajustes según su impacto real en el perfil de riesgo del conjunto.
Un ejemplo
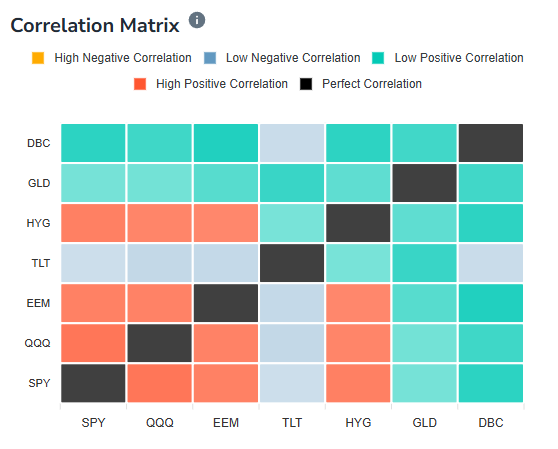
Este ejemplo pone de manifiesto dos grupos de activos muy distintos. El primero reúne activos muy correlacionados: SPY y QQQ, que representan la gran capitalización estadounidense, tanto de mercado amplio como tecnológica, y cuya alta correlación es esperable. También incluye EEM (mercados emergentes), lo que ilustra la creciente interdependencia de los mercados financieros globales. Más llamativo aún, en este grupo aparece HYG (bonos corporativos de alto rendimiento), cuya correlación con la renta variable resulta menos intuitiva pero igual de fuerte.
El segundo grupo lo forman activos con correlación baja, tanto entre sí como con el primer grupo: TLT (deuda pública estadounidense a largo plazo), GLD (oro) y DBC (materias primas). Esa correlación baja los convierte en excelentes herramientas de diversificación.
Las mejoras posibles para esta cartera son, por tanto:
- reducir la correlación entre sus activos de renta variable y de alto rendimiento;
- o aplicar una regla de stop-loss que permita reaccionar deprisa cuando esos activos correlacionados caigan.
Conclusión: la correlación, motor de una gestión patrimonial consciente
La verdadera diversificación no depende del número de activos, sino de su baja correlación. Una cartera bien construida con unos pocos activos descorrelacionados protege más que una cartera grande pero homogénea.
Los tres tipos de correlación —positiva, negativa y nula— crean dinámicas distintas que determinan el comportamiento de la cartera en cualquier condición de mercado. Y esas correlaciones nunca son fijas: evolucionan con el contexto económico, con los tipos y con la inflación, y aumentan peligrosamente durante las crisis. No existe, por tanto, una receta universal, lo que exige vigilancia constante y reequilibrados periódicos. Una cartera correlacionada no es necesariamente un error, siempre que la gestión se adapte en consecuencia.
En resumen, la correlación es la brújula del inversor moderno. Dominarla permite transformar la incertidumbre del mercado en riesgo gestionado, y pasar de una simple acumulación de activos a una gestión patrimonial verdaderamente estructurada y resistente.