
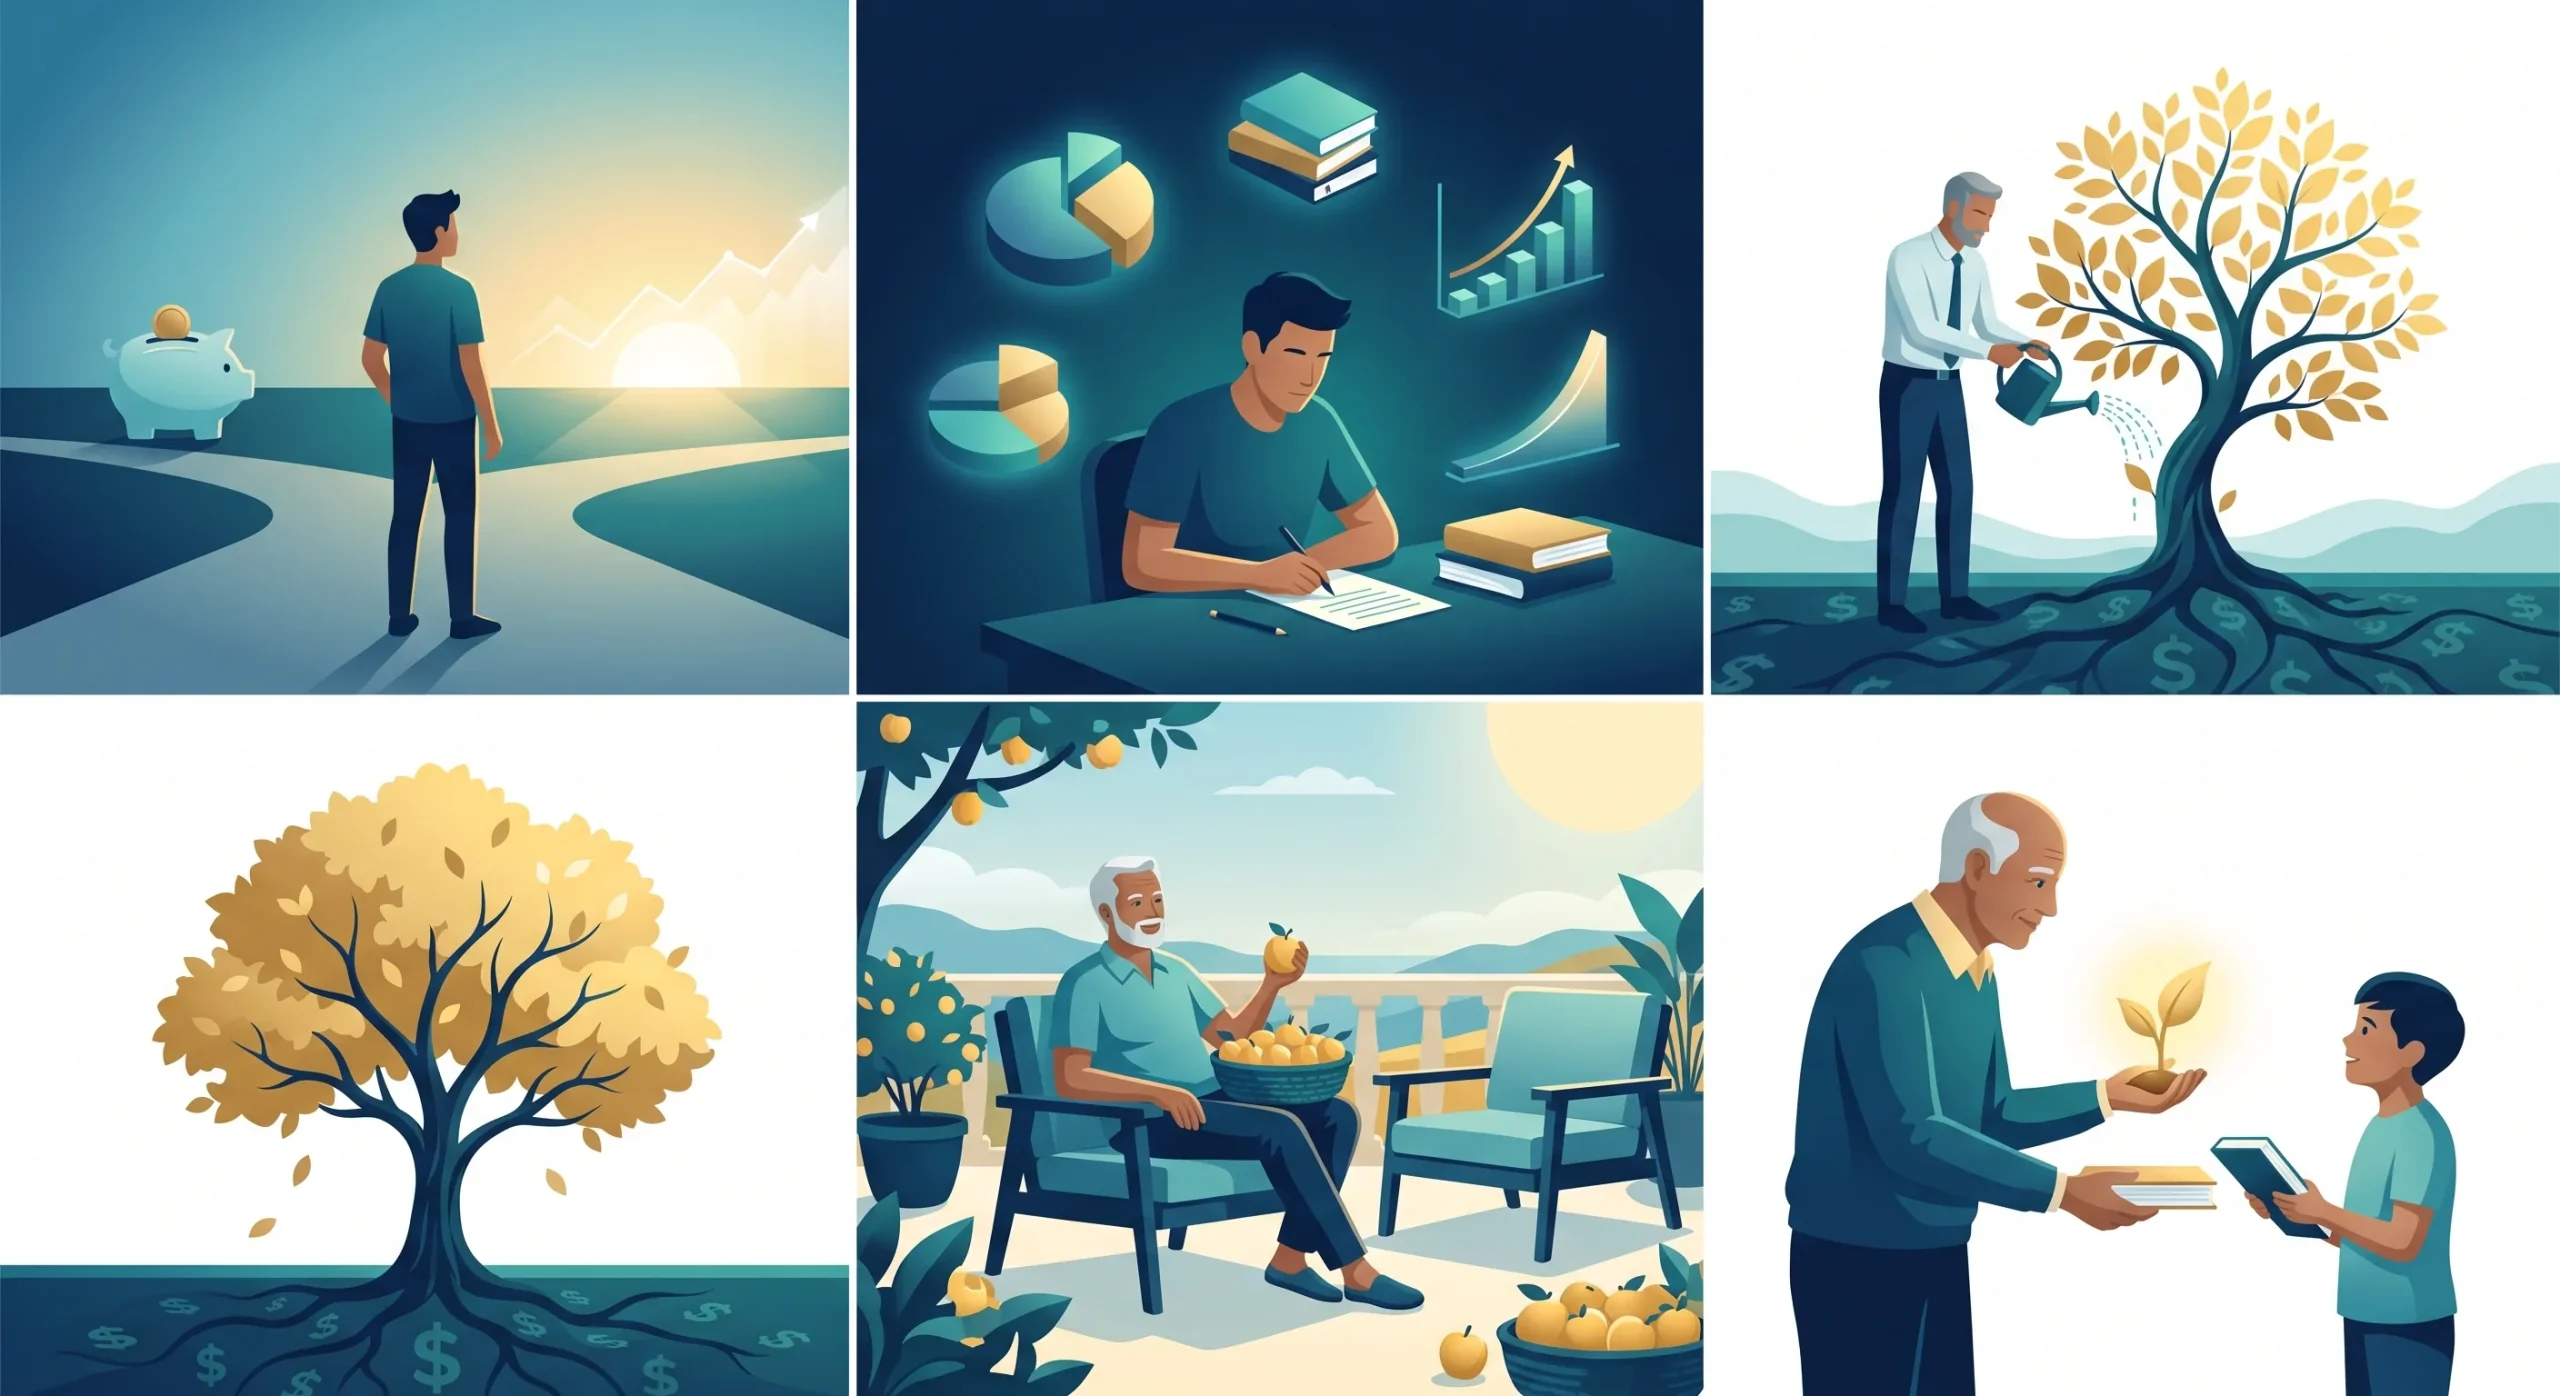
Invertir es mucho más que gestionar dinero: es un recorrido que evoluciona con tus aspiraciones, tus conocimientos y las etapas de tu vida. Desde el momento en que caes en la cuenta de que hay que hacer crecer el capital hasta la transmisión del patrimonio a las generaciones siguientes, todo inversor atraviesa fases distintas, cada una con sus propias dificultades y oportunidades.
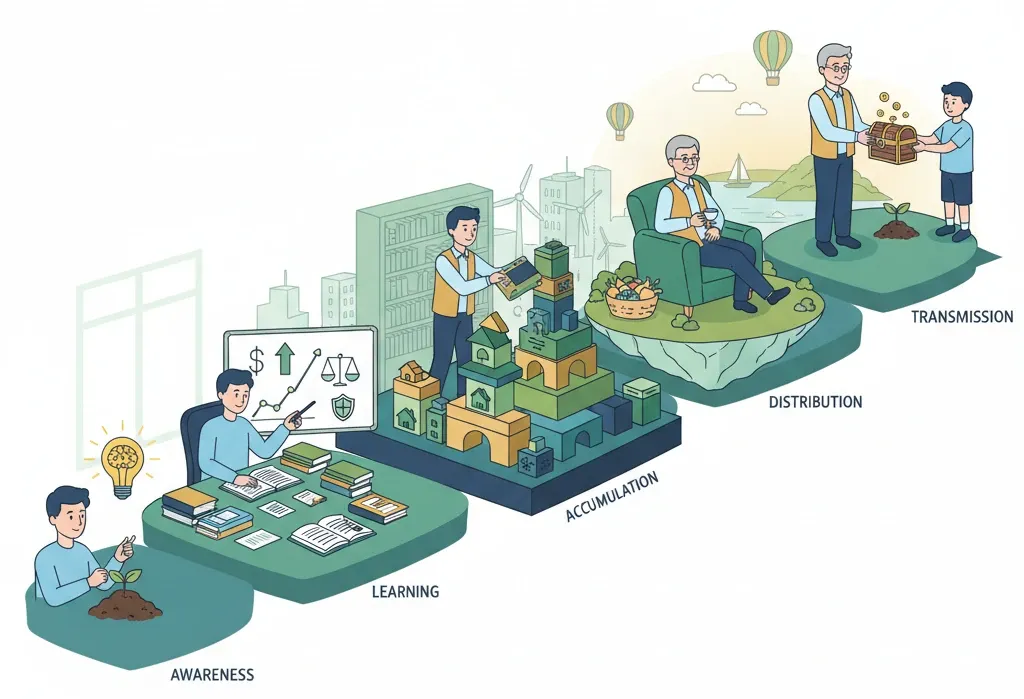
Este artículo recorre las cinco etapas clave de ese camino financiero y ofrece una hoja de ruta para entender cómo construir, hacer crecer y transmitir un patrimonio sin perder de vista tus objetivos vitales.
1. La toma de conciencia: el inversor despierta
El camino suele empezar con un despertar, ese momento en que la importancia de invertir se vuelve evidente. La chispa puede saltar por insatisfacción financiera —demasiada dependencia, ahorro insuficiente—, por el deseo de alcanzar metas vitales como la libertad financiera o un proyecto personal, o incluso por una inquietud creciente sobre el futuro. Los primeros objetivos financieros, comprar una vivienda o prepararse para formar una familia, suelen actuar de catalizador.
En esta etapa, el inversor en ciernes empieza a cuestionar las soluciones tradicionales, como las cuentas de ahorro de baja remuneración, y a plantearse alternativas: renta variable, inmobiliario u otros vehículos de inversión. Es cuando uno cae en la cuenta de que trabajar por dinero no basta: el dinero también tiene que trabajar para ti.
Aquí nace el inversor. Empieza a hacerse preguntas de fondo sobre su relación con el dinero, a buscar soluciones y a reflexionar sobre lo que significa realmente «invertir». Ese despertar puede ser discreto o abrupto, pero marca el inicio del viaje.
2. El aprendizaje: construir los cimientos
Una vez encendido el interés y despertada la curiosidad, el inversor entra en una fase de exploración y aprendizaje en la que trata de entender los principios básicos de la inversión. Este periodo se dedica a adquirir conocimientos sobre las distintas clases de activos —acciones, bonos, inmobiliario— y sobre conceptos clave como el interés compuesto, la diversificación y la gestión del riesgo.
El objetivo es hacerse con una base sólida para invertir con confianza y evitar errores caros. El inversor explora recursos formativos, libros, cursos en línea o conversaciones con personas que llevan más camino recorrido.
Es una época de experimentación. Muchas de las primeras inversiones son emocionales, impulsivas o guiadas por las modas. Esta etapa suele incluir las primeras pérdidas, pero también lecciones que duran toda la vida.
3. Estructurar, acumular, consolidar: construir el patrimonio
Con la experiencia llega la necesidad de estructura. El inversor se da cuenta de que un enfoque impulsivo u oportunista no basta. Empieza a perfilarse una estrategia más metódica, ajustada a sus objetivos personales, a su horizonte de inversión y a su tolerancia al riesgo.
La fase de acumulación suele ser la más larga y abarca por lo general los años de vida laboral, desde la incorporación al mercado de trabajo hasta las puertas de la jubilación. Durante esta etapa el inversor aplica una estrategia para hacer crecer su capital invirtiendo con regularidad y aprovechando la fuerza del interés compuesto. Busca afinar su enfoque reduciendo costes, diversificando posiciones y sacando partido a los vehículos fiscalmente eficientes.
Este periodo se caracteriza por el compromiso con una inversión constante, ya sea mediante aportaciones periódicas a fondos, la compra de inmuebles o la adquisición de otros activos. La diversificación geográfica y sectorial se vuelve clave para reducir el riesgo, igual que reinvertir las rentas —dividendos o alquileres— para acelerar la acumulación.
El inversor debe mantener la disciplina ante las oscilaciones del mercado, evitar decisiones impulsivas en las crisis y equilibrar sus objetivos financieros de largo plazo con sus necesidades inmediatas.
A medida que se acerca la jubilación, ajusta su estrategia para preservar el capital construido con paciencia. Esta fase suele implicar reducir progresivamente el riesgo de la cartera, reforzar la diversificación para limitar la volatilidad y planificar con cuidado la transición a la jubilación.
4. La distribución: disfrutar del fruto de lo invertido
Cuando la jubilación se aproxima, o ya ha empezado, el inversor entra en la fase de distribución: comienza a apoyarse en su patrimonio para sostener su tren de vida y recoger el fruto de sus esfuerzos. El foco se desplaza de hacer crecer el capital a utilizarlo con criterio para vivir con holgura sin perder seguridad financiera. La pregunta ya no es «¿cómo hago crecer mi patrimonio?», sino «¿cómo vivo de él de forma sostenible?».
Esa transición suele exigir reorientar la cartera hacia activos de menor riesgo —bonos o fondos orientados a rentas— para proteger el capital de la volatilidad. Es imprescindible una estrategia de retiradas bien planificada, que tenga en cuenta la inflación y necesidades futuras como las de salud. La optimización fiscal, con instrumentos como los seguros de vida-ahorro, los PIAS o los unit linked, también juega un papel de peso.
Esta etapa puede ser exigente en lo emocional: hay que superar el miedo a ver menguar el capital y adaptarse a unas necesidades personales que cambian.
5. La transmisión: pasar el testigo
Con el paso del tiempo, la cuestión del legado gana importancia. Esta fase consiste en pensar qué se quiere transmitir, no solo en términos financieros, sino también en valores como la responsabilidad con el dinero.
El inversor empieza a planificar su sucesión, a menudo con acompañamiento profesional: redactar un testamento claro o recurrir a herramientas como las donaciones en vida, la reserva de usufructo o los pactos sucesorios para optimizar la herencia y aligerar la carga fiscal. Algunos deciden además apoyar causas filantrópicas o entidades sin ánimo de lucro.
Es una etapa delicada, porque implica moverse entre cuestiones legales y fiscales complejas, gestionar posibles tensiones familiares y aceptar la idea de ceder el control sobre lo que uno ha construido.
Al final, el legado más valioso no es solo financiero. Un inversor con experiencia sabe que el mejor regalo es la educación financiera. Se esfuerza por transmitir lo aprendido, sus errores y sus principios, mediante conversaciones, libros o simplemente con el ejemplo. Enseñar a gestionar, hacer crecer y respetar el dinero ofrece mucho más que patrimonio: da las llaves de la independencia.
Factores transversales
A lo largo de todo este recorrido hay varios factores que influyen en cada etapa. Los ciclos de mercado son un desafío constante, porque cualquier fase puede verse muy afectada por una crisis financiera o una burbuja especulativa.
Los cambios regulatorios y fiscales obligan al inversor a adaptar continuamente su estrategia a una legislación en movimiento.
Los grandes acontecimientos vitales —matrimonio, divorcio, enfermedad, cambio de rumbo profesional— también condicionan de forma notable las decisiones de inversión a cualquier edad.
Por último, el avance tecnológico introduce sin descanso herramientas y clases de activos nuevas, y acelera la transformación digital de los servicios financieros.
Conclusión
El camino del inversor es una aventura de largo recorrido, marcada por momentos de descubrimiento, perseverancia e introspección. Es un viaje humano, que evoluciona con la propia vida. Cada persona avanza a su ritmo, condicionada por sus medios, sus objetivos y sus valores. Desde el primer despertar hasta el legado final, cada etapa exige una mezcla de disciplina, conocimiento y capacidad de adaptación frente a las incertidumbres de la vida y a las oscilaciones de los mercados.
Tanto si estás empezando con tu primera inversión como si preparas tu sucesión para las generaciones futuras, este recorrido refleja una verdad de fondo: invertir consiste, ante todo, en construir un futuro alineado con tus valores y tus ambiciones.
Con paciencia y estrategia, este camino puede transformar no solo tu situación financiera, sino también tu manera de ver lo que es realmente posible. Desde esa perspectiva, invertir se convierte en una palanca potente de realización personal y familiar.