
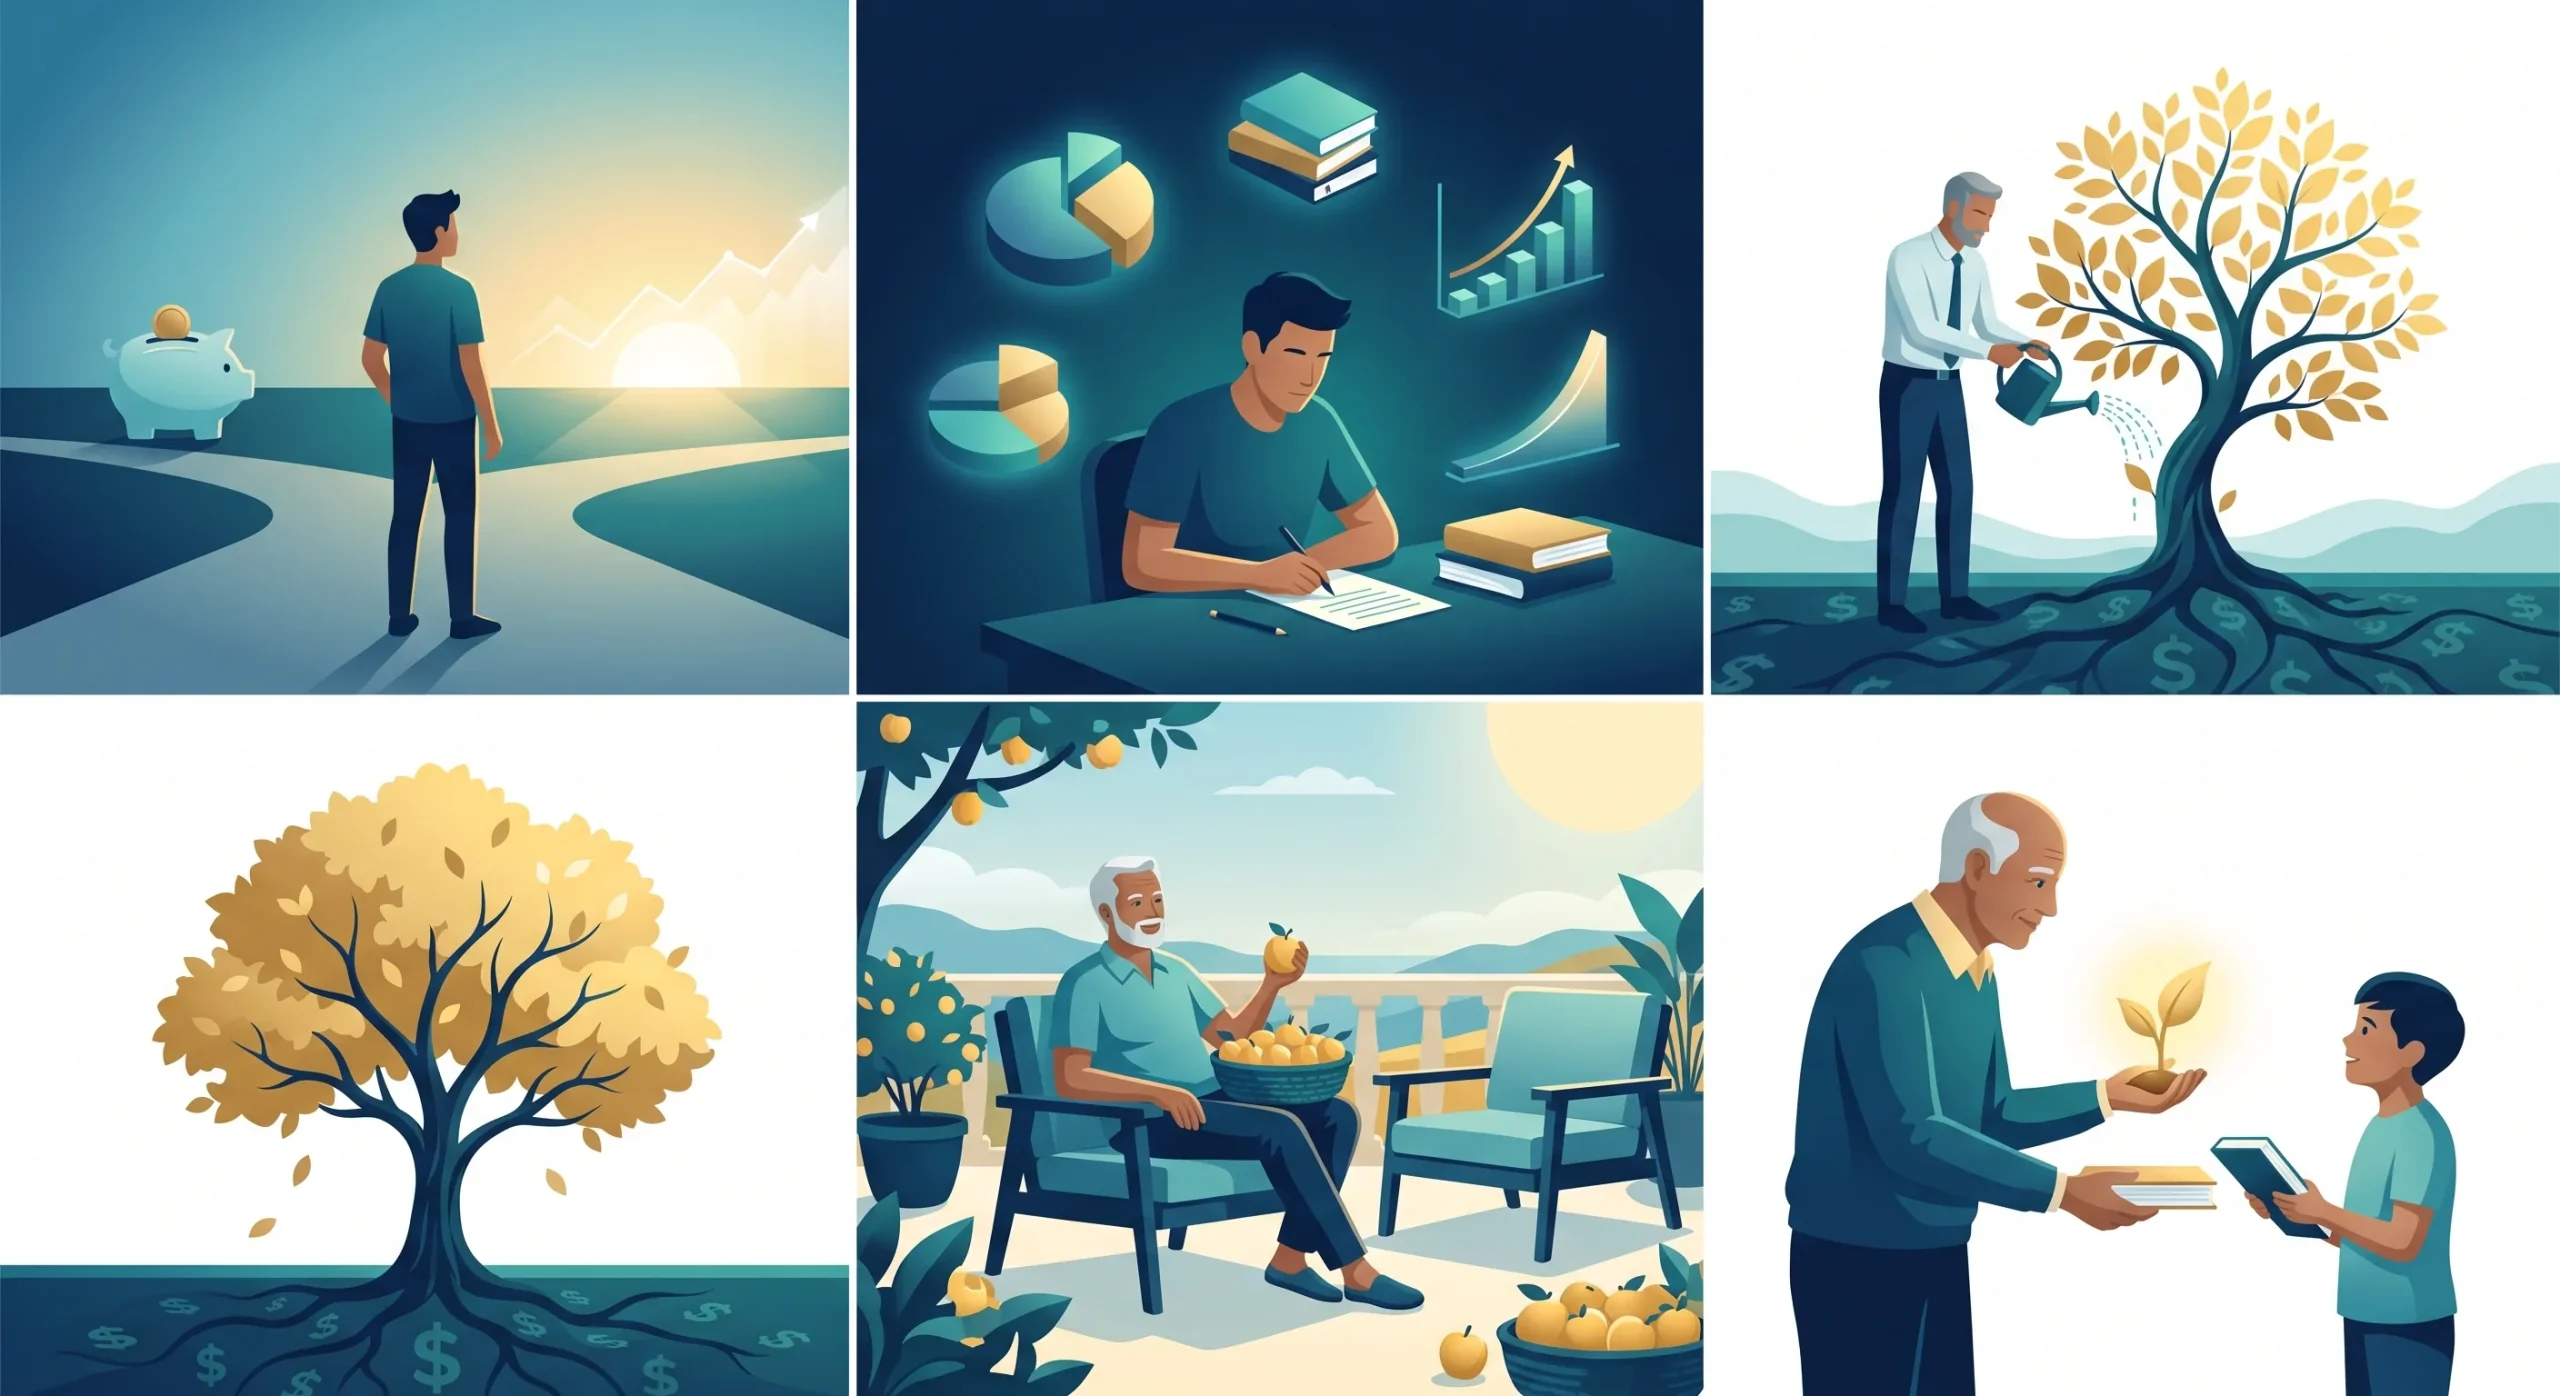
Investieren ist weit mehr als Geld verwalten: Es ist ein Weg, der sich mit deinen Wünschen, deinem Wissen und deinen Lebensabschnitten verändert. Von dem Moment an, in dem dir klar wird, dass Kapital wachsen sollte, bis zur Übergabe des Vermögens an die nächste Generation durchläuft jeder Anleger verschiedene Phasen, jede mit eigenen Herausforderungen und Möglichkeiten.
Dieser Artikel geht die fünf zentralen Etappen dieses finanziellen Wegs durch und liefert einen Fahrplan dafür, wie sich Vermögen aufbauen, mehren und weitergeben lässt, ohne die eigenen Lebensziele aus dem Blick zu verlieren.
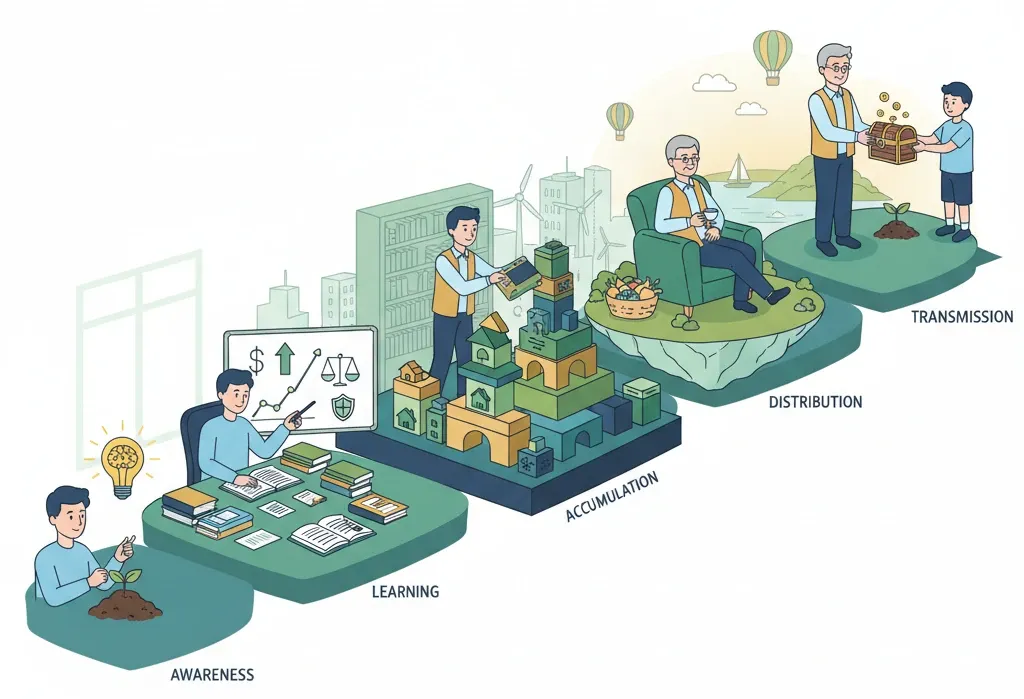
1. Die Erkenntnis: der Anleger erwacht
Der Weg beginnt meist mit einem Aufwachen, jenem Moment, in dem die Bedeutung des Investierens greifbar wird. Der Funke kann aus finanzieller Unzufriedenheit springen – zu viel Abhängigkeit, zu wenig Erspartes –, aus dem Wunsch nach Lebenszielen wie finanzieller Freiheit oder einem eigenen Vorhaben, oder auch aus wachsender Sorge um die Zukunft. Erste finanzielle Ziele wie ein Immobilienkauf oder die Vorbereitung auf eine Familiengründung wirken häufig als Auslöser.
In dieser Phase beginnt der werdende Anleger, klassische Lösungen wie schwach verzinste Sparkonten zu hinterfragen, und zieht Alternativen in Betracht: Aktien, Immobilien oder andere Anlageformen. Es ist der Moment, in dem man begreift, dass es nicht reicht, für Geld zu arbeiten – Geld sollte auch für einen arbeiten.
Hier wird der Anleger geboren. Er stellt sich grundlegende Fragen zu seinem Verhältnis zum Geld, sucht nach Wegen und denkt darüber nach, was „investieren“ eigentlich bedeutet. Dieses Erwachen kann leise oder abrupt kommen, aber es markiert den Beginn der Reise.
2. Das Lernen: das Fundament bauen
Ist das Interesse einmal geweckt, tritt der Anleger in eine Phase des Erkundens und Lernens ein, in der er die Grundprinzipien der Geldanlage verstehen will. Diese Zeit dient dem Aufbau von Wissen über die verschiedenen Anlageklassen – Aktien, Anleihen, Immobilien – und über Schlüsselbegriffe wie Zinseszins, Streuung und Risikosteuerung.
Ziel ist ein solides Fundament, um mit Zuversicht anzulegen und teure Fehler zu vermeiden. Der Anleger stöbert in Lernangeboten, Büchern, Onlinekursen oder sucht das Gespräch mit Menschen, die schon länger dabei sind.
Es ist eine Zeit des Ausprobierens. Viele erste Anlagen sind emotional, impulsiv oder von Moden getrieben. Zu dieser Etappe gehören meist die ersten Verluste – und Lehren, die lange nachwirken.
3. Ordnen, ansparen, festigen: Vermögen aufbauen
Mit der Erfahrung wächst das Bedürfnis nach Struktur. Der Anleger merkt, dass ein impulsives oder rein gelegenheitsgetriebenes Vorgehen nicht genügt. Eine methodischere Strategie nimmt Gestalt an, zugeschnitten auf persönliche Ziele, Anlagehorizont und Risikobereitschaft.
Die Ansparphase ist meist die längste und umfasst in der Regel die Erwerbsjahre, vom Berufseinstieg bis kurz vor den Ruhestand. In dieser Zeit setzt der Anleger eine Strategie um, die sein Kapital durch regelmäßiges Anlegen und die Kraft des Zinseszinses wachsen lässt. Er feilt an seinem Vorgehen, senkt Kosten, streut breiter und nutzt steuerlich günstige Formen.
Kennzeichnend für diesen Abschnitt ist die Beständigkeit: regelmäßige Sparraten in Fonds, der Kauf von Immobilien oder der Erwerb anderer Werte. Regionale und branchenbezogene Streuung wird zum Schlüssel für weniger Risiko, ebenso das Wiederanlegen von Erträgen wie Dividenden oder Mieten, um den Aufbau zu beschleunigen.
Dabei gilt es, in Marktschwankungen diszipliniert zu bleiben, in Krisen keine impulsiven Entscheidungen zu treffen und langfristige Ziele mit kurzfristigen Bedürfnissen in Einklang zu bringen.
Je näher der Ruhestand rückt, desto mehr richtet der Anleger seine Strategie darauf aus, das geduldig aufgebaute Kapital zu bewahren. Meist heißt das: das Portfoliorisiko schrittweise senken, die Streuung stärken, um die Schwankung zu begrenzen, und den Übergang in den Ruhestand sorgfältig planen.
4. Die Entnahme: die Früchte genießen
Wenn der Ruhestand naht oder gerade begonnen hat, tritt der Anleger in die Entnahmephase: Er greift auf sein Vermögen zurück, um seinen Lebensstil zu tragen und die Früchte seiner Mühe zu ernten. Der Schwerpunkt verlagert sich vom Wachsenlassen zum klugen Verbrauchen, um angenehm zu leben und finanziell sicher zu bleiben. Die Frage lautet nicht mehr „Wie mehre ich mein Vermögen?“, sondern „Wie lebe ich dauerhaft davon?“.
Dieser Übergang verlangt meist eine Umschichtung hin zu risikoärmeren Werten wie Anleihen oder ertragsorientierten Fonds, um das Kapital vor Marktschwankungen zu schützen. Unverzichtbar ist eine gut geplante Entnahmestrategie, die Inflation und künftige Bedürfnisse wie Gesundheitskosten berücksichtigt. Auch die steuerliche Seite spielt eine gewichtige Rolle, etwa über fondsgebundene Lebens- und Rentenversicherungen.
Diese Etappe kann seelisch fordernd sein: Man muss die Angst überwinden, das Kapital schrumpfen zu sehen, und sich auf sich wandelnde persönliche Bedürfnisse einstellen.
5. Die Weitergabe: den Staffelstab übergeben
Mit der Zeit gewinnt die Frage des Erbes an Gewicht. In dieser Phase geht es darum, sich zu überlegen, was man weitergeben möchte – nicht nur finanziell, sondern auch an Haltungen wie dem verantwortungsvollen Umgang mit Geld.
Der Anleger beginnt, seinen Nachlass zu planen, oft mit fachlicher Begleitung: ein klares Testament aufsetzen oder Werkzeuge nutzen wie Schenkungen zu Lebzeiten, den Nießbrauchsvorbehalt oder eine Familiengesellschaft, um die Erbfolge zu ordnen und die Steuerlast zu senken. Manche entscheiden sich außerdem, gemeinnützige Zwecke zu unterstützen.
Diese Etappe ist heikel, denn sie führt durch verwickelte rechtliche und steuerliche Fragen, verlangt den Umgang mit möglichen Spannungen in der Familie und die Bereitschaft, Kontrolle über das Aufgebaute abzugeben.
Am Ende ist das wertvollste Erbe nicht allein das finanzielle. Ein erfahrener Anleger weiß, dass das beste Geschenk finanzielle Bildung ist. Er bemüht sich, sein Gelerntes, seine Fehler und seine Grundsätze weiterzugeben – im Gespräch, über Bücher oder schlicht durch sein Vorbild. Anderen beizubringen, Geld zu verwalten, zu mehren und zu achten, gibt mehr als Vermögen: Es gibt die Schlüssel zur Unabhängigkeit.
Faktoren, die alle Phasen durchziehen
Auf diesem gesamten Weg wirken mehrere Faktoren auf jede Etappe ein. Marktzyklen sind eine ständige Herausforderung, denn jede Phase kann von einer Finanzkrise oder einer spekulativen Blase hart getroffen werden.
Änderungen bei Regulierung und Steuern zwingen dazu, die Strategie fortlaufend an eine bewegliche Gesetzeslage anzupassen.
Große Lebensereignisse wie Heirat, Scheidung, Krankheit oder ein beruflicher Kurswechsel prägen Anlageentscheidungen in jedem Alter erheblich.
Und schließlich bringt der technische Fortschritt unablässig neue Werkzeuge und Anlageklassen hervor und beschleunigt den digitalen Wandel der Finanzdienstleistungen.
Fazit
Der Weg des Anlegers ist ein langes Abenteuer, geprägt von Entdeckungen, Beharrlichkeit und Nachdenklichkeit. Es ist eine menschliche Reise, die sich mit dem Leben selbst wandelt. Jeder geht sie in seinem eigenen Tempo, bestimmt von seinen Mitteln, Zielen und Werten. Vom ersten Erwachen bis zum letzten Vermächtnis verlangt jede Etappe eine Mischung aus Disziplin, Wissen und Anpassungsfähigkeit gegenüber den Unwägbarkeiten des Lebens und den Schwankungen der Märkte.
Ob du gerade deine erste Anlage tätigst oder deinen Nachlass für kommende Generationen ordnest: Dieser Weg spiegelt eine grundlegende Wahrheit wider – Investieren heißt vor allem, eine Zukunft zu bauen, die zu deinen Werten und Zielen passt.
Mit Geduld und Strategie kann diese Reise nicht nur deine finanzielle Lage verändern, sondern auch deinen Blick darauf, was tatsächlich möglich ist. So gesehen wird Investieren zu einem kräftigen Hebel für persönliche und familiäre Entfaltung.