
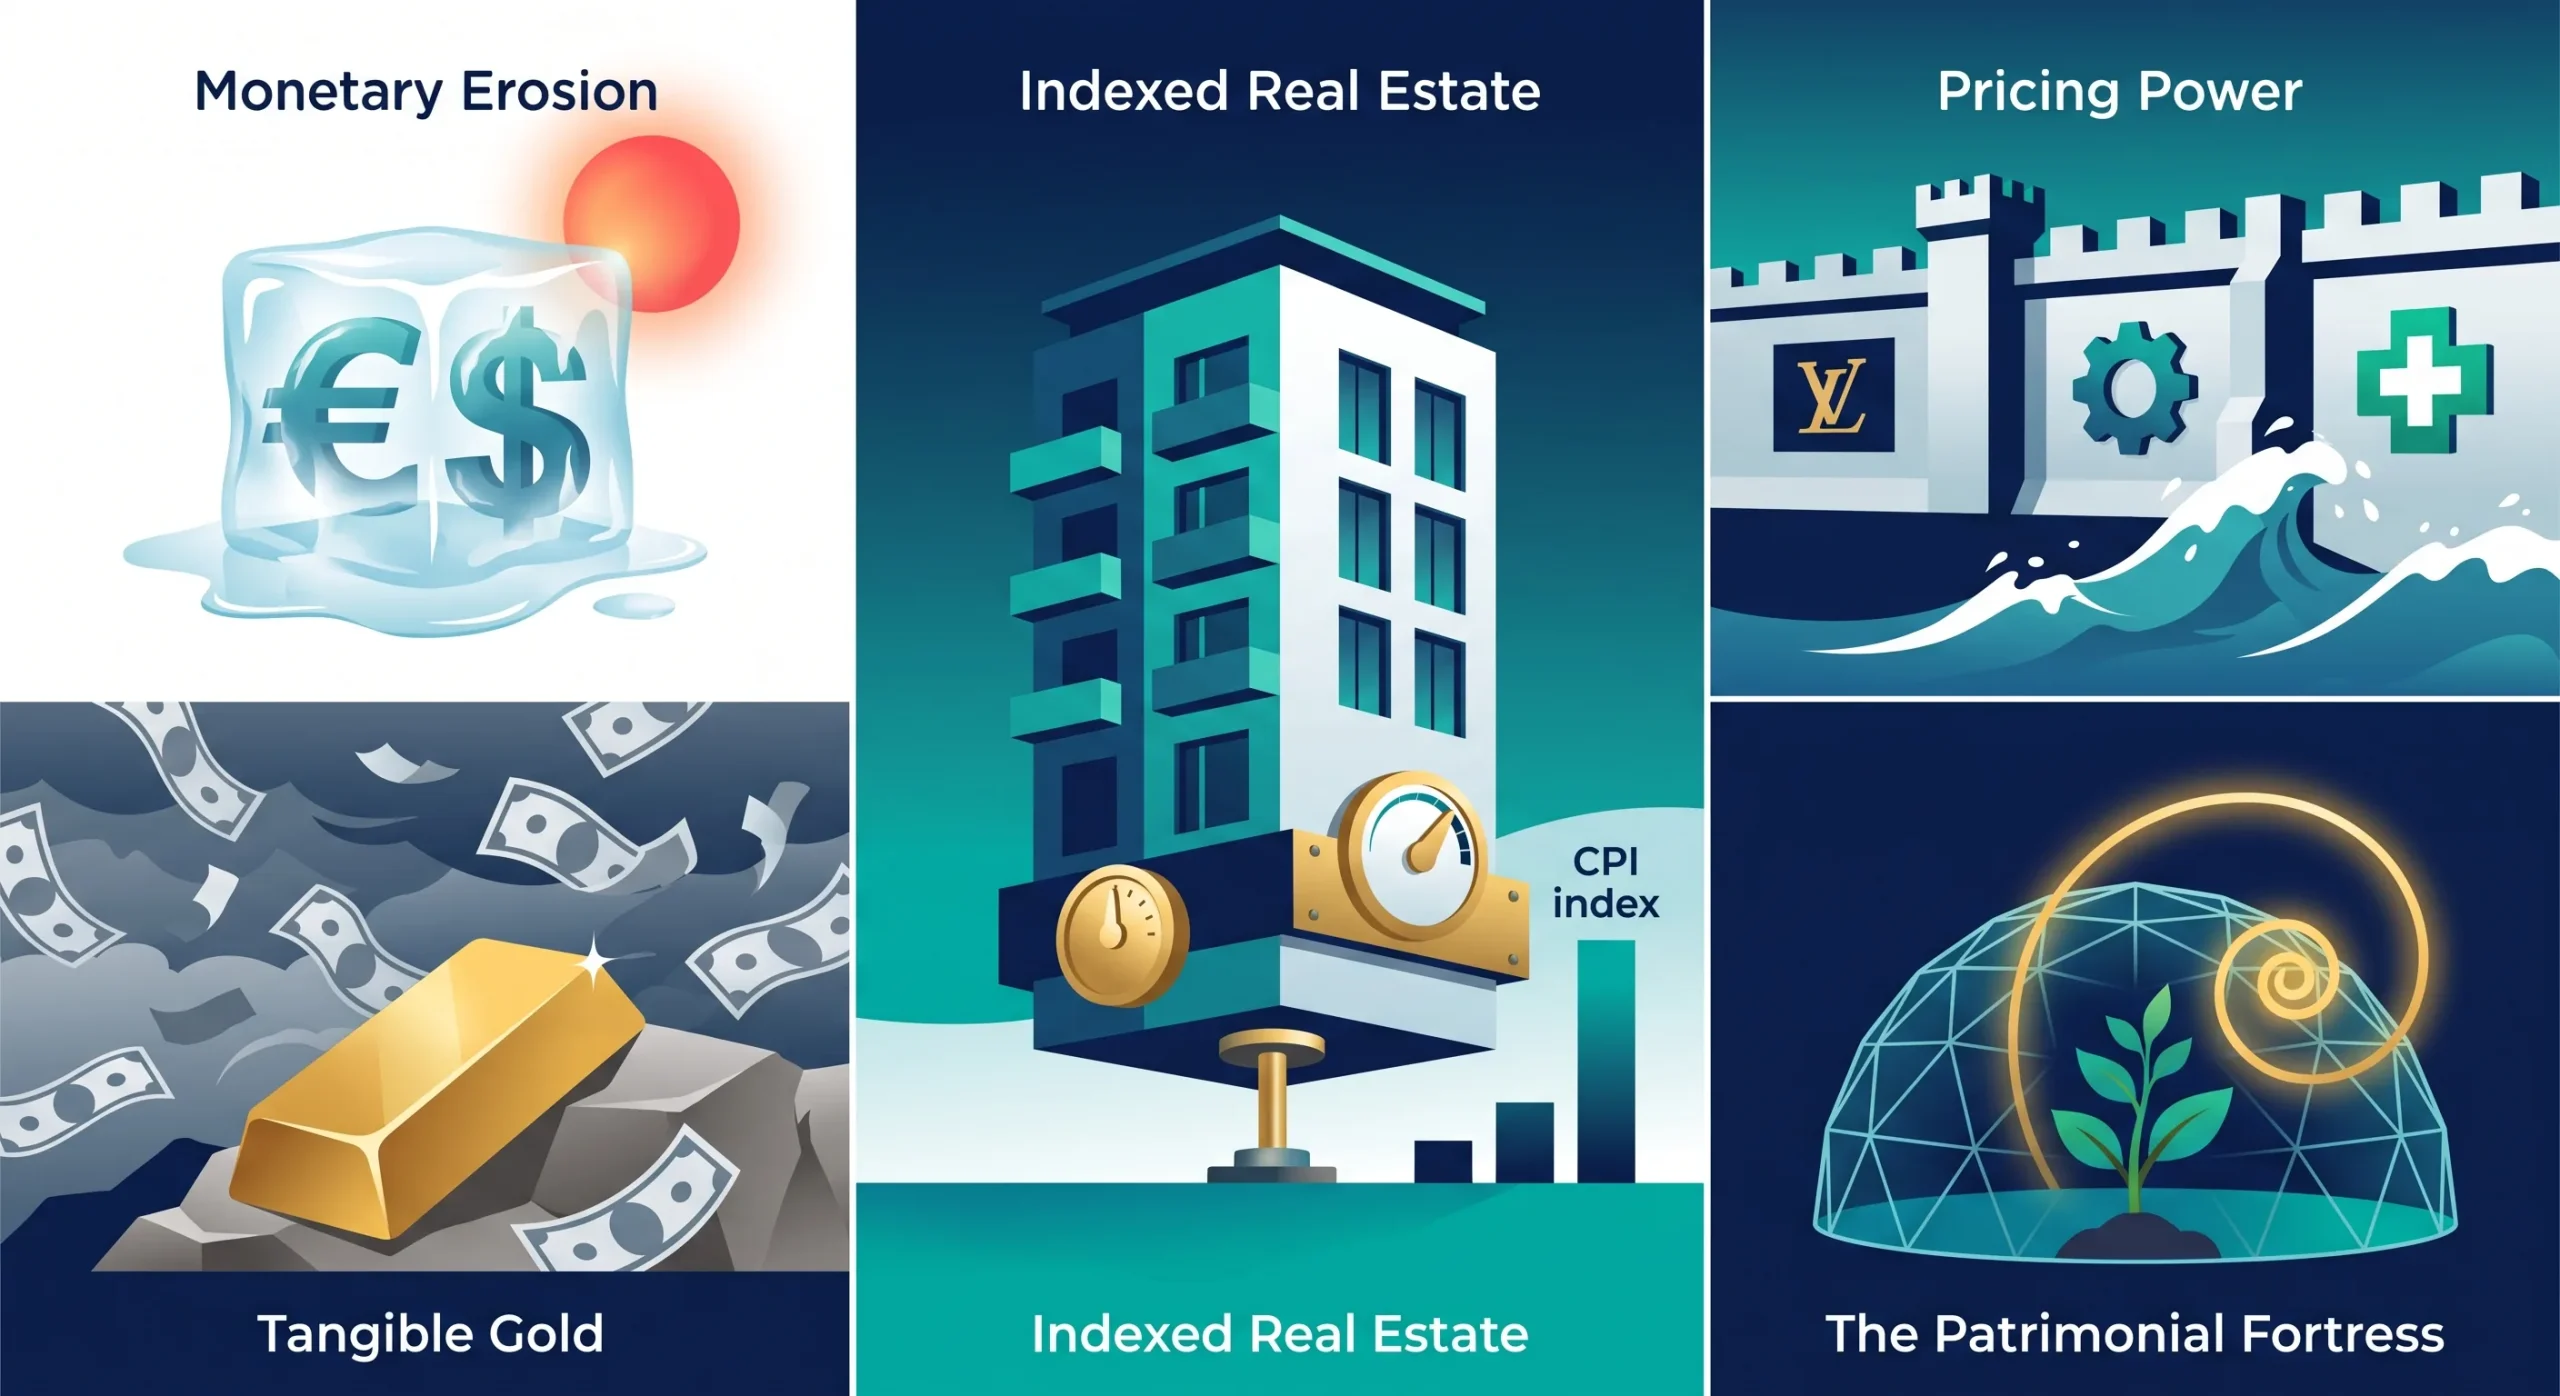
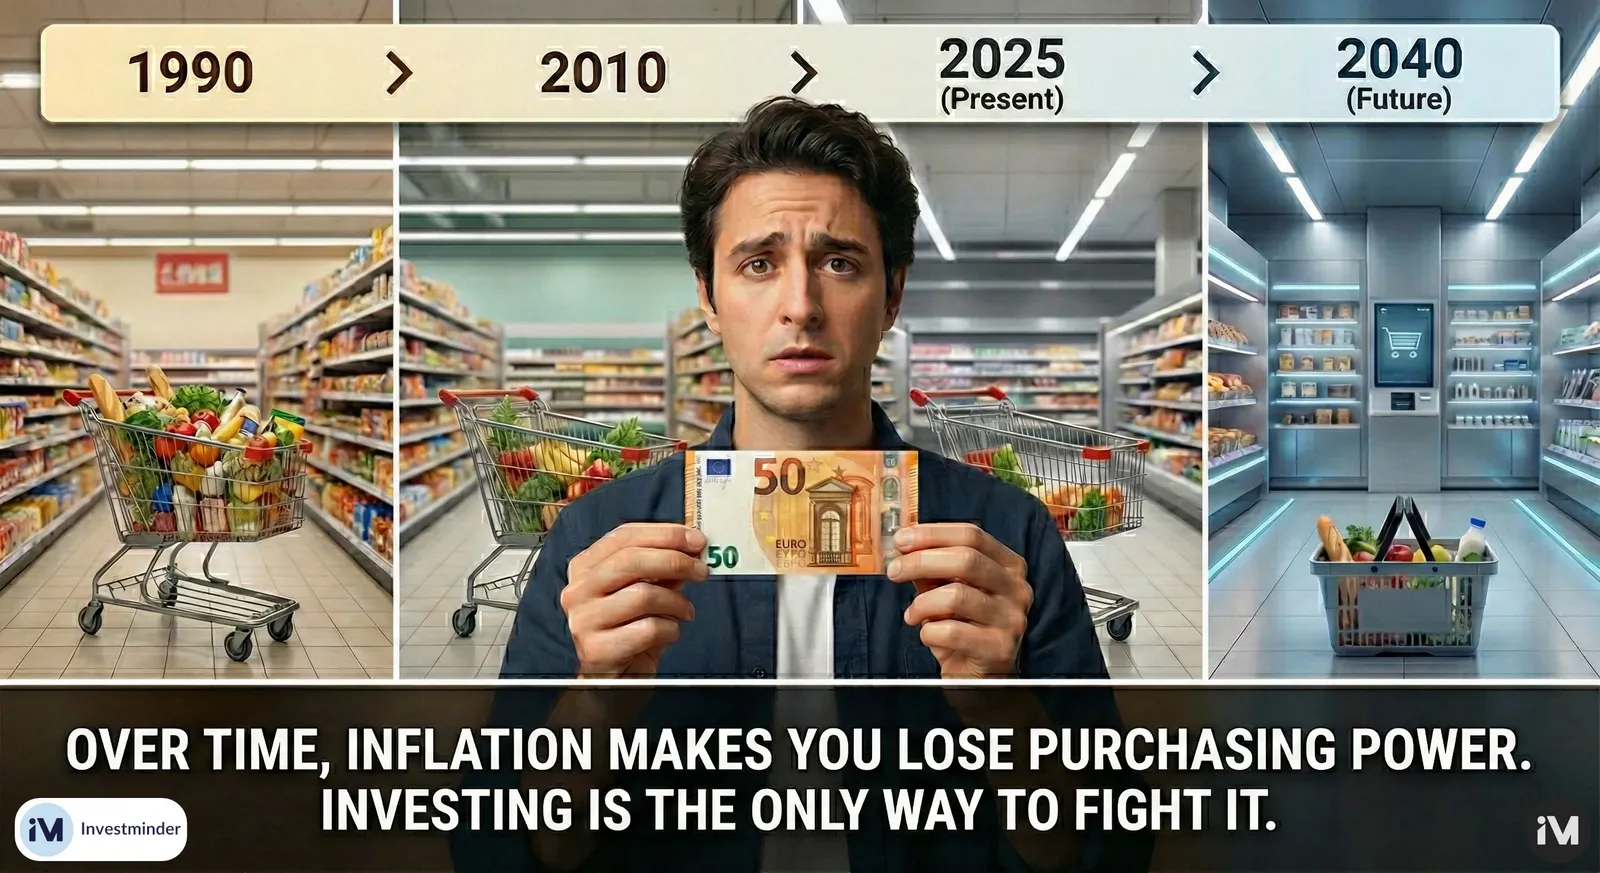
Fast zwanzig Jahre lang, zu Beginn des 21. Jahrhunderts, spielte die Inflation im Alltag kaum eine Rolle. Zwischen 2021 und 2024 kehrte sie jedoch mit Wucht zurück und erinnerte daran, welche echte Gefahr sie für die eigenen Finanzen bedeutet.
Arbeitet dein Erspartes wirklich für dich – oder gegen dich? Inflation heißt schlicht, dass dein Geld an Kaufkraft verliert. Was vor zwei oder drei Jahren 100 € kostete, kostet heute vielleicht 110 € oder 115 €. Es geht nicht nur darum, dass einzelne Produkte teurer werden: Es ist ein breiter, anhaltender Preisanstieg vom Einkauf über die Miete bis zu Kraftstoff und Energie. Jeder Euro, den du besitzt, kauft dadurch nach und nach weniger.
Der jüngste Schub entstand aus aufeinanderfolgenden Krisen (Covid-19, Ukraine) und massiven Staatsausgaben zur Stützung der Wirtschaft. Trotz der Bemühungen der Notenbanken, die Inflation bei rund 2 % zu halten, kletterte sie auf Werte, wie man sie seit den achtziger Jahren nicht gesehen hatte. In Deutschland führte das den Haushalten eine schlichte Wahrheit vor Augen: Geld liegen zu lassen heißt zusehen, wie es dahinschmilzt. Dieser Artikel zeigt, wie Inflation Ersparnisse aufzehrt und wie du mit Verstand anlegst – Aktien, Immobilien, indexierte Anleihen und Gold –, um dein Vermögen zu schützen.
1. Geldentwertung: die „unsichtbare Steuer“
1.1 Worum es geht
Wichtig ist, Inflation und Lebenshaltungskosten auseinanderzuhalten. Inflation ist ein gesamtwirtschaftliches Geldungleichgewicht und ein Verlust des inneren Werts der Währung, während die Lebenshaltungskosten auch Veränderungen im Konsumverhalten und in der Produktqualität einschließen. Steigen deine Ausgaben, ohne dass du deine Lebensweise geändert hast, spürst du Inflation.
Für Anlegerinnen und Anleger wirkt Inflation wie eine unsichtbare, sich aufsummierende Steuer. Viele erliegen der „Geldillusion“ und denken in nominalen Größen – dem Kontostand – statt in realen, also darin, was dieser Stand tatsächlich kaufen kann.
- Kerninflation: die Größe, an der sich Notenbanken orientieren; sie klammert schwankungsanfällige Bestandteile wie Energie und frische Lebensmittel aus.
- Gesamtinflation: die vollständige Teuerung, die den tatsächlichen Kaufkraftverlust jedes Einzelnen bestimmt.
Die Jahre 2021 bis 2023 zeigten die Gefahr deutlich: Eine Jahresinflation von 6 % halbiert den realen Wert eines Kapitals in nur zwölf Jahren. Der Grund: Wächst die Geldmenge schneller als die Produktion von Gütern und Dienstleistungen, steigen die Preise zwangsläufig.
1.2 Der Begriff der realen Rendite
Der „Realzins“ ist der Dreh- und Angelpunkt jeder Strategie gegen Inflation. Er ist der Nominalzins abzüglich der Inflationsrate:
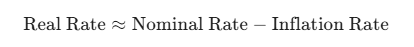
Bringt dein Tagesgeldkonto 4 %, während die Inflation bei 5 % liegt, beträgt deine reale Rendite −1 %. Du verlierst Kaufkraft, obwohl du „Zinsen verdienst“.
Einige historische Beispiele:
- 1973 bis 1975: Der erste Ölschock trieb die US-Inflation in den zweistelligen Bereich, auf über 10 %, während die Zinsen hinterherhinkten – mit deutlich negativen Realzinsen.
- Anfang der achtziger Jahre: Fed-Chef Paul Volcker hob die Nominalzinsen auf 20 %, um die Inflationsspirale zu brechen, was Anleihegläubigern kurzzeitig sehr attraktive Realrenditen bescherte.
- 2010 bis 2021: ein Jahrzehnt „finanzieller Repression“ mit sehr niedriger Inflation und Zinsen nahe null, das klassisches Sparen real nicht wachsen ließ.
- 2022 bis 2023: Die US-Inflation erreichte mit 9,1 % den höchsten Stand seit vierzig Jahren, während die Zinsen auf Sparkonten nahe null blieben – eine massive Vernichtung realen Werts für alle, die ihr Geld liegen ließen.
1.3 Den Kaufkraftverlust beziffern
Die folgende Tabelle zeigt, welcher reale Wert von einem Kapital von 10.000 € übrig bleibt, wenn es nicht angelegt wird oder keine Rendite bringt.
| Zeitraum | Inflation im Schnitt 2 % | Inflation im Schnitt 4 % | Inflation im Schnitt 6 % |
|---|---|---|---|
| 1 Jahr | Bleiben 9.804 €; nötig wären 10.200 €, um die Kaufkraft zu halten. | Bleiben 9.615 €; nötig wären 10.400 €. | Bleiben 9.434 €; nötig wären 10.600 €. |
| 5 Jahre | Bleiben 9.057 €; nötig wären 11.041 €. | Bleiben 8.219 €; nötig wären 12.167 €. | Bleiben 7.473 €; nötig wären 13.382 €. |
| 10 Jahre | Bleiben 8.203 €; nötig wären 12.190 €. | Bleiben 6.756 €; nötig wären 14.802 €. | Bleiben 5.584 €; nötig wären 17.908 €. |
| 20 Jahre | Bleiben 6.730 €; nötig wären 14.859 €. | Bleiben 4.564 €; nötig wären 21.911 €. | Bleiben 3.118 €; nötig wären 32.071 €. |
| 30 Jahre | Bleiben 5.521 €; nötig wären 18.114 €. | Bleiben 3.083 €; nötig wären 32.434 €. | Bleiben 1.741 €; nötig wären 57.435 €. |
Die Botschaft ist eindeutig: Bei 4 % Inflation verliert Kapital in zwanzig Jahren mehr als die Hälfte seines Werts. Und um die Kaufkraft von 10.000 € nach zehn Jahren bei 2 % Inflation bloß zu halten, brauchst du 12.189 €.
2. Aktien und die Kraft der Preissetzungsmacht
2.1 Warum Aktien vor Inflation schützen
Eine Aktie verbrieft den Anteil an einem produzierenden Unternehmen. Langfristig schützen Aktien gut, weil Unternehmen ihre Preise anpassen können, um steigende Löhne und Materialkosten abzubilden. Gibt ein Unternehmen die Teuerung weiter und hält dabei seine Margen, sollten Gewinn und Kurs mit der Inflation steigen.
Der Zusammenhang verläuft allerdings nicht geradlinig. Hohe Inflation zieht meist höhere Zinsen nach sich, was den Abzinsungssatz künftiger Zahlungsströme erhöht. Das trifft Wachstumswerte, deren Gewinne weit in der Zukunft liegen, und führt zu Korrekturen wie beim Nasdaq 2022.
2.2 Der entscheidende Faktor: Preissetzungsmacht
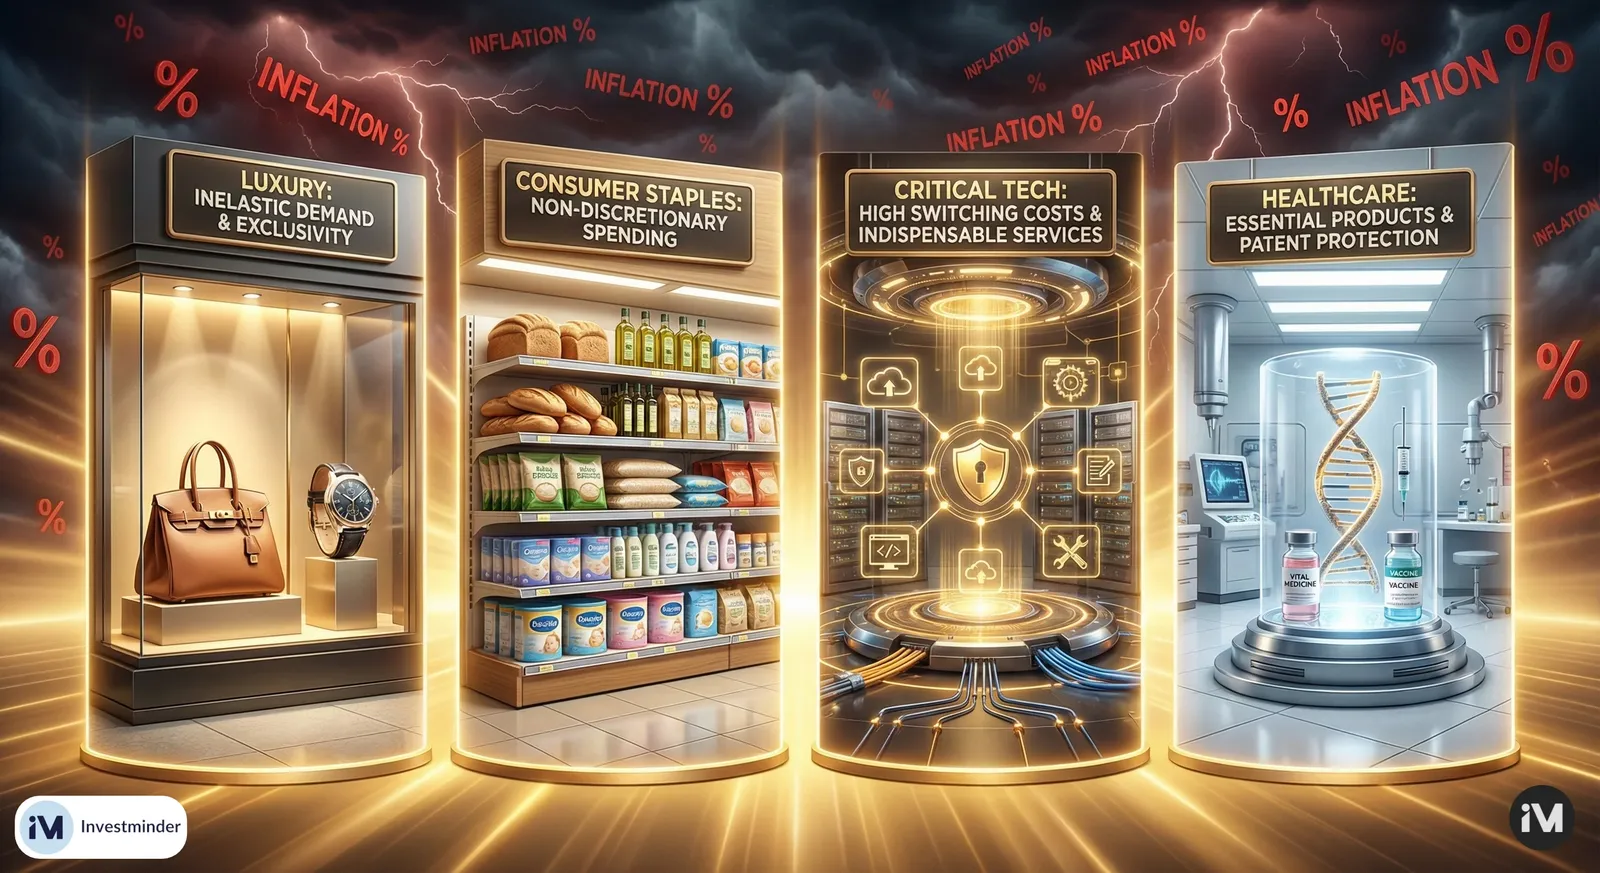
Die Widerstandskraft hängt an der Preissetzungsmacht, also der Fähigkeit, Preise zu erhöhen, ohne dass die Nachfrage einbricht.
- Luxusgüter: Wohlhabende Kundschaft reagiert weniger empfindlich auf Preise, die Nachfrage ist bei Marken aus Gruppen wie LVMH oder Richemont unelastisch.
- Basiskonsum: Lebensmittel und Hygieneartikel bleiben notwendig, auch wenn die Preise steigen.
- Kritische Technologie: Unternehmen wie Microsoft profitieren von hohen Wechselkosten und können Preise regelmäßig anheben.
- Gesundheit: Firmen wie Novo Nordisk verkaufen lebenswichtige, oft patentgeschützte Produkte.
Umgekehrt geraten Unternehmen in hart umkämpften Märkten, etwa Billigfluggesellschaften, in die Margenzange, weil sie Kosten wie Kerosin nicht ohne Weiteres an preissensible Kunden weitergeben können.
2.3 Historischer Blick auf die Branchen
Historisch schneiden Rohstoffproduzenten und Value-Werte (niedrige Bewertung, hohe Dividenden) in inflationären Phasen besser ab, weil sie eine kürzere „Duration“ haben: Ihre Zahlungsströme liegen näher in der Gegenwart. Trotz kurzfristiger Schwankungen bleiben Aktien auf Sicht von zehn Jahren und mehr die beste Anlageklasse, um Kaufkraft zu erhalten.
3. Immobilien und REITs: der Schutz durch Mietindexierung
In Deutschland dienen börsennotierte Immobiliengesellschaften und REITs sowie offene Immobilienfonds als wichtigste Vehikel für alle, die den Inflationsschutz von Immobilien ohne den Aufwand der direkten Verwaltung suchen. Ähnlich wie die französischen SCPI bieten sie über die Indexierung der Mieten eine solide Verteidigung gegen steigende Preise.
3.1 Die Mechanik: an die Inflation gekoppelte Zahlungsströme
Der Schutz steckt in der Gestaltung der Mietverträge. Im Gewerbebereich – Büro, Einzelhandel, Logistik – enthalten Verträge häufig Wertsicherungsklauseln, die auf zwei Arten wirken:
- Indexmieten: Die Miete ist unmittelbar an den Verbraucherpreisindex gekoppelt und steigt automatisch mit den Lebenshaltungskosten. Im Wohnbereich sind Indexmietverträge nach § 557b BGB in Deutschland verbreitet.
- Feste Staffelstufen: Manche Verträge sehen jährliche Erhöhungen vor, etwa 2 bis 3 %, die die historische Durchschnittsinflation übertreffen sollen – in Wohnraummietverhältnissen als Staffelmiete nach § 557a BGB.
3.2 Empfindlichkeit nach Segment: die Preissetzungsmacht der Immobilie
Nicht alle Immobiliengesellschaften reagieren gleich. Wie schnell die Inflation ankommt, hängt an der Laufzeit der Verträge:
- Wohnen: hohe Preissetzungsmacht, weil Verträge häufiger neu abgeschlossen werden und sich fast in Echtzeit an den Markt anpassen lassen – innerhalb der gesetzlichen Grenzen wie Mietpreisbremse und Kappungsgrenze.
- Hotels: die größte Beweglichkeit überhaupt, denn die „Miete“, also der Zimmerpreis, lässt sich täglich ändern, um plötzliche Sprünge bei Energie- oder Personalkosten abzubilden.
- Logistik und Büro: meist lange Laufzeiten von fünf bis zehn Jahren, weshalb die an den Preisindex gekoppelten Wertsicherungsklauseln entscheidend sind, um die Margen des Eigentümers langfristig zu schützen.
3.3 Die Aufgabe 2023 und 2024: der Gegeneffekt der Zinsen
Wichtig zu wissen: Die Inflation hilft zwar den Erträgen (den Dividenden) einer Immobiliengesellschaft, doch der Kapitalwert reagiert empfindlich auf die Antwort der Notenbank auf ebendiese Inflation. Hebt die Europäische Zentralbank die Zinsen an, um die Wirtschaft abzukühlen, steigt auch die Rendite, die Anleger für das Halten dieser Papiere verlangen.
Wie 2023 zu sehen war, kann der Marktwert der Aktien vorübergehend neu und niedriger bewertet werden, wenn die Zinsen schneller steigen, als sich Mieten anpassen lassen – selbst wenn die Mieteinnahmen wachsen. Für Anlegerinnen und Anleger mit Horizont von über fünfzehn Jahren gleicht die stetige Ansammlung indexierter Dividenden diese Schwankung meist aus.
4. Inflationsindexierte Anleihen
4.1 Wie sie funktionieren
Papiere wie die amerikanischen TIPS oder die inflationsindexierten Bundeswertpapiere passen ihren Nennwert täglich an die Preisindizes an. Liegt die Inflation bei 10 %, steigen Nennwert und die darauf folgenden Zinszahlungen um 10 %. Die meisten haben einen „Deflationsboden“, der den ursprünglichen Nennwert schützt.
Für Anleger in Deutschland wichtig: Die Finanzagentur des Bundes hat die Emission neuer inflationsindexierter Bundeswertpapiere eingestellt. Die bereits umlaufenden Papiere laufen bis zu ihrer Fälligkeit weiter, neue kommen jedoch nicht hinzu. Wer heute indexiert anlegen will, greift daher meist zu Anleihen anderer Euro-Staaten – etwa Frankreichs oder Italiens – oder zu entsprechenden ETFs.
4.2 Die Falle von 2022
2022 lieferten viele ETFs auf indexierte Anleihen trotz hoher Inflation negative Ergebnisse. Der Grund: Anleihekurse fallen, wenn die Realzinsen steigen. Die kräftigen Zinserhöhungen der Notenbanken ließen die Realzinsen hochschnellen, und dieser Kursverlust wog schwerer als der Gewinn aus der Indexierung.
- Bis zur Fälligkeit halten: schützt vor Inflation.
- Anleihen-ETFs: setzen dich der Schwankung der Realzinsen aus.
Eine einzelne indexierte Anleihe bis zur Fälligkeit zu halten schützt vor Inflation; ein ETF darauf setzt dich der Kursschwankung aus.
5. Gold und Rohstoffe: die greifbare Verteidigung
5.1 Gold als letzte Währung
Gold lässt sich von Notenbanken nicht „drucken“, was es zur Absicherung gegen Geldmengenausweitung und die Entwertung von Papiergeld macht.
| Jahr | Veränderung des Goldpreises (in Dollar) | Wirtschaftlicher und geldpolitischer Zusammenhang |
|---|---|---|
| 2021 | −3,51 % | Übergang aus der Niedrigzinsphase; erste Anzeichen einer „vorübergehenden“ Inflation. |
| 2022 | −0,13 % | Ukrainekrieg und Inflationsgipfel, ausgeglichen durch kräftige Zinserhöhungen der Fed. |
| 2023 | +13,10 % | Hartnäckige Inflation und Erwartung einer Zinspause. |
| 2024 | +31,20 % (ungefähr) | Rekordstände, getrieben von geopolitischen Spannungen und massiven Käufen der Notenbanken. |
2022, als klassische 60/40-Portfolios einbrachen, blieb Gold im Plus. Der Anstieg 2024 speist sich aus verbleibenden Inflationssorgen und aus Notenbanken, besonders in Schwellenländern, die sich vom Dollar lösen.
5.2 Rohstoffe
Anlagen in Energie, Metalle und Agrarprodukte bieten eine unmittelbare Absicherung, da sie die Inflation oft selbst verursachen. Sie liefen 2021 und Anfang 2022 hervorragend, bleiben aber sehr schwankungsfreudig und zyklisch – eher für den taktischen Einsatz geeignet als zum passiven Langfristhalten.
6. Strategische Zusammenfassung
6.1 Eine widerstandsfähige Aufteilung
Kein einzelner Wert ist ein Allheilmittel; Streuung ist eine rechnerische Notwendigkeit. Eine Musteraufteilung für ein dynamisches Profil mit Horizont über fünfzehn Jahre könnte so aussehen:
- 50 bis 60 % internationale Qualitätsaktien: für das langfristige Wachstum.
- 20 bis 30 % gestreute Immobilien (REITs oder offene Immobilienfonds): für indexierte Erträge.
- 10 bis 15 % Sachwerte (Gold): Schutz vor extremen geldpolitischen Schocks.
- 5 bis 10 % Liquidität oder kurzlaufende Anleihen: Munition für Gelegenheiten am Markt.
Wer bereits im Ruhestand ist, sollte den Aktienanteil senken (auf 30 bis 40 %) und kurzlaufende Anleihen sowie Immobilien stärker gewichten, um das Kapital zu sichern.
6.2 Die Kraft des Zinseszinses
Der Zinseszins – Erträge wieder anzulegen, damit sie weitere Erträge erzeugen – ist die einzige Kraft, die die Inflation über die Zeit schlagen kann. Eine annualisierte Rendite von 7 %, der historische Durchschnitt bei Aktien, verdoppelt das Kapital etwa alle zehn Jahre. Gegen 3 % Inflation lässt eine reale Rendite von 4 % das Vermögen weiter wachsen, während nicht angelegtes Erspartes unweigerlich schrumpft.
Fazit
Inflation ist eine wirtschaftliche Konstante. Kaufkraft zu bewahren verlangt, sich von „garantierten“ Anlagen mit negativer realer Rendite zu lösen. Wer Aktien mit Preissetzungsmacht, indexierte Immobilien und Gold verbindet, kann sich eine echte Vermögensfestung bauen. In diesem Umfeld ist Nichtstun die riskanteste aller Strategien.
Hinweis: Dieser Artikel dient ausschließlich Bildungszwecken und stellt keine Anlageberatung dar. Investieren birgt Risiken, einschließlich des Kapitalverlusts. Vergangene Wertentwicklung garantiert keine künftigen Ergebnisse. Zieh vor finanziellen Entscheidungen eine Fachperson hinzu.