
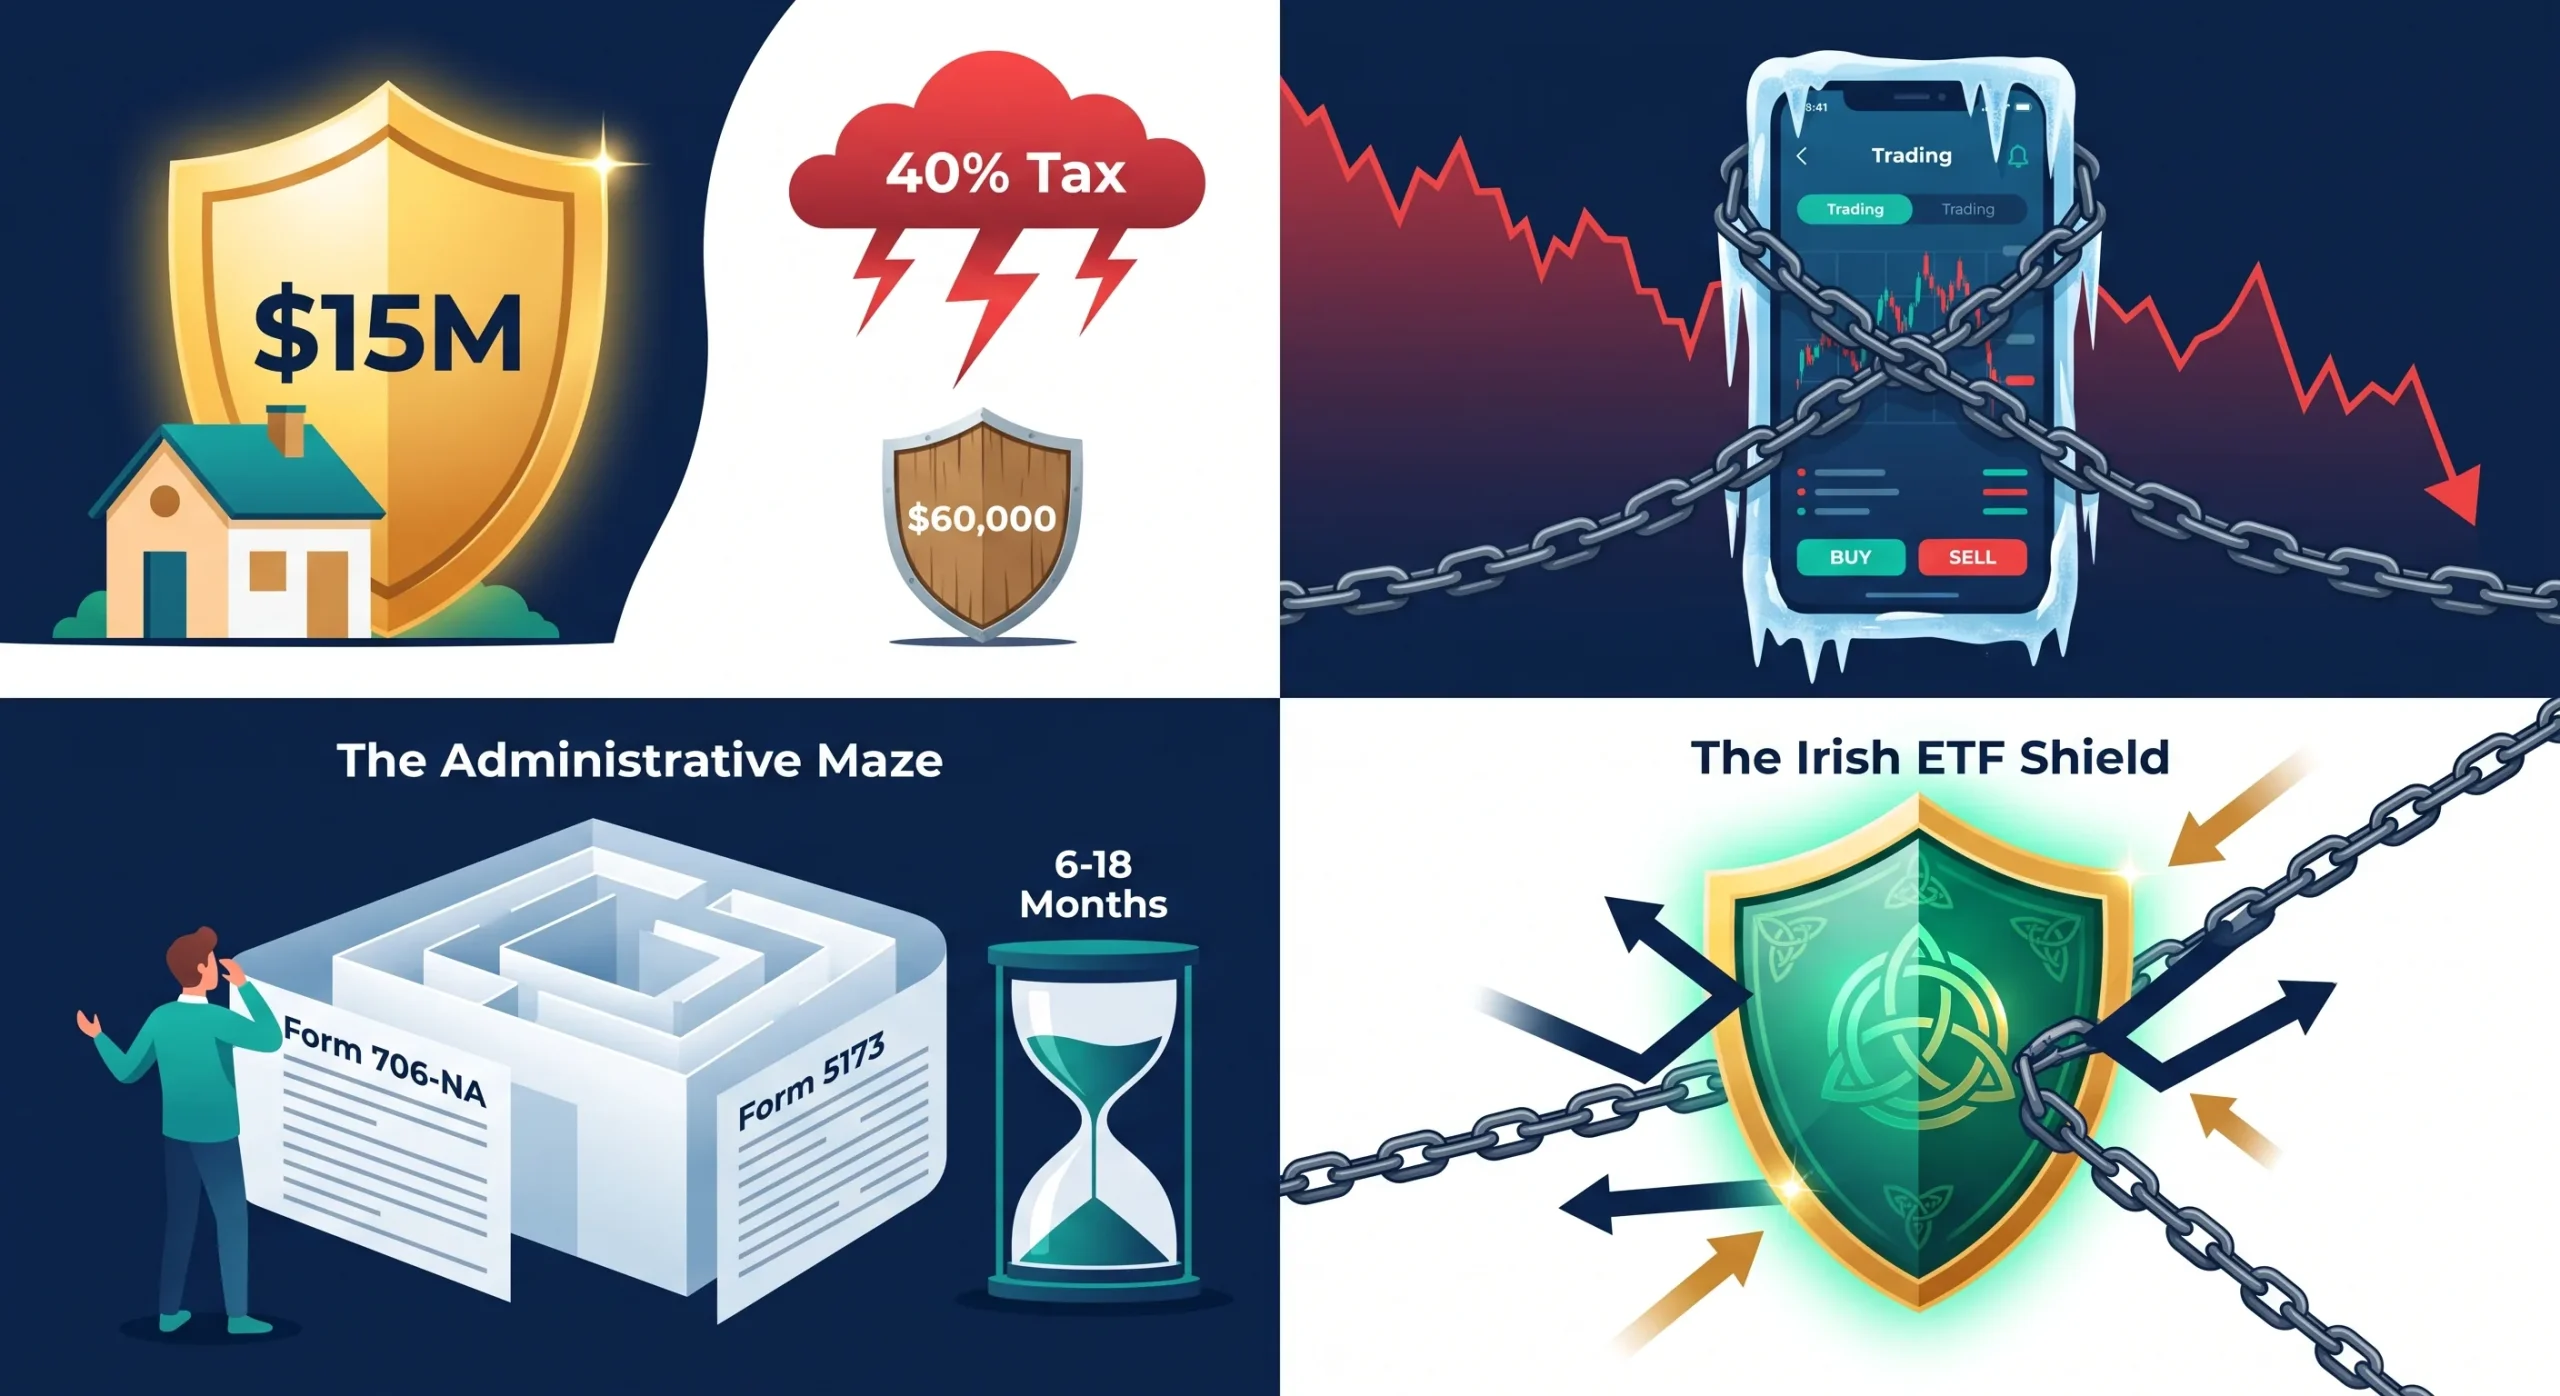
Si falleces con 250.000 € en acciones de Apple y Microsoft y resides en España, tus herederos descubrirán que deben 57.800 dólares al fisco estadounidense. Casi una cuarta parte de la cartera, aunque no hayas pisado Estados Unidos en tu vida. Bienvenido a la trampa poco conocida del impuesto de sucesiones estadounidense.
Invertir en las grandes tecnológicas (Google, Apple, Meta, Amazon, Microsoft) o en los principales índices estadounidenses nunca ha sido tan fácil. Con unos pocos clics desde tu banco, tu bróker o una aplicación, te conviertes en propietario de las empresas de más éxito del mundo.
Pero ¿sabías que al tener esos valores directamente te expones potencialmente a un impuesto sucesorio estadounidense devastador? Tras la sencillez de esas operaciones se esconde una arquitectura fiscal formidable y compleja, diseñada hace décadas, cuyos mecanismos punitivos pueden arruinar una planificación patrimonial mal preparada.
Al empezar este año 2026 conviene entender cómo proteger el patrimonio familiar. Veamos cómo se aplica el Federal Estate Tax a los inversores clasificados como «no residentes no ciudadanos» (NRNC).
1. El choque de las cifras: 60.000 dólares frente a 15 millones
Para el inversor tipo al que se dirige este artículo:
- que reside de forma permanente fuera de Estados Unidos,
- que no tiene la nacionalidad estadounidense,
- que no tiene la Green Card,
el estatus aplicable es sin ambigüedad el de no residente no ciudadano. Un NRNC tributa por los activos situados en Estados Unidos (los llamados US-situs assets) en el momento de su fallecimiento.
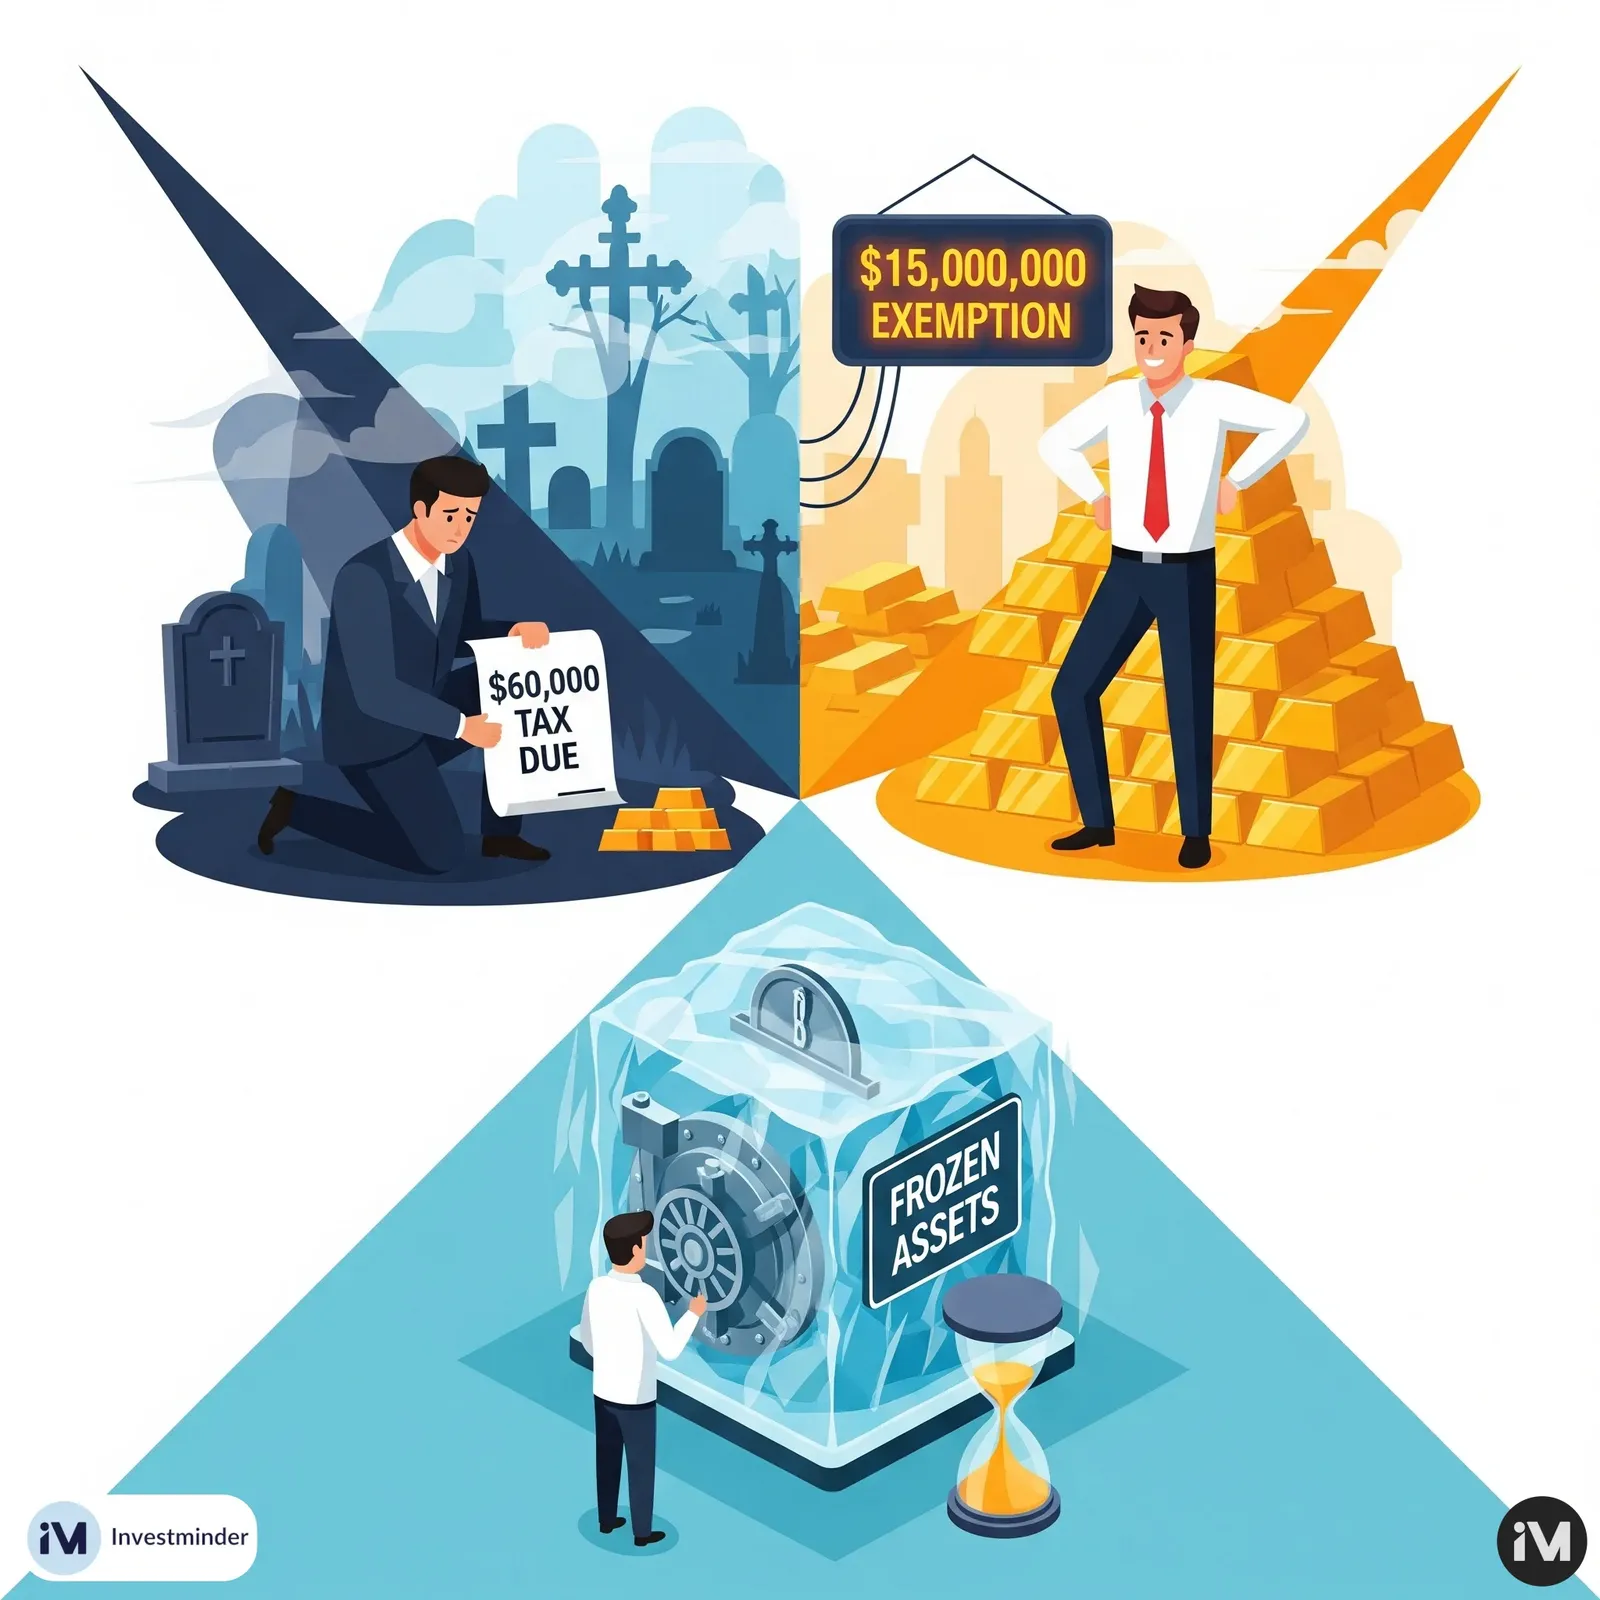
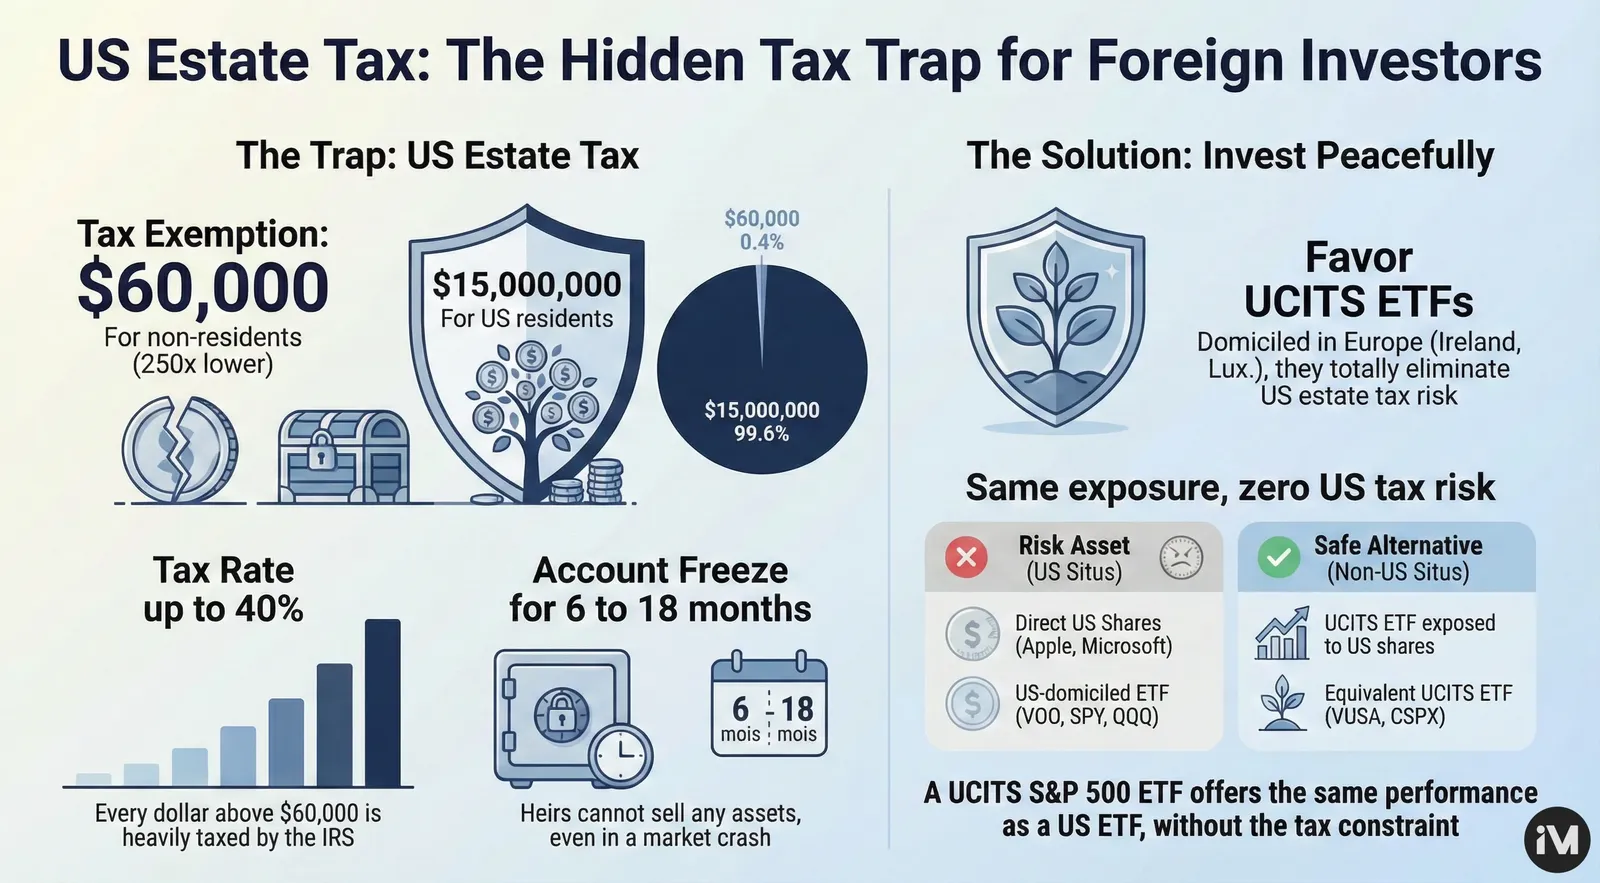
El problema está en una desigualdad flagrante. En Estados Unidos, el umbral de exención —la cantidad que puedes transmitir sin impuesto— difiere radicalmente según tu estatus:
- Para un residente estadounidense: la exención ha subido a 15 millones de dólares por persona en 2026.
- Para un no residente no ciudadano: ese umbral está congelado en apenas 60.000 dólares desde 1976. En realidad se te concede un crédito fiscal unificado de 13.000 dólares, que equivale a una exención de solo 60.000. Esa cantidad no se ha actualizado con la inflación desde su creación, lo que ha ensanchado enormemente la base imponible.
En cuanto el valor de tus activos estadounidenses supera ese pequeño límite de 60.000 dólares, la agencia tributaria estadounidense (el IRS) puede gravar cada dólar adicional con tipos progresivos que llegan rápidamente al 40 %.
2. ¿Qué activos están «en riesgo»?
No todas las inversiones reciben el mismo trato. La regla se basa en el situs, la localización jurídica del activo.
| Clase de activo | Ejemplo | Situs | ¿Gravado por encima de 60.000 $? |
|---|---|---|---|
| Acciones estadounidenses | Apple Inc., Microsoft | Estadounidense | SÍ |
| Acciones extranjeras | Toyota, SAP, Inditex | No estadounidense | NO |
| ETF domiciliados en EE. UU. | VOO, SPY, QQQ | Estadounidense | SÍ |
| ETF domiciliados en Irlanda | VUSA, CSPX | No estadounidense | NO |
| Deuda pública estadounidense | T-Bills, T-Bonds | No estadounidense (exento) | NO |
| Efectivo en banco estadounidense | Cuenta corriente en Chase | No estadounidense (exento) | NO |
| Efectivo en bróker estadounidense | Saldo en Interactive Brokers | Estadounidense (riesgo alto) | SÍ |
| Inmuebles en EE. UU. | Apartamento en Miami | Estadounidense | SÍ |
| ADR de empresas extranjeras | Alibaba (BABA) | No estadounidense (por lo general) | NO |
Un detalle importante sobre las acciones estadounidenses cotizadas fuera de Estados Unidos: aunque algunas empresas coticen en otras divisas y en otros mercados —por ejemplo compañías estadounidenses cotizadas en euros en plazas europeas—, se considerarán siempre de situs estadounidense.
Sobre el efectivo depositado en tu bróker: en la práctica, el tratamiento del efectivo en determinados brókeres estadounidenses puede variar. Conviene preguntar a tu intermediario cómo se clasificarán esos fondos. Por prudencia, trátalo como un activo «en riesgo».
3. Ejemplos concretos: el peso de la geografía
El impacto de este impuesto depende mucho de que exista o no un convenio fiscal en materia sucesoria entre Estados Unidos y tu país de residencia.
3.1 La escala progresiva
El impuesto se calcula sobre el total de la base imponible antes de aplicar el crédito. La escala es progresiva: arranca en el 18 % y alcanza deprisa el tipo máximo.
| Tramo de valor imponible ($) | Tipo marginal | Impuesto del tramo | Impuesto acumulado |
|---|---|---|---|
| 0 – 10.000 | 18 % | 1.800 | 0 |
| 10.000 – 20.000 | 20 % | 2.000 | 1.800 |
| 20.000 – 40.000 | 22 % | 4.400 | 3.800 |
| 40.000 – 60.000 | 24 % | 4.800 | 8.200 |
| 60.000 – 80.000 | 26 % | 5.200 | 13.000 |
| 80.000 – 100.000 | 28 % | 5.600 | 18.200 |
| 100.000 – 150.000 | 30 % | 15.000 | 23.800 |
| 150.000 – 250.000 | 32 % | 32.000 | 38.800 |
| 250.000 – 500.000 | 34 % | 85.000 | 70.800 |
| 500.000 – 750.000 | 37 % | 92.500 | 155.800 |
| 750.000 – 1.000.000 | 39 % | 97.500 | 248.300 |
| > 1.000.000 | 40 % | 345.800 |
3.2 El mecanismo del crédito unificado de 13.000 dólares
El umbral de 60.000 dólares no es una deducción de la base imponible, sino el resultado de aplicar un crédito fiscal.
El impuesto teórico sobre los primeros 60.000 dólares es exactamente 13.000 (según la tabla: 1.800 + 2.000 + 4.400 + 4.800 = 13.000).
- La normativa concede a todos los NRNC un crédito de 13.000 dólares.
- Si la cartera vale 50.000 dólares, el impuesto teórico es de 10.600. El crédito de 13.000 lo anula por completo, sin que se genere devolución alguna.
- Si la cartera vale 100.000 dólares, el impuesto teórico es de 23.800. Tras restar el crédito de 13.000, el impuesto neto a pagar es de 10.800 dólares.
3.3 Ejemplo de cálculo: cartera de 250.000 dólares sin convenio
Imagina a un inversor residente en un país sin convenio sucesorio con Estados Unidos —y España es uno de ellos— que fallece con 250.000 dólares en acciones de Apple y en el ETF SPY.
- Valor bruto: 250.000 $
- Impuesto teórico:
- Sobre los primeros 150.000 $: 38.800 $
- Sobre los 100.000 $ siguientes (tipo del 32 %): 32.000 $
- Total: 70.800 $
- Menos el crédito unificado: −13.000 $
- Impuesto neto a pagar: 57.800 $
- Tipo efectivo: 23,12 %
Este cálculo demuestra la severidad del sistema: casi una cuarta parte del capital se la queda el IRS, sin contar los impuestos que puedan aplicarse en el país de residencia del fallecido. En España, además, habrá que liquidar el Impuesto sobre Sucesiones y Donaciones de la comunidad autónoma correspondiente.
3.4 Tipología de convenios: domicilio frente a situs
Estados Unidos tiene una red limitada de convenios en materia sucesoria, que se dividen en dos categorías:
- Convenios basados en el domicilio (modernos): conceden al país de domicilio el derecho principal a gravar, mientras Estados Unidos conserva el derecho sobre inmuebles y activos empresariales. Lo decisivo es que suelen incluir cláusulas de crédito proporcional.
Países: Francia, Reino Unido, Alemania, Canadá, Austria, Dinamarca, Países Bajos. - Convenios basados en el situs (antiguos): se limitan a definir dónde se grava cada clase de activo para evitar la doble imposición, pero por lo general no aumentan la exención básica.
Países: Irlanda, Sudáfrica, Australia, Japón, Finlandia, Bélgica, Grecia, Italia, Noruega. - Caso especial: Suiza, con un convenio de tipo «situs» excepcionalmente favorable, que funciona de forma parecida a los modernos.
⚠️ Y España, ¿dónde está? En ninguna de las dos listas. España no tiene convenio con Estados Unidos en materia de sucesiones ni de donaciones. Existe un convenio para evitar la doble imposición sobre la renta y el patrimonio, pero no cubre las herencias. Para un residente fiscal español, eso significa que se aplica el régimen más duro: el umbral de 60.000 dólares en toda su crudeza, sin crédito proporcional, sin ninguna atenuación.
Por eso este artículo es especialmente relevante si vives en España. Donde un residente francés o alemán suele acabar pagando cero, tú pagarás la factura completa.
3.5 El mecanismo del crédito proporcional
Es la herramienta más potente para los residentes de los países que sí tienen convenio moderno. En lugar de quedarse con el crédito fijo de 13.000 dólares, el convenio permite al inversor beneficiarse de la misma exención que un ciudadano estadounidense, pero prorrateada según el peso de sus activos estadounidenses en su patrimonio mundial.
La fórmula:
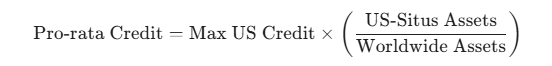
Nota de contexto para 2026: el crédito máximo estadounidense es el impuesto teórico sobre una exención de 15 millones de dólares. Según la escala progresiva, el impuesto sobre 15 millones ronda los 5.945.800 dólares (345.800 sobre el primer millón más un 40 % sobre los 14 millones restantes).
Caso práctico: inversor español frente a inversor francés
Los dos fallecen con la misma cartera estadounidense de 500.000 dólares.
Su patrimonio mundial total (vivienda, seguros, cuentas locales) es de 5.000.000 de dólares.
La proporción entre activos estadounidenses y patrimonio mundial es del 10 %.
- Caso A: residente en España (sin convenio)
- Impuesto teórico sobre 500.000 $: 155.800 $
- Crédito unificado (fijo): −13.000 $
- A pagar: 142.800 $, una pérdida seca para los herederos.
- Caso B: residente en Francia (convenio con cláusula de prorrateo)
- Impuesto teórico sobre 500.000 $: 155.800 $
- Cálculo del crédito proporcional:
- Crédito máximo estadounidense (sobre 15 M$): unos 5.945.800 $
- Proporción: 10 %
- Crédito disponible: 5.945.800 × 10 % = 594.580 $
- Comparación: como el crédito disponible (594.580 $) supera al impuesto debido (155.800 $):
- A pagar: 0 $
Conclusión importante: para los residentes de países con este tipo de convenio (Francia, Canadá, Reino Unido, Alemania), el impuesto sucesorio estadounidense suele reducirse a cero, siempre que el patrimonio mundial total no supere el umbral de exención estadounidense. Para un residente español, en cambio, no hay escapatoria por la vía del convenio: la única protección eficaz es estructural, y consiste en no tener activos de situs estadounidense.
Advertencia: incluso donde existe, aplicar ese crédito no es automático. Exige presentar una declaración completa ante el IRS (el formulario 706-NA) revelando el patrimonio mundial.
4. La «pesadilla» administrativa
Aunque no debas impuesto alguno, tus herederos se toparán con un obstáculo mayúsculo: en cuanto las entidades financieras estadounidenses (brókeres, bancos, agentes de transferencia) tienen noticia del fallecimiento del titular no residente, bloquean la cuenta de inmediato.
- No se puede dar ninguna orden de compra ni de venta.
- La cartera sigue expuesta a las oscilaciones del mercado. Si se produce un desplome durante el bloqueo, el valor de los activos puede hundirse, pero el impuesto se calculará sobre el valor a fecha del fallecimiento, históricamente más alto. Doble castigo.
- Durante ese bloqueo, los herederos no pueden vender para asegurar ganancias, ni reequilibrar la cartera, ni transferir fondos, ni siquiera en plena caída.
Un ejemplo: en marzo de 2020, durante el desplome del covid, tú eres una de las víctimas: tu cartera de 300.000 dólares pierde un 35 % en tres semanas. Pero tus herederos no pueden vender nada, porque las cuentas están bloqueadas a la espera de un certificado del IRS. Seis meses después, cuando por fin se tramita el formulario 706-NA, puede que el mercado haya rebotado… pero la factura fiscal sigue calculándose sobre el valor original a fecha del fallecimiento.
Para liberar los fondos, los herederos deben obtener del IRS un certificado de transferencia (formulario 5173). El procedimiento es largo, normalmente de seis a dieciocho meses, y exige presentar formularios complejos:
- Formulario 706-NA: obligatorio, es la declaración del impuesto sucesorio para no residentes.
- Formulario 8833: si procede, necesario cuando el albacea reclama los beneficios de un convenio.
Este proceso inmoviliza tu capital durante toda la tramitación administrativa.
5. Nuestras soluciones para invertir con tranquilidad
Hay formas sencillas de esquivar el problema sin renunciar al comportamiento de los mercados estadounidenses:
- Prioriza los ETF UCITS: es la solución definitiva. En lugar de comprar un ETF domiciliado en Estados Unidos (por ejemplo VOO, el Vanguard S&P 500 ETF), compra su versión domiciliada en Irlanda (por ejemplo VUSA, el Vanguard S&P 500 UCITS ETF). Replica el mismo índice pero queda fuera del alcance del IRS. Recuerda además que, como minorista residente en la Unión Europea, ni siquiera puedes comprar las versiones estadounidenses por el reglamento PRIIPs.
- Usa una envoltura: mantener tus valores a través de una sociedad extranjera o de un contrato de seguro de vida unit linked permite «blindar» a la persona física frente al IRS. El propietario legal es la sociedad o la aseguradora, no tú.
- Donación en vida: a diferencia de la herencia, las acciones estadounidenses donadas en vida por un no residente no están sujetas al impuesto estadounidense sobre donaciones. Ahora bien, la operación sí puede tener consecuencias fiscales en España, donde la donación tributa en el Impuesto sobre Sucesiones y Donaciones.
Caso práctico: Pablo, residente en España, tiene 80.000 € en acciones de Apple y Microsoft en su cuenta de valores. Al no existir convenio sucesorio entre España y Estados Unidos, no dispone de crédito proporcional. A su fallecimiento, el impuesto teórico sobre esos 80.000 dólares asciende a 18.200 $; restado el crédito fijo de 13.000 $, quedan 5.200 dólares a pagar al IRS. Sobre una cartera modesta, eso es ya un 6,5 % del capital evaporado, además del Impuesto sobre Sucesiones y Donaciones español. Y sus herederos tendrán igualmente la cuenta bloqueada entre seis y dieciocho meses mientras tramitan el formulario 706-NA.
La solución: Pablo cambia a un ETF UCITS sobre el MSCI USA o el S&P 500 domiciliado en Irlanda. Mantiene exactamente la misma exposición al mercado, pero sin papeleo estadounidense, sin impuesto sucesorio y sin riesgo de bloqueo de la cuenta.
Conclusión: asegurar tu legado estadounidense
La verdadera pregunta no es «¿debo invertir en Estados Unidos?», sino «¿a través de qué estructura jurídica y fiscal debo exponerme a ese mercado?».
La inversión directa en Estados Unidos es una trampa fiscal para los no residentes. Con un umbral de exención congelado en 60.000 dólares, frente a los 15 millones de un ciudadano estadounidense en 2026, el riesgo de un tipo del 40 % es real e inmediato.
E incluso con un convenio favorable, la burocracia estadounidense puede inmovilizar los activos durante más de un año, con una carga pesada para los herederos.
Los tres pilares de la protección
- Comprueba tu situación respecto a los convenios: si resides en España, no hay convenio sucesorio y se aplica el régimen íntegro. Si resides en otro país, averigua si tiene un convenio moderno (Francia, Alemania, Canadá) que permita una exención proporcional, un convenio de tipo situs (Italia, Grecia), mucho menos protector, o ningún convenio.
- Prioriza los ETF UCITS: usar fondos domiciliados en Europa, normalmente en Irlanda o Luxemburgo, elimina por completo el riesgo del impuesto sucesorio estadounidense.
- Planifica la transmisión: valora la donación en vida de los valores, a menudo exenta del impuesto estadounidense sobre donaciones, o la estructuración mediante una sociedad extranjera, teniendo siempre en cuenta la fiscalidad española.
En 2026, la brecha de trato entre estadounidenses e inversores extranjeros nunca ha sido tan amplia. Planificar ya no es una opción: es una necesidad para preservar el patrimonio familiar.
Aviso: este contenido se facilita estrictamente con fines informativos y educativos. No constituye asesoramiento de inversión ni asesoramiento fiscal o jurídico personalizado. Dado que las normas fiscales cambian y dependen de las circunstancias de cada inversor, se recomienda consultar a un profesional cualificado antes de tomar cualquier decisión patrimonial.