
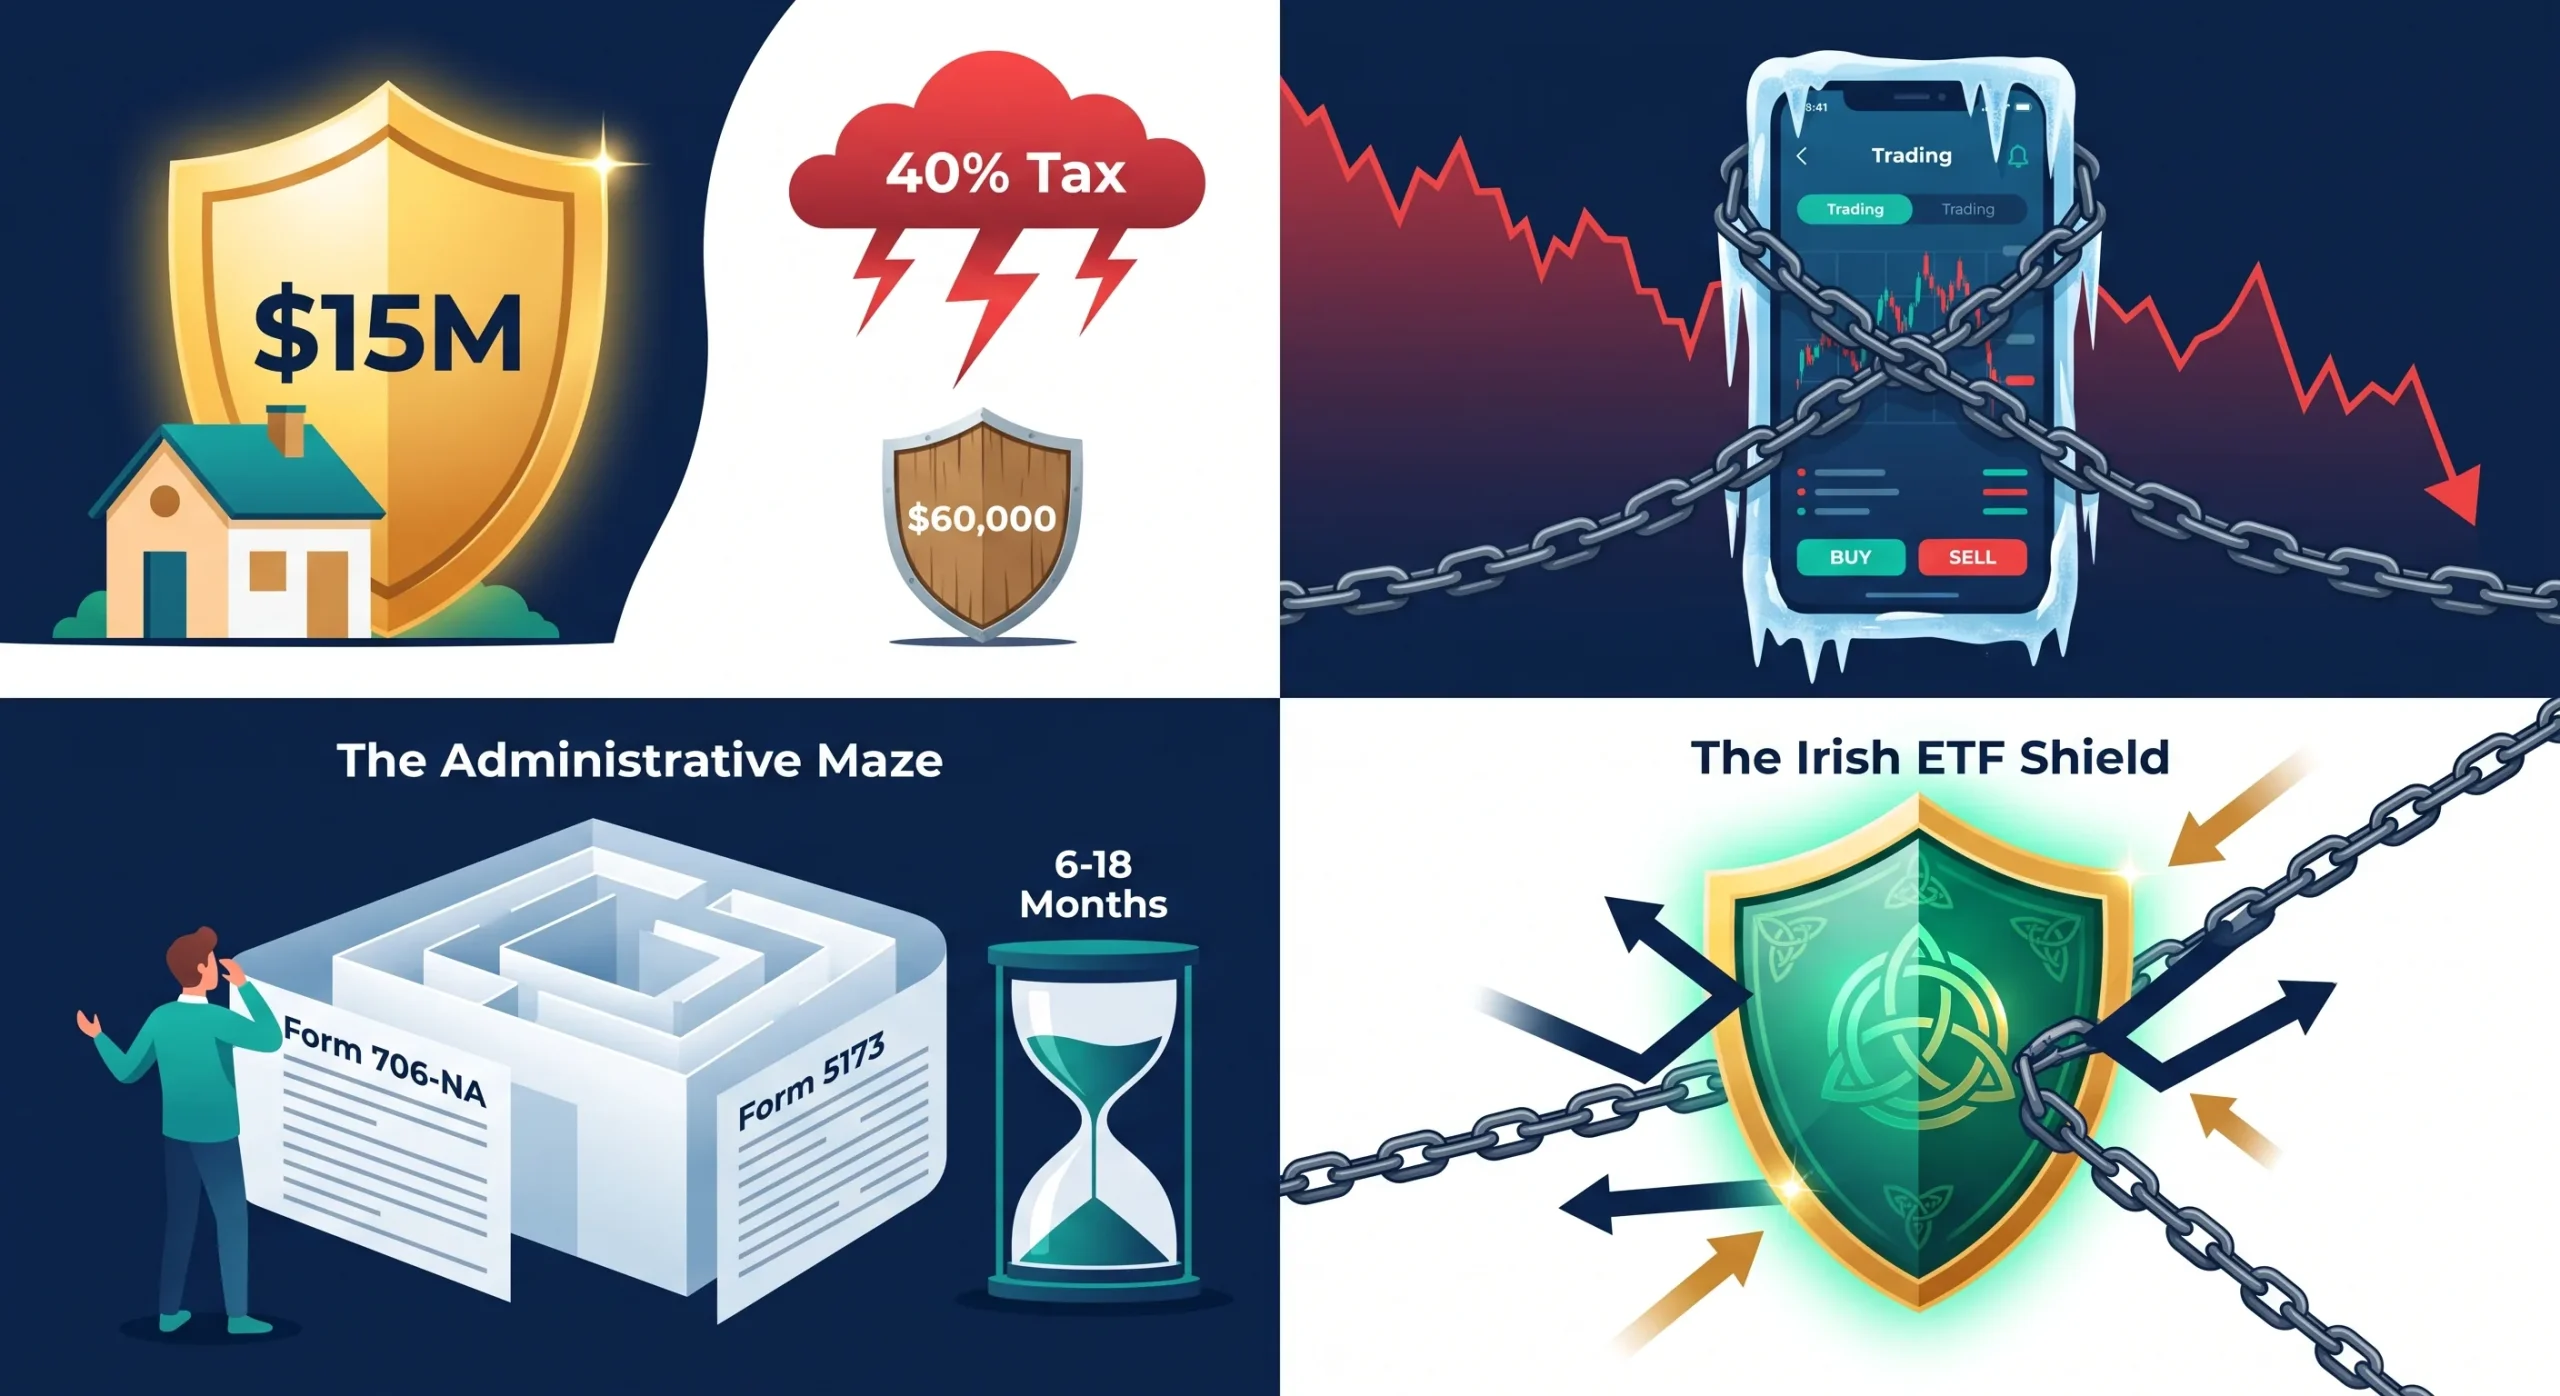
Stirbst du mit 250.000 € in Apple- und Microsoft-Aktien und lebst in einem Land ohne Nachlassabkommen mit den USA, erfahren deine Erben, dass sie 57.800 Dollar an die amerikanische Steuerbehörde schulden. Fast ein Viertel des Depots – selbst wenn du nie einen Fuß in die Vereinigten Staaten gesetzt hast. Willkommen bei der wenig bekannten Falle der US-Erbschaftsteuer.
In die großen Technologiewerte (Google, Apple, Meta, Amazon, Microsoft) oder in die wichtigsten US-Indizes zu investieren war nie einfacher. Ein paar Klicks bei deiner Bank, deinem Broker oder in einer App, und du bist Miteigentümer der erfolgreichsten Unternehmen der Welt.
Aber wusstest du, dass du dich mit dem direkten Halten dieser Papiere womöglich einer verheerenden US-Erbschaftsteuer aussetzt? Hinter der Einfachheit dieser Geschäfte steckt ein gewaltiges, verwickeltes Steuergebäude, vor Jahrzehnten entworfen, dessen Strafmechanismen eine schlecht vorbereitete Vermögensplanung zunichtemachen können.
Zu Beginn dieses Jahres 2026 lohnt es sich zu verstehen, wie du das Familienvermögen schützt. Sehen wir uns an, wie die Federal Estate Tax auf Anleger angewandt wird, die als „Non-Resident Non-Citizens“ (NRNC) gelten.
1. Der Schock der Zahlen: 60.000 Dollar gegen 15 Millionen
Für die Anleger, um die es in diesem Artikel geht:
- dauerhaft außerhalb der USA ansässig,
- ohne amerikanische Staatsbürgerschaft,
- ohne Green Card,
gilt eindeutig der Status Non-Resident Non-Citizen. Ein NRNC wird auf die zum Todeszeitpunkt in den USA belegenen Werte besteuert, die sogenannten US-situs assets.
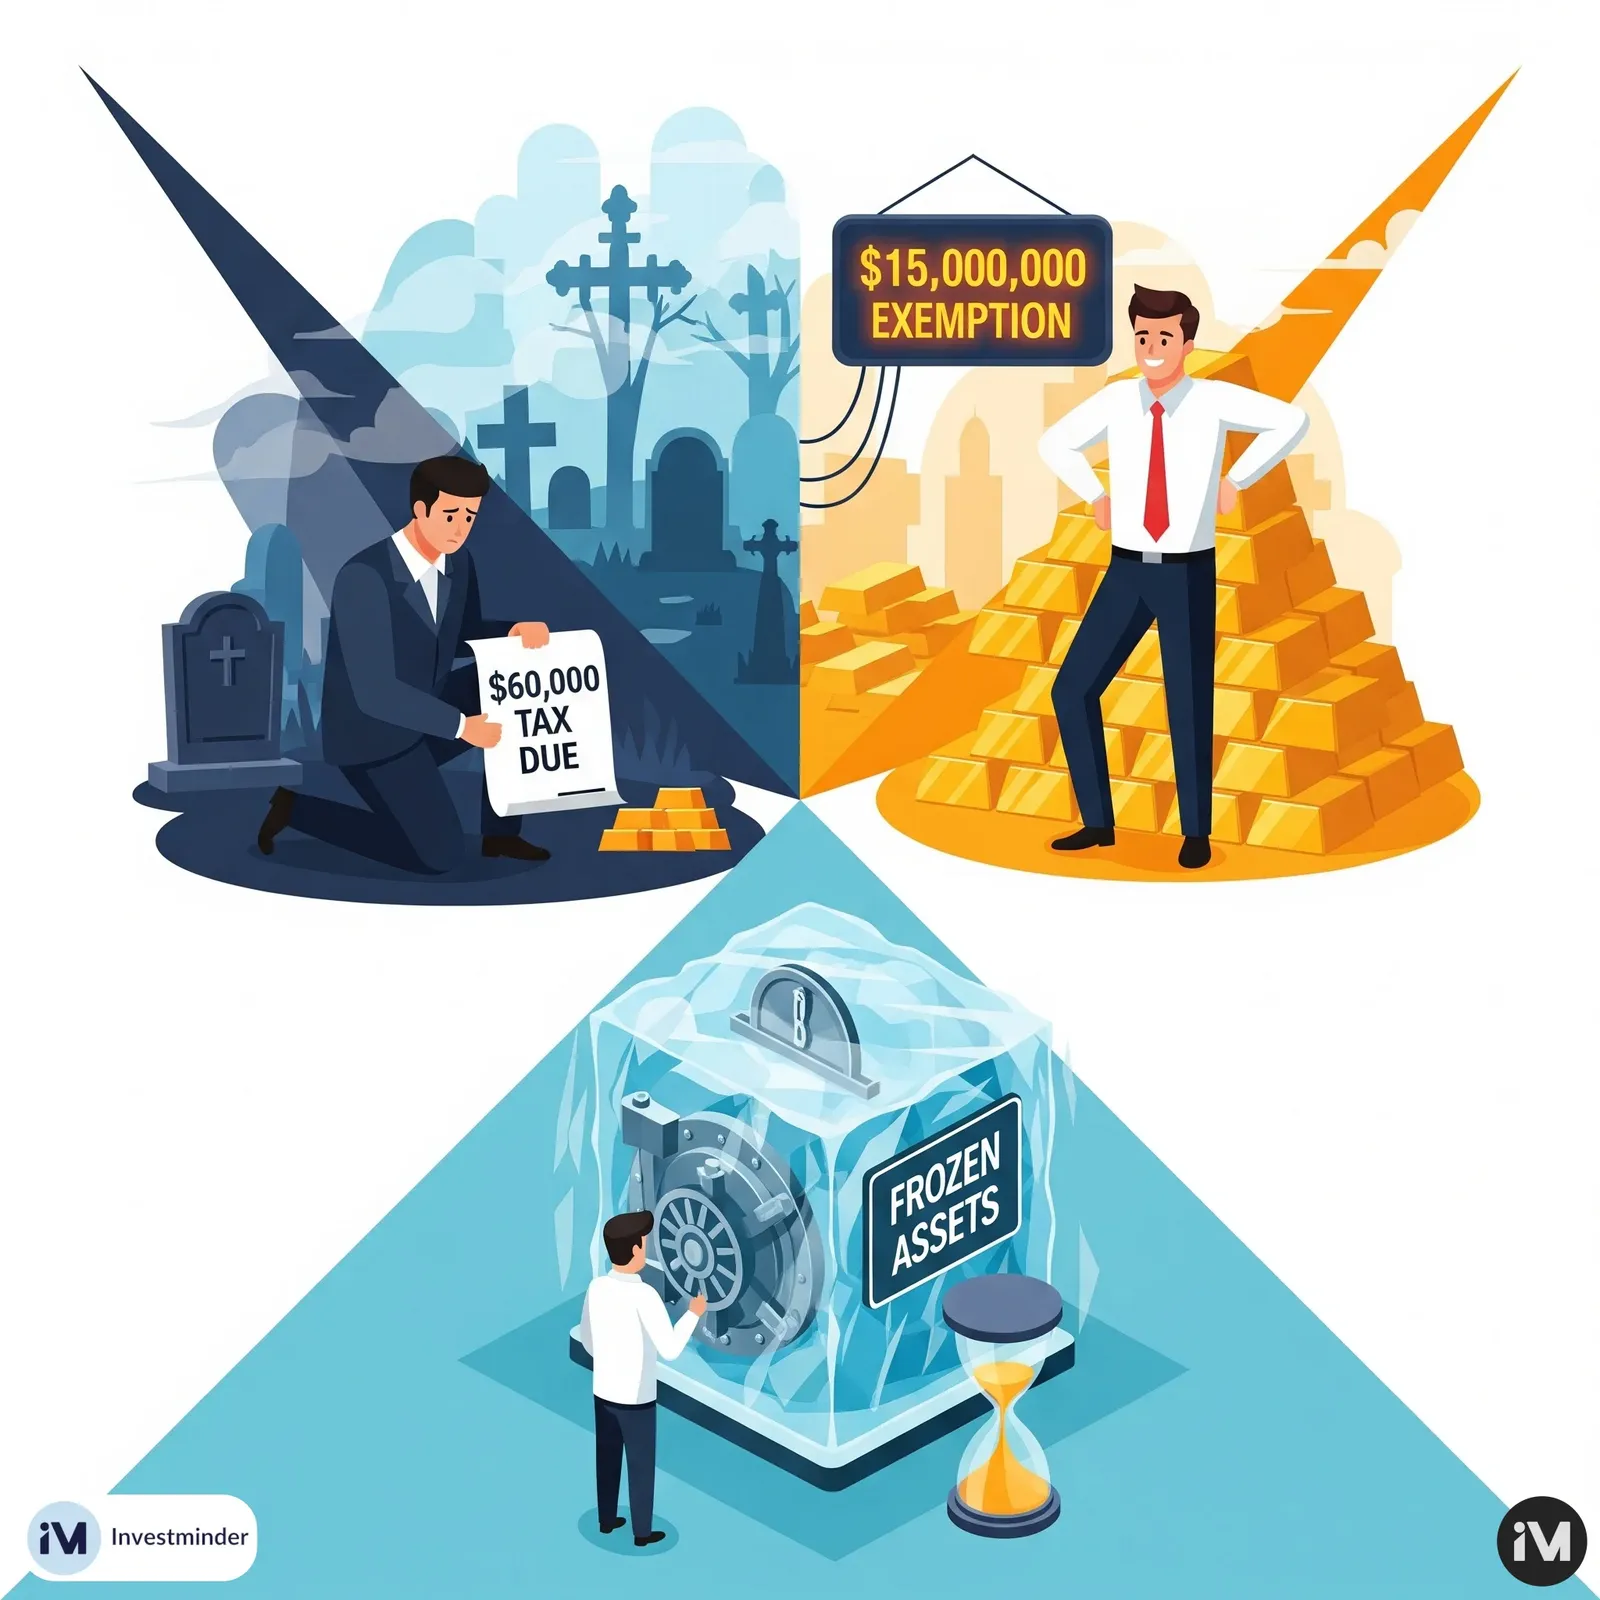
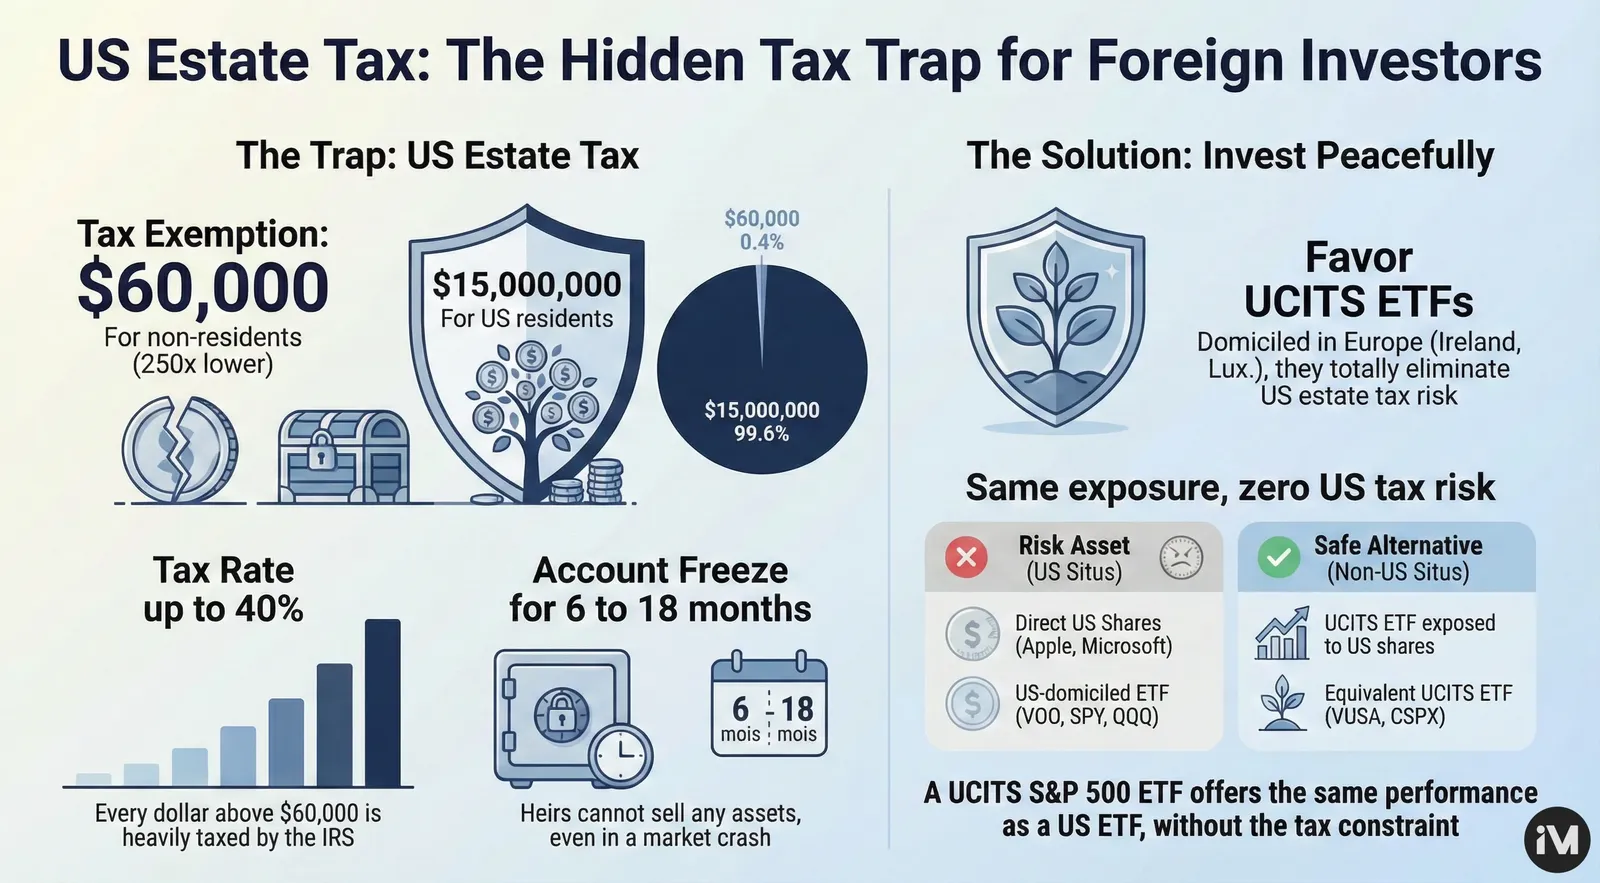
Das Problem liegt in einer eklatanten Ungleichheit. In den USA unterscheidet sich der Freibetrag – der Betrag, den du steuerfrei übertragen kannst – je nach Status radikal:
- Für in den USA Ansässige: Der Freibetrag ist 2026 auf 15 Millionen Dollar pro Person gestiegen.
- Für Non-Resident Non-Citizens: Diese Schwelle liegt seit 1976 unverändert bei lediglich 60.000 Dollar. Genau genommen wird dir ein vereinheitlichter Steuerkredit von 13.000 Dollar gewährt, was einem Freibetrag von nur 60.000 entspricht. Dieser Betrag wurde seit seiner Einführung nie an die Inflation angepasst, wodurch sich die Bemessungsgrundlage erheblich ausgeweitet hat.
Sobald der Wert deiner US-Werte diese kleine Grenze von 60.000 Dollar überschreitet, kann die amerikanische Steuerbehörde (der IRS) jeden weiteren Dollar mit progressiven Sätzen belasten, die rasch 40 % erreichen.
2. Welche Werte sind „gefährdet“?
Nicht alle Anlagen werden gleich behandelt. Maßgeblich ist der Situs, also der rechtliche Belegenheitsort.
| Anlageklasse | Beispiel | Situs | Steuerpflichtig über 60.000 $? |
|---|---|---|---|
| US-Aktien | Apple Inc., Microsoft | USA | JA |
| Ausländische Aktien | Toyota, SAP, LVMH | Nicht USA | NEIN |
| In den USA aufgelegte ETFs | VOO, SPY, QQQ | USA | JA |
| In Irland aufgelegte ETFs | VUSA, CSPX | Nicht USA | NEIN |
| US-Staatsanleihen | T-Bills, T-Bonds | Nicht USA (befreit) | NEIN |
| Guthaben bei US-Bank | Girokonto bei Chase | Nicht USA (befreit) | NEIN |
| Guthaben beim US-Broker | Verrechnungskonto bei Interactive Brokers | USA (hohes Risiko) | JA |
| Immobilien in den USA | Eigentumswohnung in Miami | USA | JA |
| ADRs ausländischer Firmen | Alibaba (BABA) | In der Regel nicht USA | NEIN |
Ein wichtiger Hinweis zu US-Aktien, die außerhalb der USA notieren: Auch wenn manche Unternehmen an anderen Börsen und in anderen Währungen gehandelt werden – etwa US-Konzerne, die in Euro an europäischen Plätzen notieren –, gelten sie immer als US-Situs.
Zum Guthaben bei deinem Broker: In der Praxis kann die Behandlung von Bargeldbeständen bei bestimmten US-Brokern unterschiedlich ausfallen. Frag bei deinem Anbieter nach, wie diese Mittel eingeordnet werden. Vorsichtshalber solltest du sie als „gefährdet“ behandeln.
3. Konkrete Beispiele: das Gewicht der Geografie
Wie stark diese Steuer trifft, hängt entscheidend davon ab, ob zwischen den USA und deinem Wohnsitzland ein Nachlassabkommen besteht.
3.1 Der progressive Tarif
Die Steuer wird auf die gesamte Bemessungsgrundlage berechnet, bevor der Kredit angerechnet wird. Der Tarif beginnt bei 18 % und erreicht schnell den Höchstsatz.
| Stufe des steuerpflichtigen Werts ($) | Grenzsatz | Steuer der Stufe | Kumulierte Steuer |
|---|---|---|---|
| 0 – 10.000 | 18 % | 1.800 | 0 |
| 10.000 – 20.000 | 20 % | 2.000 | 1.800 |
| 20.000 – 40.000 | 22 % | 4.400 | 3.800 |
| 40.000 – 60.000 | 24 % | 4.800 | 8.200 |
| 60.000 – 80.000 | 26 % | 5.200 | 13.000 |
| 80.000 – 100.000 | 28 % | 5.600 | 18.200 |
| 100.000 – 150.000 | 30 % | 15.000 | 23.800 |
| 150.000 – 250.000 | 32 % | 32.000 | 38.800 |
| 250.000 – 500.000 | 34 % | 85.000 | 70.800 |
| 500.000 – 750.000 | 37 % | 92.500 | 155.800 |
| 750.000 – 1.000.000 | 39 % | 97.500 | 248.300 |
| > 1.000.000 | 40 % | 345.800 |
3.2 Der vereinheitlichte Kredit von 13.000 Dollar
Die Schwelle von 60.000 Dollar ist kein Abzug von der Bemessungsgrundlage, sondern das Ergebnis eines angerechneten Steuerkredits.
Die rechnerische Steuer auf die ersten 60.000 Dollar beträgt genau 13.000 (laut Tabelle: 1.800 + 2.000 + 4.400 + 4.800 = 13.000).
- Das Steuerrecht gewährt allen NRNC einen Kredit von 13.000 Dollar.
- Ist das Depot 50.000 Dollar wert, beträgt die rechnerische Steuer 10.600. Der Kredit von 13.000 löscht sie vollständig, eine Erstattung gibt es nicht.
- Ist das Depot 100.000 Dollar wert, beträgt die rechnerische Steuer 23.800. Nach Abzug des Kredits bleiben 10.800 Dollar zu zahlen.
3.3 Rechenbeispiel: Depot über 250.000 Dollar ohne Abkommen
Nimm einen Anleger mit Wohnsitz in einem Land ohne Nachlassabkommen – etwa Spanien, Brasilien oder Singapur –, der mit 250.000 Dollar in Apple-Aktien und dem ETF SPY stirbt.
- Bruttowert: 250.000 $
- Rechnerische Steuer:
- Auf die ersten 150.000 $: 38.800 $
- Auf die nächsten 100.000 $ (Satz 32 %): 32.000 $
- Summe: 70.800 $
- Abzüglich vereinheitlichtem Kredit: −13.000 $
- Zu zahlen: 57.800 $
- Effektiver Satz: 23,12 %
Die Rechnung zeigt die Härte des Systems: Fast ein Viertel des Kapitals holt sich der IRS, noch ohne mögliche Steuern im Wohnsitzland des Verstorbenen.
3.4 Zwei Arten von Abkommen: Wohnsitz oder Belegenheit
Die USA unterhalten ein begrenztes Netz von Nachlassabkommen, das in zwei Kategorien zerfällt:
- Wohnsitzbasierte Abkommen (modern): Sie geben dem Wohnsitzstaat das vorrangige Besteuerungsrecht, während die USA das Recht auf Immobilien und Betriebsvermögen behalten. Entscheidend: Sie enthalten meist Klauseln über einen anteiligen Kredit.
Länder: Frankreich, Vereinigtes Königreich, Deutschland, Kanada, Österreich, Dänemark, Niederlande. - Belegenheitsbasierte Abkommen (alt): Sie legen lediglich fest, wo welche Anlageklasse besteuert wird, um Doppelbesteuerung zu vermeiden, erhöhen den Grundfreibetrag aber in der Regel nicht.
Länder: Irland, Südafrika, Australien, Japan, Finnland, Belgien, Griechenland, Italien, Norwegen. - Sonderfall: die Schweiz, mit einem Belegenheitsabkommen, das ungewöhnlich günstig ausfällt und ähnlich wirkt wie die modernen.
✅ Und Deutschland? Deutschland steht in der ersten Gruppe. Zwischen der Bundesrepublik und den USA besteht ein Doppelbesteuerungsabkommen für Nachlässe, Erbschaften und Schenkungen, das einen anteiligen Kredit vorsieht. Für dich als hier ansässige Anlegerin oder Anleger heißt das: Die eigentliche Steuer fällt in den allermeisten Fällen auf null. Die im nächsten Abschnitt beschriebene bürokratische Blockade deines Depots bleibt dir allerdings nicht erspart – und genau darin liegt für dich das eigentliche Problem.
3.5 So funktioniert der anteilige Kredit
Das ist das stärkste Werkzeug für Ansässige in Ländern mit modernem Abkommen, Deutschland eingeschlossen. Statt auf den festen Kredit von 13.000 Dollar beschränkt zu sein, erlaubt das Abkommen denselben Freibetrag wie für US-Bürger, allerdings anteilig nach dem Gewicht des US-Vermögens im Weltvermögen.
Die Formel:
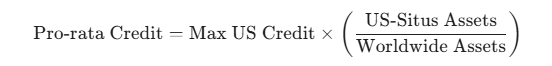
Einordnung für 2026: Der maximale US-Kredit ist die rechnerische Steuer auf einen Freibetrag von 15 Millionen Dollar. Nach dem progressiven Tarif liegt die Steuer auf 15 Millionen bei rund 5.945.800 Dollar (345.800 auf die erste Million plus 40 % auf die restlichen 14 Millionen).
Fallbeispiel: Anleger in Deutschland gegen Anleger in Singapur
Beide sterben mit demselben US-Depot über 500.000 Dollar.
Ihr gesamtes Weltvermögen (Immobilie, Versicherungen, Konten im Inland) beträgt 5.000.000 Dollar.
Das Verhältnis von US-Vermögen zu Weltvermögen liegt bei 10 %.
- Fall A: Wohnsitz Singapur (kein Abkommen)
- Rechnerische Steuer auf 500.000 $: 155.800 $
- Vereinheitlichter Kredit (fest): −13.000 $
- Zu zahlen: 142.800 $ – ein Totalverlust für die Erben.
- Fall B: Wohnsitz Deutschland (Abkommen mit anteiligem Kredit)
- Rechnerische Steuer auf 500.000 $: 155.800 $
- Berechnung des anteiligen Kredits:
- Maximaler US-Kredit (auf 15 Mio. $): rund 5.945.800 $
- Anteil: 10 %
- Verfügbarer Kredit: 5.945.800 × 10 % = 594.580 $
- Vergleich: Da der verfügbare Kredit (594.580 $) über der geschuldeten Steuer (155.800 $) liegt:
- Zu zahlen: 0 $
Wichtiger Schluss: Für Ansässige in Ländern mit einem solchen Abkommen – Deutschland, Frankreich, Kanada, Vereinigtes Königreich – sinkt die US-Erbschaftsteuer meist auf null, sofern das gesamte Weltvermögen den US-Freibetrag von 15 Millionen Dollar nicht übersteigt.
Achtung: Die Anrechnung dieses Kredits erfolgt nicht automatisch. Sie verlangt eine vollständige Steuererklärung in den USA (Formular 706-NA) unter Offenlegung des gesamten Weltvermögens. Wer also glaubt, dank des Abkommens nichts tun zu müssen, irrt: Ohne diese Erklärung gibt der IRS das Depot nicht frei.
4. Der bürokratische Albtraum
Selbst wenn du dank des Abkommens keine Steuer schuldest, stoßen deine Erben auf eine erhebliche Hürde: Sobald US-Finanzinstitute (Broker, Banken, Transferstellen) vom Tod eines nicht ansässigen Kontoinhabers erfahren, sperren sie das Konto sofort.
- Keine Kauf- oder Verkaufsorders sind möglich.
- Das Depot bleibt den Marktbewegungen ausgesetzt. Kommt es während der Sperre zu einem Crash, kann der Wert einbrechen – die Steuer wird aber auf den Wert zum Todeszeitpunkt berechnet, der historisch hoch sein kann. Eine doppelte Strafe.
- Während der Sperre können die Erben weder verkaufen, um Gewinne zu sichern, noch umschichten, noch Geld übertragen – nicht einmal im Crash.
Ein Beispiel: Im März 2020, während des Corona-Crashs, trifft es dich: Dein Depot über 300.000 Dollar verliert in drei Wochen 35 %. Deine Erben können jedoch nichts verkaufen, weil die Konten bis zur Vorlage einer IRS-Bescheinigung gesperrt sind. Sechs Monate später, wenn das Formular 706-NA endlich bearbeitet ist, hat sich der Markt vielleicht erholt … die Steuerrechnung bleibt aber auf dem ursprünglichen Wert zum Todeszeitpunkt berechnet.
Um die Mittel freizubekommen, brauchen die Erben vom IRS eine Transfer-Bescheinigung (Formular 5173). Das Verfahren ist langwierig, üblicherweise sechs bis achtzehn Monate, und verlangt aufwendige Formulare:
- Formular 706-NA: verpflichtend, die Nachlasssteuererklärung für Nichtansässige.
- Formular 8833: sofern einschlägig, nötig, wenn der Nachlassverwalter Abkommensvorteile geltend macht – für deutsche Erben also der Regelfall.
Dieser Ablauf legt dein Kapital für die gesamte Bearbeitungszeit still. Das ist für Anleger in Deutschland der eigentliche Kern des Problems: Die Steuer selbst trifft dich dank des Abkommens meist nicht, der Verwaltungsaufwand und die Sperre dagegen sehr wohl.
5. Unsere Lösungen für ruhiges Investieren
Es gibt einfache Wege, das Problem zu umgehen, ohne auf die Entwicklung der US-Märkte zu verzichten:
- Setz auf UCITS-ETFs: die beste Lösung. Statt einen in den USA aufgelegten ETF zu kaufen (etwa VOO, den Vanguard S&P 500 ETF), nimm die in Irland aufgelegte Variante (etwa VUSA, den Vanguard S&P 500 UCITS ETF). Sie bildet denselben Index ab, bleibt aber außerhalb der Reichweite des IRS. Übrigens: Als Privatanleger in der EU kannst du die US-Varianten wegen der PRIIPs-Verordnung ohnehin nicht kaufen.
- Nutz eine Hülle: Wer seine Papiere über eine ausländische Gesellschaft oder eine fondsgebundene Lebensversicherung hält, schirmt die natürliche Person gegenüber dem IRS ab. Eigentümer ist dann die Gesellschaft oder der Versicherer, nicht du.
- Schenkung zu Lebzeiten: Anders als im Erbfall unterliegen US-Aktien, die ein Nichtansässiger zu Lebzeiten verschenkt, nicht der US-Schenkungsteuer. In Deutschland kann der Vorgang allerdings Erbschaft- und Schenkungsteuer auslösen, weshalb sich der Blick auf die Freibeträge lohnt.
Fallbeispiel: Peter, wohnhaft in Deutschland, hält 80.000 € in Apple- und Microsoft-Aktien in seinem Depot. Sein gesamtes Weltvermögen beträgt 800.000 €, der US-Anteil also 10 %. Dank des deutsch-amerikanischen Abkommens steht ihm ein anteiliger Kredit zu: 10 % des US-Freibetrags von 15 Millionen Dollar, weit mehr als genug, um jede US-Steuer vollständig auszulöschen.
Der Haken: Bei seinem Tod wird das Depot trotzdem sechs bis achtzehn Monate gesperrt, während seine Erben das Formular 706-NA einreichen und dem IRS sein gesamtes Weltvermögen offenlegen. In dieser Zeit lässt sich nichts verkaufen, auch nicht bei einem Markteinbruch.
Die Lösung: Er wechselt zu einem UCITS-ETF auf den MSCI USA oder den S&P 500 mit Sitz in Irland. Er behält dieselbe Marktbeteiligung, aber ohne US-Papierkram, ohne Offenlegung seines Weltvermögens und ohne das Risiko einer Kontosperre.
Fazit: dein US-Vermögen absichern
Die eigentliche Frage lautet nicht „Soll ich in den USA investieren?“, sondern „Über welche rechtliche und steuerliche Struktur beteilige ich mich daran?“.
Die Direktanlage in den USA ist für Nichtansässige eine Steuerfalle. Bei einem Freibetrag, der seit 1976 bei 60.000 Dollar eingefroren ist – gegenüber 15 Millionen für US-Bürger im Jahr 2026 –, ist das Risiko eines Satzes von 40 % real und unmittelbar.
Und selbst mit einem günstigen Abkommen, wie es Deutschland hat, kann die amerikanische Bürokratie das Vermögen über ein Jahr lang blockieren und deinen Erben eine schwere Last auflegen.
Die drei Säulen des Schutzes
- Prüf dein Abkommen: Deutschland hat ein modernes Abkommen mit anteiligem Freibetrag, ebenso Frankreich und Kanada. Andere Länder haben nur ein Belegenheitsabkommen (Italien, Griechenland), das weit weniger schützt, oder gar keines – etwa Spanien. Wenn du überlegst, ins Ausland zu ziehen, ändert das deine Lage möglicherweise grundlegend.
- Setz auf UCITS-ETFs: Fonds mit Sitz in Europa, meist Irland oder Luxemburg, beseitigen das Risiko der US-Erbschaftsteuer vollständig – und ersparen deinen Erben die Sperre.
- Plane die Übergabe: Denk an Schenkungen zu Lebzeiten, die von der US-Schenkungsteuer oft ausgenommen sind, oder an eine Struktur über eine ausländische Gesellschaft, immer im Blick auf die deutsche Erbschaft- und Schenkungsteuer.
2026 war der Abstand in der Behandlung zwischen Amerikanern und ausländischen Anlegern nie größer. Planung ist keine Option mehr, sondern eine Notwendigkeit, um das Familienvermögen zu bewahren.
Hinweis: Diese Inhalte dienen ausschließlich der Information und Bildung. Sie stellen weder eine Anlageberatung noch eine persönliche Steuer- oder Rechtsberatung dar. Da sich Steuerregeln ändern und von den Umständen jedes Einzelnen abhängen, empfiehlt es sich, vor Vermögensentscheidungen eine qualifizierte Fachperson hinzuzuziehen.