
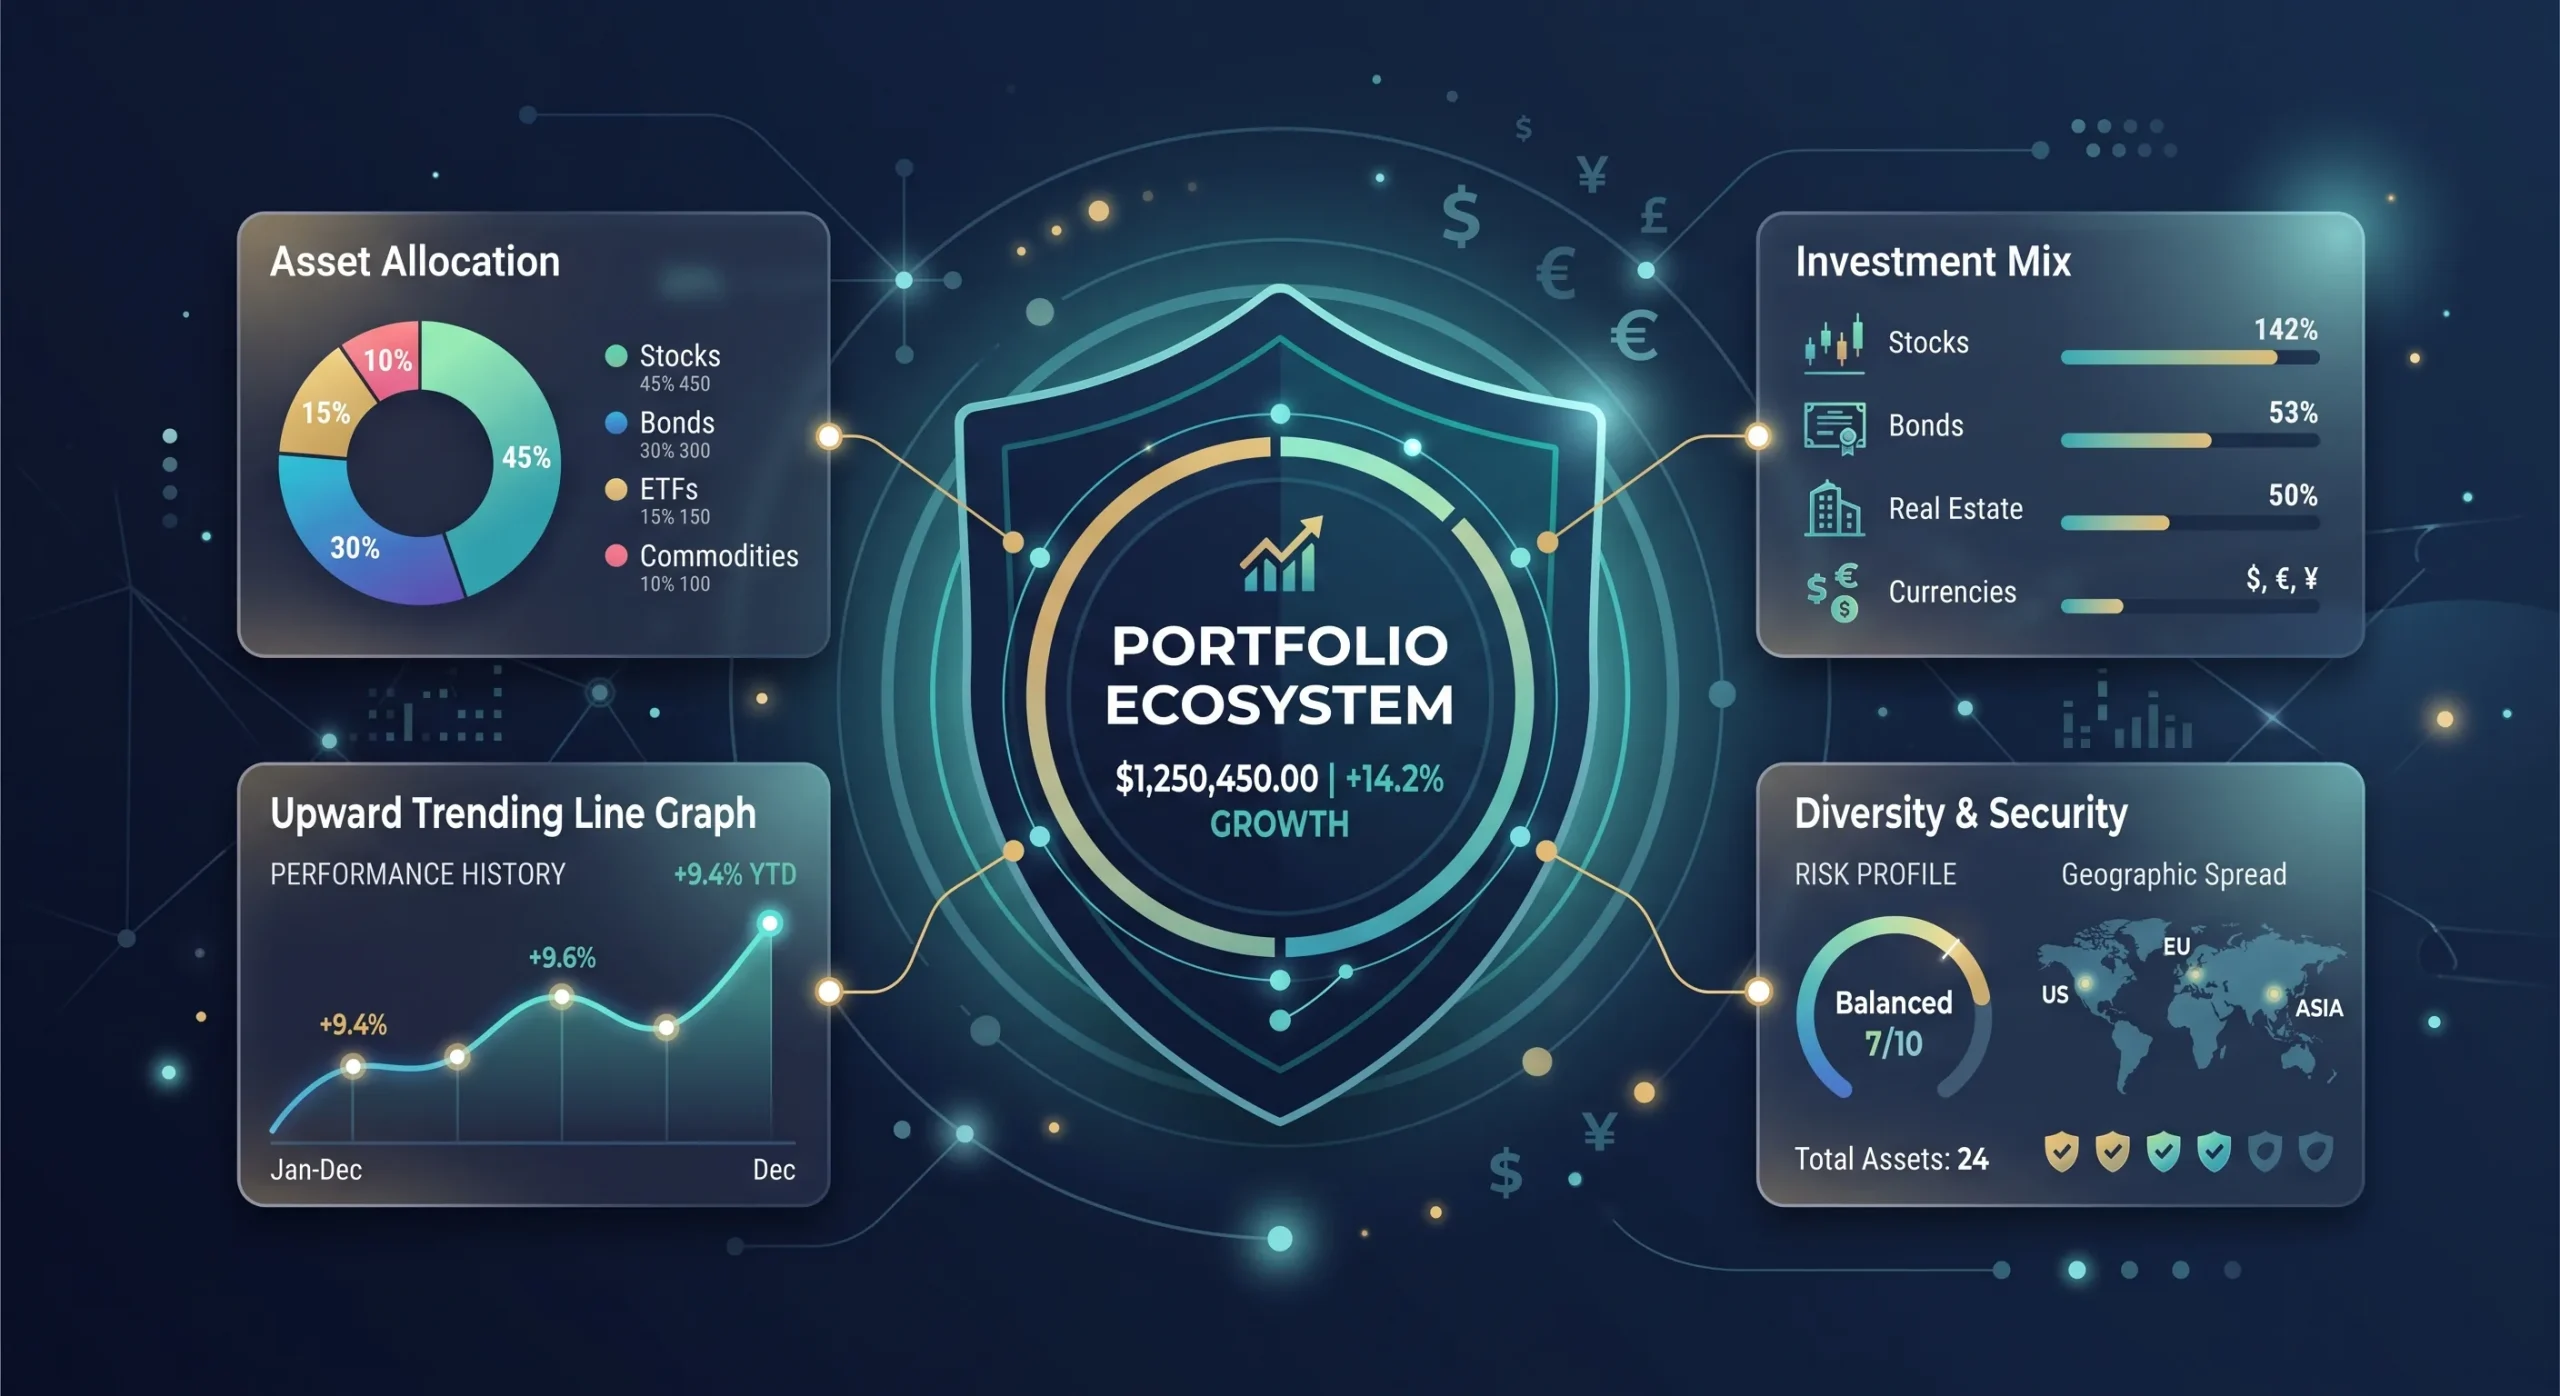
Investieren heißt, die Kontrolle über deine finanzielle Zukunft zu übernehmen. Im Zentrum steht dabei das Portfolio, ein unverzichtbares Werkzeug, um deine Anlagen zu ordnen und zu verfolgen.
Ob du gerade erst anfängst oder seit Jahren dabei bist: Zu wissen, wie du ein Portfolio aufbaust, führst und verbesserst, ist entscheidend für dein Ergebnis und für das Erreichen deiner finanziellen Ziele.
Dieser Artikel führt dich Schritt für Schritt dorthin, dass dein Portfolio zum Hebel für deinen Erfolg wird.
Was ist ein Portfolio?
Ein Portfolio umfasst sämtliche Finanzwerte, die ein Anleger hält. Dazu können Aktien, Anleihen, Fonds (ETFs, aktive oder indexnahe Fonds), Derivate, Devisen oder Kryptowährungen gehören.
Dein Portfolio spiegelt deine Ziele wider (Ruhestand, Immobilienkauf …), deinen Anlagehorizont und deine Risikobereitschaft. Es macht deine Entscheidungen sichtbar und dient als Barometer für die Leistung deiner Strategie. Sein Zweck: deine Anlagen streuen, um Risiken zu senken, ohne auf Rendite zu verzichten.
Diversifikation ist eines der Grundprinzipien der Portfolioführung. Verteilst du deine Anlagen über verschiedene Anlageklassen, Regionen und Zeithorizonte, senkst du das Gesamtrisiko und hältst das Renditepotenzial offen. So dämpfst du den Einfluss, den ein einzelner schwacher Wert auf das Ganze haben könnte.
Wie und wo du eines eröffnest
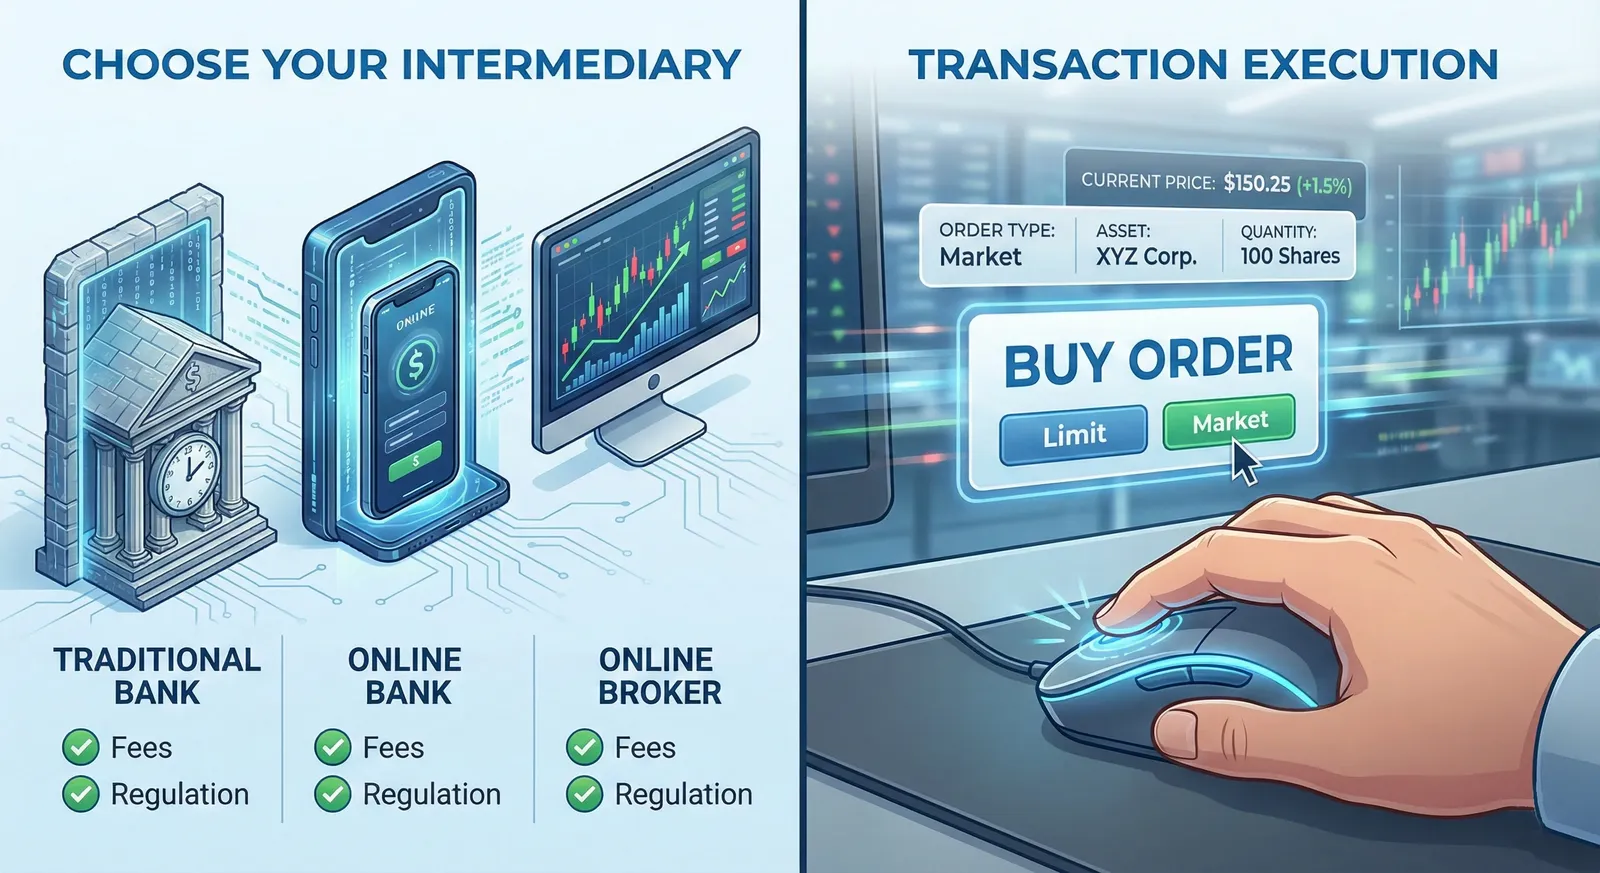
Ein Portfolio aufzubauen setzt voraus, dass du ein Wertpapierdepot bei einem Broker, einer Bank oder einem Finanzinstitut eröffnest, das als Vermittler für Kauf und Verkauf auftritt. Jede Variante hat Vorzüge und Grenzen.
Klassische Filialbanken sind für Einsteiger oft die erste Wahl. Sie bieten räumliche Nähe und die persönliche Begleitung durch einen Berater. Das passt, wenn dir Sicherheit wichtig ist und du fachlichen Rat schätzt. Dafür liegen die Gebühren meist höher als bei anderen Anbietern, und die Empfehlung kann zu hauseigenen Produkten tendieren, selbst wenn es gleichwertige Alternativen mit besserer Entwicklung gibt.
Direktbanken sind eine interessante Alternative: Sie verbinden die Leistungen einer Bank mit niedrigeren Gebühren und einer modernen digitalen Oberfläche. Ihre Analyse- und Verwaltungswerkzeuge sind oft ausgereifter als die der Filialhäuser.
Online-Broker gewinnen dank wettbewerbsfähiger Gebühren und eines breiten Angebots an Finanzinstrumenten immer mehr Anleger. Sie richten sich vor allem an Selbstentscheider, die die volle Kontrolle über ihre Anlageentscheidungen behalten wollen. Die Qualität von Oberflächen und Werkzeugen unterscheidet sich dabei erheblich.
Neobroker und auf Geldanlage spezialisierte Fintechs legen zu, besonders bei jüngeren Anlegern – etwa mit Robo-Advisors für die delegierte Verwaltung. Sie punkten mit technischem Ansatz und besonders aufgeräumten Oberflächen.
So gehst du beim Aufbau vor:
- Ziele festlegen: Worum geht es dir? Für ein kurzfristiges Vorhaben sparen oder langfristig anlegen? Davon hängt alles Weitere ab.
- Passenden Anbieter wählen (Broker oder Bank).
- Depot eröffnen: persönliche Daten angeben, Identität nachweisen, erste Einzahlung vornehmen.
- Produktart wählen: in Deutschland ein normales Wertpapierdepot für die laufende Anlage, dazu gegebenenfalls steuerlich geförderte Altersvorsorgeprodukte wie Riester, Rürup oder die betriebliche Altersvorsorge, wenn dein Ziel der Ruhestand ist. Was sinnvoll ist, hängt von deiner Steuersituation und deinen Plänen ab.
Broker vergleichen: worauf es ankommt
Broker sind nicht gleich Broker. Die Wahl wirkt sich unmittelbar auf dein Anlageergebnis aus. Mehrere Kriterien verdienen dabei besondere Aufmerksamkeit.
Regulierung und Sicherheit stehen an erster Stelle. Ein seriöser Anbieter muss von einer anerkannten Aufsicht zugelassen sein: der BaFin in Deutschland, der ESMA auf europäischer Ebene. Diese Aufsicht sichert strenge Vorgaben zum Schutz der Kundengelder und zur Trennung der Vermögenswerte. In Deutschland gelten deine Wertpapiere als Sondervermögen und fallen nicht in die Insolvenzmasse. Für Forderungen aus Wertpapiergeschäften greift zusätzlich die gesetzliche Anlegerentschädigung mit 90 %, höchstens jedoch 20.000 €; Guthaben auf dem Verrechnungskonto sind über die Einlagensicherung bis 100.000 € geschützt.
Oberfläche und Nutzererlebnis entscheiden darüber, wie angenehm die Verwaltung im Alltag ist. Eine übersichtliche, schnelle Plattform mit Werkzeugen zur technischen Analyse erleichtert vieles – auch wenn für den Führungsteil Investminder.com da ist. Ebenso zählen Qualität, Erreichbarkeit und Reaktionszeit des Kundendienstes, gerade wenn technisch etwas hakt.
Die technische Stabilität ist besonders für aktive Anleger entscheidend. Häufige Ausfälle oder Fehler können echtes Geld kosten, vor allem in Phasen starker Marktbewegungen.
Angebot an handelbaren Werten
Nicht jeder Broker öffnet dieselben Märkte.
Wie breit das Angebot an Finanzinstrumenten ist, entscheidet unmittelbar über deine Möglichkeiten zur Streuung und Feinjustierung. Achte darauf, dass dein Broker alle Anlageklassen abdeckt, die deine Strategie braucht.
Aktien bilden bei jedem Broker den Kern. Die regionale Abdeckung unterscheidet sich stark: Manche konzentrieren sich auf den Heimatmarkt, andere öffnen tausende Werte an den großen Börsen weltweit. Auch der Zugang zu Schwellenländern kann ein Unterscheidungsmerkmal sein, wenn du geografisch streuen willst.
ETFs sind wegen ihrer Einfachheit und der niedrigen Kosten populär geworden. Ein guter Broker bietet eine breite Palette über verschiedene Anlageklassen, Regionen und Strategien. Manche vereinbaren Partnerschaften mit Anbietern und ermöglichen den Handel einer Auswahl von Fonds ohne Ordergebühr.
Anleihen, ob von Staaten oder Unternehmen, sind eine wichtige Anlageklasse, wenn du regelmäßige Erträge suchst oder die Schwankung deines Portfolios dämpfen willst. Zugang zu einem breiten Rentenmarkt ist ein klarer Vorteil.
Derivate (Optionen, Futures, CFDs) richten sich an erfahrene Anleger, die anspruchsvolle Absicherungs- oder Spekulationsstrategien umsetzen wollen. Sie verlangen besonderes Fachwissen und bergen hohe Risiken.
Gebühren
Gebühren knabbern an deiner Rendite.
Die Kostenstruktur eines Brokers wirkt direkt auf die Rentabilität deiner Anlagen, besonders wenn du häufig handelst oder mit kleinem Kapital startest. Es lohnt sich, alle Posten genau zu kennen.
Ordergebühren fallen bei jedem Kauf und Verkauf an und sind der sichtbarste, oft größte Posten. Sie werden unterschiedlich berechnet: fester Betrag je Order, Prozentsatz vom Volumen oder eine Kombination mit Mindest- und Höchstbeträgen. Manche Anbieter staffeln nach Handelsvolumen oder verwaltetem Vermögen.
Neobroker haben den Markt deutlich unter Druck gesetzt: Mehrere europäische Plattformen handeln Aktien und ETFs inzwischen ohne oder fast ohne Ordergebühr, verlangen dafür aber teils bei anderen Produkten oder für den Zugang zu bestimmten Handelsplätzen.
Depotgebühren fallen für die Verwahrung deiner Wertpapiere an und sind laufende Kosten, die du einplanen solltest. Sie können pauschal sein, sich am Vermögen bemessen oder unter bestimmten Bedingungen entfallen, etwa ab einer Mindestanlage oder einer Zahl von Transaktionen pro Monat.
Umtauschgebühren entstehen, wenn du in Märkte oder Währungen außerhalb der Kontowährung investierst. Sie werden häufig übersehen und fallen bei international gestreuten Portfolios spürbar ins Gewicht.
Dazu kommen Nebenkosten: Entgelte für bestimmte Wertpapiere, Depotüberträge, Inaktivität, Auszahlungen oder Zusatzleistungen wie Research, Beratung und erweiterte Werkzeuge. Ein aufmerksamer Blick ins Preis- und Leistungsverzeichnis erspart böse Überraschungen.
Wer viel handelt, achtet vor allem auf niedrige Ordergebühren; wer langfristig anlegt, zahlt womöglich etwas mehr für besseren Service oder eine angenehmere Plattform.
Orders aufgeben
Steht das Depot, geht es ans Kaufen und Verkaufen. Das ist der zentrale Vorgang der Portfolioführung. Wer die Orderarten beherrscht und weiß, wann welche passt, verbessert Ausführung und Gesamtergebnis spürbar.
Tipp: Probier die Orderarten zuerst in einem Demokonto aus.
Market-Orders
Eine Market-Order wird sofort zum aktuellen Kurs ausgeführt. Sie eignet sich für sehr liquide Werte, also solche mit hohem Handelsvolumen – aber Vorsicht bei plötzlichen Kursbewegungen.
Sie ist die einfachste Anweisung: jetzt kaufen oder verkaufen, zum besten verfügbaren Kurs. Die Ausführung ist damit sicher, der Preis nicht. Er kann von dem abweichen, den du beim Bestätigen gesehen hast, besonders in volatilen oder engen Märkten.
Für Geschäfte in liquiden Werten, bei denen Geschwindigkeit wichtiger ist als der letzte Cent, ist sie ideal. Ebenso in dringenden Situationen oder wenn du eine schnelle Kursbewegung erwartest.
Bei marktengen Werten oder außerhalb der Handelszeiten kann sie dagegen zu ungünstigen Ausführungen führen. Zur Börseneröffnung, einer Phase erhöhter Schwankung, ist besondere Vorsicht angebracht.
Limit-Orders
Mit einer Limit-Order legst du einen Höchstpreis für den Kauf oder einen Mindestpreis für den Verkauf fest. Ausgeführt wird nur, wenn der Markt dieses Niveau erreicht. Du kannst etwa ein Kauflimit von 50 € auf eine Aktie setzen, die gerade bei 55 € notiert.
Das gibt dir genaue Kontrolle über den Ausführungskurs, garantiert aber nicht, dass das Geschäft zustande kommt, falls der Kurs dein Limit nicht erreicht.
Besonders nützlich ist das beim Feinjustieren von Ein- und Ausstiegen, gerade bei langfristigen Strategien, wo wenige Cent bei großen Stückzahlen erhebliche Beträge ausmachen. Zugleich lässt sich die Verwaltung damit teilweise automatisieren, etwa für Gewinnmitnahmen oder Verlustbegrenzungen.
Die Gültigkeitsdauer ist ein wichtiger Parameter. Üblich sind „gültig bis auf Widerruf“, Tagesgültigkeit oder ein fester Zeitraum. Wer seine offenen Orders regelmäßig durchsieht, nutzt Marktchancen besser.
Weitere Orderarten
Bedingte Orders eröffnen fortgeschrittene Möglichkeiten der automatisierten Verwaltung.
Stop-Orders (Stop-Loss) lösen eine Market- oder Limit-Order aus, sobald der Kurs eine festgelegte Schwelle erreicht. Damit begrenzt du Verluste oder sicherst Gewinne.
Trailing-Stop-Orders ziehen die Auslöseschwelle automatisch nach, wenn sich der Kurs zu deinen Gunsten bewegt. So lässt du Gewinne laufen und bist trotzdem gegen eine Trendwende abgesichert.
Dein Portfolio beim Broker verfolgen
Regelmäßige Kontrolle gehört zu einer gelungenen Verwaltung. Moderne Plattformen bieten dafür ausgereifte Auswertungs- und Berichtsfunktionen.
Übersichtsseiten zeigen den Gesamtwert in Echtzeit, die Aufteilung nach Anlageklassen und die Entwicklung der Wertentwicklung. Analysewerkzeuge geben detaillierte Einblicke in den historischen Verlauf.
Automatische Berichte erzeugen regelmäßige, ausführliche Zusammenfassungen. Sie helfen dir beim Verfolgen deiner Strategie und im Gespräch mit Beratern oder deinem Steuerberater.
Deine verlässliche Quelle für die Steuer
Die steuerliche Seite ist für Privatanleger ein wichtiges Thema. Dein Broker ist dabei die zentrale Informationsquelle für die Steuererklärung und für die Optimierung deiner Steuerlast.
Die Jahressteuerbescheinigung ist das maßgebliche Dokument, das dir deutsche Broker und Banken jährlich ausstellen. Sie fasst die steuerpflichtigen Erträge zusammen (Dividenden, Zinsen, realisierte Kursgewinne) sowie die einbehaltene Abgeltungsteuer, den Solidaritätszuschlag und gegebenenfalls die Kirchensteuer. Wie zuverlässig und vollständig sie ist, hängt unmittelbar von der Systemqualität deines Anbieters ab.
Bei einem deutschen Broker wird die Steuer direkt an der Quelle einbehalten und abgeführt. Achte darauf, deinen Freistellungsauftrag zu erteilen und sinnvoll auf deine Depots zu verteilen, damit der Sparer-Pauschbetrag tatsächlich genutzt wird.
Die Ermittlung von Gewinnen und Verlusten verlangt Aufmerksamkeit, vor allem bei mehreren Käufen desselben Werts. In Deutschland gilt gesetzlich das FIFO-Prinzip: Als zuerst verkauft gelten die zuerst gekauften Stücke.
Verluste werden in getrennten Verlustverrechnungstöpfen geführt, wobei Verluste aus Aktienverkäufen nur mit Gewinnen aus Aktienverkäufen verrechnet werden dürfen. Führst du Depots bei mehreren Anbietern, brauchst du für eine übergreifende Verrechnung eine Verlustbescheinigung, die du bis Mitte Dezember beantragen musst.
Bei einem ausländischen Broker liegt die Verantwortung vollständig bei dir: Es wird keine deutsche Abgeltungsteuer einbehalten, und du erklärst deine Kapitalerträge selbst in der Anlage KAP. Achte außerdem auf Doppelbesteuerungsabkommen und die Anrechnung ausländischer Quellensteuer, damit dieselben Dividenden nicht zweimal besteuert werden.
Deinen Broker mit Investminder.com verbinden
Die Anbindung deines Brokers an Investminder.com eröffnet neue Möglichkeiten für Auswertung und Feinjustierung. Sie führt Daten aus mehreren Quellen zusammen und liefert dir einen konsolidierten Blick auf dein Finanzvermögen.
Die automatische Synchronisierung beseitigt das Risiko von Eingabefehlern und hält die Informationen stets aktuell. So bleibt mehr Zeit für Analyse und Entscheidung statt für das Sammeln und Aufbereiten von Daten.
Die Auswertungswerkzeuge von Investminder.com ergänzen die Funktionen deines Brokers. Die Zusammenführung mehrerer Depots gibt dir den Gesamtblick auf dein Vermögen und erlaubt es, die Aufteilung über alle Konten hinweg auszurichten.
Datensicherheit ist bei solchen Anbindungen selbstverständlich ein zentrales Anliegen. Investminder.com hält die höchsten Sicherheitsstandards ein und nutzt verschlüsselte Verbindungen, um die Vertraulichkeit deiner Finanzdaten zu wahren.
Zum Verbinden folgst du einfach den Hinweisen auf Investminder.com. Investminder wird damit zu deinem Kopiloten und hilft dir, den Kurs deines Portfolios im Abgleich mit deiner festgelegten Strategie zu verfolgen.
Fazit
Dein Portfolio ist weit mehr als eine Ansammlung von Werten: Es ist das Abbild deiner Anlagestrategie. Indem du einen passenden Broker wählst, die Orderarten verstehst und deine Entwicklung mit Werkzeugen wie Investminder.com verfolgst, nimmst du deine finanzielle Zukunft selbst in die Hand. Bereit loszulegen? Eröffne ein Depot bei einem regulierten Anbieter und bau dein Portfolio ab heute mit Investminder.com auf.