
Mehr als nur Streuung: Korrelation verstehen und ein krisenfestes Portfolio bauen
Den Spruch kennt jeder: nicht alle Eier in einen Korb. Diese Alltagsweisheit ist das Fundament klassischer Streuung. Aber was, wenn alle deine Körbe gleichzeitig fallen?
Die Frage ist nicht theoretisch. 2008, in der globalen Finanzkrise, erlebten Anleger den gleichzeitigen Einbruch mehrerer Anlageklassen. Zuletzt 2022 zeigte sich ein ebenso beunruhigendes Bild: Aktien und Anleihen gaben zusammen nach und sprengten damit eine historische Beziehung, auf der jahrzehntelang ganze Allokationsstrategien ruhten.
Diese Ereignisse zeigen, dass viele verschiedene Werte zu halten nicht zwingend echten Schutz bedeutet. Die eigentliche Frage lautet daher anders: Woran misst man, ob zwei Werte wirklich streuen? Die Antwort liegt in einem feineren, aber grundlegenden Begriff – der Korrelation. Wer sie versteht und nutzt, baut wirklich widerstandsfähige Portfolios, die Finanzstürme ohne bleibenden Schaden überstehen.
Dieser Artikel führt dich durch die Mechanik der Korrelation und zeigt, wie du dieses Wissen in einen strategischen Vorteil für dein Vermögen verwandelst.
Was ist Korrelation? Die Grundlage kluger Streuung
Die Korrelation ist ein statistisches Maß für den Zusammenhang zwischen den Bewegungen zweier Finanzwerte. Sie sagt dir, ob sich diese Werte eher gemeinsam bewegen, gegenläufig oder völlig unabhängig voneinander. Ausgedrückt wird sie als Koeffizient zwischen −1 und +1, wobei jeder Wert eine eigene Dynamik beschreibt.
Positive Korrelation: wenn Werte im Konvoi fahren
Bei positiver Korrelation bewegen sich zwei Werte tendenziell in dieselbe Richtung. Je näher der Koeffizient an +1 liegt, desto stärker dieser Gleichlauf.
Sieh dir die Kurse von Microsoft und Apple an: Diese beiden Technologieriesen nehmen meist ähnliche Wege. Floriert die Branche wegen hoher Nachfrage nach Innovation, profitieren beide. Umgekehrt trifft ein Zinsanstieg, der Wachstumswerte belastet, ihre Bewertungen gleichzeitig.
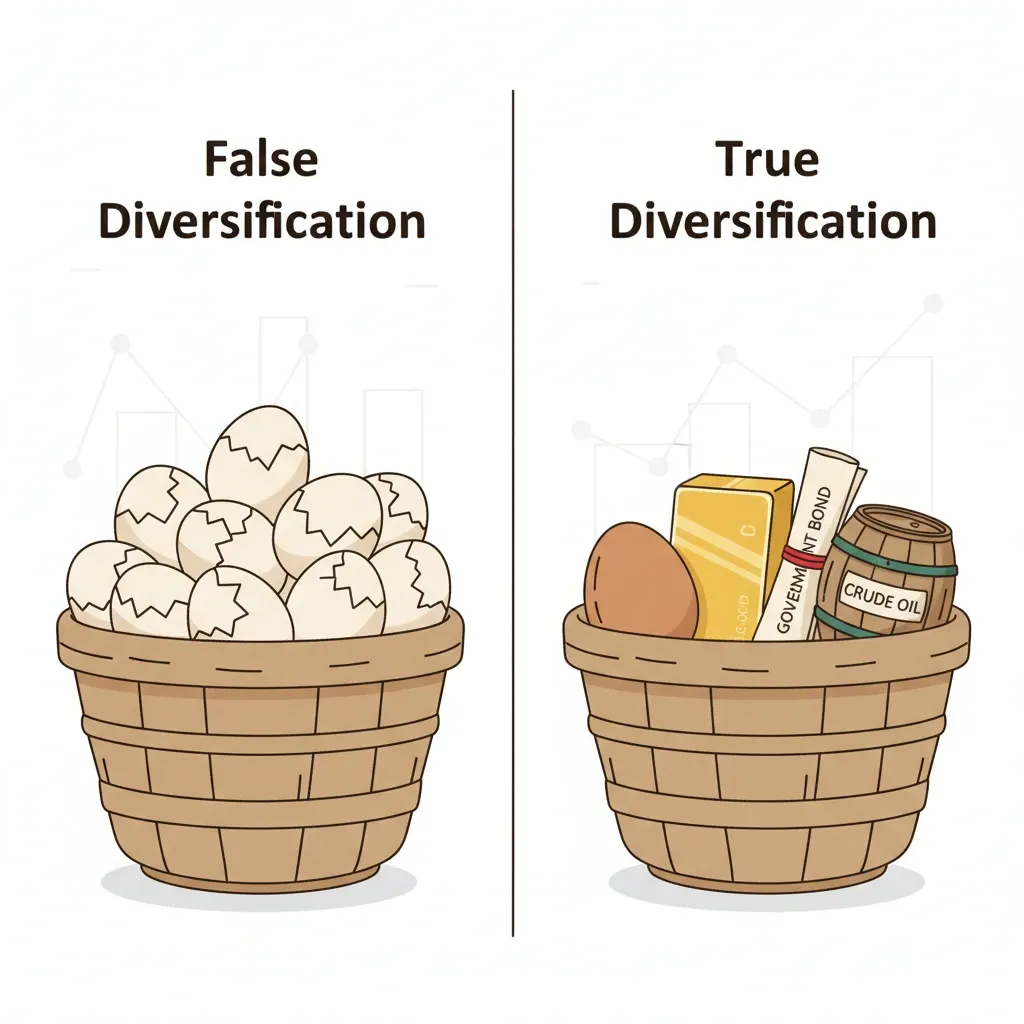
Dieselbe Dynamik zeigt sich bei Airbus und Boeing in der Luftfahrt. Solche Paare im Depot zu halten bringt daher nur eine Scheinstreuung, weil ihr Verhalten weitgehend im Gleichschritt bleibt.
Diese positive Korrelation findet sich häufig innerhalb derselben Branche, derselben Region oder unter Unternehmen mit ähnlichen Merkmalen.
Negative Korrelation: der heilige Gral der Streuung
Am anderen Ende steht die negative Korrelation, der Idealfall für alle, die ihr Portfoliorisiko senken wollen. Bei negativer Korrelation bewegen sich zwei Werte in der Regel gegenläufig. Ein Koeffizient nahe −1 bedeutet: Steigt der eine, fällt der andere tendenziell – und umgekehrt.
Das bekannteste historische Beispiel bleibt das Verhältnis zwischen Aktien und Staatsanleihen guter Bonität. Jahrzehntelang zeigten diese beiden Anlageklassen eine negative oder schwach positive Korrelation. In turbulenten Börsenphasen flüchteten Anleger traditionell in die Sicherheit von Staatsanleihen, wodurch deren Kurse stiegen, während die Aktienmärkte fielen. Diese Wippe bot gestreuten Portfolios einen natürlichen Schutz, federte Schocks ab und senkte die Gesamtschwankung spürbar.
Nullkorrelation: die Unabhängigkeit der Bewegungen
Bei einer Korrelation nahe null haben die Bewegungen des einen Wertes statistisch nichts mit denen des anderen zu tun.
Der Kurs einer US-Technologieaktie hat zum Beispiel in der Regel keinen nennenswerten Zusammenhang mit dem Weizenpreis an den internationalen Märkten.
Diese fehlende Korrelation ist zwar weniger wirkungsvoll als eine negative, für die Streuung aber trotzdem wertvoll. Wer unkorrelierte Werte kombiniert, senkt das Gesamtrisiko allein durch statistische Mittelung. Die zufälligen, voneinander unabhängigen Ausschläge gleichen sich teilweise aus und glätten so die Schwankungen des Ganzen.
Die Verwechslung von Anzahl und echter Streuung
Echte Streuung besteht darin, Werte mit niedriger oder negativer Korrelation zueinander zu halten. Ein Portfolio aus hundert US-Technologieaktien bleibt gefährlich konzentriert, so vielfältig es auf den ersten Blick wirkt. Umgekehrt bietet ein kleineres Portfolio aus wirklich entkoppelten Werten einen weit besseren Schutz vor Marktunsicherheit.
Diese Verwechslung gehört zu den häufigsten Fehlern beim Investieren. Anleger täuschen sich oft selbst, indem sie weitere Positionen hinzufügen und glauben, die schiere Zahl schütze sie. Tatsächlich verhalten sich zehn stark korrelierte Aktien bei Marktbewegungen fast wie eine einzige Position. Menge ersetzt niemals die Qualität der Streuung.
Wie sich Korrelation über die Zeit verändert: die „Panikkorrelation“
Ein entscheidender und oft übersehener Punkt ist, dass Korrelation nichts Statisches ist. Die Beziehungen zwischen Werten liegen nie fest, sie wandern mit dem wirtschaftlichen Umfeld. Noch beunruhigender: In großen Krisen tritt regelmäßig ein gut dokumentiertes Phänomen auf, bei dem sämtliche Korrelationen gegen hohe Werte streben. Man spricht von Panikkorrelation.
In Phasen starker Anspannung, etwa beim Absturz im März 2020, fallen üblicherweise entkoppelte Werte plötzlich im Gleichklang. Anleger werfen in Panik sämtliche riskanten Positionen gleichzeitig auf den Markt, ohne zu unterscheiden. Dieses Herdenverhalten treibt die Korrelationen vorübergehend nach oben und macht die Streuung genau dann weniger wirksam, wenn man sie am dringendsten braucht. Umso wichtiger ist es, einen Teil wirklich defensiver Werte im Portfolio zu halten, die dieser brutalen Annäherung standhalten.
Streuen: mehr als nur die Zahl der Positionen
Das eigentliche Ziel der Streuung ist, die Gesamtschwankung eines Portfolios bei gegebener erwarteter Rendite zu senken – oder umgekehrt die Rendite bei gegebenem Risiko zu erhöhen. Dieses Optimum entsteht nicht durch eine wundersame Titelauswahl, sondern durch eine kluge Zusammenstellung, die sich die statistischen Eigenschaften der Korrelationen zunutze macht.
Zwei gegensätzliche Portfolios zur Veranschaulichung
Ein Portfolio aus zehn Nasdaq-Technologiewerten steht für Scheinstreuung: Trotz der Zahl der Positionen sorgt ihre hohe Korrelation (0,6 bis 0,8) dafür, dass sie gemeinsam fallen. Echte Streuung kombiniert dagegen Werte mit niedriger Korrelation (0,2 bis 0,4): Aktien aus verschiedenen Branchen und Regionen, Anleihen und Rohstoffe. Bei einem kräftigen Markteinbruch erlitte das erste Portfolio entsprechende Verluste, während das zweite, widerstandsfähigere, seinen Rückgang dank der ausgleichenden Wirkung seiner Bestandteile etwa halbieren würde.
Anlageklassen und Risikofaktoren: woher die Schwankungen kommen
Für wirksame Streuung musst du verstehen, dass jeder Wert auf andere Risikofaktoren reagiert. Man unterscheidet mehrere große Anlageklassen, die jeweils auf bestimmte wirtschaftliche Treiber ansprechen.
- Aktien hängen vor allem an den Erwartungen zu Wirtschaftswachstum und Unternehmensgewinnen.
- Anleihen reagieren auf Veränderungen der Zinsen und der Inflationserwartungen.
- Rohstoffe folgen dem physischen Angebot und der Nachfrage, oft verknüpft mit Industriezyklen und geopolitischen Spannungen.
- Immobilien verbinden Zinsempfindlichkeit mit der Entwicklung der Realwirtschaft.
- Währungen spiegeln Unterschiede in der Geldpolitik zwischen Ländern und internationale Kapitalströme.
Wer Werte kombiniert, die unterschiedlichen Risikofaktoren ausgesetzt sind, erzeugt Entkopplung ganz von selbst. Bremst das Wachstum und belastet Aktien, können Anleihen von erwarteten Zinssenkungen profitieren. Schießt die Inflation nach oben und bedroht Anleihen wie Aktien, können Rohstoffe und bestimmte Sachwerte Schutz bieten. Dieser Mehrfaktoransatz ist der Kern kluger Streuung.
Auch die regionale Streuung ist wesentlich, denn der amerikanische, der europäische und der asiatische Markt laufen nicht synchron. Ihre Konjunkturzyklen und ihre Geldpolitik weichen häufig voneinander ab, woraus Unterschiede in der Wertentwicklung entstehen. Die Globalisierung hat die Korrelationen zwar erhöht, doch sie bleiben unvollkommen – rund +0,7 zwischen den USA und Europa –, was gerade bei örtlich begrenzten Wirtschaftsschocks eine wirksame Risikosenkung erlaubt.
Der Grundsatz: gering korrelierte Werte klug kombinieren
Der Schluss liegt auf der Hand: Streuen heißt, gering korrelierte Werte klug zu kombinieren, nicht einfach viele Positionen anzuhäufen. Dieser scheinbar feine Unterschied verändert den Aufbau eines Portfolios grundlegend. Du musst dich fortan systematisch fragen: Bringt dieser Wert, den ich aufnehmen will, echte Streuung – oder verdoppelt er nur eine Beteiligung, die ich längst habe?
Diese gedankliche Disziplin macht aus der Portfolioführung eine fortlaufende Feinabstimmung statt einer bloßen Sammlung von Gelegenheiten. Manchmal heißt das, auf einen für sich genommen reizvollen Wert zu verzichten, wenn er zur Gesamtstruktur nichts beiträgt.
Warum die Korrelation die DNA deines Portfolios ist
Über ihre technische Definition hinaus ist die Korrelation die unsichtbare Architektur, die das Verhalten deines Portfolios in jeder Marktlage bestimmt. Wer ihre zentrale Rolle begreift, versteht auch, warum zwei Portfolios ähnlicher Größe in turbulenten Zeiten völlig unterschiedlich abschneiden können.
Unsystematisches Risiko senken: die Schutzwirkung der Entkopplung
Anlagerisiko teilt man traditionell in zwei Kategorien. Das systematische Risiko, dem Markt als Ganzem eigen, lässt sich durch Streuung nicht beseitigen. Das unsystematische Risiko dagegen hängt an Faktoren eines einzelnen Unternehmens, einer Branche oder einer Region. Genau hier entfaltet die Korrelation ihre Schutzwirkung.
Baust du ein Portfolio aus gering oder negativ korrelierten Werten, entsteht ein natürliches Ausgleichssystem. Erleidet ein Pharmaunternehmen einen Rückschlag in seinen klinischen Studien, reißt der Kursverlust nicht automatisch einen Produzenten erneuerbarer Energien oder einen Immobilienfonds im selben Portfolio mit. Diese Werte folgen anderen Logiken und reagieren auf andere Auslöser. Der Rückgang einer Branche kann sogar mit dem Anstieg einer anderen zusammenfallen, sodass sich Verluste teilweise oder vollständig ausgleichen.
Dieser Mechanismus greift allerdings nur, wenn die Korrelationen tatsächlich niedrig bleiben. Ein Portfolio ausschließlich aus zyklischen Unternehmen bleibt selbst bei unterschiedlichen Branchen anfällig für Konjunkturschwächen. Alle neigen dazu, gleichzeitig nachzugeben, sobald sich die Wachstumsaussichten eintrüben – die zugrunde liegende Korrelation erweist sich dann als höher als gedacht. Wachsamkeit gegenüber der wahren Natur deiner Beteiligungen wiegt schwerer als der Anschein von Vielfalt.
Stabile Erträge: den Weg glätten
Investieren ist nicht nur ein Wettlauf um die höchste Rendite. Gleichmäßigkeit und Berechenbarkeit spielen psychologisch wie praktisch eine erhebliche Rolle. Ein Portfolio mit heftigen, unvorhersehbaren Ausschlägen setzt dich beträchtlichem Stress aus und erhöht die Gefahr emotionaler Fehlentscheidungen. Hier zeigt die Korrelation ihre zweite wesentliche Stärke: Sie glättet die Schwankungen.
Leben gering oder negativ korrelierte Werte in einem Portfolio zusammen, wirken ihre gegenläufigen Bewegungen wie ein Stoßdämpfer. Die Rückgänge des einen fallen oft mit Stabilität oder Anstieg der anderen zusammen. Dieser dauerhafte Ausgleich senkt die Gesamtschwankung, also die Amplitude der Wertveränderungen. Das Ergebnis ist ein ruhigerer Verlauf mit weniger ausgeprägten Hochs und Tiefs.
Diese größere Stabilität bringt handfeste Vorteile über den seelischen Komfort hinaus. Sie erlaubt eine bessere Planung künftiger Entnahmen, ohne fürchten zu müssen, Positionen im ungünstigsten Moment auflösen zu müssen. Und sie senkt das Renditereihenfolge-Risiko, jene Gefahr, die besonders Menschen im Ruhestand trifft, wenn ein kräftiger Einbruch genau zu Beginn der Entnahmephase kommt. Ein Portfolio mit gezähmter Schwankung, erreicht durch kluge Steuerung der Korrelationen, ist damit ein Werkzeug zum langfristigen Vermögenserhalt.
Portfolio mit korrelierten Werten: schnell reagieren
Anders als oft angenommen ist ein Portfolio mit stark korrelierten Werten nicht zwangsläufig ein strategischer Fehler. Diese Bauweise kann in bestimmten Ansätzen sogar sinnvoll sein, sofern du die Folgen verstehst und deine Steuerung darauf einstellst. Das Problem liegt nicht in der Korrelation selbst, sondern im mangelnden Bewusstsein und der fehlenden Reaktionsbereitschaft.
Hohe Korrelation und dynamische Risikosteuerung
Bewegen sich die Werte eines Portfolios weitgehend in dieselbe Richtung, verzichtest du auf den Schutz klassischer Streuung. Im Gegenzug bist du der Richtungsbewegung des betreffenden Marktes voll ausgesetzt. Diese verstärkte Beteiligung kann in Aufwärtsphasen herausragende Ergebnisse bringen, setzt das Portfolio in Korrekturen aber auch kräftigen Rückgängen aus. Entscheidend ist, wie schnell du reagierst.
Ein korreliertes Portfolio verlangt besondere Aufmerksamkeit beim Drawdown, also dem maximalen Rückgang von einem historischen Höchststand aus. Anders als in einem entkoppelten Portfolio, wo manche Werte die Verluste anderer auffangen, geben in einem korrelierten Portfolio bei einer Marktwende alle Bestandteile gleichzeitig nach. Solche Wenden früh zu erkennen und zu handeln wird damit unumgänglich, um Kapital zu bewahren.
Ein Stop-Loss oder ein vorab festgelegtes Ausstiegssignal in deiner Strategie ist dabei unverzichtbare Disziplin. Solche Mechanismen begrenzen Verluste, wenn der Markt dreht, und lassen dich Aufwärtstrends dennoch voll mitnehmen. Damit wird aus einer passiven Haltung eine aktive Strategie, in der der Zeitpunkt von Ein- und Ausstieg zum zentralen Element des Ergebnisses wird.
Das Beispiel eines Nasdaq-100-Portfolios: bewusste Konzentration und Trendfolge
Nimm ein Trendfolgeportfolio, das ausschließlich in einen ETF auf den Nasdaq 100 investiert. Dieser Index besteht zwar aus hundert verschiedenen Unternehmen, ist wegen der hohen Korrelation seiner Bestandteile aber nur begrenzt gestreut. Die dominierenden Technologiewerte – Apple, Microsoft, Nvidia, Amazon, Alphabet – bewegen sich weitgehend im Gleichklang. Sie teilen eine ähnliche Empfindlichkeit gegenüber Zinsen, Wachstumserwartungen und der Stimmung gegenüber Wachstumswerten.
Ein solches Portfolio sucht keinen Schutz durch Streuung, sondern setzt auf die ausgeprägte Richtung des Technologiesektors. Der Ansatz kann in langen Aufwärtsmärkten außerordentlich einträglich sein, wie zwischen 2009 und 2021, als der Nasdaq gestreute Indizes deutlich übertraf. In Korrekturen wie 2022 dagegen, als der Index rund 33 % seines Wertes verlor, verstärkt die fehlende Streuung die Verluste.
Um dieses Risiko zu steuern, setzt der Anleger auf eine Trendfolgestrategie. Technische Indikatoren wie gleitende Durchschnitte oder Momentum-Signale bestimmen, wann investiert und wann in Liquidität gewechselt wird. Ist der Trend positiv und bestätigt, bleibt man voll dabei. Sobald Wendesignale auftauchen, wird die Quote drastisch gesenkt oder der Markt ganz verlassen. Diese Reaktionsfreude gleicht die fehlende Streuung aus, indem sie die Drawdowns in Abwärtsphasen begrenzt.
Zusammenhang mit Schwankung und Hebel: die Risikoquote anpassen
Ein stark korreliertes Portfolio kann auch dann passen, wenn du deine gesamte Risikoquote anpasst. Da die Schwankung eines solchen Portfolios naturgemäß höher liegt, ist es sinnvoll, den eingesetzten Hebel zu verringern oder den Liquiditätsanteil zu erhöhen, um das Gesamtrisiko auf ein vertretbares Maß zu bringen. Dahinter steht die Einsicht, dass Risikosteuerung nicht nur Streuung bedeutet, sondern auch Positionsgröße.
Stell dir einen Anleger vor, der für sein Gesamtportfolio 15 % Jahresschwankung akzeptiert. Setzt er auf entkoppelte Werte mit je 20 % Einzelschwankung, kann die Streuung das Portfolio auf 15 % drücken. Bevorzugt er korrelierte Werte mit gemeinsam 25 % Schwankung, müsste er nur 60 % seines Kapitals dort einsetzen und 40 % in Liquidität halten, um auf dieselben 15 % zu kommen. In beiden Fällen ist das Risikoniveau gleich, nur der Weg dorthin unterscheidet sich.
Strategische Sicht: wenn Korrelation eine bewusste Wahl ist
Manche Anlagestile nehmen hohe Korrelation in Kauf oder suchen sie sogar, weil sie gezielt auf eine ausgeprägte Marktrichtung setzen. Momentum-Strategien, die in die zuletzt stärksten Werte investieren, führen häufig zu korrelierten Portfolios, weil steigende Werte oft aus denselben Branchen oder Regionen stammen. Die Trendfolge, die den großen Marktbewegungen folgt, arbeitet nach einer ähnlichen Logik.
Wachstumsstrategien, ausgerichtet auf schnell wachsende Unternehmen, nehmen ebenfalls eine hohe Korrelation im Portfolio hin. Diese Unternehmen teilen meist gemeinsame Merkmale, die sie auf Veränderungen der Marktbedingungen im Gleichklang reagieren lassen. Diese bewusste Konzentration will die Beteiligung an einem bestimmten Renditefaktor maximieren statt Stabilität durch Streuung zu gewinnen.
Umgekehrt wird eine Permanent-Portfolio-Strategie, die unter allen Umständen ausgewogen bleiben will, die Korrelationen aktiv kleinhalten. Ebenso wird jemand, der stabile Erträge sucht – besonders in der Entnahmephase zur Finanzierung des Ruhestands – entkoppelte Werte bevorzugen, um die Wertschwankungen zu begrenzen. Welches Korrelationsniveau vertretbar ist, hängt also grundlegend von Zielen und Anlagehorizont ab.
Eine Lösung für alle gibt es nicht. Betrachte die Korrelation als Stellschraube beim Portfolioaufbau, die du je nach Strategie justieren kannst.
Praxisfälle: Korrelation bei der Arbeit
Theorie ergibt am meisten Sinn, wenn man sie an greifbaren Beispielen zeigt. Sehen wir uns an, wie Korrelation Anlagestrategien konkret beeinflusst – anhand mehrerer Fälle, die die Geschichte der Finanzmärkte geprägt haben und bis heute diskutiert werden.
Aktien und Anleihen: eine erschütterte Säule
Jahrzehntelang bildete das Verhältnis zwischen Aktien und Anleihen guter Bonität das Fundament moderner Portfolios. Das berühmte 60/40-Portfolio mit 60 % Aktien und 40 % Anleihen wurde zum Maßstab für ausgewogene Anleger. Diese Aufteilung stützte sich auf eine solide historische Beobachtung: Aktien und Staatsanleihen wiesen meist eine negative oder schwach positive Korrelation auf, je nach Zeitraum zwischen −0,3 und +0,1.
Der Mechanismus wirkte belastbar. In Wachstums- und Optimismusphasen bevorzugten Anleger Aktien wegen ihres höheren Ertragspotenzials und mieden Anleihen, deren Kurse fielen. In Rezessionen oder Krisen lenkte das Sicherheitsbedürfnis das Kapital in Staatsanleihen, ließ deren Kurse steigen, während Aktien nachgaben. Dieser Wippeneffekt schuf ein schützendes Gleichgewicht, in dem Anleihen als Puffer wirkten.
Das Jahr 2022 erinnerte allerdings brutal daran, dass historische Korrelationen keine unverrückbaren Gesetze sind. Erstmals seit Jahrzehnten brachen Aktien und Anleihen gleichzeitig ein, ihre Korrelation kippte vorübergehend ins Positive auf etwa +0,4. Die Ursache? Eine ungewöhnliche Verkettung: ausufernde Inflation, die die Notenbanken zu raschen Leitzinserhöhungen zwang. Diese Erhöhungen ließen Anleihekurse rechnerisch fallen und belasteten zugleich die Aktienbewertungen. Die traditionell negative Korrelation drehte sich vorübergehend um und ließ 60/40-Portfolios ungeschützt.
Diese Episode lehrt etwas Grundlegendes: Korrelationen verändern sich mit dem wirtschaftlichen Regime. Bei niedrigen Zinsen und gezähmter Inflation bleibt die Beziehung zwischen Aktien und Anleihen der Streuung meist zuträglich. In einem inflationären Umfeld mit restriktiver Geldpolitik kann dieser Schutz schwächer werden oder zeitweise ganz verschwinden. Wer klug anlegt, beobachtet also nicht nur historische Korrelationen, sondern auch, wie sie sich bei makroökonomischen Umbrüchen entwickeln dürften.
Gold, Kryptowährungen und Rohstoffe: Diversifizierer mit wechselhaftem Charakter
Über das Paar Aktien und Anleihen hinaus werden regelmäßig weitere Anlageklassen als wirksame Diversifizierer angepriesen. Der Blick durch die Korrelationsbrille zeigt ein differenzierteres Bild.
Gold nimmt in der öffentlichen Vorstellung den Platz des ultimativen sicheren Hafens ein. Historisch zeigte das gelbe Metall tatsächlich eine niedrige Korrelation zu Aktien, meist zwischen −0,1 und +0,2, besonders in Zeiten großer Unsicherheit. Spitzen sich geopolitische Spannungen zu oder wachsen Inflationsängste, neigt Gold zum Anstieg, während riskante Werte nachgeben. Das macht es zu einem wertvollen Streuungswerkzeug, auch wenn sein fehlender laufender Ertrag in ruhigen Phasen gegen ihn spricht. In schweren Krisen kann seine Korrelation zu Aktien sogar deutlich negativ werden, was seine Schutzrolle genau dann stärkt, wenn sie gebraucht wird.
Industrierohstoffe haben ein anderes, verwickelteres Profil. Ihre Korrelation zu Aktien schwankt erheblich mit dem Konjunkturzyklus. In Aufschwungphasen laufen sie meist mit den Aktienmärkten mit, weil beide von starker Nachfrage profitieren; die Korrelation erreicht dann +0,5 bis +0,6. Bei Angebotsschocks oder geopolitischen Spannungen, die die Versorgung treffen, können sie dagegen deutlich abweichen. Öl kann in einer Nahostkrise nach oben schießen, selbst wenn die Aktienmärkte weltweit fallen, und so unerwarteten Schutz bieten.
Der Fall der Kryptowährungen verdient besondere Aufmerksamkeit, weil er viel Streit auslöst. Zunächst als entkoppelte Werte, als Alternative zu klassischen Währungen und als mögliche Absicherung gegen Inflation angepriesen, sah das tatsächliche Verhalten anders aus. In den Jahren 2020 und 2021 zeigten die großen Kryptowährungen eine wachsende Korrelation zu Technologieaktien und riskanten Werten allgemein und erreichten gegenüber dem Nasdaq Werte von +0,5 bis +0,7. Statt als sicherer Hafen zu wirken, verstärkten sie in der Korrektur 2022 die Portfolioschwankung und fielen stärker als klassische Aktien. Ihr Profil ähnelt eher hochspekulativen Werten als echten Diversifizierern. Die Korrelation zwischen Kryptowährungen und Gold, oft als niedrig dargestellt, liegt tatsächlich um +0,3 – ein schwankender Wert, der ihren Status als alternativer Hafen infrage stellt. Ihr Platz im Portfolio will daher umsichtig bedacht sein, mit Blick auf die womöglich hohe Korrelation zu den riskantesten Marktsegmenten.
Wie Investminder bei der Korrelationsanalyse hilft
Korrelation theoretisch zu verstehen genügt nicht. Du brauchst praktische Werkzeuge, um die Korrelationen im eigenen Portfolio zu messen, sichtbar zu machen und zu verbessern. Genau hier liegt der greifbare Nutzen von Investminder: Aus einem abstrakten statistischen Begriff wird ein zugängliches, wirksames Entscheidungswerkzeug.
Die Korrelationsmatrix: die Architektur deines Portfolios sehen
Im Zentrum steht eine übersichtliche Korrelationsmatrix, die dir die Beziehungen zwischen allen Werten deines Portfolios oder deiner Strategie sofort offenlegt. Diese Darstellung macht aus komplexen Zahlenkolonnen eine klare, unmittelbar lesbare Karte. Jede Zelle zeigt die Korrelation zwischen zwei Werten, mit einem Farbsystem, das Stärken und Schwächen rasch erkennbar macht.
Hohe und damit potenziell problematische Korrelationen erscheinen in warmen Tönen und weisen dich sichtbar auf Doppelungen hin. Niedrige Korrelationen, die Quelle wirksamer Streuung, treten in kühlen Tönen hervor. Diese farbliche Sprache erlaubt ein intuitives Lesen ohne tiefe Statistikkenntnisse. In Sekunden erkennst du, ob dein Portfolio auf echter Streuung beruht oder weitgehend korrelierte Positionen anhäuft.
Die Farbintensität spiegelt die Stärke der Korrelation und hilft beim Priorisieren. Eine Korrelation von +0,9 zwischen zwei großen Positionen verlangt sofortige Aufmerksamkeit, während +0,4 zwischen kleinen Positionen vertretbar sein kann. Diese Abstufung hilft dir, Anpassungen nach ihrer tatsächlichen Wirkung auf das Gesamtrisiko zu ordnen.
Ein Beispiel
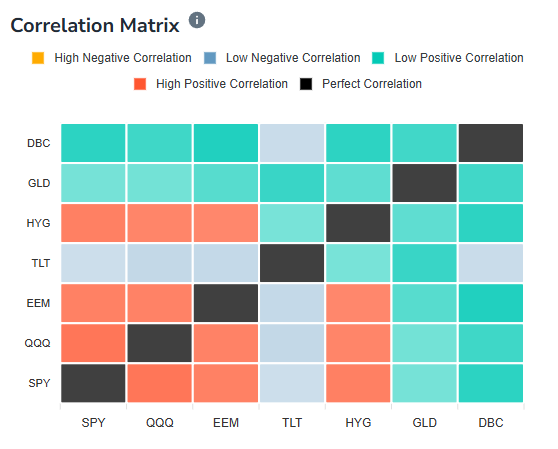
Dieses Beispiel zeigt zwei deutlich getrennte Gruppen. Die erste umfasst stark korrelierte Werte: SPY und QQQ, die US-Standardwerte abbilden, breit und technologielastig, deren hohe Korrelation zu erwarten ist. Dazu kommt EEM (Schwellenländer), was die wachsende Verflechtung der globalen Finanzmärkte belegt. Auffälliger noch: Zu dieser Gruppe gehört auch HYG (Hochzinsanleihen), dessen Korrelation zu Aktien weniger naheliegt, aber ebenso stark ausfällt.
Die zweite Gruppe besteht aus Werten mit niedriger Korrelation, sowohl untereinander als auch zur ersten Gruppe: TLT (langlaufende US-Staatsanleihen), GLD (Gold) und DBC (Rohstoffe). Diese geringe Korrelation macht sie zu ausgezeichneten Streuungswerkzeugen.
Mögliche Verbesserungen für dieses Portfolio sind demnach:
- die Korrelation zwischen den Aktien und den Hochzinsanleihen zu verringern;
- oder eine Stop-Loss-Regel einzuführen, um bei einem Rückgang dieser korrelierten Werte schnell zu reagieren.
Fazit: die Korrelation als Motor bewusster Vermögensführung
Echte Streuung hängt nicht an der Zahl der Werte, sondern an ihrer niedrigen Korrelation. Ein gut gebautes Portfolio aus wenigen entkoppelten Werten schützt besser als ein großes, aber gleichförmiges.
Die drei Arten der Korrelation – positiv, negativ und null – erzeugen unterschiedliche Dynamiken, die das Verhalten des Portfolios in jeder Marktlage bestimmen. Und diese Korrelationen liegen nie fest: Sie wandern mit dem wirtschaftlichen Umfeld, mit Zinsen und Inflation, und sie steigen in Krisen gefährlich an. Ein allgemeingültiges Rezept gibt es daher nicht, was ständige Wachsamkeit und regelmäßiges Umschichten verlangt. Ein korreliertes Portfolio ist nicht zwangsläufig ein Fehler, solange die Steuerung entsprechend angepasst ist.
Kurz gesagt: Die Korrelation ist der Kompass des modernen Anlegers. Wer sie beherrscht, verwandelt Marktunsicherheit in gesteuertes Risiko und kommt vom bloßen Anhäufen von Werten zu einer wirklich durchdachten, widerstandsfähigen Vermögensführung.