
Introducción
¿Invertir en ESG significa de verdad invertir «mejor»? ¿Mi dinero irá a parar a empresas que realmente apoyo? ¿Voy a salvar el planeta con mis inversiones? Estas preguntas sencillas, casi ingenuas, sirven para confrontar la promesa comercial del ESG con la realidad financiera: inviertes en un ETF «verde» para proteger el planeta y descubres que dentro hay… una petrolera.
El auge de la inversión responsable, encarnada en los criterios ambientales, sociales y de gobernanza (ESG) o de responsabilidad social corporativa (RSC), representa un cambio profundo en los mercados financieros del siglo XXI. Los ETF, apreciados por su liquidez, su transparencia y sus costes bajos, se han convertido en el vehículo principal para democratizar estas estrategias, tanto para el gran público como para el inversor profesional.
Ahora bien, esa popularización viene acompañada de una complejidad creciente. Los años 2024 y 2025 estuvieron marcados por una presión regulatoria en aumento, por el cuestionamiento de la supuesta mejor rentabilidad «automática» del ESG observada en la década anterior, y por una ofensiva contra el greenwashing liderada por los reguladores europeos y estadounidenses.
Este artículo se centra en los ETF ESG. Nuestro objetivo no es solo mirar las rentabilidades pasadas, sino entender la arquitectura de los índices sostenibles y cómo las decisiones metodológicas —sobre sectores, factores o tamaño de las empresas— influyen en el comportamiento de estos fondos en términos de riesgo y rentabilidad. Examinaremos también en detalle las comisiones de gestión (TER) y los costes ocultos, veremos cómo la nueva normativa está cambiando las oportunidades de inversión y, por último, analizaremos el comportamiento real de estos ETF para determinar si son herramientas financieras viables a largo plazo.
⚠️ Información importante: inversión responsable
Los criterios ESG no constituyen un estándar universal ni una garantía de rentabilidad financiera o de impacto positivo medible. Las metodologías ESG varían mucho entre proveedores de índices y agencias de calificación, lo que puede dar lugar a composiciones de cartera radicalmente distintas en fondos que, por lo demás, se presentan como comparables.
Parte I: la arquitectura metodológica de los índices ESG
El objetivo de un ETF ESG es replicar fielmente un índice bursátil construido según reglas estrictas que van más allá de los criterios financieros habituales. A diferencia de los índices tradicionales, basados únicamente en la capitalización bursátil, los índices ESG incorporan criterios de selección más subjetivos. Entender esta «mecánica» del índice es esencial, porque de ella nacen las diferencias de rentabilidad y de riesgo que se observan entre unos ETF ESG y otros.
1.1 Estrategias ESG: del filtro negativo al impacto positivo
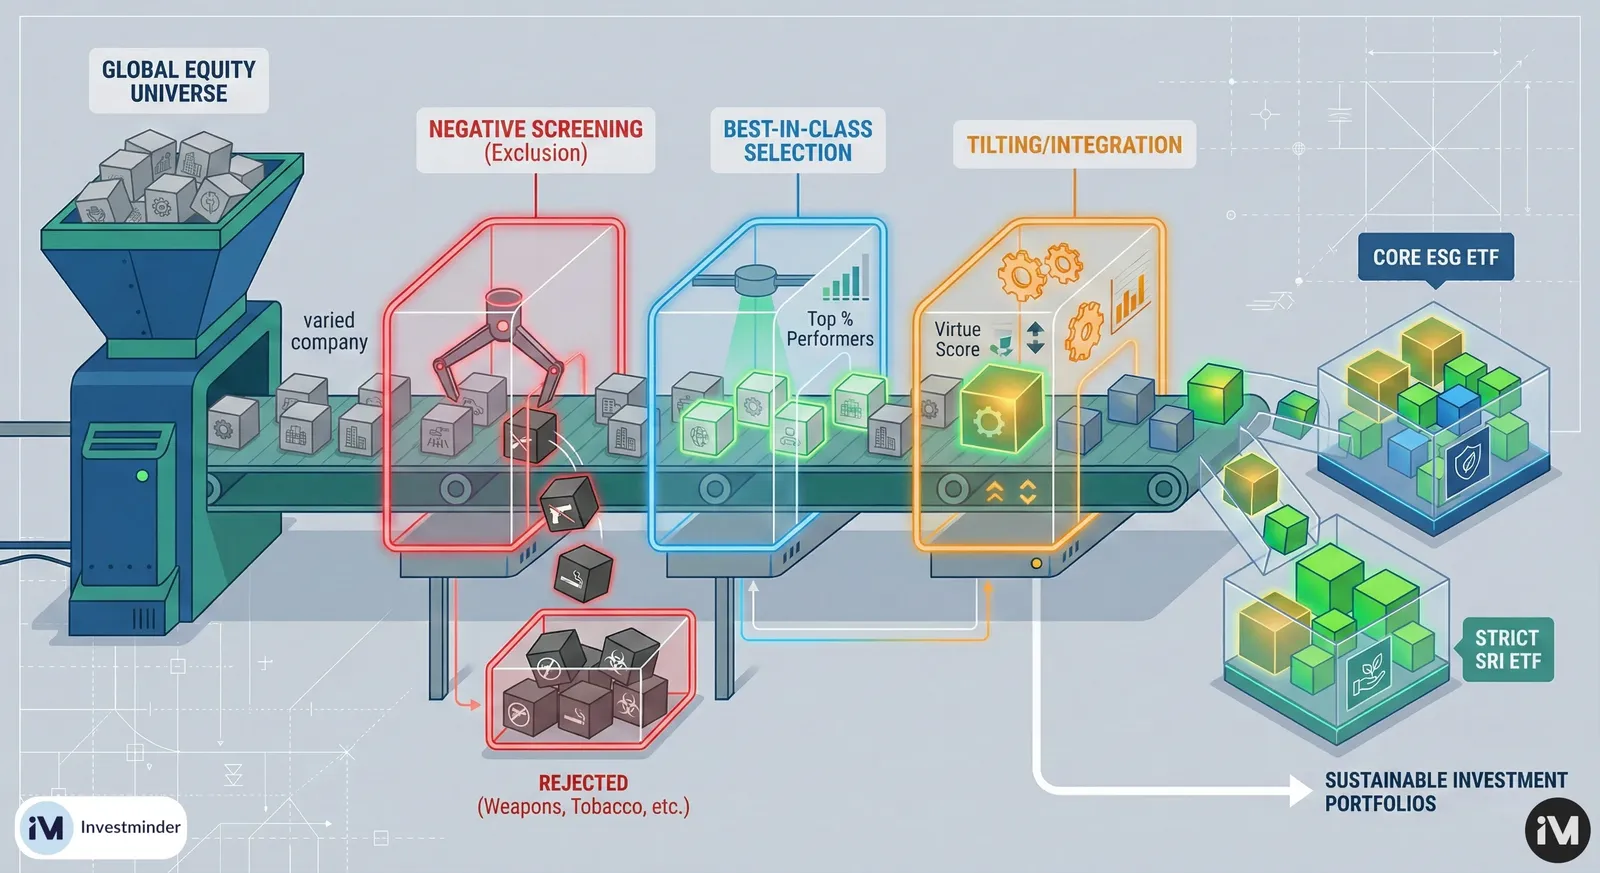
El universo de los índices ESG varía en intensidad, desde la simple exclusión hasta la búsqueda de impacto. Cada enfoque tiene consecuencias distintas sobre el tracking error y la diversificación de la cartera.
1.1.1 Exclusión (filtro negativo)
Este enfoque, el más antiguo históricamente, se basa en el principio de «no causar daño». Consiste en retirar a las empresas implicadas en actividades consideradas nocivas o controvertidas.
- Mecanismos de exclusión: los índices aplican filtros basados en umbrales de ingresos. Por ejemplo, puede excluirse a una empresa que obtenga más del 5 % o del 10 % de su facturación del tabaco, del armamento controvertido, del carbón térmico o de las arenas bituminosas.
- Exclusiones normativas: más allá de los sectores, las exclusiones también apuntan al comportamiento corporativo. Vulnerar los principios del Pacto Mundial de las Naciones Unidas (derechos humanos, trabajo, medioambiente, lucha contra la corrupción) es un criterio de exclusión estándar en la mayoría de los índices de MSCI y S&P.
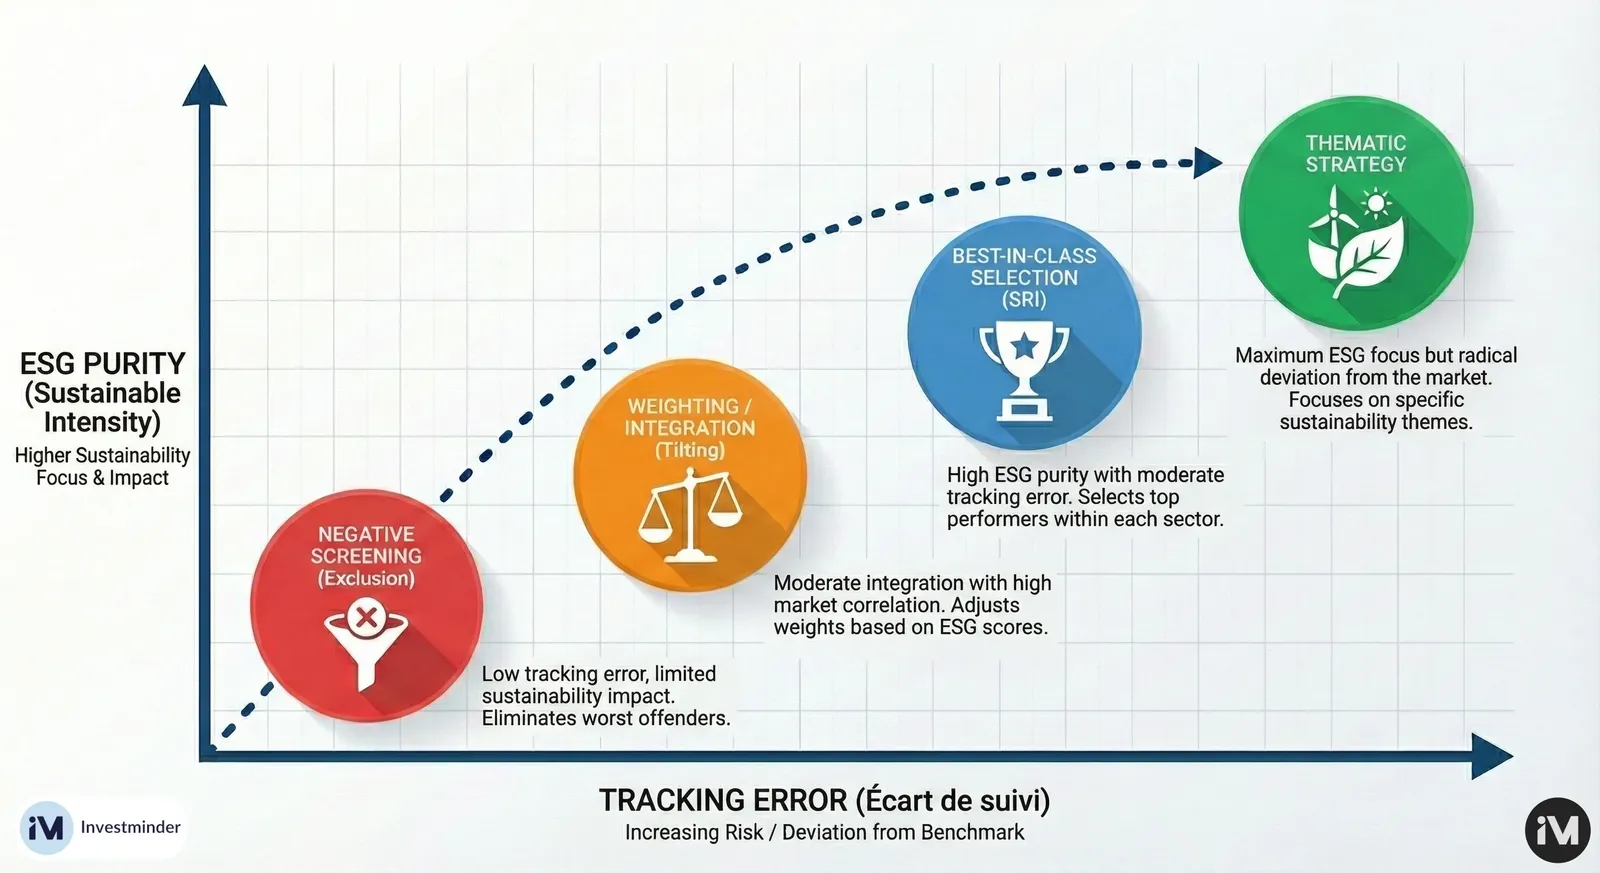
- Implicaciones para el ETF: los ETF basados en la simple exclusión, a menudo llamados «Screened» o «Ex-Controversies», mantienen una correlación muy alta con el índice matriz —el MSCI World, por ejemplo—, porque solo eliminan una fracción marginal de la capitalización total. El coste en tracking error es bajo, pero el impacto extrafinanciero también es limitado.
1.1.2 Selección «best-in-class» (filtro positivo)
Más sofisticada, esta metodología no se conforma con evitar a los peores: busca favorecer a los «mejores alumnos» dentro de cada sector económico.
- Filosofía: la idea no es penalizar estructuralmente a sectores contaminantes pero imprescindibles, como la energía o los materiales, sino invertir únicamente en las empresas más eficientes en materia ESG dentro de esos sectores.
- Construcción del MSCI SRI: el índice MSCI SRI (Socially Responsible Investing) selecciona el 25 % de las empresas con mejor puntuación ESG en cada sector GICS, manteniendo una ponderación sectorial neutra respecto al índice matriz. Eso permite construir una cartera diversificada que se parece estructuralmente al mercado amplio pero con una «calidad» ESG superior.
- Construcción del S&P 500 ESG: el enfoque de S&P es parecido, pero busca una cobertura más amplia: el 75 % de la capitalización de cada grupo industrial. Las empresas se ordenan por puntuación ESG descendente y se seleccionan hasta alcanzar ese umbral. Así se garantiza un tracking error muy bajo frente al S&P 500 estándar, lo que hace atractivo este índice para inversores institucionales reacios a alejarse de su referencia.
1.1.3 Integración y tilting (ponderación ajustada)
En lugar de una exclusión binaria (dentro o fuera), este método ajusta el peso de los componentes según su puntuación ESG.
- Mecanismo: en un índice como el MSCI ESG Universal, una empresa con una puntuación excelente ve su peso de mercado multiplicado por un factor (por ejemplo 1,5 o 2), mientras que una empresa con puntuación mediocre lo ve reducido (por ejemplo 0,5) sin quedar necesariamente excluida.
- Ventaja: este método permite una exposición muy amplia a la economía a la vez que envía una señal de mercado —la asignación de capital— a favor de las empresas virtuosas. Suele incorporar el concepto de «ESG momentum», que premia a las empresas cuya calificación mejora, aunque siga siendo baja en términos absolutos.
1.1.4 El enfoque temático
En el extremo del espectro están las estrategias temáticas, que no buscan diversificación sino exposición pura a una tendencia de fondo: energías limpias, agua, igualdad de género. Estos índices suelen estar muy concentrados (entre 30 y 100 posiciones) y se apartan radicalmente de los índices amplios. Aquí el riesgo es máximo: un ETF de energías limpias puede tener el doble de volatilidad que el mercado global.
1.1.5 Resumen de las estrategias de construcción de índices ESG
La siguiente tabla resume los distintos enfoques metodológicos para construir un ETF ESG, del más sencillo al más especializado.
| Estrategia | Principio fundamental | Correlación con el mercado | Diversificación |
|---|---|---|---|
| Exclusión (filtro negativo) | Retirar sectores controvertidos (tabaco, armamento…) | Muy alta | Máxima (pocos valores excluidos) |
| Best-in-class (SRI) | Seleccionar a los mejores (25-75 % superior) de cada sector | Moderada | Buena (mantiene el equilibrio sectorial) |
| Integración / tilting | Ajustar el peso según la puntuación ESG (sobreponderar a los virtuosos) | Alta | Muy amplia (pocas exclusiones o ninguna) |
| Temática | Invertir solo en una tendencia (energía verde, agua…) | Baja (se desvía radicalmente) | Baja (muy concentrada, 30-100 valores) |
Si ordenamos estas estrategias por intensidad de las reglas ESG y por su desviación respecto a los mercados amplios, el resultado se ve así:
1.2 La guerra de los datos: divergencias y metodologías de las agencias de calificación
La validez de cualquier índice ESG depende por completo de la solidez de los datos que facilitan las agencias de calificación extrafinanciera. A diferencia de las calificaciones crediticias (Moody’s, S&P, Fitch), que convergen en más de un 99 %, las calificaciones ESG muestran una correlación débil, a menudo entre 0,30 y 0,60 según los estudios académicos. Esa «confusión agregada» supone un reto importante para comparar ETF.
1.2.1 MSCI ESG Research: la materialidad financiera
MSCI domina el mercado de índices ESG para ETF. Su metodología se basa en la evaluación de los riesgos financieramente materiales.
- Puntuaciones de AAA a CCC: las empresas se califican en una escala relativa, con una curva gaussiana por industria. Una empresa calificada AAA en el sector petrolero no es «limpia» en términos absolutos: gestiona sus riesgos ambientales mejor que sus competidoras.
- Ajuste por industria: las puntuaciones se normalizan por sector. Eso significa que una cartera «ESG» puede contener petroleras o mineras, siempre que sean las «menos malas» de su categoría.
1.2.2 S&P Global (CSA): el enfoque granular
S&P se apoya en el Corporate Sustainability Assessment (CSA), heredado de la adquisición de RobecoSAM.
- Cuestionarios detallados: el CSA se basa en cuestionarios muy detallados enviados a las empresas, que cubren cientos de puntos de datos. A diferencia de MSCI, que se apoya sobre todo en información pública, S&P valora las respuestas directas de las compañías.
- Penalización por no divulgar: históricamente, S&P asigna puntuaciones mínimas a las preguntas sin respuesta, lo que penaliza a las empresas —a menudo las más pequeñas o las de mercados emergentes— que no tienen recursos para completar el cuestionario entero.
1.2.3 FTSE Russell: transparencia y exposición
FTSE Russell utiliza un modelo basado en tres pilares (E, S y G) y catorce temas.
- Intensidad de exposición: una característica clave es que las exigencias de calificación aumentan con la exposición al riesgo. Una minera, con una exposición ambiental alta, debe responder a muchos más indicadores y cumplir estándares más altos que una empresa de servicios informáticos para obtener la misma puntuación temática.
- Solo datos públicos: FTSE Russell prioriza la información pública y no se apoya en cuestionarios privados, lo que favorece la transparencia y la auditabilidad.
1.2.4 Qué implica esa divergencia para el inversor
La baja correlación entre estas agencias significa que un ETF que replica un índice de MSCI puede tener una composición radicalmente distinta de la de un ETF que replica un índice de FTSE o de S&P para el mismo universo geográfico.
- Un ejemplo concreto: Tesla fue excluida del índice S&P 500 ESG por cuestiones sociales y de gobernanza (trato a los empleados, conducción autónoma), mientras seguía bien calificada por MSCI por su impacto ambiental positivo.
- Riesgo de selección: el inversor debe elegir su ETF no solo por la región (mundo, Estados Unidos, Europa), sino también por la «filosofía» de calificación que prefiera: materialidad financiera, impacto social o transparencia informativa.
1.2.5 Tesla: un caso de escuela sobre la divergencia
Tesla se cita a menudo como el ejemplo de manual del choque entre metodologías:
- MSCI ESG Research: Tesla mantiene una calificación BBB, por detrás de sus competidoras chinas. Sigue bien valorada por su «impacto ambiental positivo», pero la gobernanza corporativa y las relaciones laborales lastran sus puntuaciones.
- S&P Global: su puntuación es de 28 sobre 100 (actualización de diciembre de 2025). Tras ser excluida del índice S&P 500 ESG en 2022 por riesgo de controversias, fue reintegrada en 2023 gracias a mejoras en la divulgación de sus datos ambientales.
- Sustainalytics: Tesla presenta un riesgo ESG «medio», con una puntuación de 24,8.
1.2.6 Comparación de las metodologías de las agencias
Las agencias muestran diferencias notables en su forma de evaluar la sostenibilidad de una empresa.
| Agencia | Filosofía de calificación | Fuente de datos | Punto clave |
|---|---|---|---|
| MSCI ESG Research | Materialidad financiera (riesgos financieros ligados al ESG) | Principalmente datos públicos | Calificación relativa por sector (de AAA a CCC) |
| S&P Global (CSA) | Enfoque granular y detallado | Cuestionarios directos a las empresas | Penaliza a quien no divulga información |
| FTSE Russell | Transparencia y exposición al riesgo | Solo datos públicos (auditables) | Exigencias más estrictas en sectores de alto riesgo |
1.3 Sesgos estructurales: tamaño y sector
La aplicación de estas metodologías genera sesgos estructurales persistentes en las carteras de ETF ESG.
1.3.1 El sesgo de tamaño
Existe una correlación positiva documentada entre el tamaño de una empresa y su puntuación ESG.
- El motivo: reportar en materia ESG cuesta dinero. Las grandes multinacionales tienen equipos dedicados a optimizar sus puntuaciones, responder cuestionarios y publicar informes de sostenibilidad conformes con los estándares globales (GRI, SASB, TCFD). Las pequeñas capitalizaciones, aunque sean virtuosas, a menudo no tienen recursos para formalizar sus prácticas, y obtienen puntuaciones más bajas: es el llamado sesgo de divulgación.
- La consecuencia: los índices ESG tienden a sobreponderar los megavalores, lo que aumenta todavía más la concentración del mercado.
1.3.2 El sesgo sectorial (tecnología frente a energía)
Es el sesgo más visible y el que más pesa en la rentabilidad.
- Tecnología: el sector tecnológico, poco intensivo en capital físico y en emisiones directas, se beneficia naturalmente de puntuaciones ESG altas. Empresas como Microsoft, NVIDIA o Adobe son pilares de los índices ESG.
- Energía y servicios públicos: a la inversa, los sectores intensivos en carbono quedan estructuralmente infraponderados o excluidos, salvo en enfoques estrictos de «best-in-class» o en índices específicos de transición.
1.3.3 La paradoja de la IA: cuando los campeones ESG se vuelven devoradores de energía
Desde 2024 y 2025, los informes de sostenibilidad de las grandes tecnológicas muestran una ruptura clara respecto a su trayectoria anterior:
- Emisiones disparadas: en 2025, Microsoft y Google admitieron aumentos masivos de sus emisiones de gases de efecto invernadero (en torno a un +30 % y un +48 % respectivamente frente a 2020), debidos sobre todo a la construcción de nuevos centros de datos para la inteligencia artificial.
- Consumo de agua: la IA exige una refrigeración intensa. En 2026, la «huella hídrica» se ha convertido en un criterio importante de rebaja de calificación para agencias como MSCI y Sustainalytics.
- Resistencia: aun así, gracias a su potencia financiera y a sus inversiones en energías descarbonizadas de nueva generación (nuclear, geotermia), suelen conseguir amortiguar el daño a sus puntuaciones globales frente al resto del mercado. Este asunto podría cobrar peso en 2026 y 2027 y suponer un riesgo sectorial relevante para los ETF ESG.
1.3.4 Los sesgos estructurales de las carteras ESG
La aplicación de criterios ESG genera de forma mecánica desequilibrios frente a los índices bursátiles tradicionales.
| Tipo de sesgo | Causa | Consecuencia para el inversor |
|---|---|---|
| Tamaño (gran capitalización) | Reportar en ESG cuesta dinero; las grandes empresas tienen más recursos. | Sobreponderación de los megavalores. |
| Sector (tecnología) | Sector poco contaminante y poco intensivo en capital, favorecido por las puntuaciones. | Fuerte concentración en los gigantes tecnológicos. |
| Sector (energía) | Exclusión o infraponderación estructural de los combustibles fósiles. | Lastre de rentabilidad en los choques del precio del petróleo. |
Parte II: análisis de la rentabilidad
El análisis de la rentabilidad de los ETF ESG suele quedar enturbiado por debates ideológicos. Pero los datos empíricos del periodo 2015-2025 revelan tendencias claras, que muestran que la rentabilidad relativa es cíclica y depende menos de la «virtud» de las empresas que de sus características sectoriales y factoriales.
2.1 Historial de rentabilidad (2015-2025): una historia en tres actos
Acto 1: la edad de oro (2015-2021)
Durante este periodo, los índices ESG superaron de forma sistemática a los tradicionales.
- Los motores: el comportamiento crónicamente débil del sector energético (petróleo barato) y el despegue de las grandes tecnológicas favorecieron a las carteras ESG, estructuralmente sobreponderadas en tecnología e infraponderadas en energía.
- La percepción: eso arraigó entre los inversores la creencia equivocada de que el ESG generaba alfa estructural y automático.
Acto 2: el despertar brusco (2022)
2022 marcó un giro violento. La invasión de Ucrania disparó los precios de la energía y convirtió al sector del petróleo y el gas en el gran ganador del año.
- La consecuencia: los índices ESG, que habían excluido o infraponderado esos valores, sufrieron un retraso notable. Al mismo tiempo, la subida de tipos penalizó a los valores de crecimiento (tecnología): un doble golpe para las carteras ESG.
- Las cifras: en 2022, el MSCI World SRI se quedó más de cuatro puntos porcentuales por detrás del MSCI World (−22,12 % frente a −17,73 %).
Acto 3: normalización y rebote (2023-2025)
Desde 2023 la tendencia se ha invertido de nuevo, aunque con más volatilidad.
- Rebote tecnológico: el furor por la inteligencia artificial benefició a los gigantes tecnológicos (NVIDIA, Microsoft), pilares de los índices ESG. Eso permitió a los ETF ESG recortar distancias y volver a superar al mercado en 2023 y en la primera mitad de 2025.
- Rentabilidad en 2025: en el conjunto del año, los índices ESG registran comportamientos sólidos. El MSCI World SRI presenta una rentabilidad anualizada a diez años del 12,38 %, muy cerca o ligeramente por encima del MSCI World (12,45 %), lo que demuestra que a lo largo de un ciclo completo el ESG no ha destruido valor.
2.2 Descomponer las fuentes de rentabilidad
Para entender el comportamiento de un ETF ESG hay que mirarlo con lente factorial. El «mejor» o «peor» comportamiento casi nunca se explica por el factor ESG en sí, sino por sesgos colaterales.
2.2.1 El sesgo sectorial
Es el factor explicativo dominante a corto y medio plazo.
- Tecnología (sobreponderada): los índices ESG suelen tener una exposición tecnológica entre 3 y 5 puntos superior a la de los índices estándar. Eso los hace sensibles a los tipos de interés y a los ciclos de innovación.
- Energía (infraponderada): la exposición al sector de los combustibles fósiles suele reducirse a la mitad, o a cero en los índices SRI. Eso actúa como cobertura ante la caída del petróleo, pero como lastre en los choques de oferta energética.
2.2.2 El sesgo de estilo: calidad y crecimiento
Los investigadores (Scientific Beta, EDHEC) han demostrado que las puntuaciones ESG están fuertemente correlacionadas con el factor «calidad».
- Factor calidad: las empresas con buena calificación ESG suelen ser rentables, poco endeudadas y estables. El factor calidad ha ofrecido históricamente mejores rentabilidades ajustadas al riesgo a largo plazo. Buena parte del aparente alfa ESG es en realidad alfa de calidad disfrazado.
- Factor crecimiento: por el sesgo tecnológico, el ESG es a menudo una apuesta por el estilo growth. Eso explica su peor comportamiento en periodos de reflación o de rotación hacia el value.
2.3 Rentabilidad ajustada al riesgo: volatilidad y drawdown
Aunque el ESG no garantiza mejores rentabilidades, sí suele ofrecer mejores características defensivas fuera de las crisis energéticas.
- Reducción del riesgo de cola: las empresas con buena gobernanza y buenas prácticas sociales son menos propensas a escándalos catastróficos —fraudes, desastres ambientales de gran magnitud— capaces de destruir valor para el accionista de la noche a la mañana.
- Drawdowns: históricamente, índices ESG como el MSCI World SRI han mostrado caídas máximas algo menores durante las crisis financieras sistémicas, dejando aparte los choques específicos de materias primas.
Tabla resumen de comportamiento comparado (datos estimados a cierre de 2025)
| Índice / ETF | Rentabilidad 2025 | Rentabilidad anualizada 5 años | Volatilidad anualizada 5 años | Exposición a tecnología | Exposición a energía |
|---|---|---|---|---|---|
| MSCI World (estándar) | ~13,4 % | ~12,4 % | ~16,5 % | ~22 % | ~4,5 % |
| MSCI World SRI (ESG estricto) | ~12,3 % | ~11,3 % | ~16,3 % | ~26 % | < 1 % |
| S&P 500 (estándar) | ~16,3 % | ~14,4 % | ~17,5 % | ~29 % | ~4 % |
| S&P 500 ESG (exclusión ligera) | ~16,4 % | ~14,6 % | ~17,6 % | ~31 % | ~2,5 % |
Fíjate en el ligero mejor comportamiento del S&P 500 ESG gracias a su mecanismo de optimización, frente al MSCI World SRI, más restrictivo, que sacrifica parte de la rentabilidad a cambio de mayor pureza ESG.
En conclusión, conviene insistir en que el comportamiento de las estrategias ESG no debe interpretarse como una «prima ética» ni como una recompensa moral concedida por el mercado. El análisis cuantitativo demuestra que la mejor rentabilidad, cuando existe, se explica casi por completo por sesgos factoriales estructurales. Al filtrar empresas según criterios de gobernanza y gestión del riesgo, los índices ESG acaban sobreponderando mecánicamente los factores calidad (balances sólidos, márgenes altos), crecimiento y baja volatilidad. En consecuencia, el inversor no recoge los frutos de la virtud, sino los de una exposición indirecta a características financieras robustas que históricamente han tendido a comportarse mejor.
Parte III: análisis del TER y de los costes ocultos
El argumento histórico de que «la ética sale cara» frenó durante mucho tiempo la adopción de los ETF ESG. Un análisis detallado de los datos de mercado de 2024 y 2025 muestra una erosión rápida de esa prima, aunque con matices importantes.
3.1 Convergencia de comisiones: el mito de la «prima verde»
La democratización del ESG ha desatado una guerra de precios entre emisores de ETF (BlackRock/iShares, Vanguard, Amundi, DWS/Xtrackers).
3.1.1 Comparación directa en renta variable de mercados desarrollados
La brecha de coste (TER) entre los ETF estándar y sus equivalentes ESG se ha estrechado mucho, hasta alcanzar a veces la paridad en los mercados más líquidos, como la renta variable estadounidense.
Nota para el inversor europeo: varios de los productos citados en esta tabla están domiciliados en Estados Unidos y no son accesibles para el minorista residente en la Unión Europea por el reglamento PRIIPs. Se incluyen a título comparativo. Para invertir, busca las versiones UCITS equivalentes.
| Categoría | ETF estándar (ejemplo) | TER estándar | ETF ESG comparable | TER ESG | Diferencia |
|---|---|---|---|---|---|
| S&P 500 | Vanguard S&P 500 (VOO) | 0,03 % | Vanguard ESG U.S. Stock (ESGV) | 0,09 % | −6 pb |
| S&P 500 | SPDR S&P 500 (SPY) | 0,09 % | SPDR S&P 500 ESG (EFIV) | 0,10 % | −1 pb |
| MSCI World | iShares Core MSCI World (SWDA) | 0,20 % | iShares MSCI World ESG Screened | 0,20 % | 0 pb |
| MSCI World | Xtrackers MSCI World (XDWD) | 0,19 % | Xtrackers MSCI World ESG (XZW0) | 0,20 % | −1 pb |
| MSCI World SRI | Amundi MSCI World SRI | 0,18 % | −2 pb (frente al estándar) |
Datos recopilados de folletos y fichas de producto.
Análisis: para los índices «Screened» (simple exclusión), el sobrecoste es hoy nulo o despreciable, del orden de un punto básico. Los emisores absorben el coste extra de licencia para no perder cuota de mercado. En índices más complejos como los SRI (best-in-class selectivo), las comisiones siguen siendo muy competitivas, en torno al 0,18 % o 0,25 %, con lo que el arbitraje financiero resulta casi inexistente para el inversor particular.
3.1.2 Los costes persisten en las estrategias temáticas y activas
A diferencia de los índices de núcleo, los ETF temáticos (clima, agua, hidrógeno) mantienen comisiones altas, a menudo entre el 0,45 % y el 0,75 %. Estos productos exigen más investigación activa e índices a medida cuya licencia suele ser más cara; además, gestionan menos patrimonio, lo que impide las economías de escala de los grandes índices amplios.
3.2 Más allá del TER: costes implícitos y de transacción
El TER solo cuenta una parte de la historia. Los índices ESG tienen características estructurales que pueden generar costes ocultos.
3.2.1 El coste de la rotación de cartera
Los índices ESG tienen una rotación estructuralmente más alta que los índices ponderados por capitalización.
- Mecanismo: en las revisiones trimestrales, una empresa puede quedar excluida no porque su tamaño haya cambiado, sino porque su calificación ESG ha caído o ha surgido una controversia. El índice debe entonces vender ese valor y comprar otro en su lugar.
- Impacto: cada operación genera comisiones de intermediación y horquillas dentro del fondo, que erosionan el valor liquidativo. Aunque no se incluyen en el TER, esos costes se reflejan en la rentabilidad neta. En un índice SRI muy selectivo la rotación puede llegar al 15 o 20 % anual, frente a menos del 3 o 5 % en un índice estándar por capitalización.
3.2.2 El lastre de liquidez
Durante los grandes reajustes de los índices ESG, seguidos por miles de millones en activos, las gestoras deben comprar o vender valores al mismo tiempo.
- Riesgo: en segmentos menos líquidos —pequeñas capitalizaciones o ciertos mercados emergentes incluidos en índices ESG—, esa presión compradora o vendedora puede mover los precios en contra justo antes de la ejecución, generando un «coste de impacto» que pesa en la rentabilidad.
3.3 La economía de los datos y el papel de los proveedores de índices
Una parte importante de las comisiones de los ETF ESG paga la propiedad intelectual de los proveedores de índices. MSCI, S&P y FTSE operan en régimen de oligopolio. La complejidad de recopilar y tratar datos ESG justifica licencias más caras que las de un simple índice bursátil. Por eso, aunque los márgenes de las gestoras se estrechen, el suelo de las comisiones ESG lo sigue marcando el coste de los datos.
Parte IV: regulación y lucha contra el greenwashing
El entorno operativo de los ETF ESG se transformó radicalmente con una ola normativa en 2024 y 2025, destinada a proteger al inversor final de promesas engañosas. Esa secuencia regulatoria ha redibujado el mapa de productos disponibles.
4.1 Europa: el impacto sísmico de las directrices de la ESMA
Europa, pionera con el reglamento SFDR sobre divulgación en finanzas sostenibles, endureció su posición en 2024 a través de la Autoridad Europea de Valores y Mercados (ESMA).
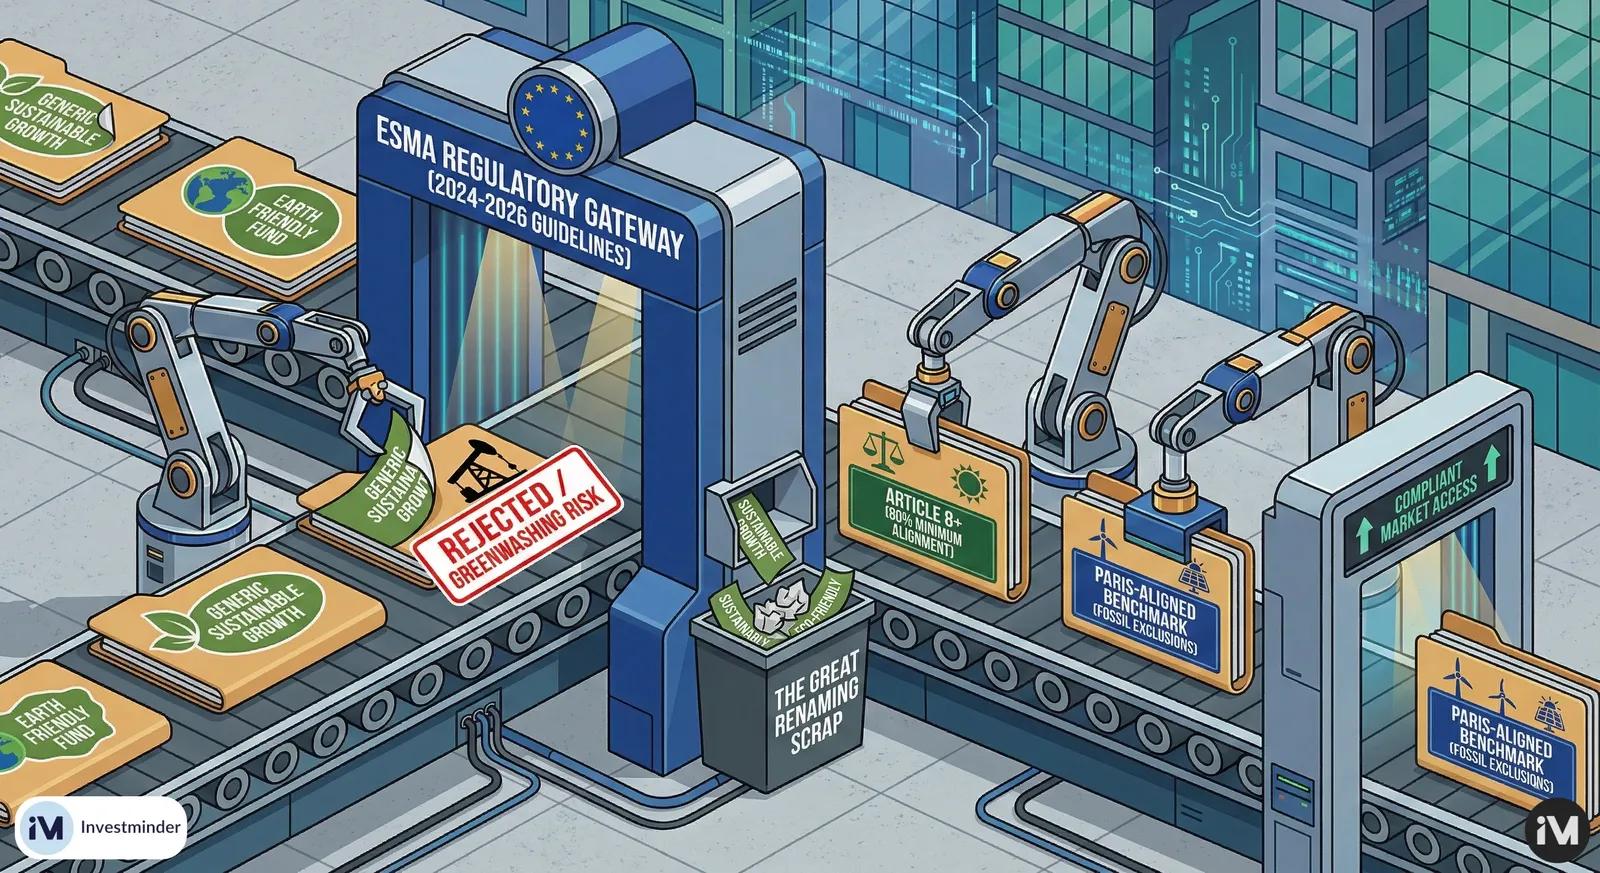
- Norma sobre el nombre de los fondos: en mayo de 2024, la ESMA publicó directrices estrictas. Para usar términos como «ESG», «sostenible» o «impacto» en su denominación, un fondo debe invertir al menos el 80 % de su patrimonio en inversiones que cumplan las características ambientales o sociales promovidas.
- Exclusiones «alineadas con París»: más restrictivo todavía, cualquier fondo que use términos relacionados con el medioambiente debe aplicar las exclusiones de los índices alineados con el Acuerdo de París. Eso implica excluir estrictamente a las empresas que obtengan más del 1 % de sus ingresos del carbón, más del 10 % del petróleo o más del 50 % del gas natural.
- El «gran cambio de nombre»: como consecuencia, a lo largo de 2025 alrededor de dos tercios de los fondos ESG europeos tuvieron que cambiar de nombre —renunciando a la etiqueta ESG— o endurecer notablemente su metodología para cumplir. Gestoras como Amundi, BlackRock y DWS revisaron cientos de folletos, lo que introduce una discontinuidad en los historiales de rentabilidad y de estrategia.
4.2 Estados Unidos: la SEC y la polarización política
Al otro lado del Atlántico la dinámica es doble: presión regulatoria federal y resistencia política local.
- Actuación de la SEC: la SEC ha intensificado sus acciones contra el greenwashing y ha sancionado a gestoras (como DWS o WisdomTree) por discrepancias entre sus mensajes comerciales y sus procesos reales de inversión. En 2025 el foco estuvo en verificar que los fondos «ESG» aplicaran de verdad las exclusiones prometidas, sobre todo en combustibles fósiles.
- La reacción anti-ESG: en Estados Unidos, el término «ESG» se ha vuelto políticamente tóxico en algunos estados republicanos. Eso ha dado lugar al «greenhushing»: gestoras que siguen integrando criterios ESG para gestionar riesgos pero eliminan el término de sus documentos comerciales para evitar represalias políticas o la retirada de mandatos de fondos de pensiones estatales.
4.3 Consecuencias para el inversor: ¿más claridad, menos opciones?
Este rigor normativo es un arma de doble filo.
- Limpieza: el mercado es sin duda más sano. Un ETF etiquetado «ESG» en Europa en 2026 ofrece una garantía de pureza mucho mayor que en 2021. El riesgo de invertir sin querer en carbón a través de un fondo «verde» ha bajado drásticamente.
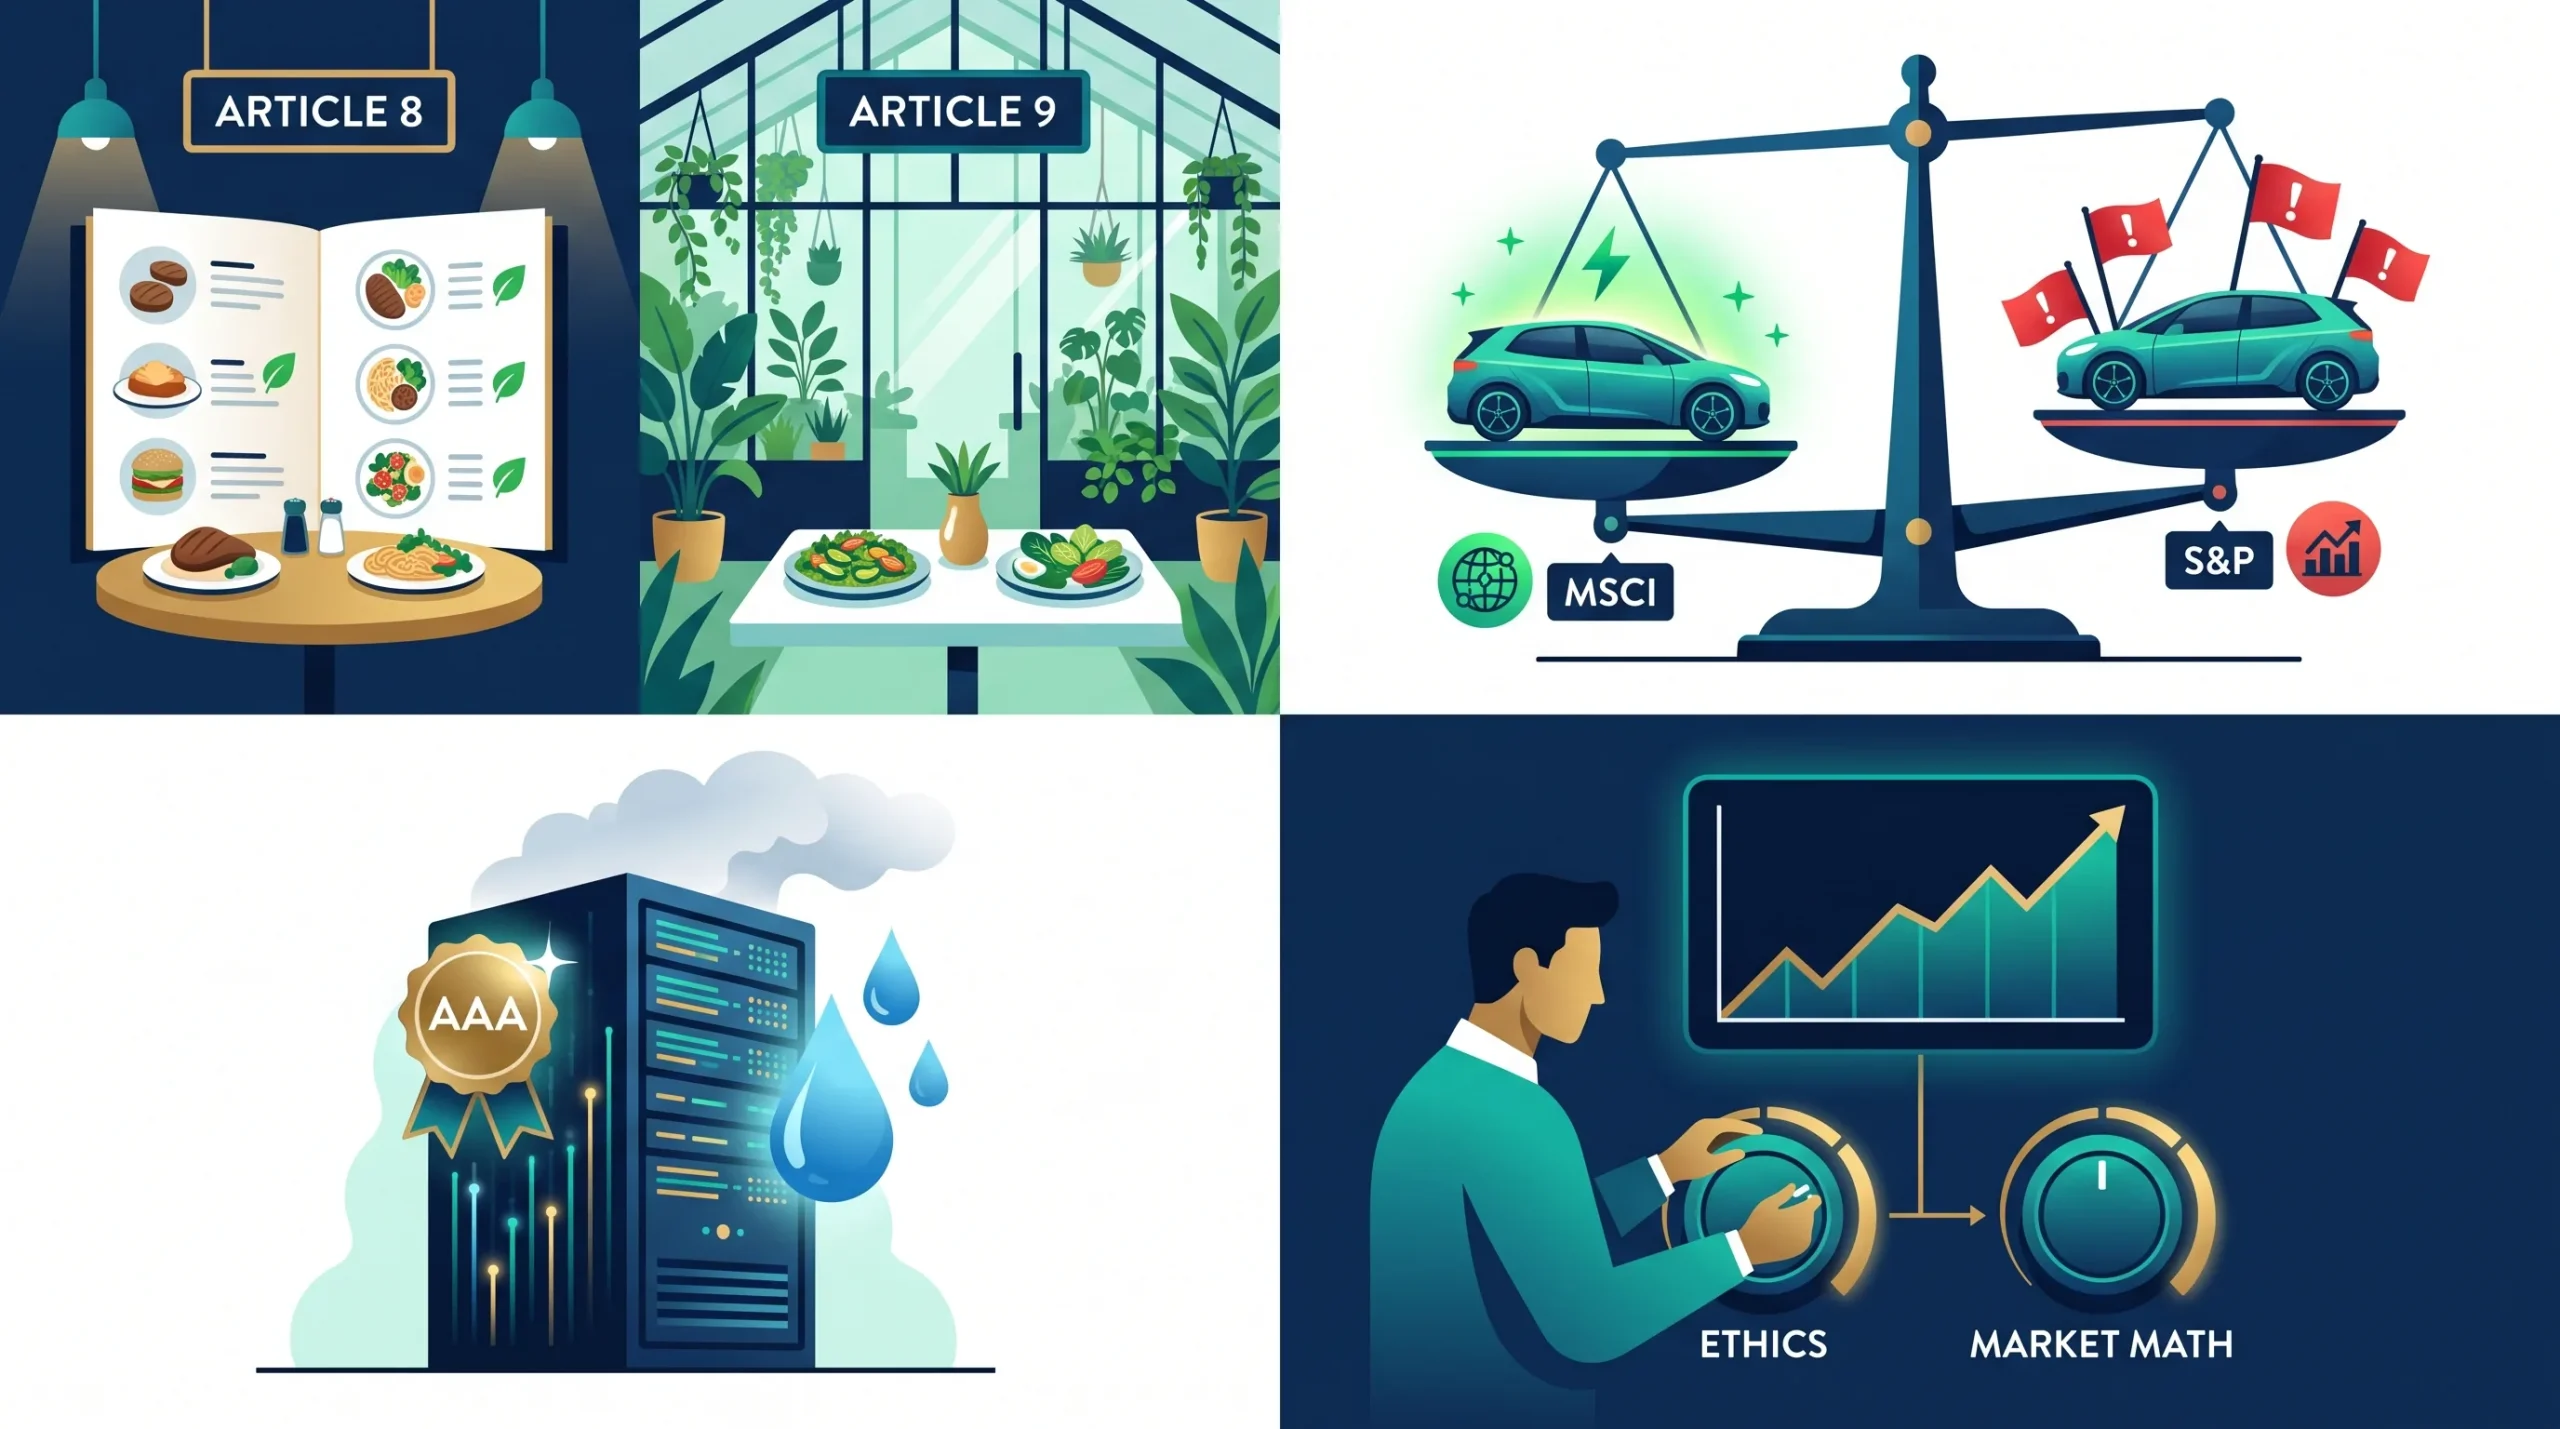
- La complejidad del SFDR: la distinción entre fondos del «artículo 8» (que promueven características ESG) y del «artículo 9» (con un objetivo concreto de inversión sostenible) sigue siendo fuente de confusión. Muchos fondos fueron degradados del artículo 9 al 8 por prudencia jurídica, lo que difumina las fronteras para el ahorrador. Una analogía: el artículo 8 es un restaurante que ofrece algunos platos vegetarianos; el artículo 9 es un restaurante cien por cien vegetariano.
Parte V: la experiencia del inversor, de la teoría a la práctica
Para el inversor final, sea particular o institucional, elegir un ETF ESG en 2026 no es una simple ecuación matemática. Es un equilibrio entre convicciones, costes y sencillez.
5.1 Particular frente a institucional: la brecha de información
Hay una asimetría marcada en la adopción y la comprensión de estos productos.
- Inversores institucionales: usan el ESG sobre todo como herramienta de mitigación de riesgos y de alineamiento regulatorio. Prefieren enfoques «optimizados» o de «transición climática» que minimizan el tracking error.
- Inversores particulares: suelen moverse por valores éticos: no financiar armamento, proteger el planeta. Por eso es más probable que las estrategias «best-in-class», que incluyen petroleras «limpias», les decepcionen. Los estudios muestran una confusión persistente entre los particulares sobre lo que significa realmente una puntuación ESG. La pérdida de entusiasmo por el ESG entre los jóvenes inversores estadounidenses en 2024 y 2025 ilustra ese cansancio ante la complejidad y la falta de claridad.
5.2 El reto de la personalización frente a la estandarización
Un ETF es, por definición, un producto estandarizado. Pero la ética es personal.
- La imposibilidad del traje a medida: un inversor puede querer excluir la energía nuclear y aceptar los combustibles fósiles de transición, mientras otro quiere exactamente lo contrario. Los ETF ESG imponen un consenso metodológico que nunca satisface del todo a nadie.
- Indexación directa: para responder a eso está surgiendo, todavía a un coste alto, la indexación directa, que permite a los inversores con patrimonios elevados poseer los valores directamente y aplicar sus propios filtros de exclusión, sorteando la rigidez del ETF.
5.3 Cómo seleccionar en 2026
Ante un abanico enorme de opciones, conviene seguir un método estructurado:
- Define el objetivo principal: ¿buscas rentabilidad ajustada al riesgo (elige ETF «ESG Screened» o «Leaders») o impacto (elige SRI o temáticos)?
- Comprueba la etiqueta y la categoría: en Europa, prioriza fondos del artículo 8 reforzado o del artículo 9 si buscas intensidad sostenible real. Mira si el fondo sigue índices alineados con el Acuerdo de París (PAB).
- Vigila la exposición sectorial: revisa la ficha mensual para comprobar el peso de tecnología y energía. Si el ETF tiene un 35 % en tecnología, habrá que equilibrarlo con otros activos en el conjunto de la cartera.
- Acepta la divergencia: invertir en ESG implica aceptar periodos de peor comportamiento, como en 2022, a cambio de una mejor resistencia a largo plazo.
5.4 Resumen y orientaciones estratégicas
Para orientarte en la oferta actual, tu elección debe encajar con tu prioridad dominante: expresar tus convicciones o buscar eficiencia de mercado.
Prioridad: ética e impacto («pureza ESG»)
- Índices recomendados: mira hacia la familia MSCI SRI o los índices alineados con el Acuerdo de París (PAB). El MSCI SRI es especialmente restrictivo, ya que solo selecciona el 25 % de las empresas más virtuosas de cada sector.
- Tipo de ETF: busca fondos clasificados como artículo 9 bajo el SFDR, que garantizan un objetivo concreto de inversión sostenible: el «restaurante cien por cien vegetariano».
- Puntos de atención: espera un tracking error mayor y más concentración en la cartera, lo que puede traducirse en más volatilidad que el mercado amplio.
Prioridad: rentabilidad y riesgo («eficiencia de mercado»)
- Índices recomendados: prioriza los índices ESG Screened (simple exclusión) o el S&P 500 ESG. El enfoque de S&P, que retiene el 75 % de la capitalización de cada sector, ofrece un perfil de riesgo y rentabilidad extremadamente próximo al del índice matriz.
- Tipo de ETF: aquí encajan los fondos del artículo 8 o las estrategias de tilting. Permiten mejorar la puntuación ESG global de tu cartera sin sacrificar la diversificación sectorial.
- Puntos de atención: estos fondos pueden incluir sectores controvertidos, como la energía, si cumplen criterios de «best-in-class», lo que puede abrir una brecha entre el fondo y tus expectativas morales.
Conclusión y perspectivas
En 2026, la inversión ESG a través de ETF ha llegado a la «edad de la razón». Las ilusiones de una mejor rentabilidad fácil y sistemática se han disipado, sustituidas por una comprensión más madura de los mecanismos de riesgo y rentabilidad.
El análisis demuestra que el coste ya no es una barrera: la convergencia de los TER hace accesible el ESG sin penalización de precio relevante en las estrategias de núcleo. Del mismo modo, el comportamiento financiero, aunque volátil y cíclico, resulta competitivo a largo plazo, impulsado por los sesgos de factor calidad y crecimiento que históricamente crean valor.
El verdadero reto está ahora en la claridad, por la fragmentación de las metodologías de calificación y la complejidad de la normativa. El riesgo de greenwashing ha retrocedido, pero lo ha sustituido un riesgo de «malentendido»: que el inversor crea estar comprando impacto cuando en realidad solo compra reducción de riesgo.
El futuro de los ETF ESG se dibujará probablemente en torno a dos polos: productos de ESG integrado a coste muy bajo por un lado, y estrategias temáticas y de impacto más caras y más activas por otro. Para el inversor, la clave del éxito estará en su capacidad para alinear sus expectativas éticas con la realidad matemática de los índices que elija.
⚠️ Advertencia regulatoria
Este artículo se facilita con fines estrictamente informativos y educativos. No constituye una recomendación de inversión, ni un incentivo para comprar o vender instrumentos financieros, ni asesoramiento financiero personalizado conforme a la normativa vigente.
Invertir en ETF, incluidos los llamados ESG o sostenibles, conlleva riesgo de pérdida de capital. El valor de las inversiones puede fluctuar al alza o a la baja según las condiciones de mercado.
Los criterios ESG se basan en metodologías propias de cada proveedor de índices o agencia de calificación y pueden cambiar con el tiempo. La integración de criterios ESG no garantiza ni la rentabilidad financiera ni un impacto ambiental o social positivo y medible.
Antes de cualquier decisión de inversión, corresponde a cada inversor asegurarse de que el producto es compatible con su situación personal, sus objetivos financieros y su perfil de riesgo, y consultar la documentación regulatoria oficial (folleto, KIID, KID).