
Categoría: indicador de volatilidad (gestión del riesgo)
Presentación del ATR
Definición
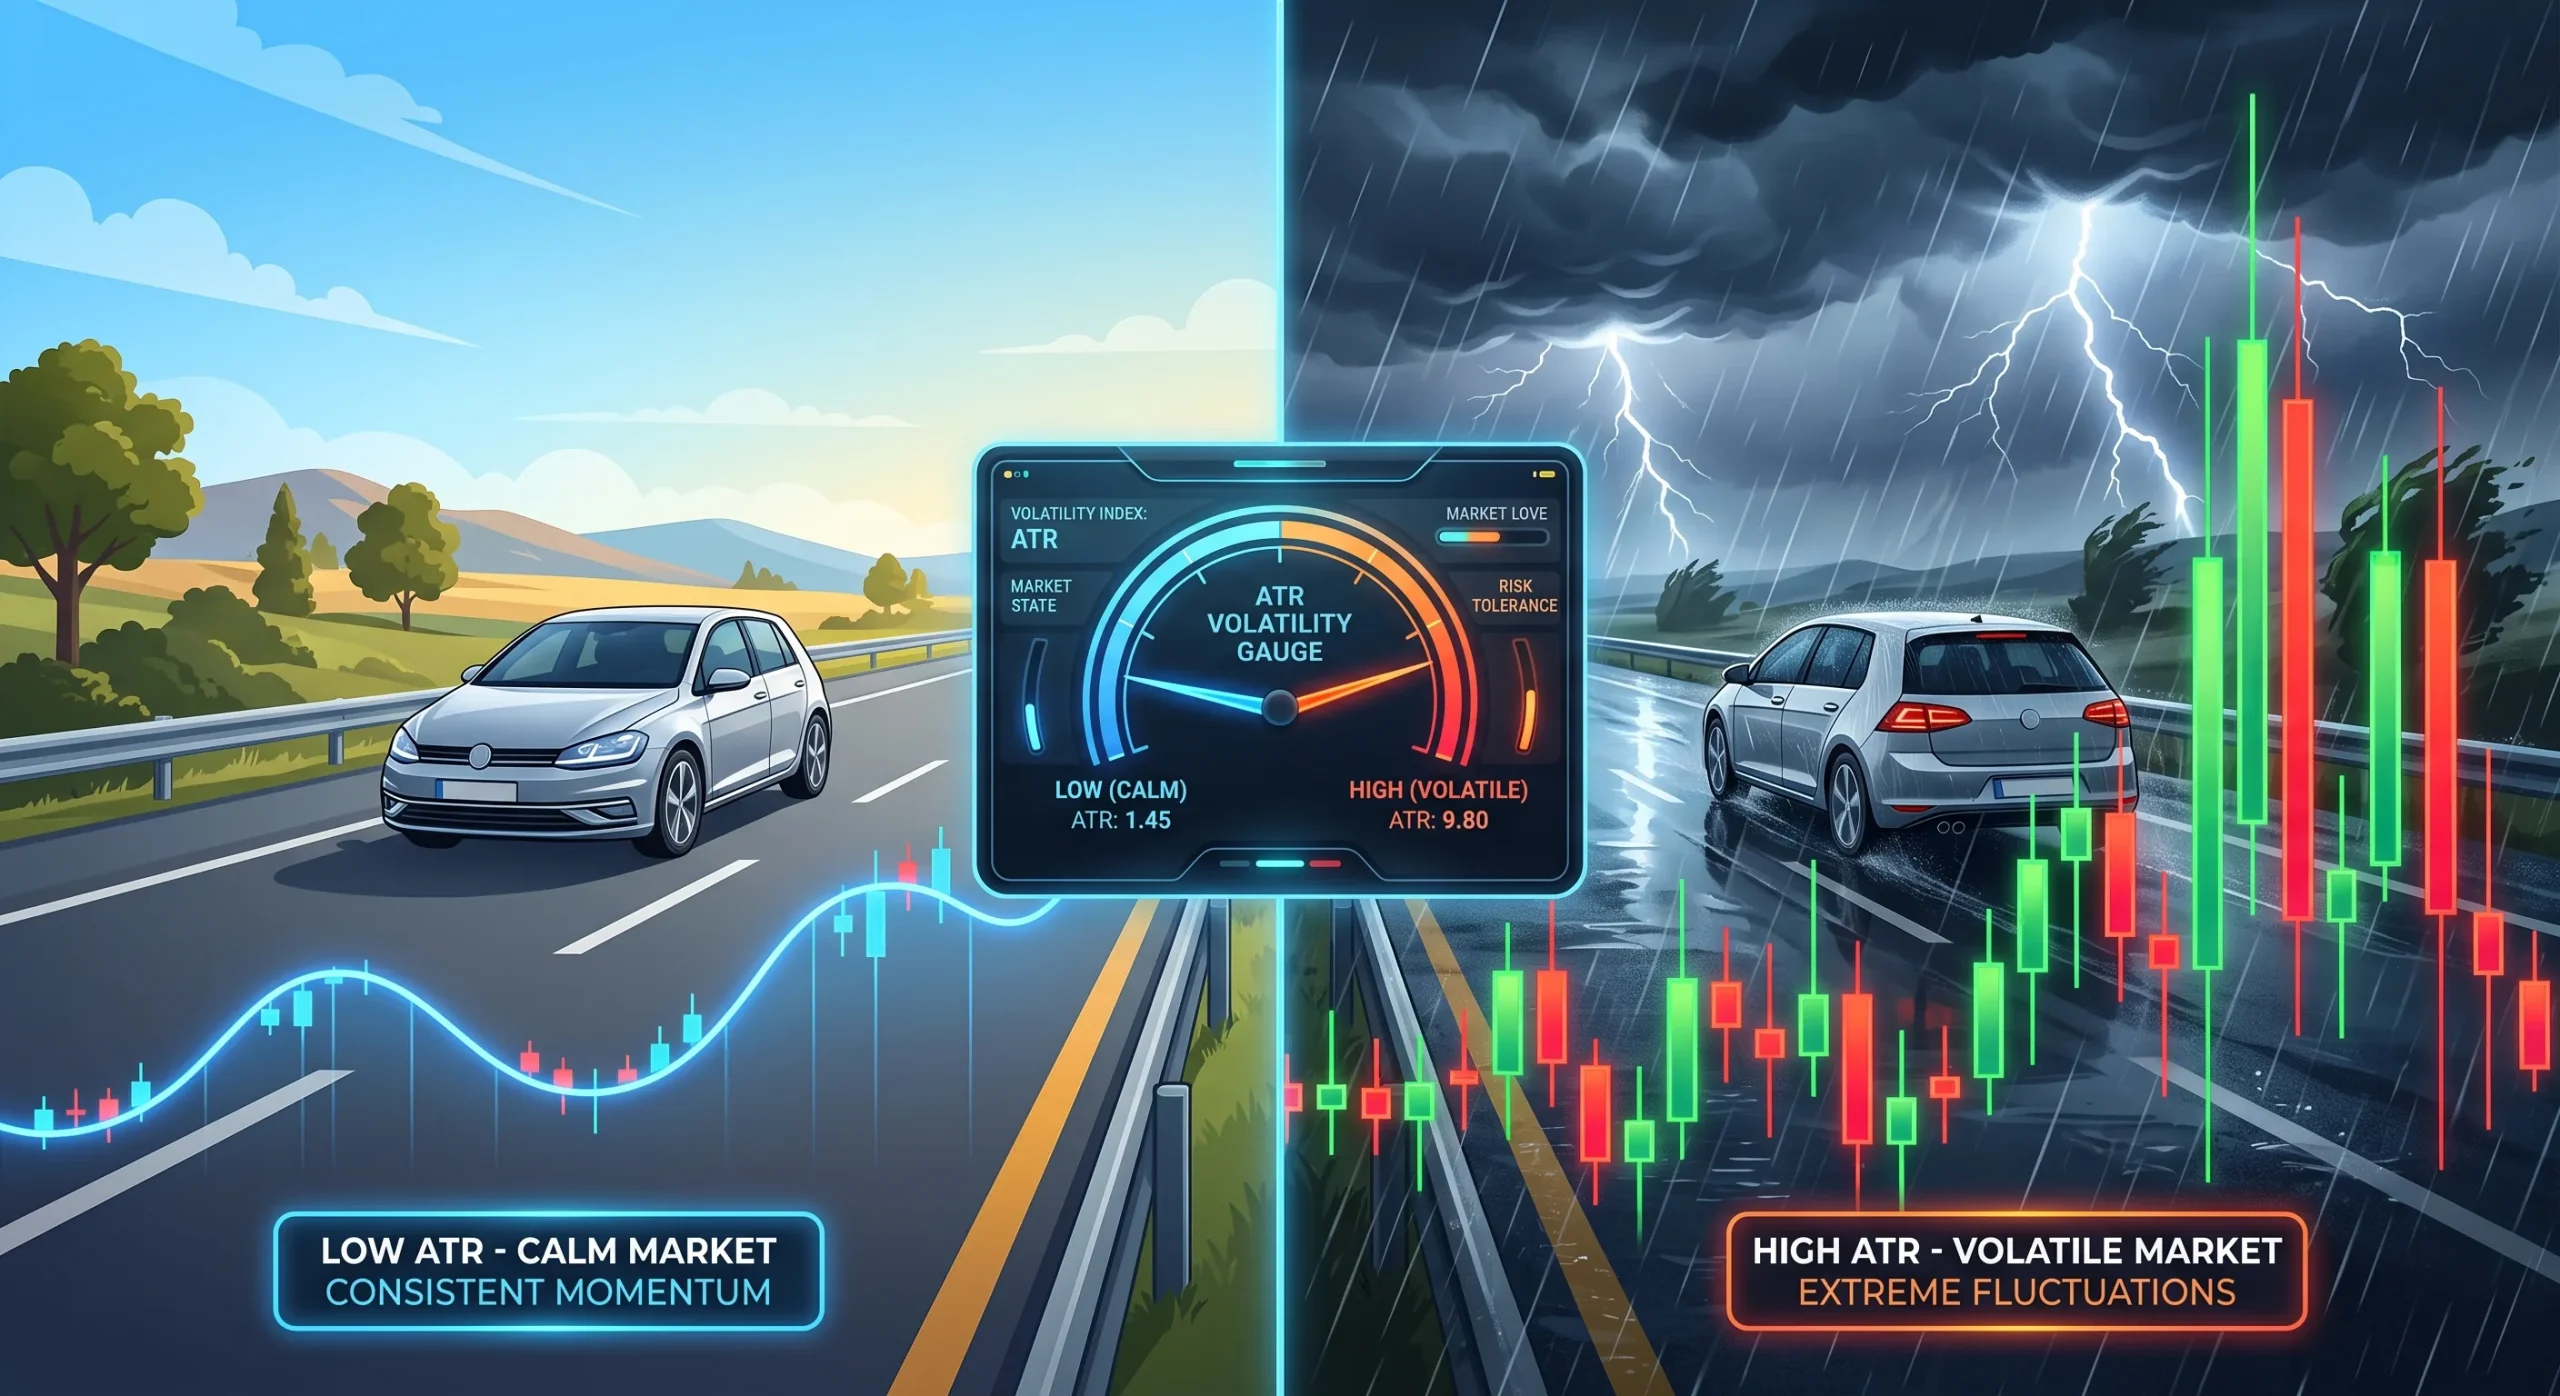
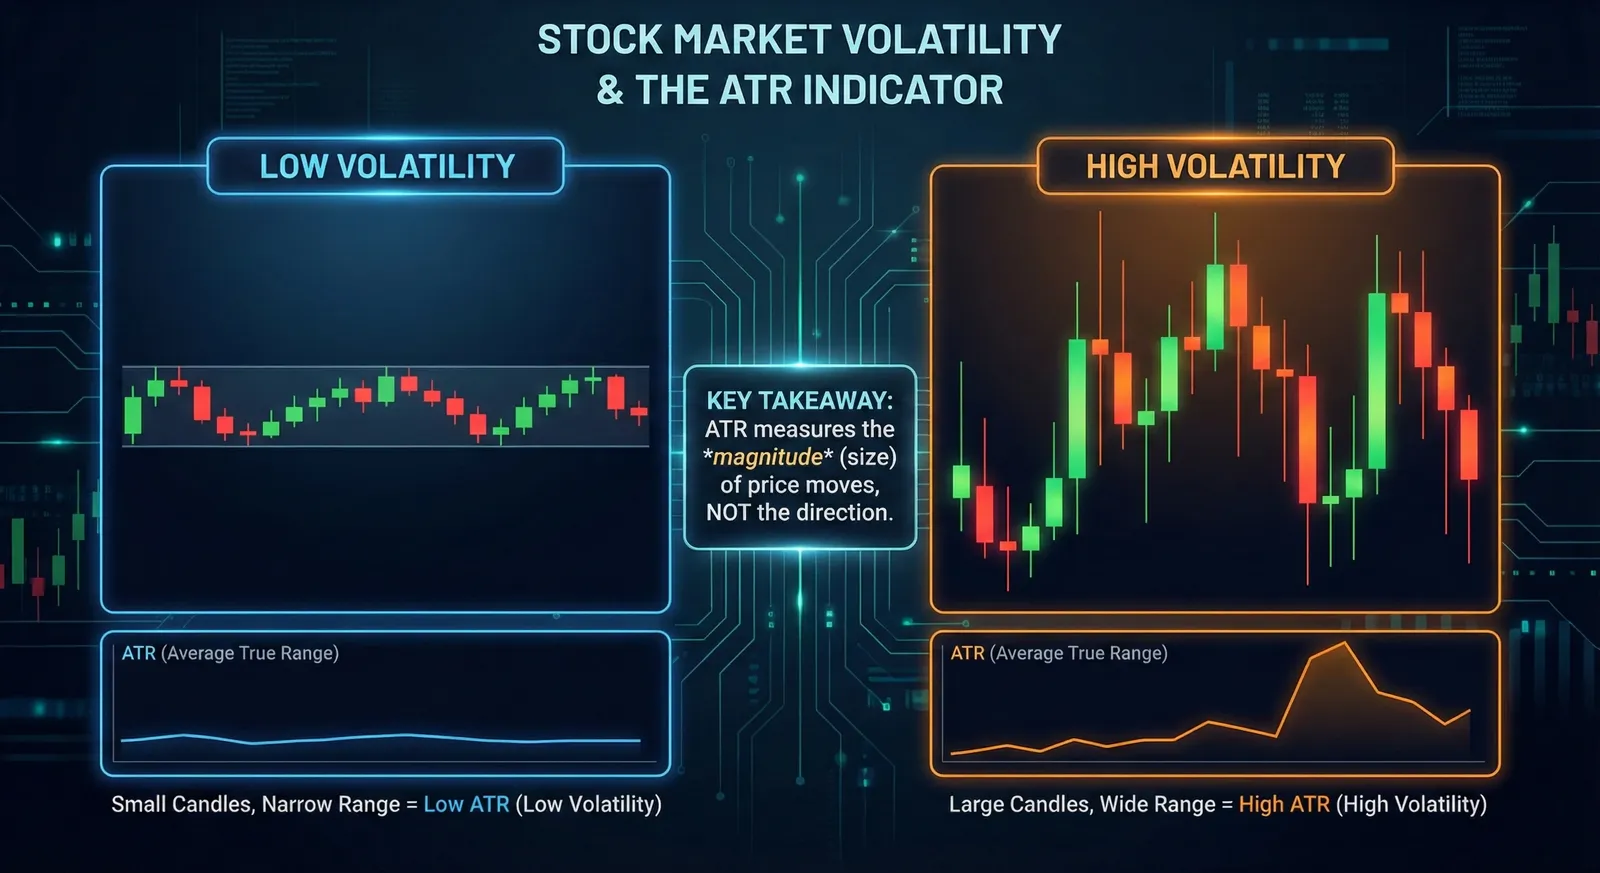
El ATR (Average True Range, o rango verdadero medio) no se ocupa de la dirección del precio, ni al alza ni a la baja. Solo mira la intensidad del movimiento.
Mide el «nerviosismo» o la «temperatura» del mercado.
- ATR bajo = el mercado está tranquilo, las velas son pequeñas.
- ATR alto = el mercado está volátil, las velas son grandes.
¿Para qué sirve?
Se usa sobre todo para responder a una pregunta: «¿dónde coloco mi stop-loss para que no me saquen del mercado por una tontería?».
Te permite adaptar tu forma de operar al tiempo que hace en el mercado: no se conduce igual por autopista seca (volatilidad baja) que bajo una tormenta (volatilidad fuerte).
La fórmula, en concepto
El ATR calcula la media, normalmente de 14 días, del «rango verdadero». El rango verdadero es el mayor de estos tres valores:
- El máximo de hoy menos el mínimo de hoy.
- El máximo de hoy menos el cierre de ayer, para capturar los huecos al alza.
- El mínimo de hoy menos el cierre de ayer, para capturar los huecos a la baja.
En resumen: recoge la amplitud total del movimiento diario, incluso cuando hay huecos de cotización.
El ATR en la práctica
Cómo leerlo
A diferencia del RSI, el ATR no tiene límites entre 0 y 100. Su valor se expresa en divisa: 2 $, 15 €, 0,50 puntos.
- Si la acción de Apple cotiza a 150 $ y el ATR es de 3 $: significa que, de media, Apple se mueve 3 $ al día.
- Si el ATR sube de golpe a 6 $: la volatilidad se ha duplicado, el riesgo también.
El caso estrella: colocar tu stop-loss
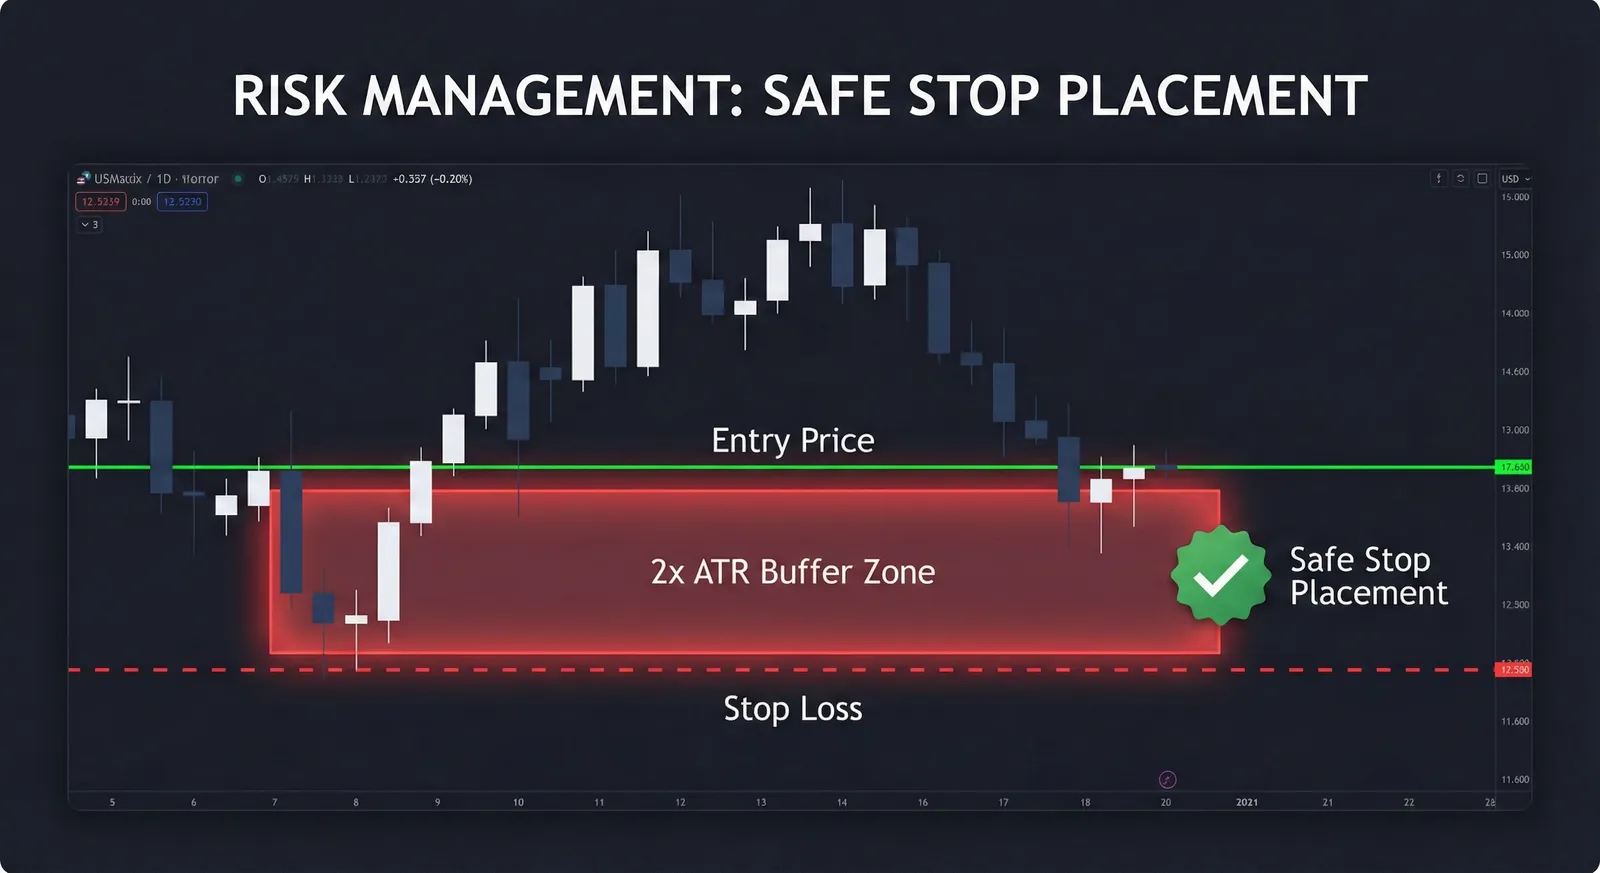
Es su uso número uno. Poner un stop-loss en un importe fijo («vendo si pierdo 1 €») es un error. Tu stop debe colocarse en función del ruido del mercado.
- La regla del «2 × ATR»: coloca tu stop-loss a una distancia de dos veces el valor del ATR respecto a tu precio de entrada.
- Ejemplo: compras a 100 €. El ATR es de 2 €.
- 2 × 2 € = 4 €.
- Tu stop-loss debería estar en 96 € (100 − 4).
- ¿Por qué? Para dejar «respirar» al valor sin que tus posiciones se corten por la simple oscilación diaria normal.
Confirmar una ruptura
Si el precio rompe una resistencia importante, mira el ATR:
- Ruptura + ATR al alza: hay energía, la ruptura es probablemente válida.
- Ruptura + ATR a la baja: el mercado está apático, lo más probable es que sea una ruptura falsa.
Para ir más lejos
El dimensionamiento de posiciones
Los profesionales usan el ATR para decidir cuántas acciones comprar.
- Regla: si el ATR aumenta, reduzco el tamaño de mi posición.
- Si el ATR de una criptomoneda es enorme, compro menos que de un valor estable como Coca-Cola. Así mantengo un riesgo constante en importe sobre toda la cartera, sea cual sea el activo.
El stop dinámico (chandelier exit)
Es una técnica para dejar correr las ganancias.
En lugar de mantener el stop-loss fijo, lo subes cada día. Se suele restar 3 × ATR al precio máximo alcanzado recientemente. Mientras el precio no caiga por debajo de esa línea, sigues dentro de la posición.
ATR normalizado (ATR en %)
Como el ATR se expresa en divisa, no puedes comparar el de Amazon (180 $) con el de una penny stock (5 $).
Para compararlos, divides el ATR entre el precio: (ATR / precio) × 100.
Eso te da la volatilidad en porcentaje. Muy útil en tu screener de Investminder para localizar los valores más «explosivos».