
Introducción
Seguro que lo has visto en la plataforma de tu bróker o en la aplicación de tu banco: esas cinco letras, UCITS, aparecen sistemáticamente junto al nombre de tus ETF favoritos. Ya inviertas en índices globales o en temáticas muy concretas, ese acrónimo es mucho más que un detalle administrativo. Es, de hecho, el auténtico «motor» de tu seguridad financiera.
¿Por qué debería importarte?
Creada en origen para armonizar el mercado europeo, la directiva UCITS se ha convertido en un sello de confianza global. Reconocida desde América Latina hasta Asia-Pacífico, se considera el «patrón oro» de la protección del inversor minorista.
Pero en concreto, ¿qué cambia para tu cartera?
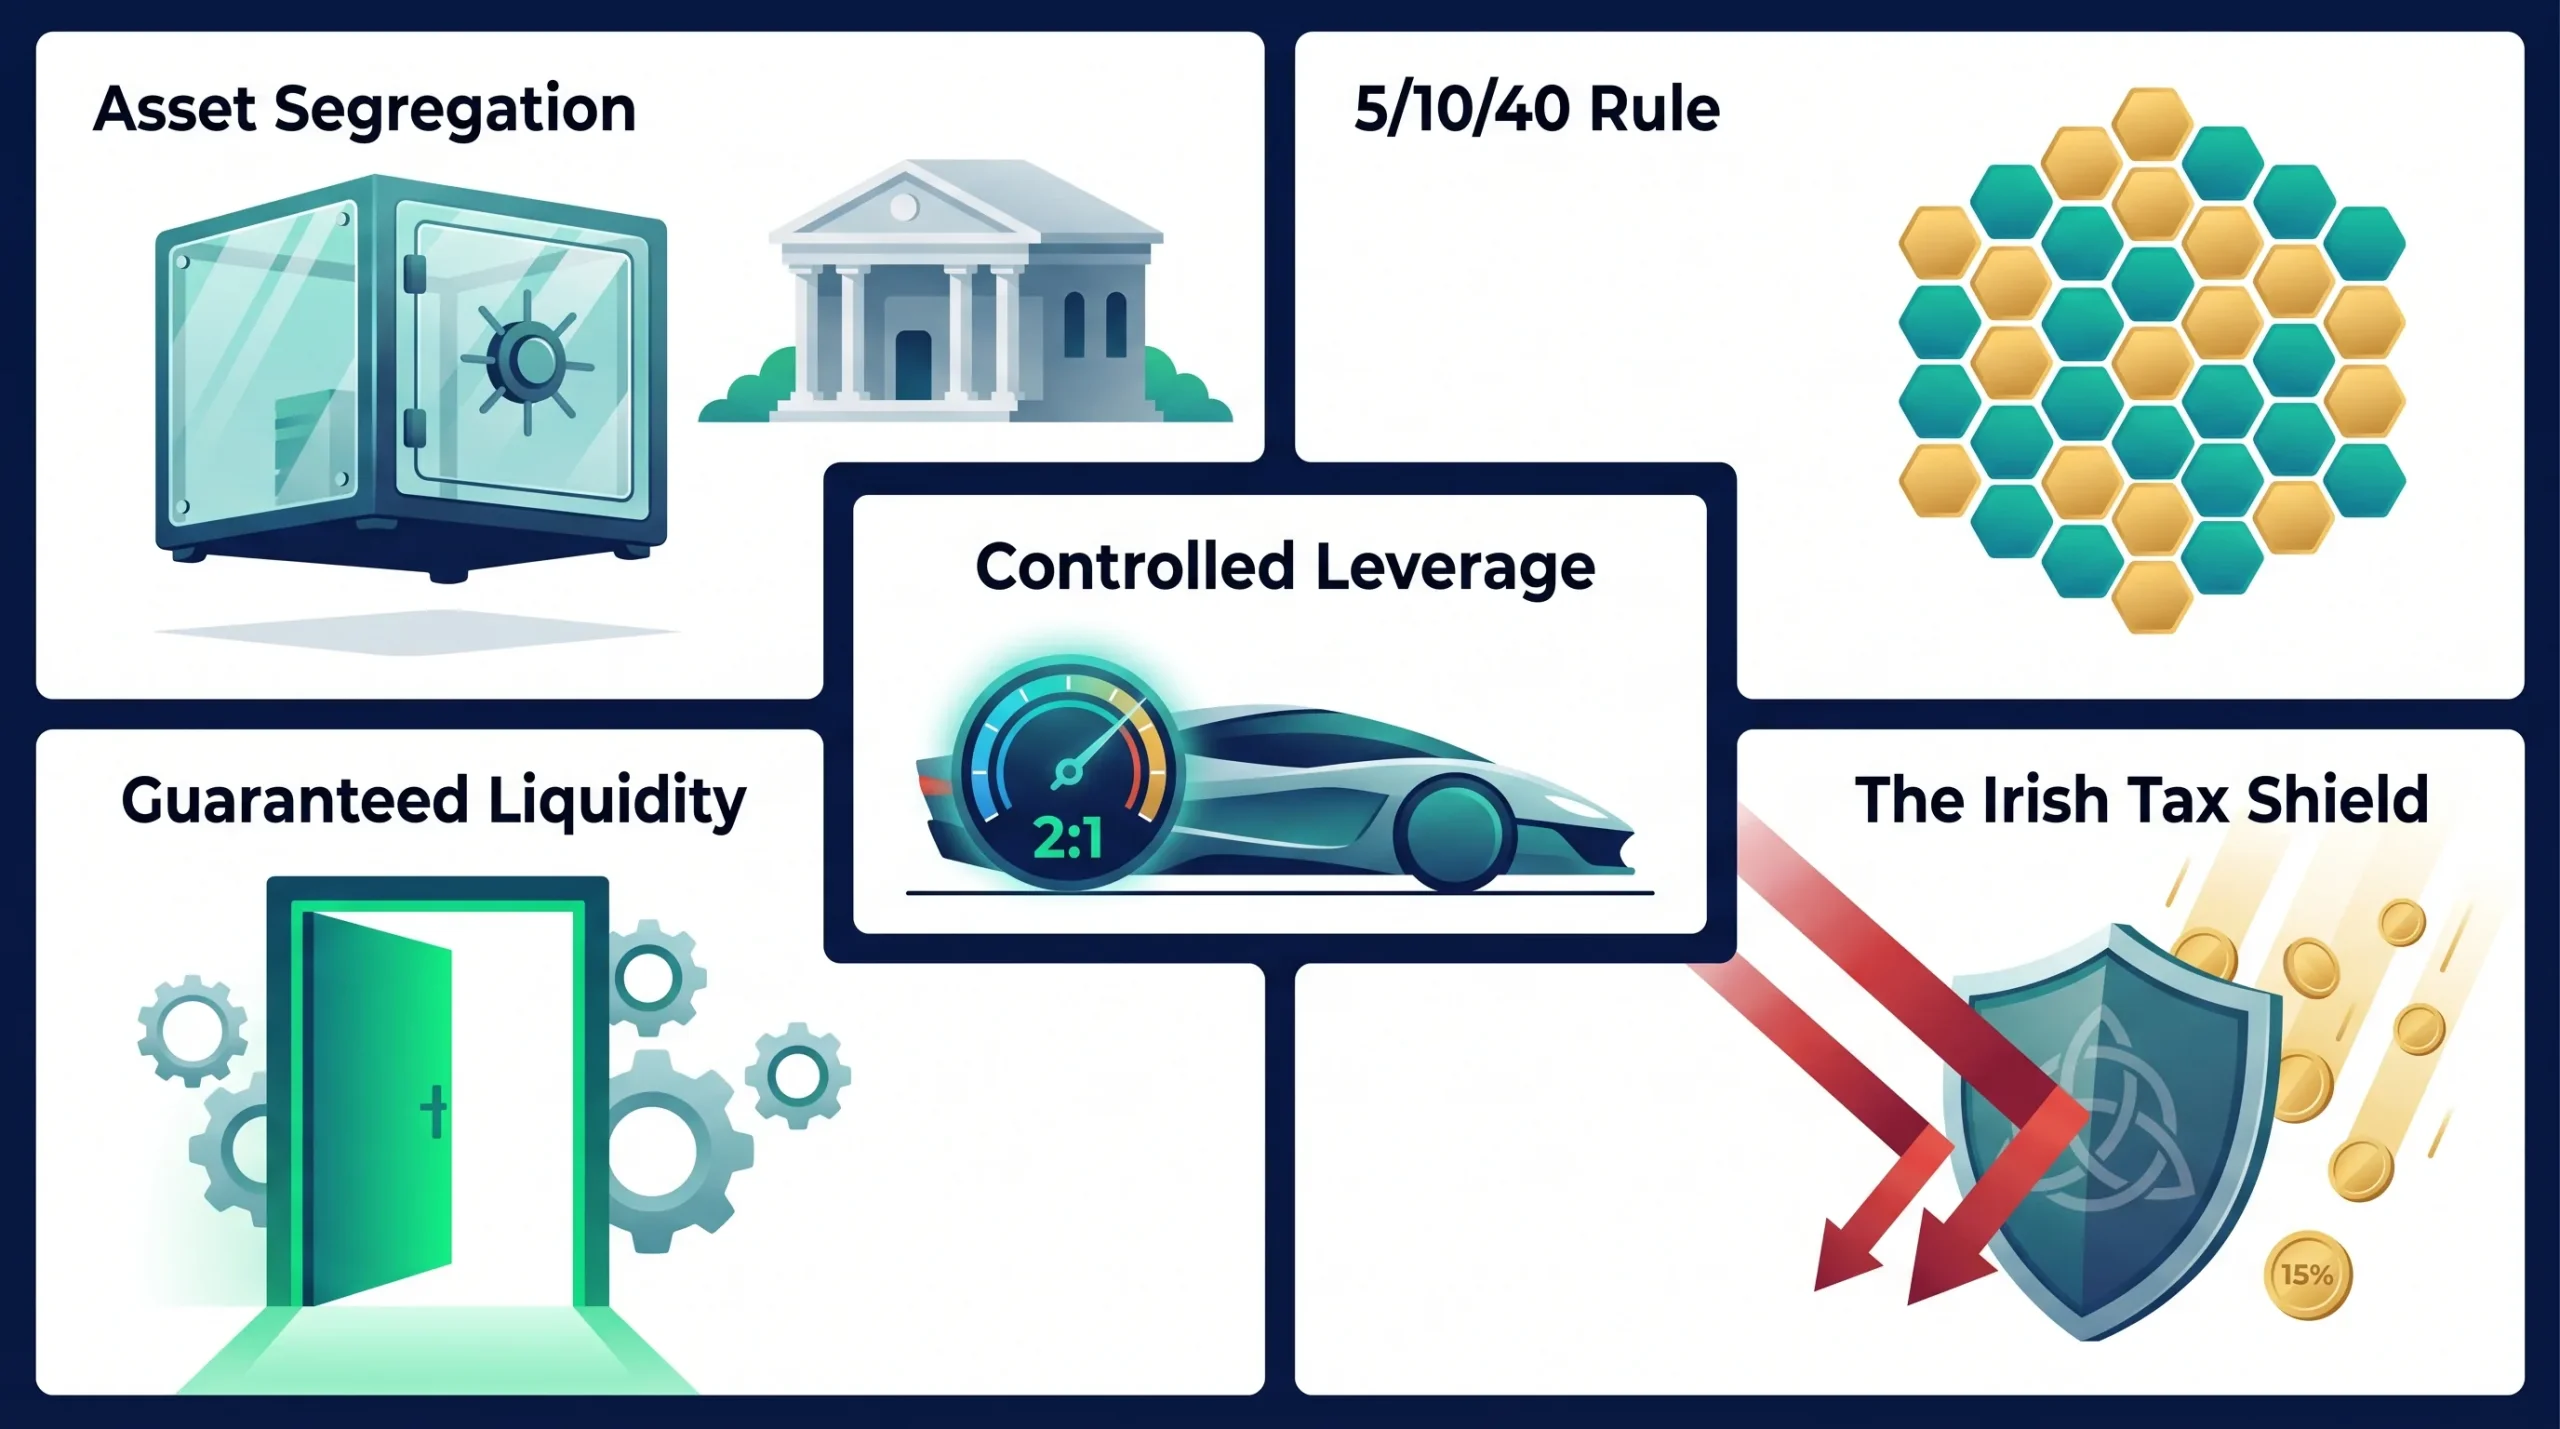
- El fin del riesgo total de «quiebra»: bajo el marco UCITS, tus activos están estrictamente separados de los del banco o de la gestora.
- Una salida permanente: tienes garantizada la posibilidad de vender tus participaciones en cualquier momento.
- Un cortafuegos contra las apuestas temerarias: reglas matemáticas estrictas impiden que tu gestora apueste todo tu dinero a una sola empresa.
La directiva UCITS no elimina el riesgo de mercado, pero sí elimina un buen número de riesgos «invisibles» para el inversor. UCITS no garantiza la rentabilidad, garantiza el marco en el que se busca esa rentabilidad.
Más allá de la jerga técnica
En este artículo vamos a mirar bajo el capó de tus inversiones. Veremos juntos por qué algunos ETF prefieren Irlanda a Luxemburgo, cómo la regulación te protege de escándalos tipo Madoff y por qué, pese a todo el ruido actual, todavía no encontrarás un ETF de bitcoin con esta preciada etiqueta.
¿Listo para pasar de simple ahorrador a inversor con criterio? Vamos entre bastidores del estándar que protege tu capital.
1. De 1985 a hoy: la evolución de la directiva UCITS
Que no te quepa duda: la regulación UCITS no es un texto grabado en piedra. Es un marco que se ha adaptado a cada crisis financiera para protegerte mejor. Cuando inviertes hoy en un ETF UCITS, te beneficias de cuarenta años de ajuste legislativo.
1.1 Los grandes hitos de tu protección
Para entender dónde estamos, repasemos las grandes «actualizaciones» del sistema:
- El pasaporte europeo (1985): la partida de nacimiento. Un fondo autorizado en Francia o Luxemburgo podía venderse en cualquier lugar de Europa. Eso es lo que permitió que los ETF se convirtieran en productos de gran público y, al final, que sus costes bajaran para ti.
- El «big bang» de los ETF (2001): aquí se aceleró todo. Se autorizó por fin el uso de derivados. ¿El resultado? La aparición de los ETF sintéticos y de estrategias más complejas, siempre bajo supervisión estricta.
- Claridad ante todo (2009): ¿conoces el KIID, el documento de datos fundamentales para el inversor? Esas dos páginas que resumen riesgos y comisiones se las debemos a esta reforma. Se acabaron los folletos ilegibles de cien páginas.
- El efecto «anti-Madoff» (2014): tras los grandes escándalos financieros, Europa zanjó la cuestión: tus valores deben estar separados de las cuentas del banco. Si la entidad que emite tu ETF quiebra, tu dinero sigue a salvo en manos de un depositario independiente.
1.2 ¿Quién vigila a los vigilantes?
Aquí entra en escena la ESMA, el «policía de los mercados» europeo. ¿Su papel? Asegurarse de que las reglas sean las mismas en todas partes, compres tu ETF en Irlanda o en Madrid.
Truco práctico: la ESMA bloquea actualmente la entrada de las criptomonedas, como el bitcoin, en el sello UCITS. ¿Por qué? Porque la prioridad sigue siendo tu seguridad y tu diversificación. Un ETF UCITS no puede estar expuesto a un único activo ultravolátil. Para el inversor ESG, eso es una garantía de credibilidad: aquí no se improvisa.
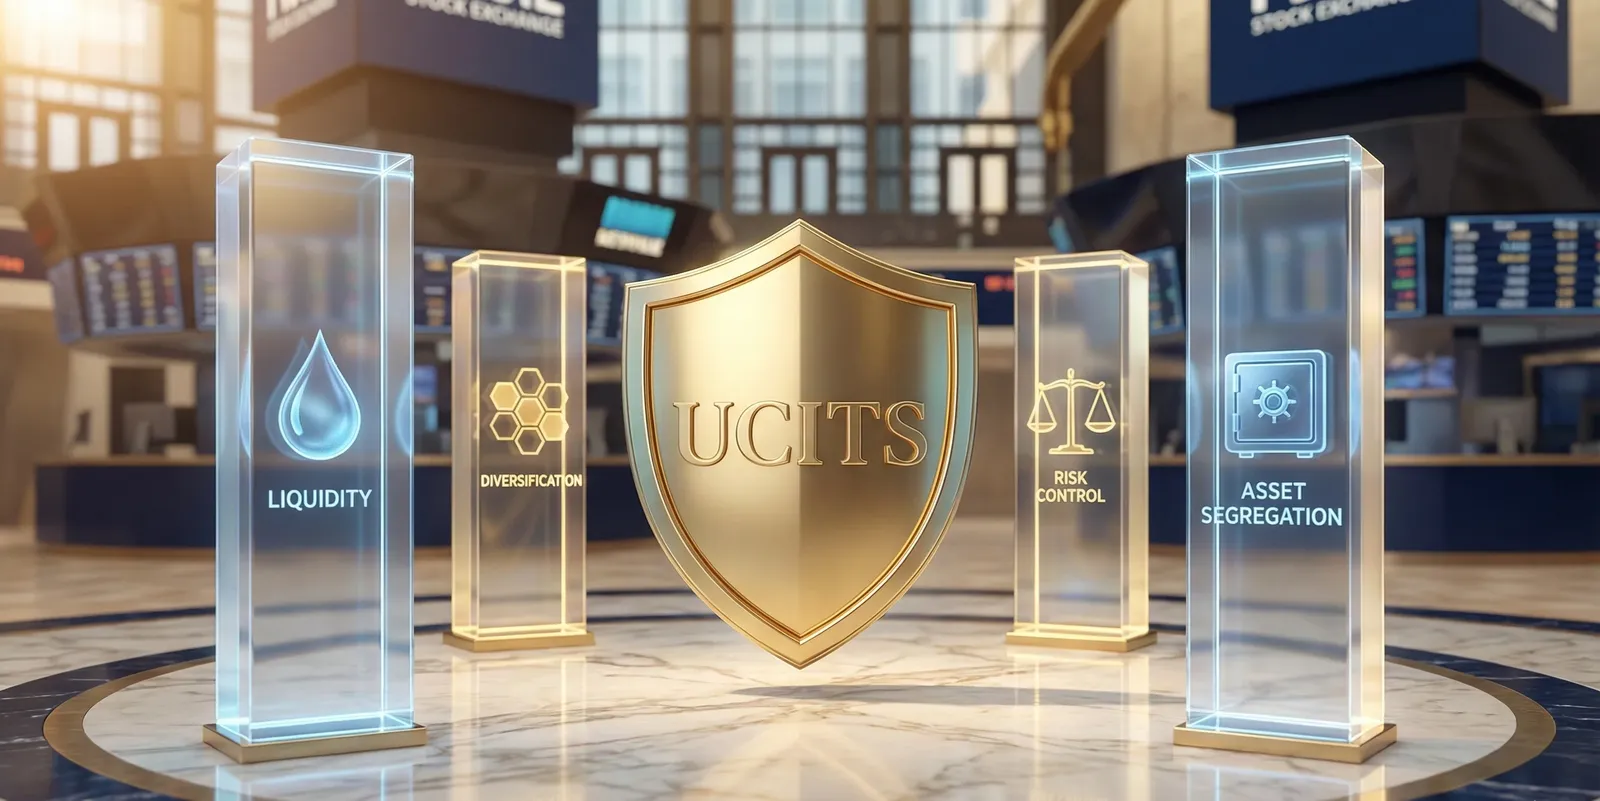
1.3 Los cuatro pilares de la protección UCITS
Si solo te quedas con cuatro puntos antes de pulsar «Comprar», que sean estos. Todo ETF UCITS te garantiza por contrato:
- Una salida permanente: puedes vender tus participaciones en cualquier momento a su valor liquidativo. Es liquidez permanente.
- Nada de poner todos los huevos en la misma cesta: es la famosa regla «5/10/40», de la que hablaremos enseguida. Obliga a diversificar.
- Apalancamiento controlado: nada de apuestas temerarias ni de endeudamiento excesivo capaz de hundir el fondo.
- Una caja fuerte aparte: tus valores los custodia una entidad tercera. Si tu banco quiebra, tus valores siguen intactos.
Opinión de experto: como inversor, busca siempre el logotipo o la mención «UCITS» en la ficha del producto. Es tu primer salvavidas regulatorio en el mundo de las finanzas.
2. Restricciones de inversión y reglas de diversificación
Aquí está el corazón del motor. Esta sección es técnica, pero explica exactamente por qué un ETF UCITS es mucho menos arriesgado que una acción suelta o un hedge fund. Vamos a ver cómo estos ratios matemáticos funcionan como una estrategia defensiva para ti.
2.1 La regla «5/10/40»: tu red de seguridad matemática
Si solo memorizas una serie de números, que sea esta. A diferencia de un hedge fund que puede jugarse la mitad de su capital a una sola acción, tu ETF UCITS está «programado» para no concentrar.
¿Cómo funciona en la práctica? El regulador impone límites estrictos de concentración:
- La regla básica: ninguna empresa puede representar más del 5 % de tu ETF.
- La excepción controlada: la gestora puede llegar al 10 % en ciertas empresas, PERO —y aquí está lo importante— la suma de todas esas posiciones grandes, las que están entre el 5 % y el 10 %, nunca puede superar el 40 % del total.
¿El resultado para ti? Para cumplir esta norma, un ETF debe tener al menos dieciséis empresas distintas. En la realidad, la mayoría tiene cientos. Eso te protege del riesgo idiosincrático: si una empresa de la cartera se hunde, el impacto sobre tu ahorro está matemáticamente limitado.
2.2 ¿Por qué algunos gigantes (Apple, NVIDIA) superan esos límites?
Quizá hayas visto que en algunos ETF tecnológicos o de un solo país una empresa pesa muchísimo. ¿Cómo es posible?
El legislador previó una válvula de escape: la regla 20/35. Para reflejar la realidad del mercado —por ejemplo Samsung dominando la bolsa coreana, o los gigantes tecnológicos estadounidenses—, un ETF puede llegar al 20 % en un solo emisor, e incluso al 35 % en casos excepcionales.
Consejo para el inversor: cuidado. Si un valor supera el 35 % en el índice real, el ETF UCITS no puede seguirlo del todo: tiene que «capar» su posición. Eso genera lo que se conoce como tracking error. Si inviertes en sectores muy estrechos, como el hidrógeno o la inteligencia artificial, comprueba siempre el peso de las tres primeras posiciones.
2.3 Aquí no se juega al casino: apalancamiento bajo vigilancia
En Estados Unidos existen ETF «apalancados» que multiplican las ganancias, y las pérdidas, por tres o por cuatro. En Europa, con el sello UCITS, mantenemos los pies en el suelo.
El apalancamiento está limitado en la práctica a 2:1. Por cada euro que inviertes, el ETF no puede exponerte a más de dos euros en el mercado. En términos más técnicos: la directiva permite el uso de derivados, pero la exposición global ligada a ellos no puede superar el 100 % del valor liquidativo.
- En la práctica: por 100 € invertidos, el ETF puede tener una exposición máxima de 200 € (100 € en activos físicos y 100 € vía derivados). Mientras que Estados Unidos permite ratios de 3:1 o incluso 4:1, bajo UCITS están terminantemente prohibidos.
Es una barrera de seguridad importante que impide los excesos especulativos y protege tu capital de la volatilidad extrema.
2.4 Hasta tu «liquidez» está protegida
Rara vez lo pensamos, pero un ETF siempre mantiene algo de efectivo, para pagar dividendos o gestionar operaciones. Ni siquiera ese dinero puede depositarse en un solo banco. La regla es clara: no más del 20 % del efectivo en la misma entidad.
Apunte práctico: este rigor es justo lo que hace que los ETF UCITS sean los favoritos de los inversores ESG. Al forzar la diversificación, el sello te obliga indirectamente a explorar todo un ecosistema de empresas responsables, en lugar de apostarlo todo a un único «campeón verde» que podría decepcionar.
3. El universo de activos elegibles: definiciones y fronteras
Esta sección es clave porque responde a la pregunta que muchos inversores se hacen ahora mismo: «¿Por qué no puedo comprar un ETF de bitcoin en mi cuenta de valores con formato UCITS?».
3.1 La cámara acorazada UCITS: qué entra y qué se queda en la puerta
Puede que te preguntes por qué hay miles de ETF de acciones o bonos, pero la cosa se complica cuando hablamos de oro o de bitcoin. La razón es sencilla: el sello UCITS es un «club exclusivo». Para entrar, un activo debe acreditar credenciales en liquidez y seguridad.
La ilusión de los «ETF de oro»: cuidado con las etiquetas. ¿Sabías que en Europa un verdadero «ETF de oro» no existe en el sentido estricto del término?
- La regla de diversificación —la famosa 5/10/40— prohíbe que un fondo UCITS apueste el 100 % de su capital a una sola materia prima.
- El rodeo técnico: para ofrecerte exposición al oro, los emisores crean ETC (Exchange Traded Commodities).
- La trampa a evitar: un ETC no es un fondo, es un título de deuda. Si el emisor quiebra, dependes de la calidad de la garantía, normalmente lingotes de oro guardados en una cámara acorazada.
Truco práctico: si buscas la máxima seguridad del estándar UCITS, mira hacia los ETF de «materias primas amplias». Utilizan índices financieros para simular la exposición sin tocar nunca físicamente un lingote.
3.2 El debate candente: ¿por qué no hay un ETF UCITS de bitcoin?
Es el gran tema de conversación entre inversores: «Estados Unidos tiene ETF de bitcoin, ¿por qué nosotros no?». La respuesta de los reguladores europeos es tajante: el bitcoin no cumple los criterios de seguridad UCITS.
- El bitcoin no se considera un «valor transferible elegible» según la directiva. Las criptomonedas sencillamente no encajan en las categorías de activos autorizadas: acciones, bonos, instrumentos del mercado monetario, etcétera.
- El quebradero de cabeza de la custodia: ¿cómo garantizar la separación de activos —tu protección frente a la quiebra— en una cadena de bloques donde las claves privadas pueden perderse o ser robadas?
No te dejes engañar: verás a menudo productos llamados ETN o ETP de bitcoin en las plataformas de los brókeres. Parecen ETF y se compran como ETF, pero no son fondos UCITS. No ofrecen el mismo nivel de protección jurídica. En plena tormenta de mercado, esa diferencia estructural puede ser vital.
3.3 El memorándum del inversor avisado
Antes de invertir, haz siempre esta prueba rápida:
- ¿Pone «UCITS»? Estás dentro del marco más protector del mundo. Diversificación y seguridad de los activos garantizadas.
- ¿Pone «ETC», «ETN» o «ETP»? Estás fuera del marco UCITS. Asumes un riesgo de contraparte adicional frente al emisor del producto. Son herramientas útiles para diversificar hacia el oro o las criptomonedas, pero conviene usarlas con moderación en tu cartera.
Opinión de experto: para tus ETF de renta variable, quédate siempre dentro del marco UCITS.
4. Fiscalidad internacional: el caso de los inversores no residentes en Estados Unidos
Aquí cambiamos de marcha. Si creías que el sello UCITS iba solo de seguridad, piénsalo otra vez: también es una herramienta potente de optimización fiscal, sobre todo cuando entra en juego el mercado estadounidense.
4.1 La trampa del impuesto de sucesiones estadounidense
Imagina la situación: has construido una cartera sólida de acciones estadounidenses —Apple, Microsoft, Tesla— a través de un bróker en línea. Un día, falleces.
Si tienes esas acciones directamente o mediante un ETF domiciliado en Estados Unidos, como los conocidos SPY o VOO, la agencia tributaria estadounidense (el IRS) puede reclamar hasta el 40 % de tu capital por encima de un umbral de apenas 60.000 dólares.
- Para un ciudadano estadounidense: la exención supera los 13 millones de dólares.
- Para ti, como no residente: el mazo cae a partir de 60.000 dólares. Es brutal.
Una precisión importante para el inversor español: España no tiene convenio con Estados Unidos en materia de sucesiones, a diferencia de países como Alemania, Francia o el Reino Unido. Eso significa que el umbral de 60.000 dólares se aplica en toda su crudeza a un residente fiscal español. El argumento a favor del marco UCITS es, por tanto, aún más fuerte aquí que en otros países europeos.
La solución UCITS: al comprar un ETF UCITS domiciliado en Irlanda, técnicamente no posees acciones estadounidenses, sino participaciones en una sociedad irlandesa.
¿El resultado? Para el IRS eres invisible. Tus herederos quedan totalmente exentos de ese impuesto de sucesiones estadounidense. Por eso la banca privada suiza, singapurense y de Oriente Medio recomienda de forma casi sistemática ETF UCITS irlandeses a sus clientes de alto patrimonio.
4.2 Por qué Irlanda gana el partido de los dividendos (15 % frente a 30 %)
La otra gran ventaja es más inmediata y afecta directamente a tu rentabilidad anual. Cuando una empresa estadounidense paga un dividendo, el Gobierno de Estados Unidos retiene normalmente un 30 %.
Sin embargo, Irlanda ha negociado un convenio fiscal privilegiado con Estados Unidos. Gracias a él, un ETF UCITS domiciliado en Irlanda solo paga un 15 % sobre los dividendos de las acciones estadounidenses que posee.
Hagamos las cuentas:
- ETF estadounidense directo: 100 € de dividendos → se quedan 70 € en el fondo.
- ETF UCITS irlandés: 100 € de dividendos → se quedan 85 € en el fondo.
El impacto para ti: esa diferencia del 15 % se reinvierte cada año dentro del fondo. A diez o veinte años, gracias al interés compuesto, la brecha de rentabilidad es colosal. Para un inversor europeo, brasileño o de Oriente Medio, elegir un ETF UCITS irlandés suele ser más rentable que comprar el ETF estadounidense «de verdad» en Wall Street.
4.3 Un caso práctico
María, de 35 años, quiere invertir 50.000 € en el mercado estadounidense:
- Opción A: comprar el Vanguard S&P 500 ETF (domiciliado en Estados Unidos)
- Riesgo: impuesto de sucesiones estadounidense sobre el patrimonio que supere los 60.000 dólares en caso de fallecimiento.
- Dividendos: retenidos al 30 % en origen.
- Opción B: comprar un ETF UCITS irlandés sobre el S&P 500
- Ventaja: sin impuesto de sucesiones estadounidense.
- Dividendos: retenidos solo al 15 %.
- Protección: separación de activos, regla 5/10/40.
Veredicto: para María, como no residente en Estados Unidos, la opción B es a la vez más eficiente fiscalmente y más segura.
5. Liquidez: por qué tu ETF nunca te dejará tirado
Es la peor pesadilla de cualquier inversor: querer vender tus participaciones en pleno desplome y descubrir que no hay nadie al otro lado. Si inviertes en un ETF UCITS, puedes estar tranquilo: el regulador ha instalado salvaguardas.
5.1 Los creadores de mercado: tus compradores invisibles
A diferencia de una acción corriente, donde tienes que esperar a que otro inversor se interese, el estándar UCITS obliga a que existan creadores de mercado. Son entidades financieras obligadas por contrato a ofrecer permanentemente un precio de compra y un precio de venta.
- Su función: garantizar que puedes salir del mercado con un clic, aunque el cielo se esté cayendo en la bolsa.
- Truco práctico: comprueba siempre la horquilla, la diferencia entre el precio de compra y el de venta. Cuanto más estrecha, más eficiente es el «motor» de liquidez de tu ETF.
5.2 Tu garantía de liquidez: el reembolso directo del fondo
Hay un matiz del estándar UCITS que poca gente conoce. Imaginemos el peor escenario: las bolsas de Madrid o Fráncfort sufren un fallo técnico total. Los creadores de mercado desaparecen. ¿Qué pasa contigo?
Normalmente, solo los inversores profesionales pueden pedir al fondo el reembolso directo de sus participaciones, en lo que se llama el mercado primario. Pero el estándar UCITS incluye una cláusula excepcional de rescate: si el mercado secundario falla, tú, inversor particular, tienes derecho a solicitar el reembolso de tus participaciones directamente a la gestora del ETF.
Es tu botón de eyección de emergencia, garantizado por ley.
Nota: aunque la «garantía de reembolso directo» para particulares en caso de fallo del mercado secundario es técnicamente exacta, en la práctica este mecanismo es rarísimo. Es una red de seguridad última, que casi nunca se activa.
5.3 Swing pricing y antidilución: se acabaron los aprovechados
Desde las turbulencias de 2020, los ETF UCITS han reforzado su arsenal para proteger a quienes se quedan en el fondo.
- Swing pricing: si un inversor enorme sale de golpe del fondo, genera costes de transacción. Con el swing pricing, esos costes los paga quien sale, no tú que te quedas. Es un mecanismo de equidad que protege tu capital.
- Ejemplo: si un gran inversor retira 10 millones de euros del fondo, la operación puede costar 50.000 € en comisiones. Con swing pricing, esos 50.000 € se descuentan de su reembolso, no del capital de quienes permanecen.
- Gates: en casos rarísimos de crisis sistémica, el fondo puede frenar temporalmente las salidas para evitar una venta forzosa de activos a precio de saldo.
Opinión de experto: estas herramientas pueden parecer restrictivas, pero están ahí para impedir que un pánico generalizado destruya el valor de tu inversión. Es la diferencia entre una «banca en la sombra» sin regular y un producto UCITS ultraseguro.
6. ETF activos: la nueva frontera
Durante mucho tiempo el mundo de los ETF fue sencillo: replicabas un índice —el S&P 500 o el IBEX 35— y no hacías preguntas. Eso era la gestión pasiva. Pero se está produciendo una pequeña revolución: el auge de los ETF activos.
Aquí no hay un algoritmo fijo. Un gestor, o un equipo de expertos, selecciona valores a mano tratando de batir al mercado. Es la «nueva frontera» del estándar UCITS.
Transparencia total: la excepción europea
Aquí la regulación europea saca músculo de verdad. En Estados Unidos, las gestoras de ETF activos pueden mantener sus posiciones en secreto durante varias semanas para proteger su estrategia; son los llamados ETF «semitransparentes».
En Europa es transparencia total o nada. El sello UCITS, y en particular el regulador irlandés, considera que para que puedas comprar y vender tu ETF a un precio justo, todo el mundo debe saber exactamente qué hay dentro, todos los días.
¿Por qué importa esto? Porque asegura que el precio de tu ETF no se desvíe del valor real de los títulos que contiene. Sin zonas grises ni sorpresas desagradables.
Nota regulatoria: un ETF no puede presentarse como pasivo si toma decisiones de gestión activa. La ESMA, nuestro guardián europeo, lo vigila de cerca. La mención «gestión activa» debe figurar con claridad en el nombre del fondo y en su ficha técnica.
7. Distribución global: de Asia a América Latina
¿Lo sabías? Cuando compras un ETF UCITS desde tu salón en Madrid, Barcelona o Valencia, estás usando exactamente la misma herramienta financiera que los grandes fondos de pensiones chilenos o la banca privada de Singapur.
El sello UCITS no es solo europeo: es un estándar de exportación global. Es, en cierto modo, la «denominación de origen» de las finanzas, reconocida en todo el mundo por su rigor absoluto.
7.1 ¿Por qué el mundo entero se pelea por nuestros ETF?
Cuando un inversor al otro lado del planeta elige un fondo europeo en lugar de un producto local, no es por casualidad. Lo hace por seguridad.
- En Asia (Hong Kong, Singapur): en estos centros financieros muy exigentes, los reguladores consideran los fondos UCITS —sobre todo los de Irlanda, Luxemburgo y Francia— productos de «grado institucional». Se benefician de procedimientos de autorización simplificados. Para un inversor asiático, «UCITS» es sinónimo de tranquilidad.
- En América Latina (el caso de Chile): quizá el ejemplo más llamativo. En Chile, el sistema de jubilación se apoya en fondos de pensiones privados (las AFP) que gestionan cantidades colosales. Alrededor del 75 % de sus inversiones en el extranjero se hacen a través de fondos UCITS.
Lo que esto significa para ti: si los gestores de pensiones chilenos o la banca privada de Hong Kong confían en el estándar UCITS para proteger miles de millones, es porque las salvaguardas —la famosa regla 5/10/40 y la separación de activos— funcionan de verdad.
7.2 ¿Por qué es una buena noticia para tu cartera?
Quizá te preguntes: «¿Y a mí qué más me da que los chilenos compren el mismo ETF que yo?». Es una cuestión de potencia de fuego financiera. Cuanto más se distribuye un ETF por el mundo, más capital atrae.
- Más volumen = más liquidez: siempre es más fácil vender tus participaciones cuando millones de inversores las usan en todo el mundo.
- Comisiones más bajas: al gestionar sumas cada vez mayores gracias a esa distribución global, los emisores logran economías de escala y… bajan las comisiones de gestión para ti.
Opinión de experto: al elegir un ETF UCITS no estás jugando solo en tu patio local. Inviertes en un vehículo financiero reconocido mundialmente, capaz de cruzar fronteras y de atravesar crisis con la misma solidez.
8. Transparencia: cómo leer la «letra pequeña» sin dormirte
Antes de invertir en un ETF UCITS, tu bróker te obliga a abrir un PDF. Conocido durante mucho tiempo como KIID (documento de datos fundamentales para el inversor), en 2023 pasó por el quirófano para convertirse en el KID de PRIIPs (documento de datos fundamentales de los productos de inversión minorista empaquetados y los productos de inversión basados en seguros).
¿A qué viene ese nombre impronunciable? Y sobre todo, ¿qué cambia para tu análisis?
8.1 Pasar a la acción: del pasado al futuro
El documento antiguo (KIID) era como un retrovisor: te mostraba la rentabilidad pasada a diez años. Simple, factual y eficaz. El nuevo documento (KID) intenta ser una bola de cristal. En lugar de mirar solo hacia atrás, ofrece escenarios de rentabilidad:
- Escenario de tensión: lo que puedes perder si todo se derrumba.
- Escenario desfavorable: un mal año de bolsa.
- Escenario moderado: condiciones normales de mercado.
- Escenario favorable: euforia bursátil.
⚠️ La tarjeta roja del experto: mucho cuidado. Estos escenarios se basan en cálculos matemáticos que pueden inducir a error. Si la bolsa se ha comportado excepcionalmente bien en los últimos años, el escenario «favorable» puede sugerir ganancias irreales. No tomes nunca estas cifras como una promesa; solo están ahí para mostrar la volatilidad potencial del producto.
8.2 El lío del Brexit: ¿por qué hay dos documentos para el mismo ETF?
Desde la salida del Reino Unido de la Unión Europea, las reglas han divergido. Es un detalle que puede sorprender incluso a inversores curtidos:
- En Europa usamos el formato nuevo (KID de PRIIPs).
- En el Reino Unido mantienen el formato antiguo (KIID) al menos hasta 2026.
¿El impacto para ti? Si consultas webs de análisis en inglés, puede que te encuentres con documentos distintos de los que te facilita tu bróker. Que no cunda el pánico: el fondo es exactamente el mismo, solo cambia el «manual de instrucciones». Aun así, demuestra hasta qué punto la regulación UCITS europea es estricta con la forma en que se te presenta la información.
Conclusión
Hemos llegado al final del recorrido. Si te quedas con una sola idea, que sea esta: el sello UCITS no es una carga administrativa para aseguradoras o banqueros. Es la infraestructura global que permite que tu ahorro viaje con seguridad.
Al imponer reglas que pueden parecer rígidas —la diversificación forzada (5/10/40) o la separación estricta de tus valores—, el estándar UCITS ha conseguido algo notable: un equilibrio casi perfecto entre protección absoluta del inversor y una eficacia formidable para hacer crecer tu capital.
¿Por qué es hoy tu mejor aliado?
Para ti, inversor de hoy, el ETF UCITS es la herramienta estratégica definitiva. Te ofrece:
- Acceso sencillo a los mercados globales.
- Liquidez total (tu dinero nunca queda bloqueado en condiciones normales de mercado).
- Un escudo fiscal potente, sobre todo para esquivar el impuesto de sucesiones estadounidense.
¿Y mañana?
El mundo financiero no se detiene. El marco UCITS se prepara para nuevos retos: la integración muy vigilada de los criptoactivos, el auge de los ETF activos donde la pericia humana recupera terreno frente a los algoritmos, y una transparencia cada vez mayor sobre adónde va tu dinero, especialmente en lo relativo a los criterios ESG.
Una última palabra: invertir siempre implica una dosis de riesgo, pero elegir el sello UCITS garantiza que ese riesgo esté gobernado por las reglas más estrictas del mundo. Estés dando tus primeros pasos o gestionando una cartera compleja, no subestimes nunca el poder de esas cinco letras. Son los cimientos de tu libertad financiera.
Tabla resumen de los límites regulatorios clave
| Ámbito | Regla o límite | Contexto y aplicación |
|---|---|---|
| Diversificación | Regla 5/10/40 | Máximo 10 % por emisor; la suma de posiciones > 5 % no puede superar el 40 % del patrimonio. |
| Réplica de índices | 20 % / 35 % | Límite por emisor elevado al 20 % en índices; 35 % en casos excepcionales. |
| Riesgo de contraparte | 10 % | Exposición máxima a un mismo banco en derivados OTC (swaps). |
| Depósitos de efectivo | 20 % | Límite de depósito en una misma entidad financiera. |
| Exposición global | 100 % del patrimonio | Apalancamiento implícito máximo de 2:1 (activos + derivados). |
| Fiscalidad de dividendos | 15 % frente a 30 % | Ventaja de los ETF irlandeses sobre acciones estadounidenses (frente a Luxemburgo o tenencia directa). |
| Impuesto de sucesiones de EE. UU. | Exención | Los no residentes que invierten vía UCITS evitan el impuesto sucesorio estadounidense. |
⚠️ Información importante: advertencia regulatoria
Este artículo pretende ofrecer información educativa y general sobre la directiva europea UCITS y el funcionamiento de los ETF con este sello.
No constituye asesoramiento de inversión, ni una recomendación personalizada, ni una invitación a comprar o vender instrumentos financieros conforme a la normativa vigente.
Aunque los ETF UCITS ofrecen un marco regulatorio reconocido de protección al inversor (diversificación, separación de activos, liquidez regulada), siguen expuestos a los riesgos de mercado, incluido el riesgo de pérdida de capital, el riesgo de renta variable, el riesgo de tipos de interés, el riesgo de divisa o el riesgo de contraparte, según los activos subyacentes.
Las rentabilidades pasadas o los ejemplos mencionados no anticipan rentabilidades futuras. Las ventajas fiscales citadas dependen de la situación personal de cada inversor y de la legislación aplicable, que puede cambiar con el tiempo.
Antes de tomar cualquier decisión de inversión conviene consultar la documentación regulatoria del fondo (folleto, KID/KIID, informe anual), evaluar la compatibilidad del producto con tu situación financiera, tus objetivos y tu horizonte de inversión y, si es necesario, acudir a un profesional cualificado.
Invertir conlleva riesgos. Un marco regulatorio protector no garantiza ni la rentabilidad ni la ausencia de pérdidas.