
Einleitung
Heißt ESG anzulegen wirklich, „besser“ anzulegen? Fließt mein Geld tatsächlich in Unternehmen, die ich unterstütze? Rette ich mit meinen Anlagen den Planeten? Diese schlichten, fast naiven Fragen taugen gut dazu, das Marketingversprechen ESG mit der finanziellen Wirklichkeit zu konfrontieren: Du investierst in einen „grünen“ ETF, um den Planeten zu schützen, und entdeckst darin … einen Ölkonzern.
Der Aufstieg des verantwortungsvollen Investierens, verkörpert durch ökologische, soziale und Governance-Kriterien (ESG) beziehungsweise durch unternehmerische Verantwortung (CSR), ist ein tiefgreifender Wandel der Finanzmärkte des 21. Jahrhunderts. ETFs, geschätzt für ihre Liquidität, Transparenz und niedrigen Kosten, sind zum wichtigsten Vehikel geworden, um diese Strategien einem breiten Publikum wie auch professionellen Anlegern zugänglich zu machen.
Diese Verbreitung geht allerdings mit wachsender Komplexität einher. Die Jahre 2024 und 2025 waren geprägt von zunehmendem regulatorischem Druck, vom Infragestellen der vermeintlich „automatischen“ Mehrrendite des ESG aus dem vorangegangenen Jahrzehnt und von einem harten Vorgehen gegen Greenwashing durch europäische und amerikanische Aufseher.
Dieser Artikel widmet sich den ESG-ETFs. Unser Ziel ist nicht, bloß auf vergangene Renditen zu schauen, sondern die Bauweise nachhaltiger Indizes zu verstehen und zu zeigen, wie methodische Entscheidungen – zu Branchen, Faktoren oder Unternehmensgröße – das Risiko-Rendite-Verhalten dieser Fonds prägen. Wir sehen uns außerdem die Verwaltungsgebühren (TER) und die versteckten Kosten genau an, beleuchten, wie die neuen Vorschriften die Anlagemöglichkeiten verändern, und werten schließlich die tatsächliche Entwicklung dieser ETFs aus, um zu klären, ob sie langfristig taugen.
⚠️ Wichtiger Hinweis – verantwortungsvolles Investieren
ESG-Kriterien sind weder ein allgemeingültiger Standard noch eine Garantie für Wertentwicklung oder messbare positive Wirkung. Die ESG-Methoden unterscheiden sich erheblich zwischen Indexanbietern und Ratingagenturen, was bei Fonds, die ansonsten als vergleichbar dargestellt werden, zu grundverschiedenen Portfoliozusammensetzungen führen kann.
Teil I: Die methodische Bauweise von ESG-Indizes
Ein ESG-ETF soll einen Aktienindex getreu nachbilden, der nach strengen Regeln jenseits der üblichen Finanzkriterien aufgebaut ist. Anders als klassische Indizes, die allein auf der Marktkapitalisierung beruhen, greifen ESG-Indizes auf eher wertende Auswahlkriterien zurück. Diese „Mechanik“ zu verstehen ist wesentlich, denn aus ihr entstehen die Unterschiede in Rendite und Risiko, die man zwischen einzelnen ESG-ETFs beobachtet.
1.1 ESG-Strategien: vom Ausschluss bis zur Wirkung
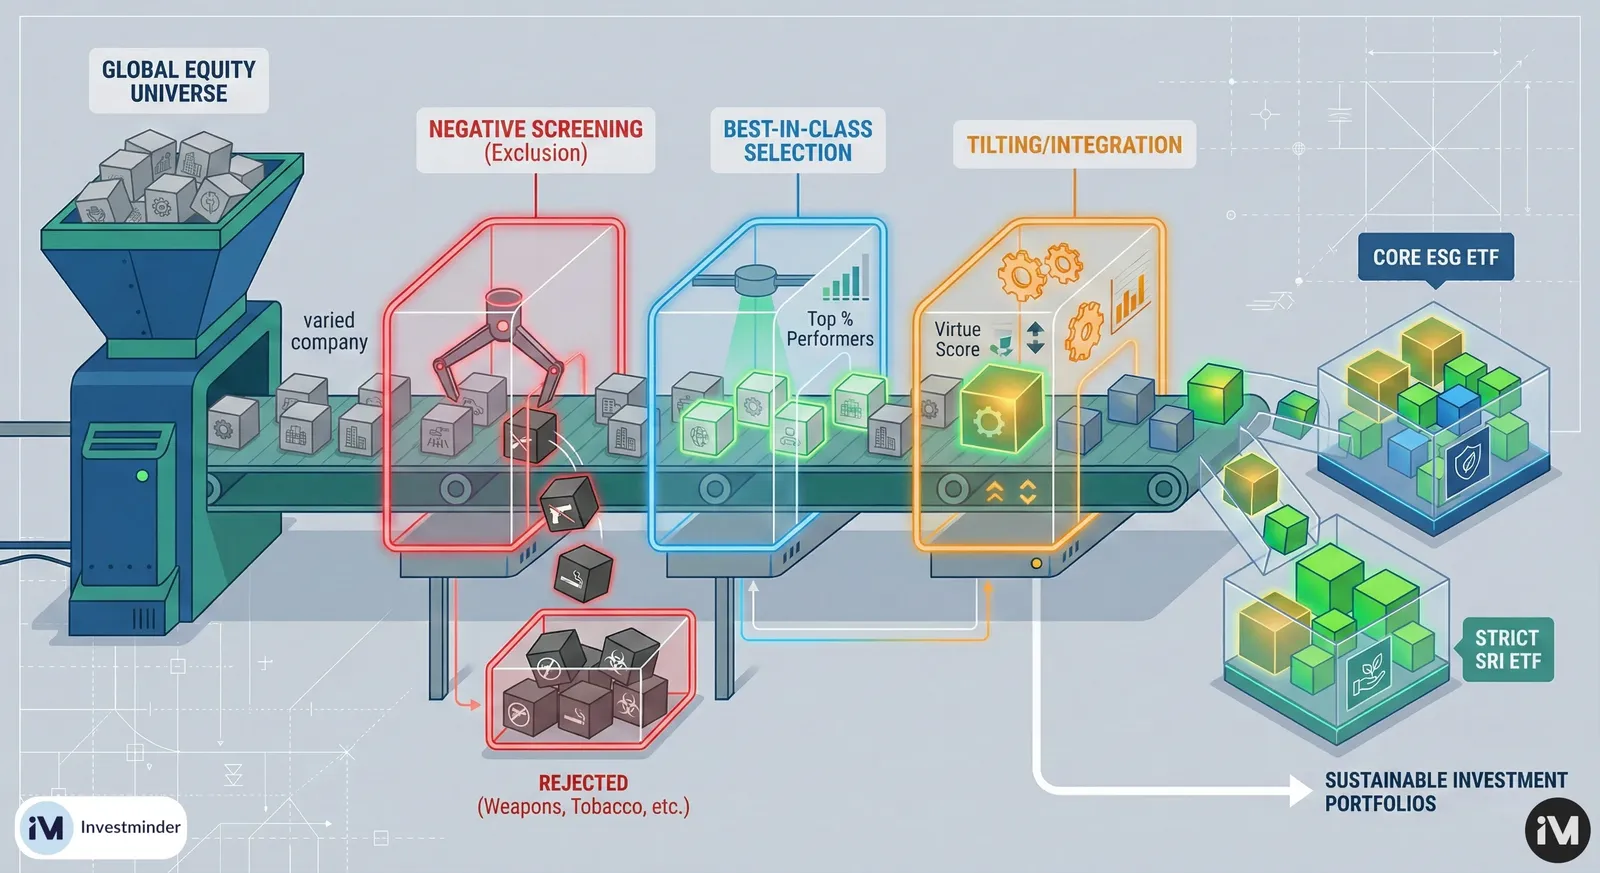
Das Universum der ESG-Indizes reicht in seiner Strenge vom einfachen Ausschluss bis zur gezielten Wirkungssuche. Jeder Ansatz hat andere Folgen für den Tracking Error und die Streuung des Portfolios.
1.1.1 Ausschluss (negatives Screening)
Dieser historisch älteste Ansatz folgt dem Grundsatz „keinen Schaden anrichten“. Er entfernt Unternehmen, die an als schädlich oder umstritten geltenden Tätigkeiten beteiligt sind.
- Ausschlussmechanik: Die Indizes arbeiten mit Umsatzschwellen. Ausgeschlossen wird etwa, wer mehr als 5 oder 10 % seines Umsatzes mit Tabak, umstrittenen Waffen, Kraftwerkskohle oder Ölsanden erzielt.
- Normbasierte Ausschlüsse: Über Branchen hinaus zielen Ausschlüsse auch auf das Verhalten. Verstöße gegen die Grundsätze des UN Global Compact (Menschenrechte, Arbeit, Umwelt, Korruptionsbekämpfung) sind bei den meisten Indizes von MSCI und S&P ein Standardkriterium.
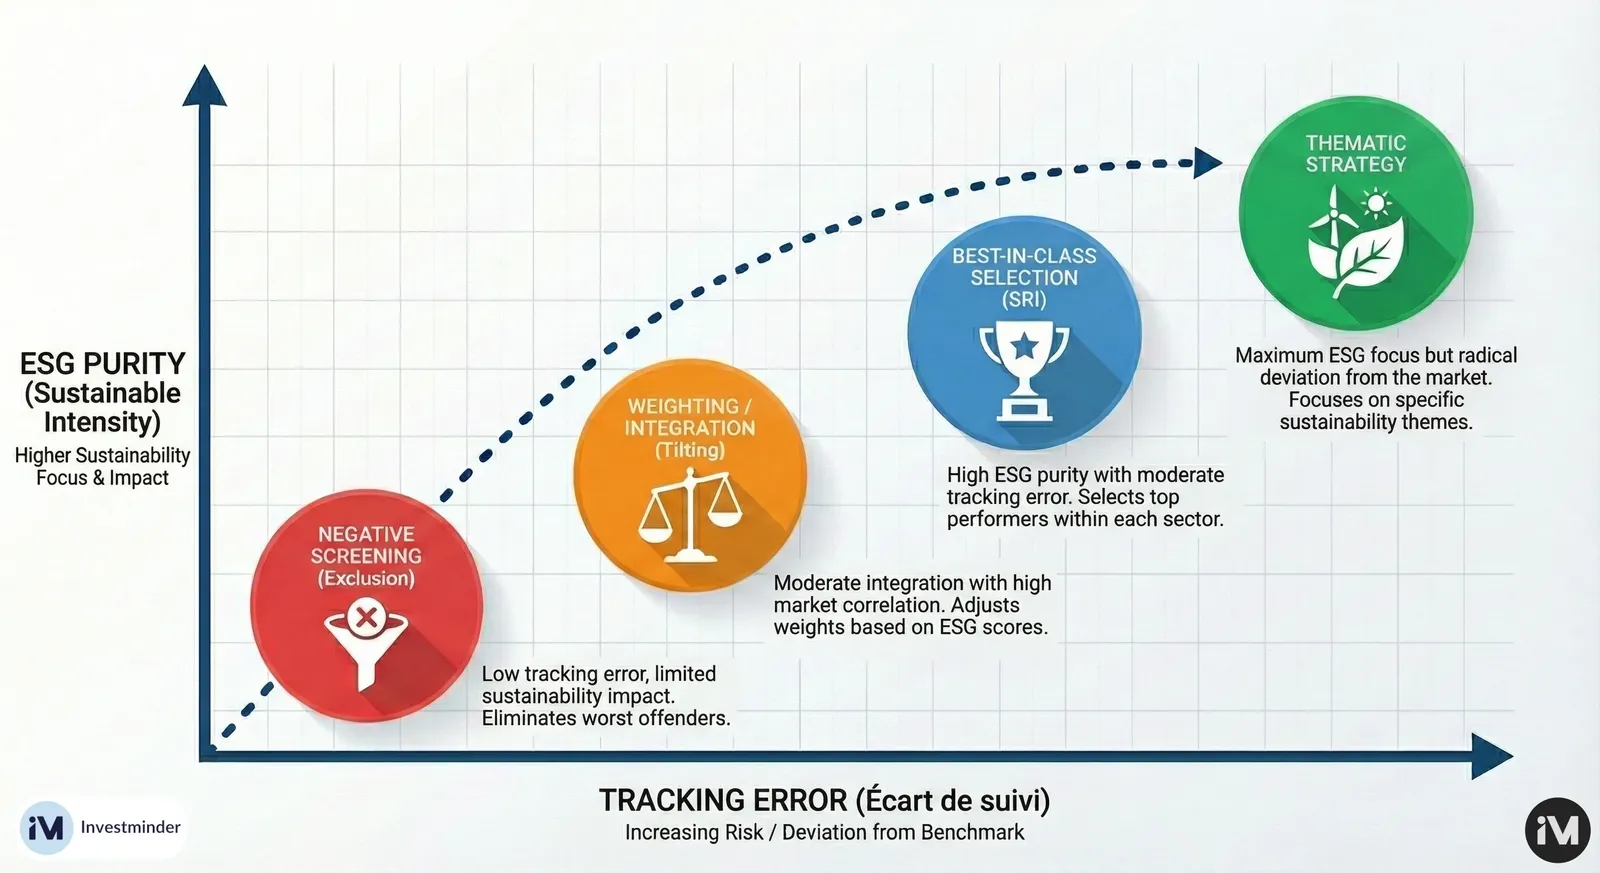
- Folgen für den ETF: ETFs auf Basis einfacher Ausschlüsse, oft „Screened“ oder „Ex-Controversies“ genannt, bleiben sehr eng am Mutterindex – etwa dem MSCI World –, weil sie nur einen kleinen Teil der Gesamtkapitalisierung streichen. Der Preis in Form von Tracking Error ist niedrig, die außerfinanzielle Wirkung allerdings ebenso begrenzt.
1.1.2 „Best in Class“ (positives Screening)
Diese anspruchsvollere Methode gibt sich nicht damit zufrieden, die Schlechtesten zu meiden; sie bevorzugt die „Klassenbesten“ jeder Branche.
- Der Gedanke: Branchen, die zwar umweltbelastend, aber unverzichtbar sind – Energie oder Grundstoffe –, sollen nicht strukturell bestraft werden. Stattdessen wird nur in die ESG-stärksten Unternehmen dieser Branchen investiert.
- Aufbau des MSCI SRI: Der Index MSCI SRI (Socially Responsible Investing) wählt die 25 % der Unternehmen mit den besten ESG-Werten in jeder GICS-Branche aus und hält die Branchengewichtung gegenüber dem Mutterindex neutral. So entsteht ein gestreutes Portfolio, das dem breiten Markt strukturell ähnelt, aber eine höhere ESG-„Güte“ hat.
- Aufbau des S&P 500 ESG: S&P geht ähnlich vor, strebt aber eine breitere Abdeckung an: 75 % der Marktkapitalisierung jeder Branchengruppe. Unternehmen werden nach absteigendem ESG-Wert sortiert und ausgewählt, bis diese Schwelle erreicht ist. Das sichert einen sehr niedrigen Tracking Error gegenüber dem Standard-S&P-500 und macht den Index für institutionelle Anleger attraktiv, die ungern von ihrer Vergleichsgröße abweichen.
1.1.3 Integration und Tilting (angepasste Gewichtung)
Statt eines binären Ausschlusses passt diese Methode das Gewicht der Bestandteile an ihren ESG-Wert an.
- Mechanik: In einem Index wie dem MSCI ESG Universal wird das Marktgewicht eines Unternehmens mit ausgezeichnetem ESG-Wert mit einem Faktor multipliziert (etwa 1,5 oder 2), während ein Unternehmen mit mäßigem Wert heruntergewichtet wird (etwa 0,5), ohne zwangsläufig ausgeschlossen zu werden.
- Vorteil: So bleibt die Beteiligung an der Wirtschaft sehr breit, und zugleich geht ein Marktsignal – die Kapitalzuteilung – zugunsten der Vorreiter aus. Häufig fließt das „ESG-Momentum“ ein, das Unternehmen belohnt, deren Bewertung sich verbessert, auch wenn sie absolut noch niedrig ist.
1.1.4 Der thematische Ansatz
Am äußersten Ende stehen thematische Strategien, die keine Streuung suchen, sondern reine Beteiligung an einem langfristigen Trend: saubere Energie, Wasser, Geschlechtergerechtigkeit. Diese Indizes sind meist stark konzentriert (30 bis 100 Positionen) und weichen radikal vom breiten Markt ab. Das Risiko ist hier am höchsten: Ein ETF auf saubere Energie kann doppelt so stark schwanken wie der Weltmarkt.
1.1.5 Überblick über die ESG-Indexstrategien
Die folgende Tabelle fasst die methodischen Ansätze zusammen, vom einfachsten bis zum spezialisiertesten.
| Strategie | Grundprinzip | Korrelation zum Markt | Streuung |
|---|---|---|---|
| Ausschluss (negatives Screening) | Umstrittene Branchen entfernen (Tabak, Waffen …) | Sehr hoch | Maximal (wenige Titel ausgeschlossen) |
| Best in Class (SRI) | Die Besten (obere 25 bis 75 %) jeder Branche auswählen | Mittel | Gut (hält die Branchenbalance) |
| Integration / Tilting | Gewichte nach ESG-Wert anpassen (Vorreiter übergewichten) | Hoch | Sehr breit (kaum Ausschlüsse) |
| Thematisch | Nur in einen Trend investieren (grüne Energie, Wasser …) | Niedrig (weicht radikal ab) | Gering (stark konzentriert, 30 bis 100 Titel) |
Ordnet man diese Strategien nach der Strenge der ESG-Regeln und nach ihrer Abweichung vom breiten Markt, ergibt sich folgendes Bild:
1.2 Der Datenkrieg: Abweichungen und Methoden der Ratingagenturen
Die Belastbarkeit jedes ESG-Index hängt vollständig an der Güte der Daten, die außerfinanzielle Ratingagenturen liefern. Anders als Kreditratings (Moody’s, S&P, Fitch), die zu über 99 % übereinstimmen, zeigen ESG-Ratings eine schwache Korrelation, laut akademischen Studien meist zwischen 0,30 und 0,60. Diese „aggregierte Verwirrung“ erschwert den Vergleich von ETFs erheblich.
1.2.1 MSCI ESG Research: finanzielle Wesentlichkeit
MSCI beherrscht den Markt für ESG-Indizes bei ETFs. Die Methode bewertet finanziell wesentliche Risiken.
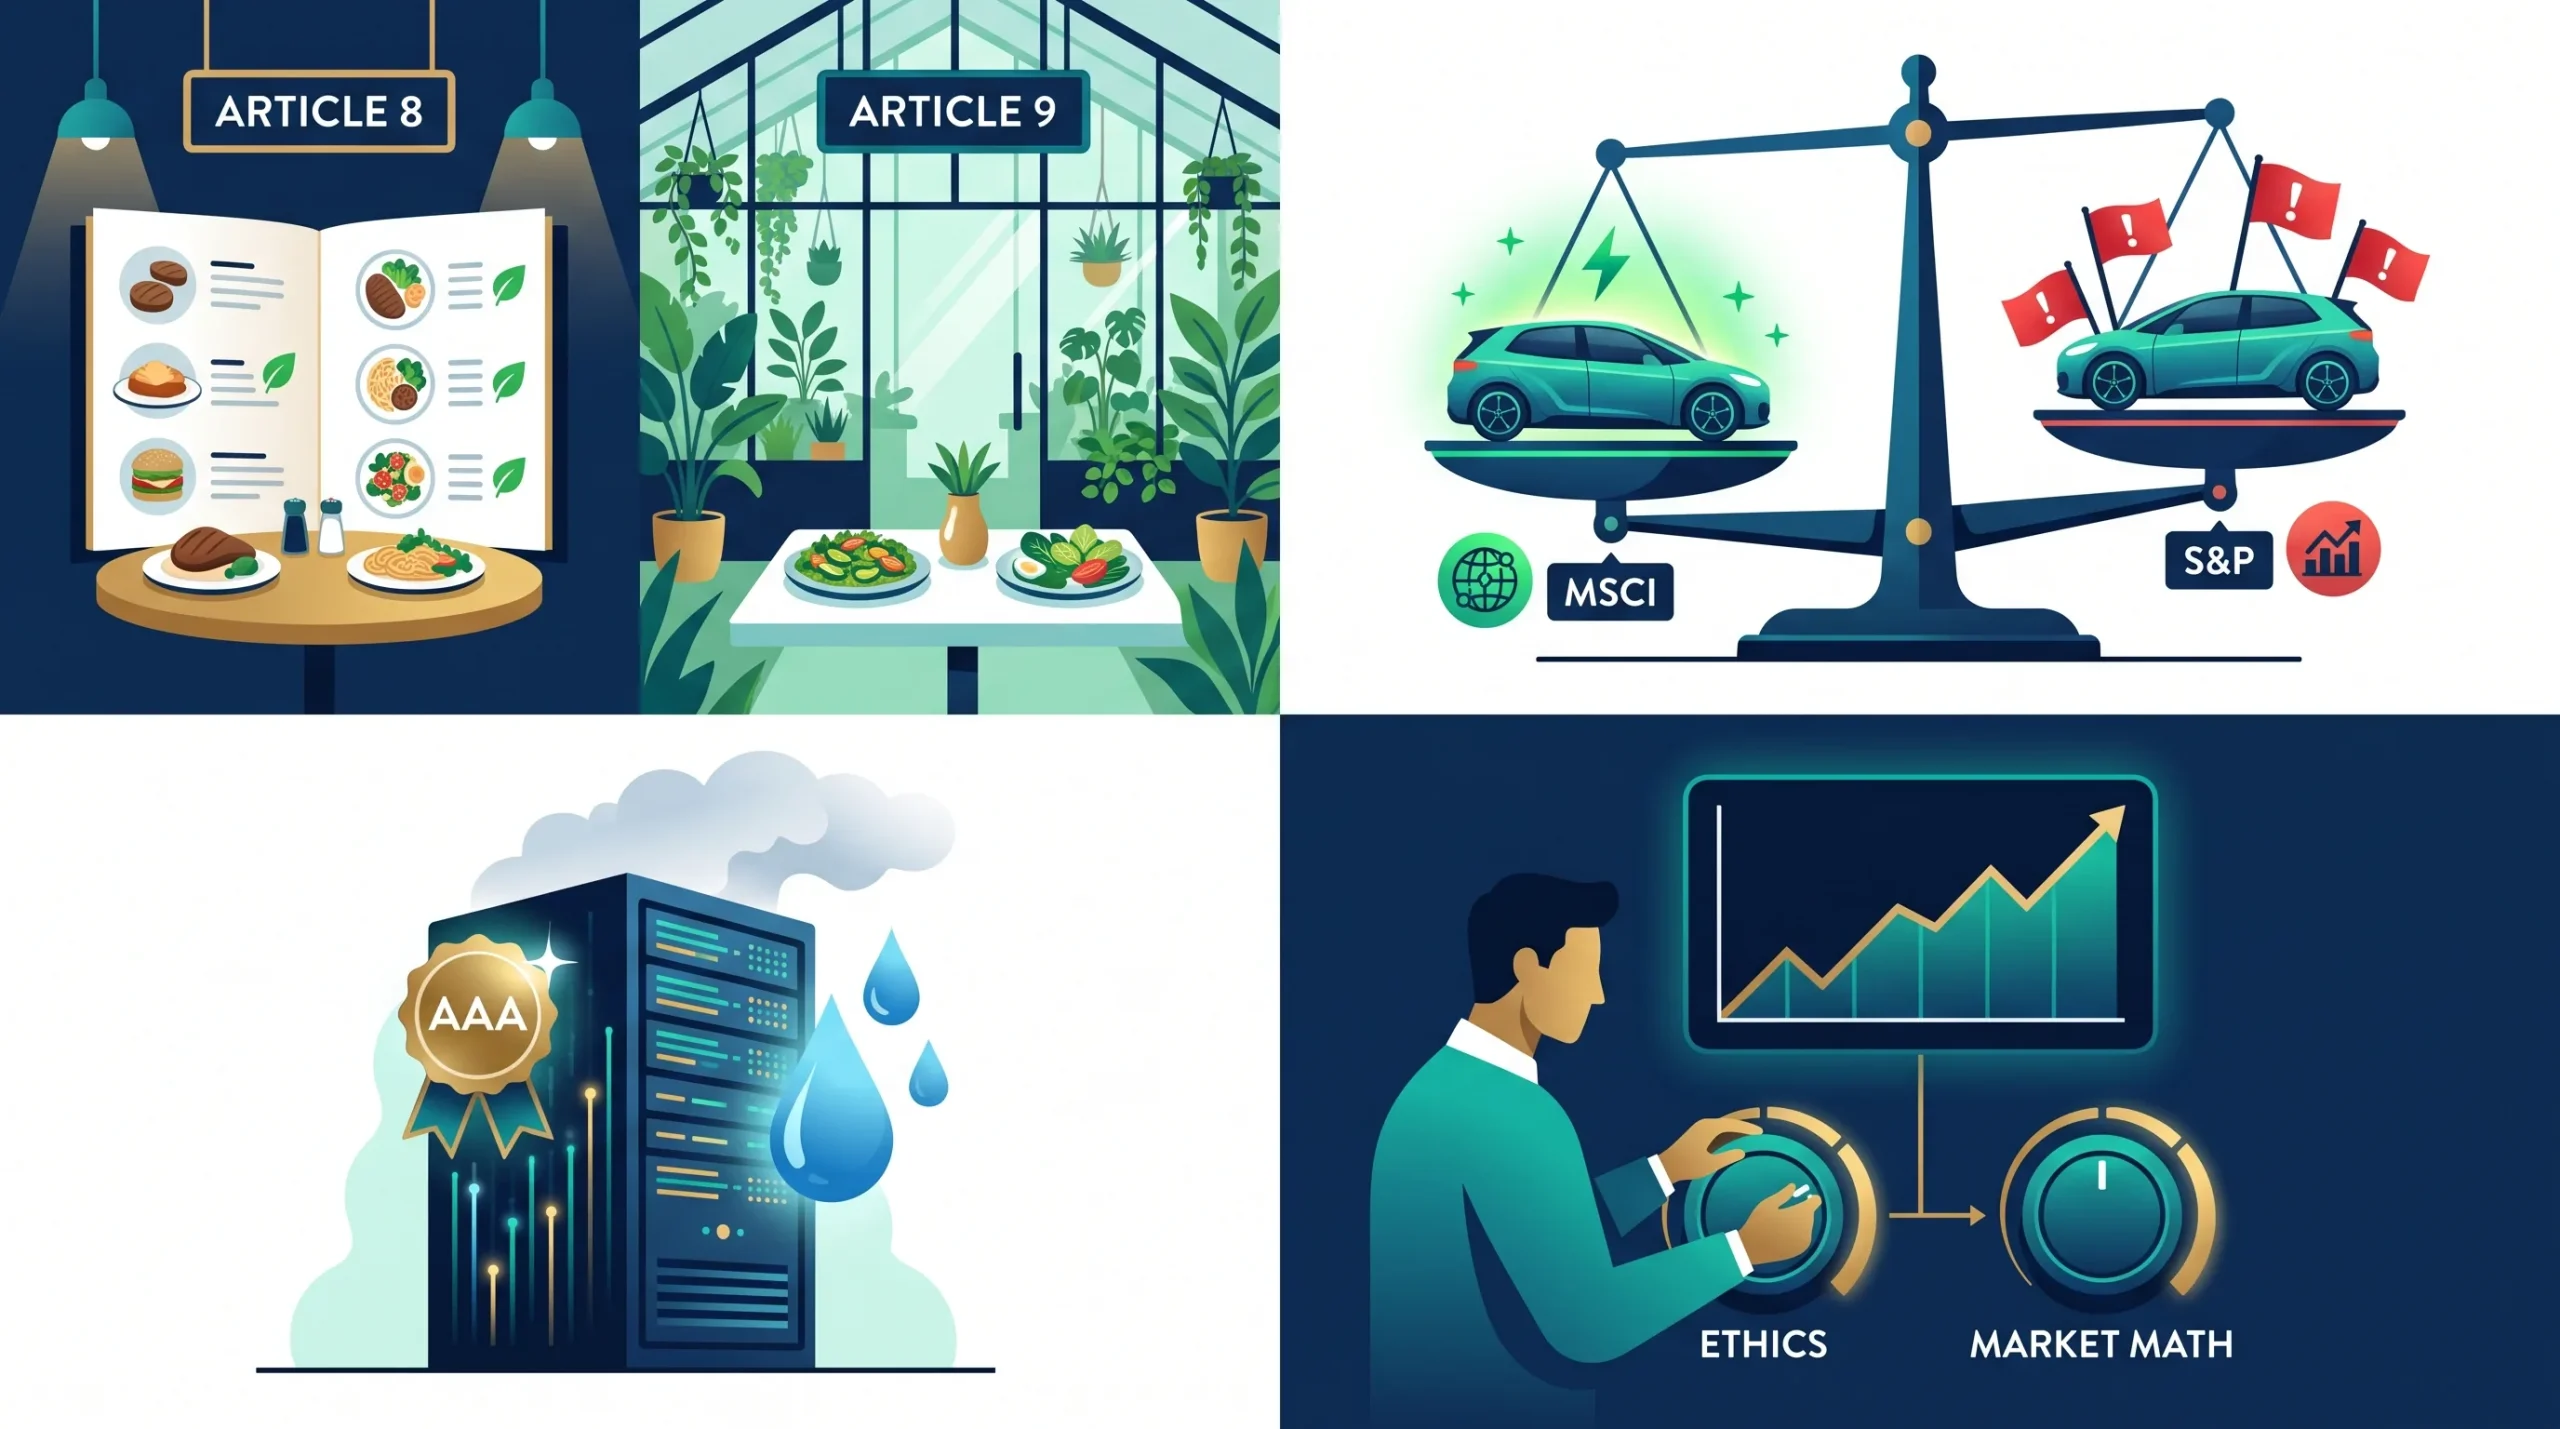
- Bewertungen von AAA bis CCC: Unternehmen werden auf einer relativen Skala eingestuft, mit einer Normalverteilung je Branche. Ein mit AAA bewerteter Ölkonzern ist nicht absolut „sauber“, er steuert seine Umweltrisiken nur besser als seine Wettbewerber.
- Branchenanpassung: Die Werte werden je Branche normiert. Das heißt, ein „ESG“-Portfolio kann Öl- oder Bergbauunternehmen enthalten, sofern sie die „am wenigsten schlechten“ ihrer Kategorie sind.
1.2.2 S&P Global (CSA): der granulare Ansatz
S&P stützt sich auf das Corporate Sustainability Assessment (CSA), übernommen von RobecoSAM.
- Ausführliche Fragebögen: Das CSA beruht auf sehr detaillierten Fragebögen an die Unternehmen mit Hunderten von Datenpunkten. Anders als MSCI, das vor allem öffentliche Daten nutzt, setzt S&P auf direkte Antworten der Unternehmen.
- Strafe fürs Schweigen: Traditionell vergibt S&P für unbeantwortete Fragen Minimalwerte, was Unternehmen benachteiligt – oft kleinere oder solche aus Schwellenländern –, denen die Mittel fehlen, den vollständigen Fragebogen auszufüllen.
1.2.3 FTSE Russell: Transparenz und Risikoexposition
FTSE Russell arbeitet mit einem Modell aus drei Säulen (E, S, G) und vierzehn Themen.
- Intensität der Exposition: Kennzeichnend ist, dass die Anforderungen mit dem Risiko steigen. Ein Bergbauunternehmen mit hoher Umweltexposition muss weit mehr Kennzahlen liefern und strengere Maßstäbe erfüllen als ein IT-Dienstleister, um denselben Themenwert zu erreichen.
- Nur öffentliche Daten: FTSE Russell setzt auf öffentlich zugängliche Informationen und verzichtet auf private Fragebögen, was Transparenz und Prüfbarkeit fördert.
1.2.4 Was diese Abweichung für dich bedeutet
Die geringe Übereinstimmung zwischen den Agenturen führt dazu, dass ein ETF auf einen MSCI-Index völlig anders zusammengesetzt sein kann als einer auf einen FTSE- oder S&P-Index für dasselbe geografische Universum.
- Ein konkretes Beispiel: Tesla wurde wegen sozialer und Governance-Fragen (Umgang mit Beschäftigten, autonomes Fahren) aus dem Index S&P 500 ESG ausgeschlossen, blieb bei MSCI wegen der positiven Umweltwirkung aber gut bewertet.
- Auswahlrisiko: Du solltest deinen ETF also nicht nur nach Region wählen (Welt, USA, Europa), sondern auch nach der Bewertungsphilosophie, die dir am ehesten zusagt: finanzielle Wesentlichkeit, gesellschaftliche Wirkung oder Transparenz.
1.2.5 Tesla: ein Lehrstück über Abweichung
Tesla gilt als Musterbeispiel für aufeinanderprallende Methoden:
- MSCI ESG Research: Tesla hält ein BBB-Rating, hinter den chinesischen Wettbewerbern. Für die „positive Umweltwirkung“ bleibt der Konzern gut bewertet, Unternehmensführung und Arbeitsbeziehungen drücken die Werte jedoch.
- S&P Global: Der Wert liegt bei 28 von 100 (Stand Dezember 2025). Nach dem Ausschluss aus dem S&P 500 ESG im Jahr 2022 wegen Kontroversrisiken erfolgte 2023 die Wiederaufnahme, nachdem die Umweltberichterstattung verbessert wurde.
- Sustainalytics: Tesla weist ein „mittleres“ ESG-Risiko mit einem Wert von 24,8 auf.
1.2.6 Vergleich der Methoden
Die Agenturen unterscheiden sich deutlich darin, wie sie die Nachhaltigkeit eines Unternehmens beurteilen.
| Agentur | Bewertungsphilosophie | Datenquelle | Kernpunkt |
|---|---|---|---|
| MSCI ESG Research | Finanzielle Wesentlichkeit (ESG-bedingte Finanzrisiken) | Überwiegend öffentliche Daten | Relative Bewertung je Branche (AAA bis CCC) |
| S&P Global (CSA) | Granularer, detaillierter Ansatz | Direkte Fragebögen an Unternehmen | Bestraft fehlende Offenlegung |
| FTSE Russell | Transparenz und Risikoexposition | Nur öffentliche, prüfbare Daten | Strengere Anforderungen für Hochrisikobranchen |
1.3 Strukturelle Verzerrungen: Größe und Branche
Die Anwendung dieser Methoden erzeugt dauerhafte Verzerrungen in ESG-ETF-Portfolios.
1.3.1 Die Größenverzerrung
Zwischen der Größe eines Unternehmens und seinem ESG-Wert besteht ein belegter positiver Zusammenhang.
- Der Grund: ESG-Berichterstattung kostet Geld. Große Konzerne haben eigene Teams, die ihre Werte optimieren, Fragebögen beantworten und Nachhaltigkeitsberichte nach globalen Standards (GRI, SASB, TCFD) veröffentlichen. Kleineren Unternehmen fehlen selbst bei vorbildlicher Praxis oft die Mittel, diese zu dokumentieren – daraus folgen niedrigere Werte, die sogenannte Offenlegungsverzerrung.
- Die Folge: ESG-Indizes übergewichten tendenziell die größten Werte und verstärken damit die Konzentration am Markt.
1.3.2 Die Branchenverzerrung (Technologie gegen Energie)
Das ist die sichtbarste Verzerrung und die mit der größten Wirkung auf die Wertentwicklung.
- Technologie: Der Technologiesektor, wenig kapitalintensiv und mit geringen direkten Emissionen, profitiert naturgemäß von hohen ESG-Werten. Unternehmen wie Microsoft, NVIDIA oder Adobe sind Säulen der ESG-Indizes.
- Energie und Versorger: Umgekehrt werden kohlenstoffintensive Branchen strukturell untergewichtet oder ausgeschlossen, außer in strengen Best-in-Class-Ansätzen oder in eigens auf den Wandel ausgerichteten Indizes.
1.3.3 Das KI-Paradox: Wenn ESG-Vorbilder zu Stromfressern werden
Seit 2024 und 2025 zeigen die Nachhaltigkeitsberichte der großen Technologiekonzerne einen klaren Bruch mit ihrem bisherigen Kurs:
- Sprunghafte Emissionen: 2025 räumten Microsoft und Google massive Anstiege ihrer Treibhausgasemissionen ein (rund +30 % beziehungsweise +48 % gegenüber 2020), vor allem wegen des Baus neuer Rechenzentren für künstliche Intelligenz.
- Wasserverbrauch: KI verlangt intensive Kühlung. 2026 ist der „Wasserfußabdruck“ bei Agenturen wie MSCI und Sustainalytics zu einem wichtigen Abwertungskriterium geworden.
- Widerstandsfähigkeit: Dank ihrer Finanzkraft und Investitionen in CO2-freie Energie neuer Generation (Kernkraft, Geothermie) gelingt es ihnen dennoch meist, den Schaden für ihre Gesamtbewertung im Vergleich zum übrigen Markt abzufedern. Das Thema dürfte 2026 und 2027 an Gewicht gewinnen und ein erhebliches Branchenrisiko für ESG-ETFs darstellen.
1.3.4 Strukturelle Verzerrungen in ESG-Portfolios
Die Anwendung von ESG-Kriterien erzeugt zwangsläufig Ungleichgewichte gegenüber klassischen Aktienindizes.
| Art der Verzerrung | Ursache | Folge für dich |
|---|---|---|
| Größe (Standardwerte) | ESG-Berichterstattung ist teuer; große Firmen haben mehr Mittel. | Übergewichtung der größten Werte. |
| Branche (Technologie) | Wenig belastende, kapitalarme Branche, von den Bewertungen begünstigt. | Starke Konzentration auf die Technologieriesen. |
| Branche (Energie) | Strukturelle Ausschließung oder Untergewichtung fossiler Energie. | Renditebremse bei Ölpreisschocks. |
Teil II: Analyse der Wertentwicklung
Die Auswertung der Wertentwicklung von ESG-ETFs wird oft von weltanschaulichen Debatten überlagert. Die empirischen Daten von 2015 bis 2025 zeigen jedoch klare Muster: Die relative Entwicklung verläuft zyklisch und hängt weniger an der „Tugend“ der Unternehmen als an Branchen- und Faktormerkmalen.
2.1 Die Wertentwicklung 2015 bis 2025: eine Geschichte in drei Akten
Erster Akt: das goldene Zeitalter (2015 bis 2021)
In diesem Zeitraum schlugen ESG-Indizes die klassischen durchgehend.
- Die Treiber: Die anhaltende Schwäche des Energiesektors (niedrige Ölpreise) und der Höhenflug der großen Technologiewerte begünstigten ESG-Portfolios, die strukturell Technologie über- und Energie untergewichteten.
- Die Wahrnehmung: Daraus verfestigte sich bei Anlegern der Irrglaube, ESG erzeuge strukturell und automatisch Mehrrendite.
Zweiter Akt: das böse Erwachen (2022)
Das Jahr 2022 brachte einen heftigen Bruch. Der Einmarsch in die Ukraine trieb die Energiepreise und machte Öl und Gas zum großen Gewinner des Jahres.
- Die Folge: ESG-Indizes, die diese Werte ausgeschlossen oder untergewichtet hatten, blieben spürbar zurück. Gleichzeitig belasteten steigende Zinsen die Wachstumswerte im Technologiesektor – ein doppelter Schlag für ESG-Portfolios.
- Die Zahlen: 2022 blieb der MSCI World SRI mehr als vier Prozentpunkte hinter dem MSCI World zurück (−22,12 % gegenüber −17,73 %).
Dritter Akt: Normalisierung und Erholung (2023 bis 2025)
Seit 2023 hat sich der Trend erneut gedreht, wenn auch mit höheren Ausschlägen.
- Technologie-Erholung: Der Rausch um künstliche Intelligenz kam den Technologieriesen (NVIDIA, Microsoft) zugute, die Säulen der ESG-Indizes sind. So konnten ESG-ETFs den Rückstand aufholen und 2023 sowie in der ersten Hälfte 2025 wieder besser abschneiden.
- Entwicklung 2025: Für das Gesamtjahr zeigen ESG-Indizes solide Ergebnisse. Der MSCI World SRI weist über zehn Jahre eine annualisierte Rendite von 12,38 % aus, sehr nah am MSCI World (12,45 %) oder leicht darüber – ein Beleg dafür, dass ESG über einen vollen Zyklus keinen Wert vernichtet hat.
2.2 Die Quellen der Wertentwicklung zerlegen
Um die Entwicklung eines ESG-ETF zu verstehen, braucht es die Faktorbrille. Bessere oder schlechtere Ergebnisse lassen sich selten mit dem ESG-Faktor selbst erklären, sondern mit begleitenden Verzerrungen.
2.2.1 Die Branchenverzerrung
Das ist kurz- und mittelfristig der wichtigste Erklärungsfaktor.
- Technologie (übergewichtet): ESG-Indizes haben oft 3 bis 5 Prozentpunkte mehr Technologie als Standardindizes. Das macht sie empfindlich gegenüber Zinsen und Innovationszyklen.
- Energie (untergewichtet): Die Beteiligung an fossiler Energie ist oft halbiert oder in SRI-Indizes gleich null. Das wirkt als Absicherung bei fallenden Ölpreisen, aber als Bremse bei Energieschocks.
2.2.2 Die Stilverzerrung: Qualität und Wachstum
Forschende (Scientific Beta, EDHEC) haben gezeigt, dass ESG-Werte stark mit dem Faktor „Qualität“ zusammenhängen.
- Faktor Qualität: Unternehmen mit hohem ESG-Rating sind meist profitabel, gering verschuldet und beständig. Der Qualitätsfaktor hat langfristig historisch bessere risikoadjustierte Renditen geliefert. Ein Großteil der scheinbaren ESG-Mehrrendite ist in Wahrheit verkleidete Qualitätsprämie.
- Faktor Wachstum: Wegen der Technologielastigkeit ist ESG häufig eine Wette auf den Growth-Stil. Das erklärt die Schwäche in Phasen der Reflation oder der Rotation hin zu Value.
2.3 Risikoadjustierte Entwicklung: Schwankung und Drawdown
ESG garantiert zwar keine höheren Renditen, bietet außerhalb von Energiekrisen aber oft bessere defensive Eigenschaften.
- Geringeres Extremrisiko: Unternehmen mit guter Führung und guten Sozialpraktiken sind weniger anfällig für katastrophale Skandale – Betrug, große Umweltunfälle –, die Aktionärswert über Nacht vernichten können.
- Drawdowns: Historisch zeigten ESG-Indizes wie der MSCI World SRI in systemischen Finanzkrisen etwas geringere Maximalverluste, wenn man reine Rohstoffschocks ausnimmt.
Vergleichende Übersicht (geschätzte Daten zum Jahresende 2025)
| Index / ETF | Rendite 2025 | Annualisiert 5 Jahre | Schwankung 5 Jahre | Technologieanteil | Energieanteil |
|---|---|---|---|---|---|
| MSCI World (Standard) | ~13,4 % | ~12,4 % | ~16,5 % | ~22 % | ~4,5 % |
| MSCI World SRI (strenges ESG) | ~12,3 % | ~11,3 % | ~16,3 % | ~26 % | < 1 % |
| S&P 500 (Standard) | ~16,3 % | ~14,4 % | ~17,5 % | ~29 % | ~4 % |
| S&P 500 ESG (leichter Ausschluss) | ~16,4 % | ~14,6 % | ~17,6 % | ~31 % | ~2,5 % |
Beachte den leichten Vorsprung des S&P 500 ESG dank seines Optimierungsmechanismus – im Gegensatz zum strengeren MSCI World SRI, der einen Teil der Rendite für mehr ESG-Reinheit opfert.
Zum Schluss ein wichtiger Punkt: Die Entwicklung von ESG-Strategien sollte nicht als „ethische Prämie“ oder als moralische Belohnung des Marktes gelesen werden. Die quantitative Auswertung zeigt, dass eine Mehrrendite, wo sie auftritt, fast vollständig durch strukturelle Faktorverzerrungen erklärbar ist. Indem ESG-Indizes nach Governance- und Risikokriterien filtern, übergewichten sie zwangsläufig die Faktoren Qualität (starke Bilanzen, hohe Margen), Wachstum und geringe Schwankung. Du erntest also nicht die Früchte der Tugend, sondern die einer mittelbaren Beteiligung an robusten finanziellen Eigenschaften, die sich historisch überdurchschnittlich entwickelt haben.
Teil III: TER und versteckte Kosten
Das alte Argument „Ethik ist teuer“ hat die Verbreitung von ESG-ETFs lange gebremst. Eine genaue Auswertung der Marktdaten von 2024 und 2025 zeigt, dass dieser Aufschlag rasch schwindet – mit wichtigen Einschränkungen.
3.1 Annäherung der Gebühren: der Mythos vom „grünen Aufschlag“
Die Verbreitung des ESG hat einen Preiskampf unter den ETF-Anbietern ausgelöst (BlackRock/iShares, Vanguard, Amundi, DWS/Xtrackers).
3.1.1 Direkter Vergleich bei Aktien aus Industrieländern
Der Kostenabstand (TER) zwischen Standard-ETFs und ihren ESG-Gegenstücken ist deutlich geschrumpft und erreicht in den liquidesten Märkten, etwa bei US-Aktien, mitunter Gleichstand.
Hinweis für Anleger in Europa: Mehrere der in dieser Tabelle genannten Produkte sind in den USA aufgelegt und für Privatanleger in der EU wegen der PRIIPs-Verordnung nicht zugänglich. Sie dienen hier dem Vergleich. Für die Umsetzung suchst du die entsprechenden UCITS-Varianten.
| Kategorie | Standard-ETF (Beispiel) | TER Standard | Vergleichbarer ESG-ETF | TER ESG | Abstand |
|---|---|---|---|---|---|
| S&P 500 | Vanguard S&P 500 (VOO) | 0,03 % | Vanguard ESG U.S. Stock (ESGV) | 0,09 % | −6 Bp |
| S&P 500 | SPDR S&P 500 (SPY) | 0,09 % | SPDR S&P 500 ESG (EFIV) | 0,10 % | −1 Bp |
| MSCI World | iShares Core MSCI World (SWDA) | 0,20 % | iShares MSCI World ESG Screened | 0,20 % | 0 Bp |
| MSCI World | Xtrackers MSCI World (XDWD) | 0,19 % | Xtrackers MSCI World ESG (XZW0) | 0,20 % | −1 Bp |
| MSCI World SRI | Amundi MSCI World SRI | 0,18 % | −2 Bp (gegenüber Standard) |
Daten aus Verkaufsprospekten und Factsheets.
Auswertung: Bei „Screened“-Indizes (einfacher Ausschluss) liegt der Aufschlag heute bei null oder bei einem Basispunkt. Die Anbieter schlucken die zusätzlichen Lizenzkosten, um Marktanteile zu halten. Bei anspruchsvolleren Indizes wie SRI bleiben die Gebühren mit etwa 0,18 bis 0,25 % sehr wettbewerbsfähig, sodass sich für Privatanleger kaum noch ein Kostenargument ergibt.
3.1.2 Hohe Kosten bleiben bei thematischen und aktiven Strategien
Anders als bei Kernindizes bleiben thematische ETFs (Klima, Wasser, Wasserstoff) teuer, häufig zwischen 0,45 und 0,75 %. Diese Produkte verlangen mehr eigene Recherche und maßgeschneiderte Indizes, deren Lizenzen teurer sind; zudem verwalten sie weniger Vermögen, was die Größenvorteile der breiten Indexriesen ausschließt.
3.2 Jenseits des TER: implizite und Transaktionskosten
Der TER erzählt nur einen Teil der Geschichte. ESG-Indizes haben bauartbedingte Eigenschaften, die versteckte Kosten erzeugen können.
3.2.1 Die Kosten des Portfolioumschlags
ESG-Indizes haben strukturell eine höhere Umschlagsrate als kapitalisierungsgewichtete Indizes.
- Mechanik: Bei den Quartalsüberprüfungen kann ein Unternehmen nicht wegen seiner Größe ausscheiden, sondern weil sein ESG-Rating gefallen ist oder eine Kontroverse aufkam. Der Index muss diesen Titel dann verkaufen und einen anderen nachkaufen.
- Wirkung: Jede Transaktion erzeugt Ordergebühren und Spreads im Fonds, die den Nettoinventarwert schmälern. Sie stecken nicht im TER, schlagen sich aber in der Nettoentwicklung nieder. Bei einem sehr strengen SRI-Index kann der Umschlag 15 bis 20 % pro Jahr erreichen, gegenüber weniger als 3 bis 5 % bei einem Standardindex.
3.2.2 Der Liquiditätsdruck
Bei großen Umstellungen der ESG-Indizes, denen Milliardenvermögen folgen, müssen Fondsgesellschaften gleichzeitig kaufen oder verkaufen.
- Risiko: In weniger liquiden Segmenten – Nebenwerte oder bestimmte Schwellenländer in ESG-Indizes – kann dieser Druck die Kurse kurz vor der Ausführung ungünstig bewegen und „Impact-Kosten“ erzeugen, die auf die Entwicklung drücken.
3.3 Die Ökonomie der Daten und die Rolle der Indexanbieter
Ein erheblicher Teil der ESG-ETF-Gebühren bezahlt das geistige Eigentum der Indexanbieter. MSCI, S&P und FTSE bewegen sich in einem Oligopol. Der Aufwand, ESG-Daten zu erheben und aufzubereiten, rechtfertigt höhere Lizenzgebühren als bei einem einfachen Aktienindex. Deshalb bleibt der Boden für ESG-Gebühren von den Datenkosten bestimmt, selbst wenn die Margen der Fondsgesellschaften schrumpfen.
Teil IV: Regulierung und der Kampf gegen Greenwashing
Das Umfeld für ESG-ETFs hat sich durch eine Regulierungswelle in den Jahren 2024 und 2025 grundlegend gewandelt, die Endanleger vor irreführenden Versprechen schützen soll. Diese Entwicklung hat die Produktlandschaft neu gezeichnet.
4.1 Europa: die Wucht der ESMA-Leitlinien
Europa, Vorreiter mit der Offenlegungsverordnung SFDR, verschärfte 2024 über die Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA) seinen Kurs.
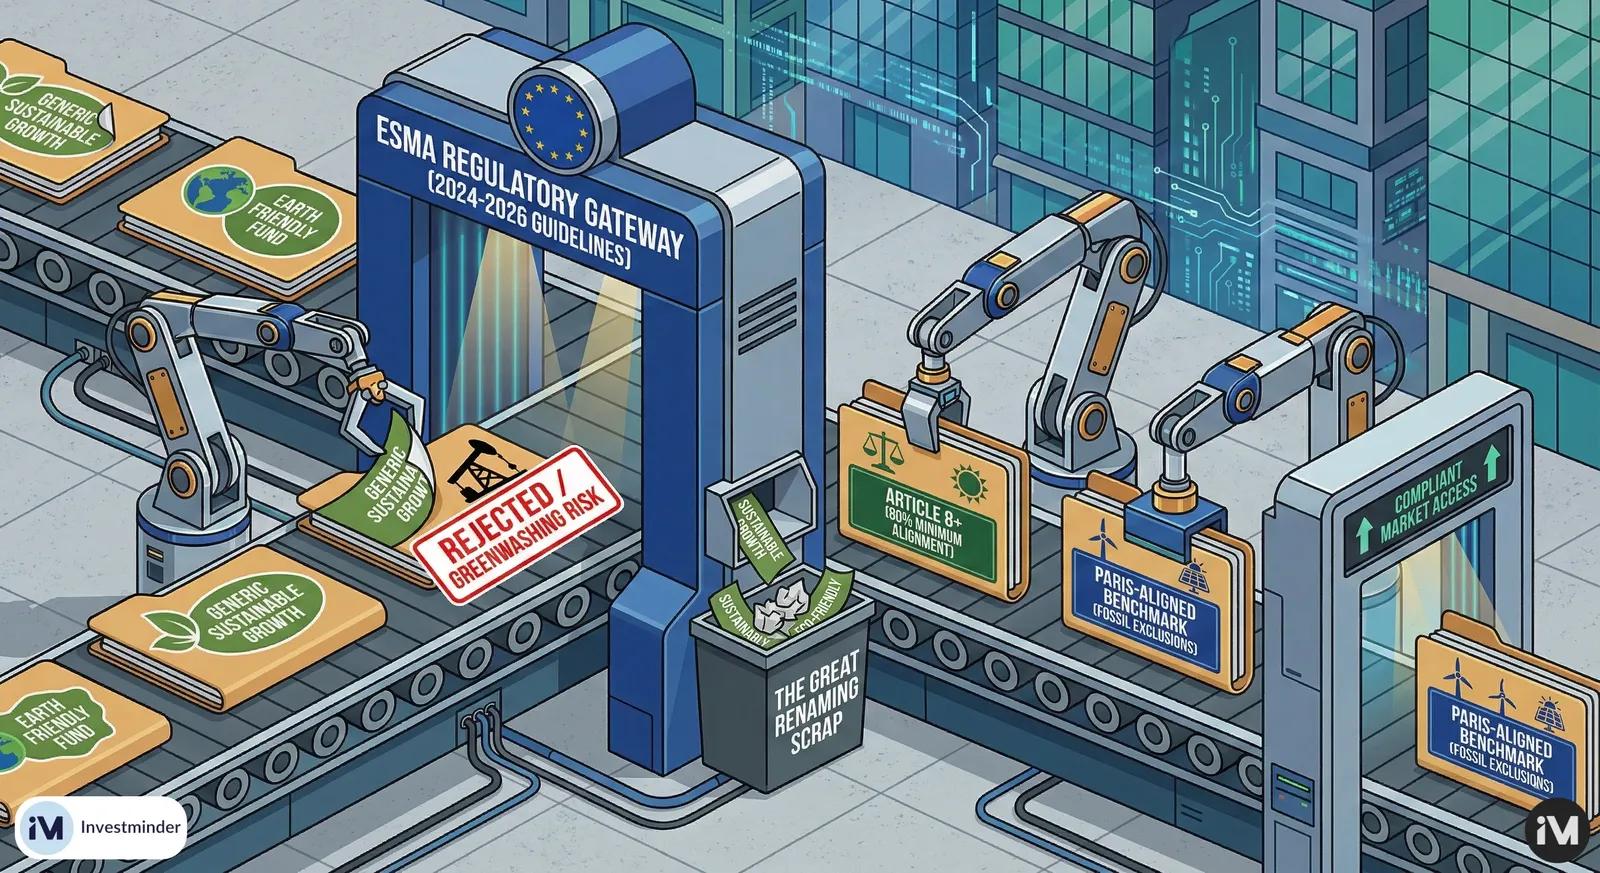
- Regel zur Fondsbenennung: Im Mai 2024 veröffentlichte die ESMA strenge Leitlinien. Wer Begriffe wie „ESG“, „nachhaltig“ oder „Impact“ im Namen führen will, muss mindestens 80 % des Fondsvermögens in Anlagen halten, die den beworbenen ökologischen oder sozialen Merkmalen entsprechen.
- „Paris-konforme“ Ausschlüsse: Noch strenger: Jeder Fonds mit umweltbezogenen Begriffen muss die Ausschlüsse der Paris-konformen Referenzindizes anwenden. Das bedeutet den strikten Ausschluss von Unternehmen, die mehr als 1 % ihres Umsatzes mit Kohle, mehr als 10 % mit Öl oder mehr als 50 % mit Erdgas erzielen.
- Die große Umbenennung: In der Folge mussten im Lauf des Jahres 2025 rund zwei Drittel der europäischen ESG-Fonds entweder ihren Namen ändern – und das ESG-Etikett ablegen – oder ihre Methodik deutlich verschärfen. Große Anbieter wie Amundi, BlackRock und DWS überarbeiteten Hunderte Verkaufsprospekte, was einen Bruch in den Historien von Wertentwicklung und Strategie erzeugt.
4.2 USA: die SEC und die politische Polarisierung
Jenseits des Atlantiks wirkt eine doppelte Dynamik: Druck der Bundesaufsicht und politischer Widerstand in den Bundesstaaten.
- Vorgehen der SEC: Die SEC hat ihr Vorgehen gegen Greenwashing verschärft und Gesellschaften (etwa DWS oder WisdomTree) für Abweichungen zwischen Werbeaussagen und tatsächlichen Anlageprozessen sanktioniert. 2025 lag der Schwerpunkt darauf zu prüfen, ob „ESG“-Fonds die versprochenen Ausschlüsse tatsächlich anwenden, besonders bei fossilen Energien.
- Der Anti-ESG-Rückschlag: In den USA ist der Begriff „ESG“ in manchen republikanisch geführten Bundesstaaten politisch giftig geworden. Daraus entstand das „Greenhushing“: Fondsgesellschaften berücksichtigen ESG-Kriterien weiterhin zur Risikosteuerung, streichen den Begriff aber aus den Unterlagen, um politische Vergeltung oder den Entzug staatlicher Pensionsmandate zu vermeiden.
4.3 Was das für dich heißt: mehr Klarheit, weniger Auswahl?
Diese Strenge schneidet nach zwei Seiten.
- Aufräumen: Der Markt ist zweifellos gesünder. Ein 2026 in Europa als „ESG“ gekennzeichneter ETF bietet eine weit höhere Gewähr für Reinheit als 2021. Das Risiko, über einen „grünen“ Fonds versehentlich in Kohle zu investieren, ist stark gesunken.
- Die Komplexität der SFDR: Die Unterscheidung zwischen Fonds nach „Artikel 8“ (die ESG-Merkmale bewerben) und „Artikel 9“ (mit konkretem nachhaltigem Anlageziel) sorgt weiter für Verwirrung. Viele Fonds wurden aus rechtlicher Vorsicht von Artikel 9 auf Artikel 8 herabgestuft, was die Linien für Sparer verwischt. Ein Bild dazu: Artikel 8 ist ein Restaurant mit einigen vegetarischen Gerichten, Artikel 9 ein hundertprozentig vegetarisches Restaurant.
Teil V: Die Anlegererfahrung, von der Theorie in die Praxis
Für Endanleger, ob privat oder institutionell, ist die Wahl eines ESG-ETF im Jahr 2026 keine bloße Rechenaufgabe. Es ist eine Abwägung zwischen Überzeugungen, Kosten und Einfachheit.
5.1 Privat und institutionell: die Informationslücke
Bei Verbreitung und Verständnis dieser Produkte besteht ein deutliches Gefälle.
- Institutionelle Anleger: Sie nutzen ESG vor allem zur Risikominderung und zur regulatorischen Ausrichtung. Sie bevorzugen „optimierte“ Ansätze oder solche zum Klimawandel, die den Tracking Error klein halten.
- Privatanleger: Sie handeln häufiger aus ethischer Überzeugung: keine Waffen finanzieren, den Planeten schützen. Entsprechend enttäuschen sie Best-in-Class-Strategien, die „saubere“ Ölkonzerne enthalten, eher. Studien zeigen anhaltende Verwirrung darüber, was ein ESG-Wert tatsächlich bedeutet. Das nachlassende ESG-Interesse junger amerikanischer Anleger 2024 und 2025 zeigt diese Ermüdung angesichts von Komplexität und fehlender Klarheit.
5.2 Maßanzug oder Konfektion?
Ein ETF ist definitionsgemäß ein Standardprodukt. Ethik dagegen ist persönlich.
- Kein Maßanzug möglich: Der eine will Kernkraft ausschließen, fossile Übergangsenergien aber mittragen, der andere genau umgekehrt. ESG-ETFs erzwingen einen methodischen Kompromiss, der nie alle ganz zufriedenstellt.
- Direct Indexing: Als Antwort darauf entsteht – noch zu hohen Kosten – das direkte Halten der Einzeltitel mit eigenen Ausschlussfiltern, womit sich die Starrheit des ETF umgehen lässt.
5.3 So gehst du 2026 bei der Auswahl vor
Angesichts der Fülle an Angeboten hilft ein geordnetes Vorgehen:
- Das Hauptziel klären: Geht es um risikoadjustierte Rendite (dann „ESG Screened“ oder „Leaders“) oder um Wirkung (dann SRI oder thematisch)?
- Kennzeichnung und Kategorie prüfen: In Europa bevorzugst du für echte Nachhaltigkeitsintensität Fonds nach Artikel 8 plus oder Artikel 9. Prüf, ob der Fonds Paris-konformen Referenzindizes (PAB) folgt.
- Die Branchenverteilung beobachten: Sieh im monatlichen Factsheet nach, wie stark Technologie und Energie gewichtet sind. Liegt der ETF bei 35 % Technologie, muss das im Gesamtportfolio ausgeglichen werden.
- Abweichung akzeptieren: ESG anzulegen heißt, Phasen schwächerer Entwicklung hinzunehmen – wie 2022 – in der Hoffnung auf bessere langfristige Widerstandskraft.
5.4 Zusammenfassung und strategische Leitplanken
Um dich im heutigen Angebot zurechtzufinden, sollte deine Wahl zu deiner wichtigsten Priorität passen: deine Überzeugungen ausdrücken oder Markteffizienz suchen.
Priorität: Ethik und Wirkung („ESG-Reinheit“)
- Empfohlene Indizes: Schau auf die Familie MSCI SRI oder auf Paris-konforme Referenzindizes (PAB). Der MSCI SRI ist besonders streng und wählt nur die 25 % vorbildlichsten Unternehmen jeder Branche.
- ETF-Typ: Such nach Fonds, die unter der SFDR als Artikel 9 eingestuft sind und ein konkretes nachhaltiges Anlageziel garantieren – das „hundertprozentig vegetarische Restaurant“.
- Worauf du achten solltest: Rechne mit höherem Tracking Error und stärkerer Konzentration, was zu größeren Schwankungen als im breiten Markt führen kann.
Priorität: Rendite und Risiko („Markteffizienz“)
- Empfohlene Indizes: Bevorzug ESG-Screened-Indizes (einfacher Ausschluss) oder den S&P 500 ESG. Der Ansatz von S&P, der 75 % der Kapitalisierung jeder Branche behält, liefert ein Risiko-Rendite-Profil sehr nah am Mutterindex.
- ETF-Typ: Hier passen Fonds nach Artikel 8 oder Tilting-Strategien. Sie verbessern den ESG-Wert deines Portfolios, ohne die Branchenstreuung zu opfern.
- Worauf du achten solltest: Diese Fonds können umstrittene Branchen wie Energie enthalten, sofern sie Best-in-Class-Kriterien erfüllen – was eine Lücke zwischen Fonds und deinen moralischen Erwartungen öffnen kann.
Fazit und Ausblick
2026 hat das ESG-Investieren über ETFs sein „Alter der Vernunft“ erreicht. Die Illusionen leichter und systematischer Mehrrendite sind verflogen und einem reiferen Verständnis von Risiko- und Renditemechanik gewichen.
Die Auswertung zeigt, dass Kosten kein Hindernis mehr sind: Die Annäherung der TER macht ESG bei Kernstrategien ohne nennenswerten Preisaufschlag zugänglich. Auch die finanzielle Entwicklung erweist sich langfristig als wettbewerbsfähig, wenn auch schwankend und zyklisch, getragen von den Faktorverzerrungen Qualität und Wachstum, die historisch Wert schaffen.
Die eigentliche Aufgabe liegt nun bei der Klarheit, wegen der Zersplitterung der Bewertungsmethoden und der Komplexität der Vorschriften. Das Greenwashing-Risiko ist zurückgegangen, an seine Stelle tritt ein Risiko des Missverständnisses: dass du glaubst, Wirkung zu kaufen, während du nur Risikominderung erwirbst.
Die Zukunft der ESG-ETFs dürfte sich um zwei Pole gruppieren: sehr günstige Produkte mit integriertem ESG auf der einen Seite, teurere und aktivere thematische Wirkungsstrategien auf der anderen. Für dich wird der Schlüssel darin liegen, deine ethischen Erwartungen mit der rechnerischen Wirklichkeit der gewählten Indizes in Einklang zu bringen.
⚠️ Rechtlicher Hinweis
Dieser Artikel dient ausschließlich Informations- und Bildungszwecken. Er stellt weder eine Anlageempfehlung noch einen Anreiz zum Kauf oder Verkauf von Finanzinstrumenten oder eine persönliche Finanzberatung im Sinne der geltenden Vorschriften dar.
Anlagen in ETFs, auch in sogenannte ESG- oder nachhaltige ETFs, bergen das Risiko von Kapitalverlusten. Der Wert der Anlagen kann je nach Marktlage steigen oder fallen.
ESG-Kriterien beruhen auf Methoden, die jeder Indexanbieter und jede Ratingagentur für sich festlegt, und können sich im Lauf der Zeit ändern. Die Berücksichtigung von ESG-Kriterien garantiert weder eine Wertentwicklung noch eine messbare positive ökologische oder soziale Wirkung.
Vor jeder Anlageentscheidung liegt es in der Verantwortung jeder Anlegerin und jedes Anlegers, sich zu vergewissern, dass das Produkt zur persönlichen Lage, zu den finanziellen Zielen und zum Risikoprofil passt, und die offiziellen Unterlagen heranzuziehen (Verkaufsprospekt, KIID, KID).