
Einleitung
Du hast es sicher schon bemerkt, auf der Plattform deines Brokers oder in der App deiner Bank: Diese fünf Buchstaben, UCITS, stehen regelmäßig neben den Namen deiner liebsten ETFs. Ob du in Weltindizes investierst oder in enge Themen: Dieses Kürzel ist weit mehr als eine Verwaltungsformalie. Es ist tatsächlich der „Motor“ deiner finanziellen Sicherheit.
Warum sollte dich das interessieren?
Ursprünglich zur Vereinheitlichung des europäischen Marktes geschaffen, ist die UCITS-Richtlinie zu einem weltweiten Gütesiegel geworden. Von Lateinamerika bis Asien-Pazifik anerkannt, gilt sie weithin als „Goldstandard“ des Anlegerschutzes für Privatkunden.
Aber was ändert das konkret für dein Portfolio?
- Kein Totalausfall bei einer Pleite: Im UCITS-Rahmen sind deine Werte strikt vom Vermögen der Bank oder der Fondsgesellschaft getrennt.
- Ein dauerhafter Ausgang: Dir ist zugesichert, deine Anteile jederzeit verkaufen zu können.
- Ein Riegel gegen waghalsige Wetten: Strenge rechnerische Regeln verhindern, dass deine Fondsgesellschaft dein ganzes Geld auf ein einziges Unternehmen setzt.
Die UCITS-Richtlinie beseitigt das Marktrisiko nicht, wohl aber eine ganze Reihe „unsichtbarer“ Risiken für dich. UCITS garantiert keine Wertentwicklung, aber den Rahmen, in dem sie gesucht wird.
Jenseits des Fachchinesisch
In diesem Artikel schauen wir unter die Haube deiner Anlagen. Wir entschlüsseln, warum manche ETFs Irland dem Standort Luxemburg vorziehen, wie die Regulierung dich vor Skandalen der Marke Madoff schützt und warum du trotz allen Trubels noch keinen Bitcoin-ETF mit diesem Siegel findest.
Bereit, vom bloßen Sparer zum informierten Anleger zu werden? Dann hinter die Kulissen des Standards, der dein Kapital schützt.
1. Von 1985 bis heute: die Entwicklung der UCITS-Richtlinie
Täusch dich nicht: Die UCITS-Regulierung ist kein in Stein gemeißelter Text. Sie ist ein Rahmen, der sich nach jeder Finanzkrise weiterentwickelt hat, um dich besser zu schützen. Wer heute in einen UCITS-ETF investiert, profitiert von vierzig Jahren gesetzlicher Feinarbeit.
1.1 Die Meilensteine deines Schutzes
Um einzuordnen, wo wir stehen, ein Blick auf die großen „Updates“ dieses Systems:
- Der Europapass (1985): die Geburtsurkunde. Ein in Frankreich oder Luxemburg zugelassener Fonds durfte fortan überall in Europa vertrieben werden. Das machte ETFs zu Produkten für alle – und drückte am Ende deine Kosten.
- Der ETF-Urknall (2001): Hier beschleunigte sich alles. Der Einsatz von Derivaten wurde endlich erlaubt. Das Ergebnis? Synthetische ETFs und komplexere Strategien, stets unter strenger Aufsicht.
- Klarheit über alles (2009): Kennst du das KIID, die wesentlichen Anlegerinformationen? Diese zwei Seiten mit Risiken und Kosten verdanken wir dieser Reform. Schluss mit unlesbaren hundertseitigen Prospekten.
- Der „Anti-Madoff“-Effekt (2014): Nach den großen Finanzskandalen zog Europa einen Schlussstrich: Deine Wertpapiere müssen von den Konten der Bank getrennt sein. Geht der Anbieter deines ETF pleite, bleibt dein Geld bei einer unabhängigen Verwahrstelle sicher.
1.2 Wer bewacht die Wächter?
Hier kommt die ESMA ins Spiel, die europäische „Marktpolizei“. Ihre Aufgabe? Dafür zu sorgen, dass überall dieselben Regeln gelten, ob du deinen ETF in Irland oder in Frankfurt kaufst.
Praxistipp: Die ESMA hält Kryptowährungen wie Bitcoin derzeit vom UCITS-Siegel fern. Warum? Weil deine Sicherheit und deine Streuung Vorrang haben. Ein UCITS-ETF darf nicht an einem einzigen hochvolatilen Wert hängen. Für ESG-orientierte Anleger ist das ein Glaubwürdigkeitsnachweis: Hier wird nichts zusammengeschustert.
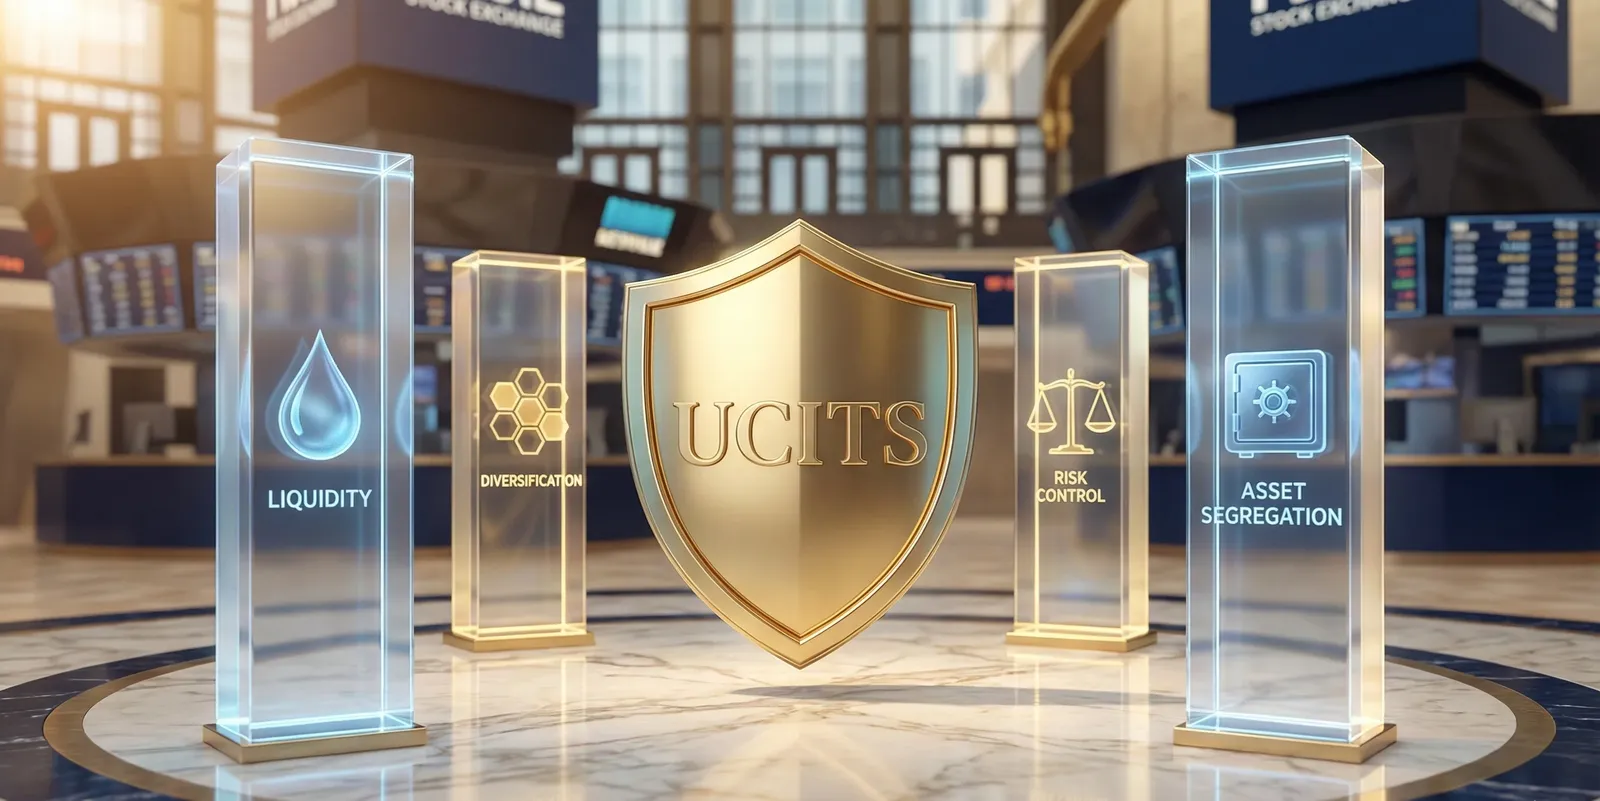
1.3 Die vier Säulen des UCITS-Schutzes
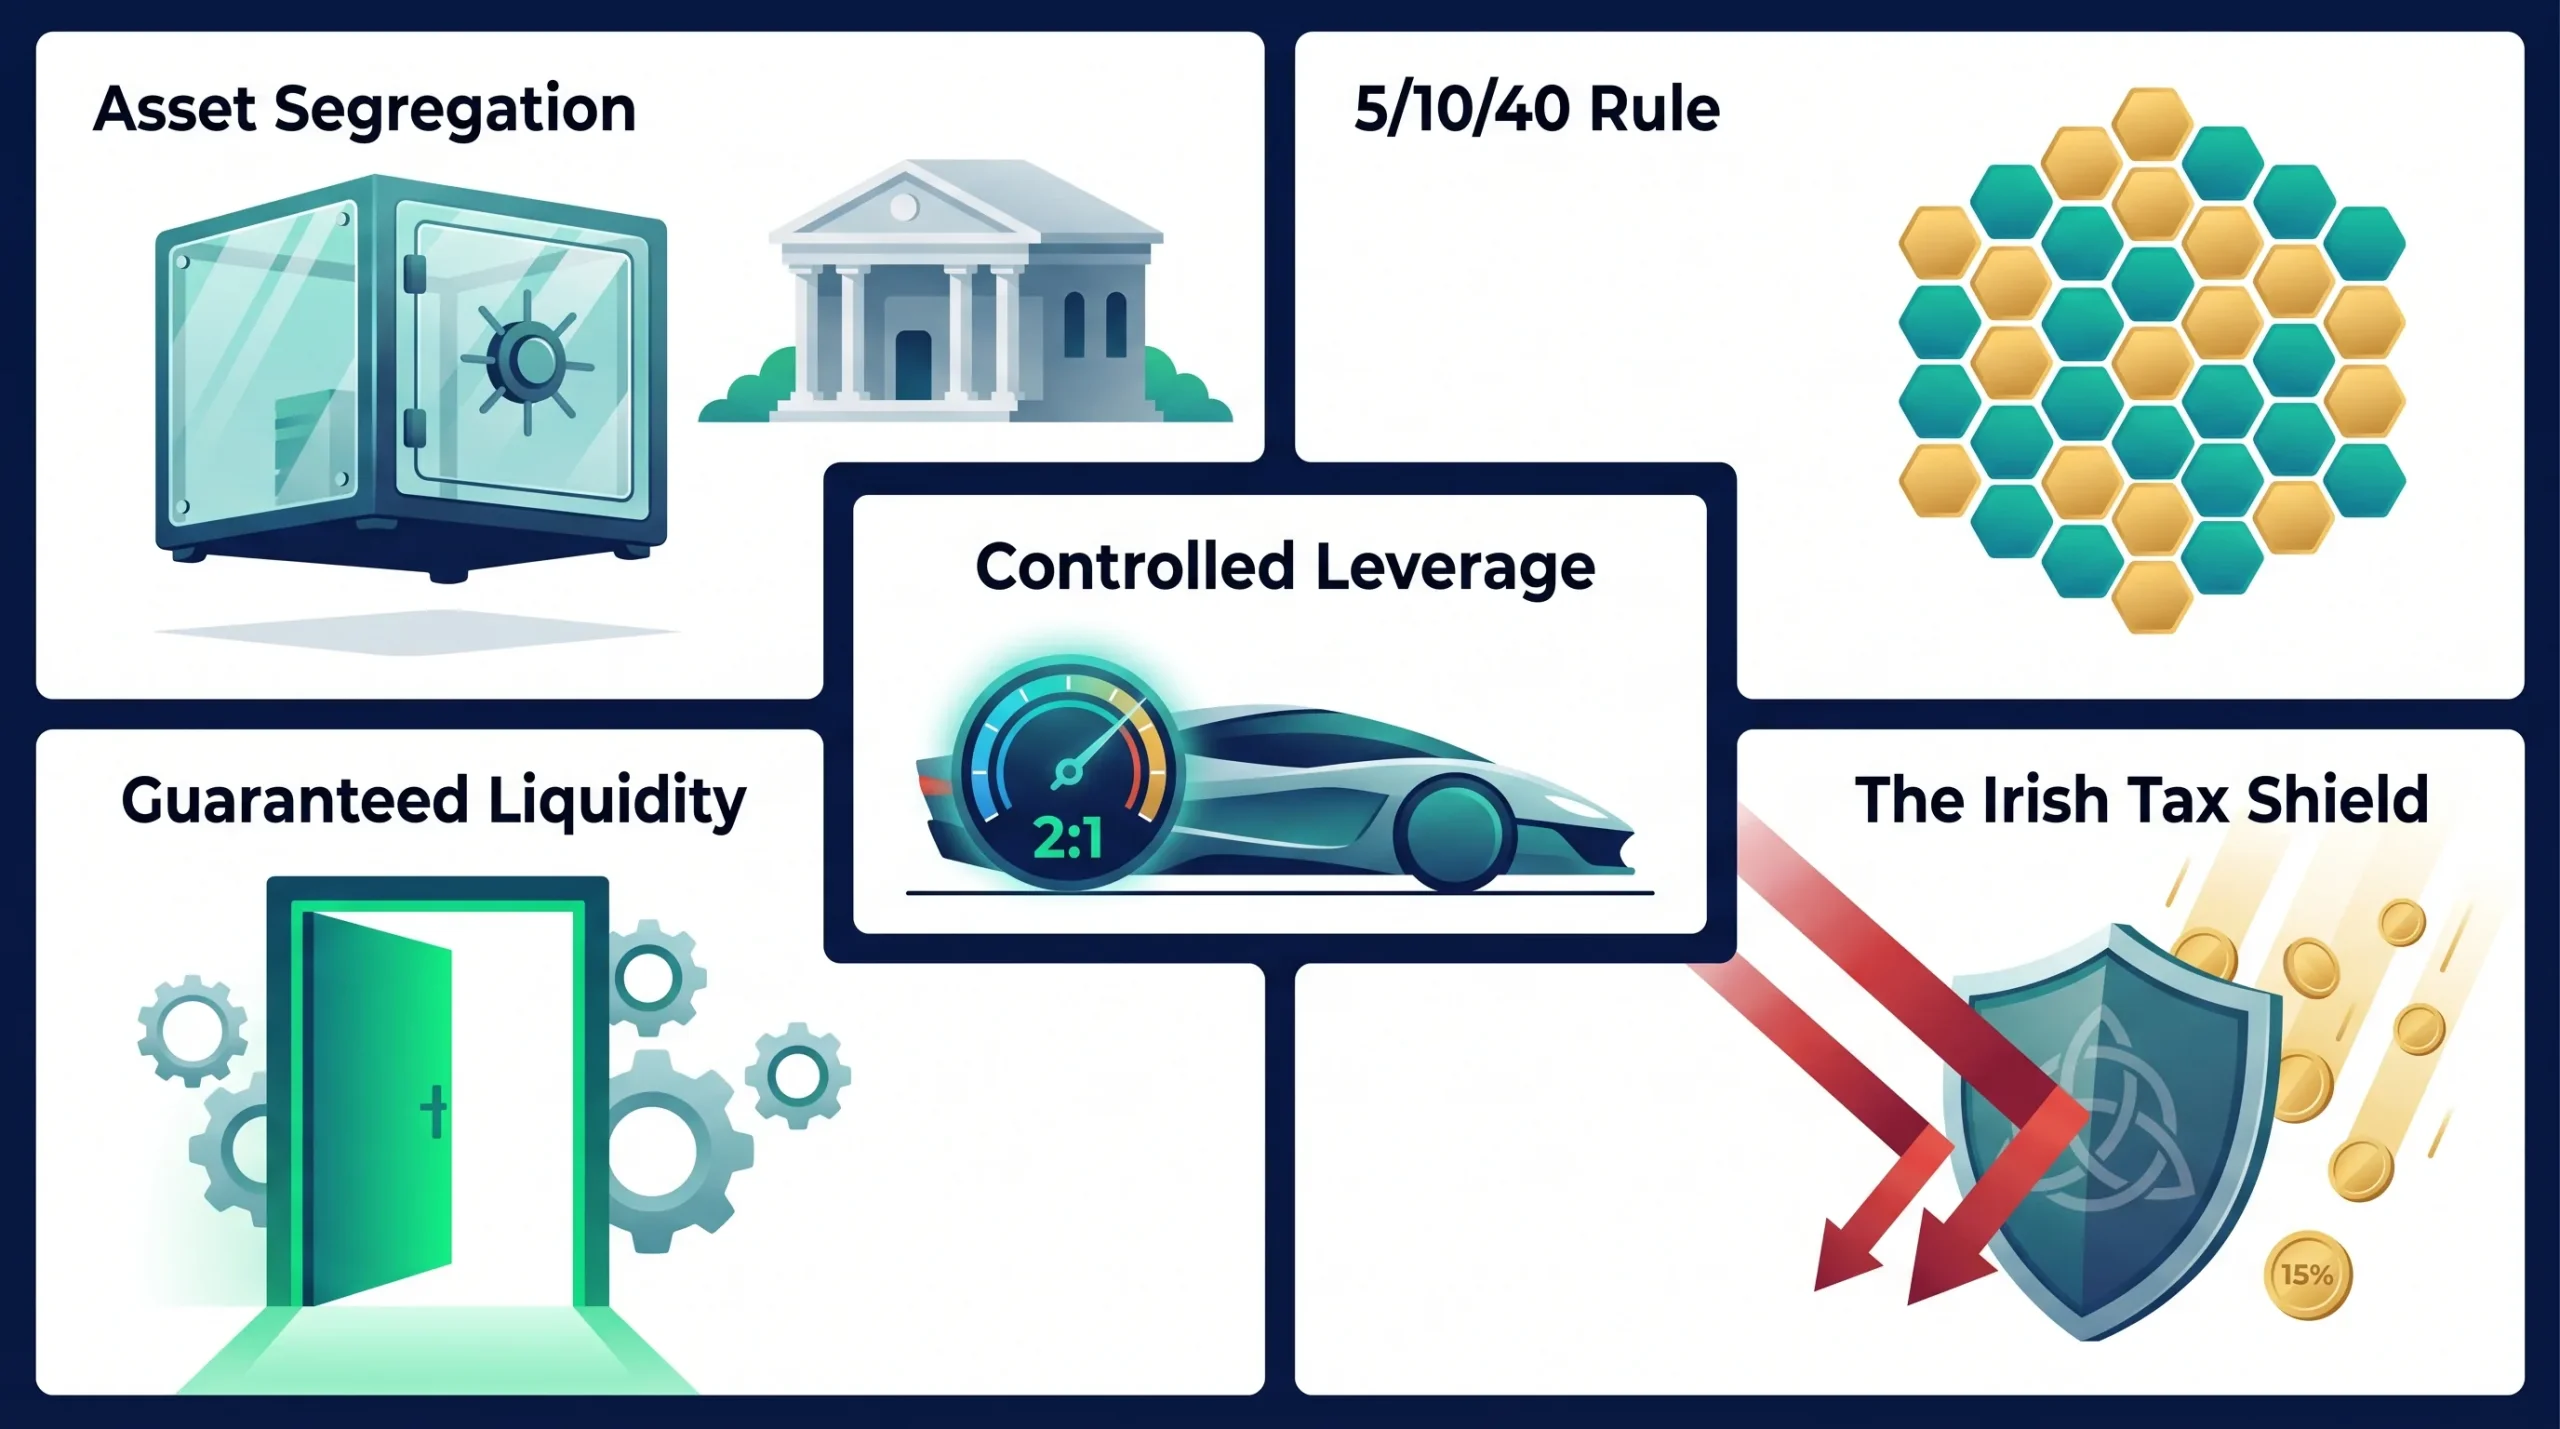
Wenn du dir vor dem Klick auf „Kaufen“ nur vier Punkte merkst, dann diese. Jeder UCITS-ETF sichert dir vertraglich zu:
- Einen dauerhaften Ausgang: Du kannst deine Anteile jederzeit zum Nettoinventarwert verkaufen. Das ist dauerhafte Liquidität.
- Keine Eier in einem Korb: die berühmte Regel „5/10/40“, gleich mehr dazu. Sie erzwingt Streuung.
- Begrenzten Hebel: keine waghalsigen Wetten, keine übermäßige Verschuldung, die den Fonds versenken könnte.
- Einen getrennten Tresor: Deine Wertpapiere liegen bei einer dritten Stelle. Geht deine Bank unter, bleiben sie unangetastet.
Einschätzung: Achte als Anleger immer auf das Logo oder den Hinweis „UCITS“ im Produktdatenblatt. Es ist dein erster regulatorischer Rettungsring in der Finanzwelt.
2. Anlagegrenzen und Streuungsregeln
Hier schlägt das Herz des Motors. Der Abschnitt ist technisch, erklärt aber genau, warum ein UCITS-ETF weit weniger riskant ist als eine einzelne Aktie oder ein Hedgefonds. Wir sehen uns an, wie diese rechnerischen Vorgaben als Verteidigungslinie für dich wirken.
2.1 Die Regel „5/10/40“: dein rechnerisches Sicherheitsnetz
Wenn du dir nur eine Zahlenreihe merkst, dann diese. Anders als ein Hedgefonds, der die Hälfte seines Kapitals auf eine Aktie setzen darf, ist dein UCITS-ETF darauf „programmiert“, nicht zu konzentrieren.
Wie sieht das in der Praxis aus? Die Aufsicht setzt strenge Konzentrationsgrenzen:
- Die Grundregel: Kein Unternehmen darf mehr als 5 % deines ETF ausmachen.
- Die kontrollierte Ausnahme: Die Fondsgesellschaft darf bei einzelnen Unternehmen auf 10 % gehen, ABER – und das ist entscheidend – die Summe all dieser großen Positionen zwischen 5 und 10 % darf nie über 40 % des Gesamtvermögens liegen.
Was das für dich bedeutet? Um diese Vorgabe zu erfüllen, muss ein ETF mindestens sechzehn verschiedene Unternehmen halten. In der Praxis sind es meist Hunderte. Das schützt dich vor dem Einzelwertrisiko: Bricht ein Unternehmen im Portfolio zusammen, ist die Wirkung auf dein Erspartes rechnerisch begrenzt.
2.2 Warum überschreiten Giganten wie Apple oder NVIDIA diese Grenzen?
Vielleicht ist dir aufgefallen, dass in manchen Technologie- oder Länder-ETFs ein Unternehmen sehr schwer wiegt. Wie geht das?
Der Gesetzgeber hat ein Ventil vorgesehen: die Regel 20/35. Um die Marktwirklichkeit abzubilden – etwa Samsung, das den koreanischen Markt beherrscht, oder die großen US-Technologiewerte –, darf ein ETF bei einem einzelnen Emittenten auf 20 % gehen, in Ausnahmefällen sogar auf 35 %.
Anlegertipp: Vorsicht! Überschreitet ein Wert im tatsächlichen Index die 35 %, kann der UCITS-ETF ihm nicht vollständig folgen. Er muss seine Position deckeln. Daraus entsteht der sogenannte Tracking Error. Wer in sehr enge Themen investiert, etwa Wasserstoff oder künstliche Intelligenz, sollte immer das Gewicht der drei größten Positionen prüfen.
2.3 Kein Spielkasino: Hebel unter scharfer Aufsicht
In den USA gibt es „gehebelte“ ETFs, die Gewinne – und Verluste – mit drei oder vier vervielfachen. In Europa bleiben wir mit dem UCITS-Siegel auf dem Boden.
Der Hebel ist praktisch auf 2:1 begrenzt. Für jeden Euro, den du anlegst, darf der ETF dich mit höchstens zwei Euro am Markt beteiligen. Technischer gesagt: Die Richtlinie erlaubt Derivate, aber das Gesamtengagement aus Derivaten darf 100 % des Nettoinventarwerts nicht übersteigen.
- In der Praxis: Auf 100 € Anlage darf der ETF höchstens 200 € Marktengagement haben (100 € in physischen Werten, 100 € über Derivate). Während die USA Verhältnisse von 3:1 oder 4:1 zulassen, sind sie unter UCITS strikt verboten.
Das ist eine wichtige Schutzmauer, die spekulative Auswüchse verhindert und dein Kapital vor extremen Schwankungen bewahrt.
2.4 Selbst dein Bargeld ist geschützt
Man denkt selten daran, aber ein ETF hält immer etwas Liquidität, um Ausschüttungen zu zahlen oder Transaktionen abzuwickeln. Selbst dieses Geld darf nicht bei einer einzigen Bank liegen. Die Regel ist klar: höchstens 20 % der Liquidität bei derselben Einrichtung.
Praktischer Hinweis: Genau diese Strenge macht UCITS-ETFs zum Liebling ESG-orientierter Anleger. Indem das Siegel Streuung erzwingt, führt es dich mittelbar durch ein ganzes Ökosystem verantwortungsvoller Unternehmen, statt alles auf einen einzigen „grünen Champion“ zu setzen, der enttäuschen könnte.
3. Die zulässigen Anlagewerte: Definitionen und Grenzen
Dieser Abschnitt ist wichtig, weil er die Frage beantwortet, die viele gerade umtreibt: „Warum kann ich in meinem Depot keinen UCITS-konformen Bitcoin-ETF kaufen?“
3.1 Der UCITS-Tresor: Was hineindarf und was draußen bleibt
Vielleicht wunderst du dich, warum es Tausende ETFs auf Aktien oder Anleihen gibt, es bei Gold oder Bitcoin aber kompliziert wird. Der Grund ist einfach: Das UCITS-Siegel ist ein exklusiver Klub. Wer hinein will, muss sich bei Liquidität und Sicherheit ausweisen.
Die Illusion der „Gold-ETFs“: Achte auf die Bezeichnung! Wusstest du, dass es in Europa im strengen Sinne gar keinen echten „Gold-ETF“ gibt?
- Die Streuungsregel – die berühmte 5/10/40 – verbietet es einem UCITS-Fonds, 100 % seines Kapitals auf einen einzigen Rohstoff zu setzen.
- Der technische Umweg: Um dir Gold anzubieten, legen Anbieter ETCs (Exchange Traded Commodities) auf.
- Die Falle: Ein ETC ist kein Fonds, sondern eine Schuldverschreibung. Geht der Emittent pleite, hängst du an der Qualität der Besicherung, meist Goldbarren in einem Tresor.
Praxistipp: Wer die volle Sicherheit des UCITS-Standards sucht, schaut sich ETFs auf breite Rohstoffkörbe an. Sie bilden die Beteiligung über Finanzindizes ab, ohne je physisch einen Barren anzufassen.
3.2 Die hitzige Debatte: Warum gibt es keinen UCITS-Bitcoin-ETF?
Das große Thema bei jedem Anlegertreffen: „Die USA haben Bitcoin-ETFs, warum wir nicht?“ Die europäischen Aufseher antworten unmissverständlich: Bitcoin erfüllt die UCITS-Sicherheitskriterien nicht.
- Bitcoin gilt nicht als „zulässiges übertragbares Wertpapier“ im Sinne der Richtlinie. Kryptowährungen passen schlicht in keine der erlaubten Kategorien: Aktien, Anleihen, Geldmarktinstrumente und so weiter.
- Das Verwahrungsproblem: Wie soll die Trennung der Vermögenswerte – dein Schutz im Pleitefall – auf einer Blockchain gewährleistet werden, auf der private Schlüssel verloren gehen oder gestohlen werden können?
Lass dich nicht täuschen: Auf Brokerplattformen findest du häufig Produkte namens ETN oder ETP auf Bitcoin. Sie sehen aus wie ETFs und werden wie ETFs gekauft, aber es sind keine UCITS-Fonds. Sie bieten nicht denselben rechtlichen Schutz. Im Sturm kann dieser bauartbedingte Unterschied entscheidend sein.
3.3 Die Merkhilfe für umsichtige Anleger
Mach vor jeder Anlage diesen Schnelltest:
- Steht da „UCITS“? Dann bist du im schützendsten Rahmen der Welt. Streuung und Sicherheit der Werte sind gewährleistet.
- Steht da „ETC“, „ETN“ oder „ETP“? Dann bist du außerhalb des UCITS-Rahmens und trägst ein zusätzliches Gegenparteirisiko gegenüber dem Emittenten. Solche Produkte sind nützlich, um in Gold oder Kryptowährungen zu streuen, sollten in deinem Portfolio aber sparsam eingesetzt werden.
Einschätzung: Bei Aktien-ETFs bleib immer im UCITS-Rahmen.
4. Internationale Besteuerung: der Fall der Anleger außerhalb der USA
Jetzt schalten wir einen Gang hoch. Wer dachte, beim UCITS-Siegel gehe es nur um Sicherheit, irrt: Es ist auch ein wirksames Werkzeug zur Steueroptimierung, gerade beim US-Markt.
4.1 Die Falle der US-Erbschaftsteuer
Stell dir Folgendes vor: Du hast über einen Onlinebroker ein solides Depot amerikanischer Aktien aufgebaut – Apple, Microsoft, Tesla. Eines Tages stirbst du.
Hältst du diese Aktien direkt oder über einen in den USA aufgelegten ETF wie die bekannten SPY oder VOO, kann die US-Steuerbehörde (der IRS) bis zu 40 % deines Kapitals oberhalb einer Schwelle von lediglich 60.000 Dollar beanspruchen.
- Für US-Staatsbürger: Der Freibetrag liegt bei über 13 Millionen Dollar.
- Für dich als Nichtansässigen: Der Hammer fällt schon ab 60.000 Dollar. Das ist brutal.
Eine wichtige Einordnung für Anleger in Deutschland: Anders als etwa Spanien hat Deutschland mit den USA ein Doppelbesteuerungsabkommen für Nachlässe und Schenkungen. Es gewährt deutschen Erblassern einen anteiligen Freibetrag, der sich nach dem Verhältnis des US-Vermögens zum Weltvermögen bemisst, statt der schlichten 60.000 Dollar. Die Belastung fällt damit meist deutlich niedriger aus – der Vorteil muss allerdings gegenüber dem IRS geltend gemacht werden, was eine Steuererklärung in den USA voraussetzt. Der UCITS-Weg erspart dir diesen Aufwand von vornherein. Kläre das im Ernstfall mit einer Fachperson.
Die UCITS-Lösung: Kaufst du einen in Irland aufgelegten UCITS-ETF, besitzt du technisch gesehen keine US-Aktien, sondern Anteile an einer irischen Gesellschaft.
Das Ergebnis? Für den IRS bist du unsichtbar. Deine Erben bleiben von dieser US-Erbschaftsteuer verschont. Genau deshalb empfehlen Privatbanken in der Schweiz, in Singapur und im Nahen Osten ihren vermögenden Kunden fast durchgängig irische UCITS-ETFs.
4.2 Warum Irland das Dividendenduell gewinnt (15 % statt 30 %)
Der andere große Vorteil wirkt unmittelbar und schlägt direkt auf deine Jahresrendite durch. Zahlt ein US-Unternehmen eine Dividende, behält der amerikanische Staat normalerweise 30 % Quellensteuer ein.
Irland hat mit den USA jedoch ein günstiges Abkommen ausgehandelt. Dadurch zahlt ein in Irland aufgelegter UCITS-ETF auf die Dividenden der gehaltenen US-Aktien nur 15 %.
Rechnen wir nach:
- Direkter US-ETF: 100 € Dividende → 70 € bleiben im Fonds.
- Irischer UCITS-ETF: 100 € Dividende → 85 € bleiben im Fonds.
Die Wirkung für dich: Diese 15 Prozentpunkte legt der Fonds Jahr für Jahr wieder an. Über 10 oder 20 Jahre wird die Lücke durch den Zinseszinseffekt gewaltig. Für europäische, brasilianische oder nahöstliche Anleger ist ein irischer UCITS-ETF oft einträglicher als der „echte“ amerikanische ETF an der Wall Street.
4.3 Ein Fallbeispiel
Marie, 35, will 50.000 € im US-Markt anlegen:
- Möglichkeit A: den Vanguard S&P 500 ETF kaufen (in den USA aufgelegt)
- Risiko: US-Erbschaftsteuer auf Vermögen über 60.000 Dollar im Todesfall.
- Dividenden: an der Quelle mit 30 % belastet.
- Möglichkeit B: einen irischen UCITS-ETF auf den S&P 500 kaufen
- Vorteil: keine US-Erbschaftsteuer.
- Dividenden: nur mit 15 % belastet.
- Schutz: Trennung der Vermögenswerte, Regel 5/10/40.
Fazit: Für Marie als Nichtansässige in den USA ist Möglichkeit B zugleich steuerlich günstiger und sicherer.
5. Liquidität: Warum dein ETF dich nie sitzen lässt
Es ist der schlimmste Albtraum jedes Anlegers: Du willst mitten im Crash verkaufen und merkst, dass niemand kauft. Wer in einen UCITS-ETF investiert, kann beruhigt sein: Die Aufsicht hat Schutzvorrichtungen eingebaut.
5.1 Market Maker: deine unsichtbaren Käufer
Anders als bei einer gewöhnlichen Aktie, bei der du auf einen interessierten Gegenpart warten musst, verlangt der UCITS-Standard die Anwesenheit von Market Makern. Das sind Finanzhäuser, die vertraglich verpflichtet sind, laufend einen Geld- und einen Briefkurs zu stellen.
- Ihre Rolle: sicherstellen, dass du mit einem Klick aussteigen kannst, selbst wenn an der Börse der Himmel einstürzt.
- Praxistipp: Prüf immer den Spread, also den Abstand zwischen Geld- und Briefkurs. Je enger er ist, desto besser arbeitet der Liquiditätsmotor deines ETF.
5.2 Deine Liquiditätsgarantie: Rückgabe direkt an den Fonds
Eine Feinheit des UCITS-Standards kennen die wenigsten. Nehmen wir den schlimmsten Fall an: Die Börsen in Frankfurt oder Paris fallen technisch komplett aus. Die Market Maker verschwinden. Was passiert mit dir?
Normalerweise dürfen nur professionelle Anleger Anteile direkt beim Fonds zurückgeben, auf dem sogenannten Primärmarkt. Der UCITS-Standard enthält jedoch eine außerordentliche Rettungsklausel: Versagt der Sekundärmarkt, hast du als Privatanleger das Recht, die Rücknahme deiner Anteile unmittelbar bei der Fondsgesellschaft zu verlangen.
Das ist dein Schleudersitz, gesetzlich abgesichert.
Hinweis: Die „Garantie der direkten Rücknahme“ für Privatanleger bei Ausfall des Sekundärmarkts ist rechtlich zutreffend, in der Praxis aber ausgesprochen selten. Sie ist ein letztes Sicherheitsnetz, das kaum je gespannt wird.
5.3 Swing Pricing und Verwässerungsschutz: Schluss mit Trittbrettfahrern
Seit den Turbulenzen von 2020 haben UCITS-ETFs ihr Instrumentarium ausgebaut, um jene zu schützen, die im Fonds bleiben.
- Swing Pricing: Steigt ein sehr großer Anleger plötzlich aus, entstehen Transaktionskosten. Mit Swing Pricing trägt sie der Aussteigende, nicht du als Bleibender. Ein Fairnessmechanismus, der dein Kapital schützt.
- Beispiel: Zieht ein Großanleger 10 Millionen Euro ab, kann das 50.000 € an Transaktionskosten verursachen. Mit Swing Pricing werden diese 50.000 € von seiner Rücknahme abgezogen, nicht vom Vermögen der übrigen Anleger.
- Gates: In äußerst seltenen Fällen einer systemischen Krise darf der Fonds Abflüsse vorübergehend drosseln, um einen Notverkauf von Werten zu Schleuderpreisen zu vermeiden.
Einschätzung: Diese Werkzeuge mögen einengend wirken, aber sie sollen verhindern, dass eine allgemeine Panik den Wert deiner Anlage zerstört. Das ist der Unterschied zwischen unregulierten Schattenbanken und einem hochgesicherten UCITS-Produkt.
6. Aktive ETFs: die neue Grenze
Lange war die ETF-Welt einfach: Du bildest einen Index nach – den S&P 500 oder den DAX – und stellst keine Fragen. Das war passives Anlegen. Doch eine kleine Revolution ist im Gange: der Aufstieg der aktiven ETFs.
Hier gibt es keinen festen Algorithmus. Ein Fondsmanager oder ein Expertenteam wählt Werte von Hand aus, um den Markt zu schlagen. Das ist die „neue Grenze“ des UCITS-Standards.
Volle Transparenz: die europäische Besonderheit
Hier zeigt die europäische Regulierung wirklich Muskeln. In den USA dürfen Manager aktiver ETFs ihre Positionen mehrere Wochen geheim halten, um ihre Strategie zu schützen – die sogenannten „halbtransparenten“ ETFs.
In Europa heißt es volle Transparenz oder gar nicht. Das UCITS-Siegel, und besonders die irische Aufsicht, hält daran fest: Damit du deinen ETF zu einem fairen Preis kaufen und verkaufen kannst, muss jeden Tag jeder genau wissen, was darin steckt.
Warum ist das wichtig? Weil es dafür sorgt, dass der Kurs deines ETF nicht vom tatsächlichen Wert der enthaltenen Titel abweicht. Keine Grauzonen, keine bösen Überraschungen.
Regulatorischer Hinweis: Ein ETF darf sich nicht passiv nennen, wenn er aktive Entscheidungen trifft. Die ESMA, unser europäischer Wachhund, achtet genau darauf. Der Hinweis „aktives Management“ muss klar im Fondsnamen und im Datenblatt stehen.
7. Weltweiter Vertrieb: bis nach Asien und Lateinamerika
Wusstest du das? Wenn du von deinem Wohnzimmer in Berlin, München oder Hamburg aus einen UCITS-ETF kaufst, nutzt du exakt dasselbe Finanzinstrument wie die größten chilenischen Pensionsfonds oder Privatbankiers in Singapur.
Das UCITS-Siegel ist nicht bloß europäisch, es ist ein weltweiter Exportstandard. Gewissermaßen die geschützte Herkunftsbezeichnung der Finanzwelt, überall für ihre Strenge anerkannt.
7.1 Warum reißt sich die ganze Welt um unsere ETFs?
Wenn ein Anleger am anderen Ende der Welt einen europäischen Fonds einem heimischen Produkt vorzieht, ist das kein Zufall. Er tut es wegen der Sicherheit.
- In Asien (Hongkong, Singapur): In diesen anspruchsvollen Finanzzentren gelten UCITS-Fonds – besonders aus Irland, Luxemburg und Frankreich – als Produkte institutioneller Güte. Sie profitieren von vereinfachten Zulassungsverfahren. Für asiatische Anleger steht „UCITS“ für Seelenfrieden.
- In Lateinamerika (der Fall Chile): vielleicht das eindrücklichste Beispiel. In Chile ruht die Altersvorsorge auf privaten Pensionsfonds (AFP), die gewaltige Summen verwalten. Rund 75 % ihrer Auslandsanlagen laufen über UCITS-Fonds.
Was das für dich heißt: Wenn chilenische Pensionsverwalter und Hongkonger Privatbanken dem UCITS-Standard Milliarden anvertrauen, dann weil die Schutzvorrichtungen – die berühmte 5/10/40-Regel und die Trennung der Vermögenswerte – tatsächlich wirken.
7.2 Warum ist das gut für dein Portfolio?
Vielleicht denkst du: „Was geht es mich an, dass Chilenen denselben ETF kaufen wie ich?“ Es ist eine Frage der finanziellen Schlagkraft. Je weiter ein ETF weltweit vertrieben wird, desto mehr Kapital zieht er an.
- Mehr Volumen = mehr Liquidität: Anteile lassen sich immer leichter verkaufen, wenn Millionen Anleger weltweit sie nutzen.
- Niedrigere Kosten: Wer dank globalen Vertriebs immer größere Summen verwaltet, erzielt Größenvorteile – und senkt die Verwaltungsgebühren für dich.
Einschätzung: Mit einem UCITS-ETF spielst du nicht bloß im heimischen Hinterhof. Du investierst in ein weltweit anerkanntes Vehikel, das Grenzen überschreitet und Krisen mit derselben Robustheit übersteht.
8. Transparenz: das Kleingedruckte lesen, ohne einzuschlafen
Bevor du in einen UCITS-ETF investierst, verlangt dein Broker, dass du ein PDF öffnest. Lange hieß es KIID (wesentliche Anlegerinformationen), 2023 bekam es ein neues Gewand und heißt nun PRIIPs-KID (Basisinformationsblatt für verpackte Anlageprodukte für Kleinanleger und Versicherungsanlageprodukte).
Warum dieser sperrige Name? Und vor allem: Was ändert das für deine Analyse?
8.1 Vom Rückspiegel zur Glaskugel
Das alte Dokument (KIID) war wie ein Rückspiegel: Es zeigte die Wertentwicklung der letzten zehn Jahre. Schlicht, sachlich und wirksam. Das neue Dokument (KID) versucht, eine Glaskugel zu sein. Statt nur zurückzublicken, bietet es Szenarien zur Wertentwicklung:
- Stressszenario: was du verlierst, wenn alles zusammenbricht.
- Ungünstiges Szenario: ein schlechtes Börsenjahr.
- Mittleres Szenario: normale Marktbedingungen.
- Günstiges Szenario: Börseneuphorie.
⚠️ Die rote Karte: Vorsicht! Diese Szenarien beruhen auf Berechnungen, die in die Irre führen können. Lief die Börse zuletzt außergewöhnlich gut, kann das „günstige“ Szenario unrealistische Gewinne nahelegen. Nimm diese Zahlen nie als Versprechen; sie zeigen lediglich, wie stark das Produkt schwanken kann.
8.2 Das Brexit-Durcheinander: Warum gibt es zwei Dokumente für denselben ETF?
Seit dem Austritt des Vereinigten Königreichs aus der EU laufen die Regeln auseinander. Ein Detail, das auch erfahrene Anleger überrascht:
- In Europa nutzen wir das neue Format (PRIIPs-KID).
- Im Vereinigten Königreich bleibt es mindestens bis 2026 beim alten Format (KIID).
Die Wirkung für dich? Wenn du englischsprachige Analyseseiten liest, begegnen dir womöglich Dokumente, die anders aussehen als die deines Brokers. Keine Panik: Der Fonds ist derselbe, nur die „Bedienungsanleitung“ unterscheidet sich. Es zeigt allerdings, wie streng die europäische UCITS-Regulierung bei der Darstellung von Informationen ist.
Fazit
Damit sind wir am Ende unseres Rundgangs. Wenn du dir eines merkst, dann dies: Das UCITS-Siegel ist keine Verwaltungslast für Versicherer oder Banker. Es ist die weltweite Infrastruktur, die dein Erspartes sicher reisen lässt.
Mit Regeln, die starr wirken mögen – erzwungene Streuung (5/10/40) oder die strikte Trennung deiner Wertpapiere –, hat der UCITS-Standard etwas Bemerkenswertes geschafft: ein Gleichgewicht zwischen kompromisslosem Anlegerschutz und beeindruckender Wirksamkeit beim Vermögensaufbau.
Warum ist er heute dein bester Verbündeter?
Für dich als heutigen Anleger ist der UCITS-ETF das strategische Werkzeug schlechthin. Er bietet dir:
- Einfachen Zugang zu den Weltmärkten.
- Volle Liquidität (dein Geld ist unter normalen Marktbedingungen nie eingesperrt).
- Einen wirksamen Steuerschutz, insbesondere gegen die US-Erbschaftsteuer.
Und morgen?
Die Finanzwelt steht nie still. Der UCITS-Rahmen rüstet sich für neue Aufgaben: die streng überwachte Einbindung von Kryptowerten, den Aufstieg aktiver ETFs, bei denen menschliches Können gegenüber Algorithmen wieder Boden gutmacht, und immer mehr Transparenz darüber, wohin dein Geld fließt, gerade mit Blick auf ESG-Kriterien.
Ein letztes Wort: Investieren birgt immer ein Maß an Risiko, doch das UCITS-Siegel stellt sicher, dass dieses Risiko den strengsten Regeln der Welt unterliegt. Ob du deine ersten Schritte machst oder ein komplexes Portfolio führst: Unterschätze nie die Kraft dieser fünf Buchstaben. Sie sind das Fundament deiner finanziellen Freiheit.
Übersicht der wichtigsten regulatorischen Grenzen
| Bereich | Regel / Grenze | Zusammenhang und Anwendung |
|---|---|---|
| Streuung | Regel 5/10/40 | Höchstens 10 % je Emittent; die Summe der Positionen über 5 % darf 40 % des Fondsvermögens nicht übersteigen. |
| Indexnachbildung | 20 % / 35 % | Emittentengrenze bei Indizes auf 20 % angehoben; 35 % in Ausnahmefällen. |
| Gegenparteirisiko | 10 % | Höchstes Engagement gegenüber einer einzelnen Bank bei OTC-Derivaten (Swaps). |
| Bankeinlagen | 20 % | Einlagengrenze bei ein und demselben Institut. |
| Gesamtengagement | 100 % des Fondsvermögens | Höchster impliziter Hebel von 2:1 (Werte + Derivate). |
| Dividendenbesteuerung | 15 % statt 30 % | Vorteil irischer ETFs bei US-Aktien (gegenüber Luxemburg oder Direktbesitz). |
| US-Erbschaftsteuer | Befreiung | Nichtansässige, die über UCITS anlegen, umgehen die US-Nachlasssteuer. |
⚠️ Wichtige Hinweise – rechtlicher Vorbehalt
Dieser Artikel dient der allgemeinen Information und Bildung zur europäischen UCITS-Richtlinie und zur Funktionsweise von ETFs mit diesem Siegel.
Er stellt weder eine Anlageberatung noch eine persönliche Empfehlung oder eine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten im Sinne der geltenden Vorschriften dar.
UCITS-ETFs bieten zwar einen anerkannten Rahmen zum Anlegerschutz (Streuung, Trennung der Vermögenswerte, regulierte Liquidität), bleiben aber Marktrisiken ausgesetzt, darunter das Risiko von Kapitalverlusten sowie Aktien-, Zins-, Währungs- und Gegenparteirisiken, je nach zugrunde liegenden Werten.
Vergangene Wertentwicklung und genannte Beispiele lassen keinen Schluss auf künftige Ergebnisse zu. Die genannten steuerlichen Vorteile hängen von der persönlichen Lage jeder Anlegerin und jedes Anlegers sowie von der jeweils geltenden Gesetzgebung ab, die sich ändern kann.
Vor jeder Anlageentscheidung empfiehlt es sich, die rechtlichen Fondsunterlagen zu lesen (Verkaufsprospekt, KID/KIID, Jahresbericht), die Eignung des Produkts für die eigene finanzielle Lage, die eigenen Ziele und den Anlagehorizont zu prüfen und bei Bedarf eine qualifizierte Fachperson hinzuzuziehen.
Investieren birgt Risiken. Ein schützender rechtlicher Rahmen garantiert weder Wertentwicklung noch das Ausbleiben von Verlusten.