
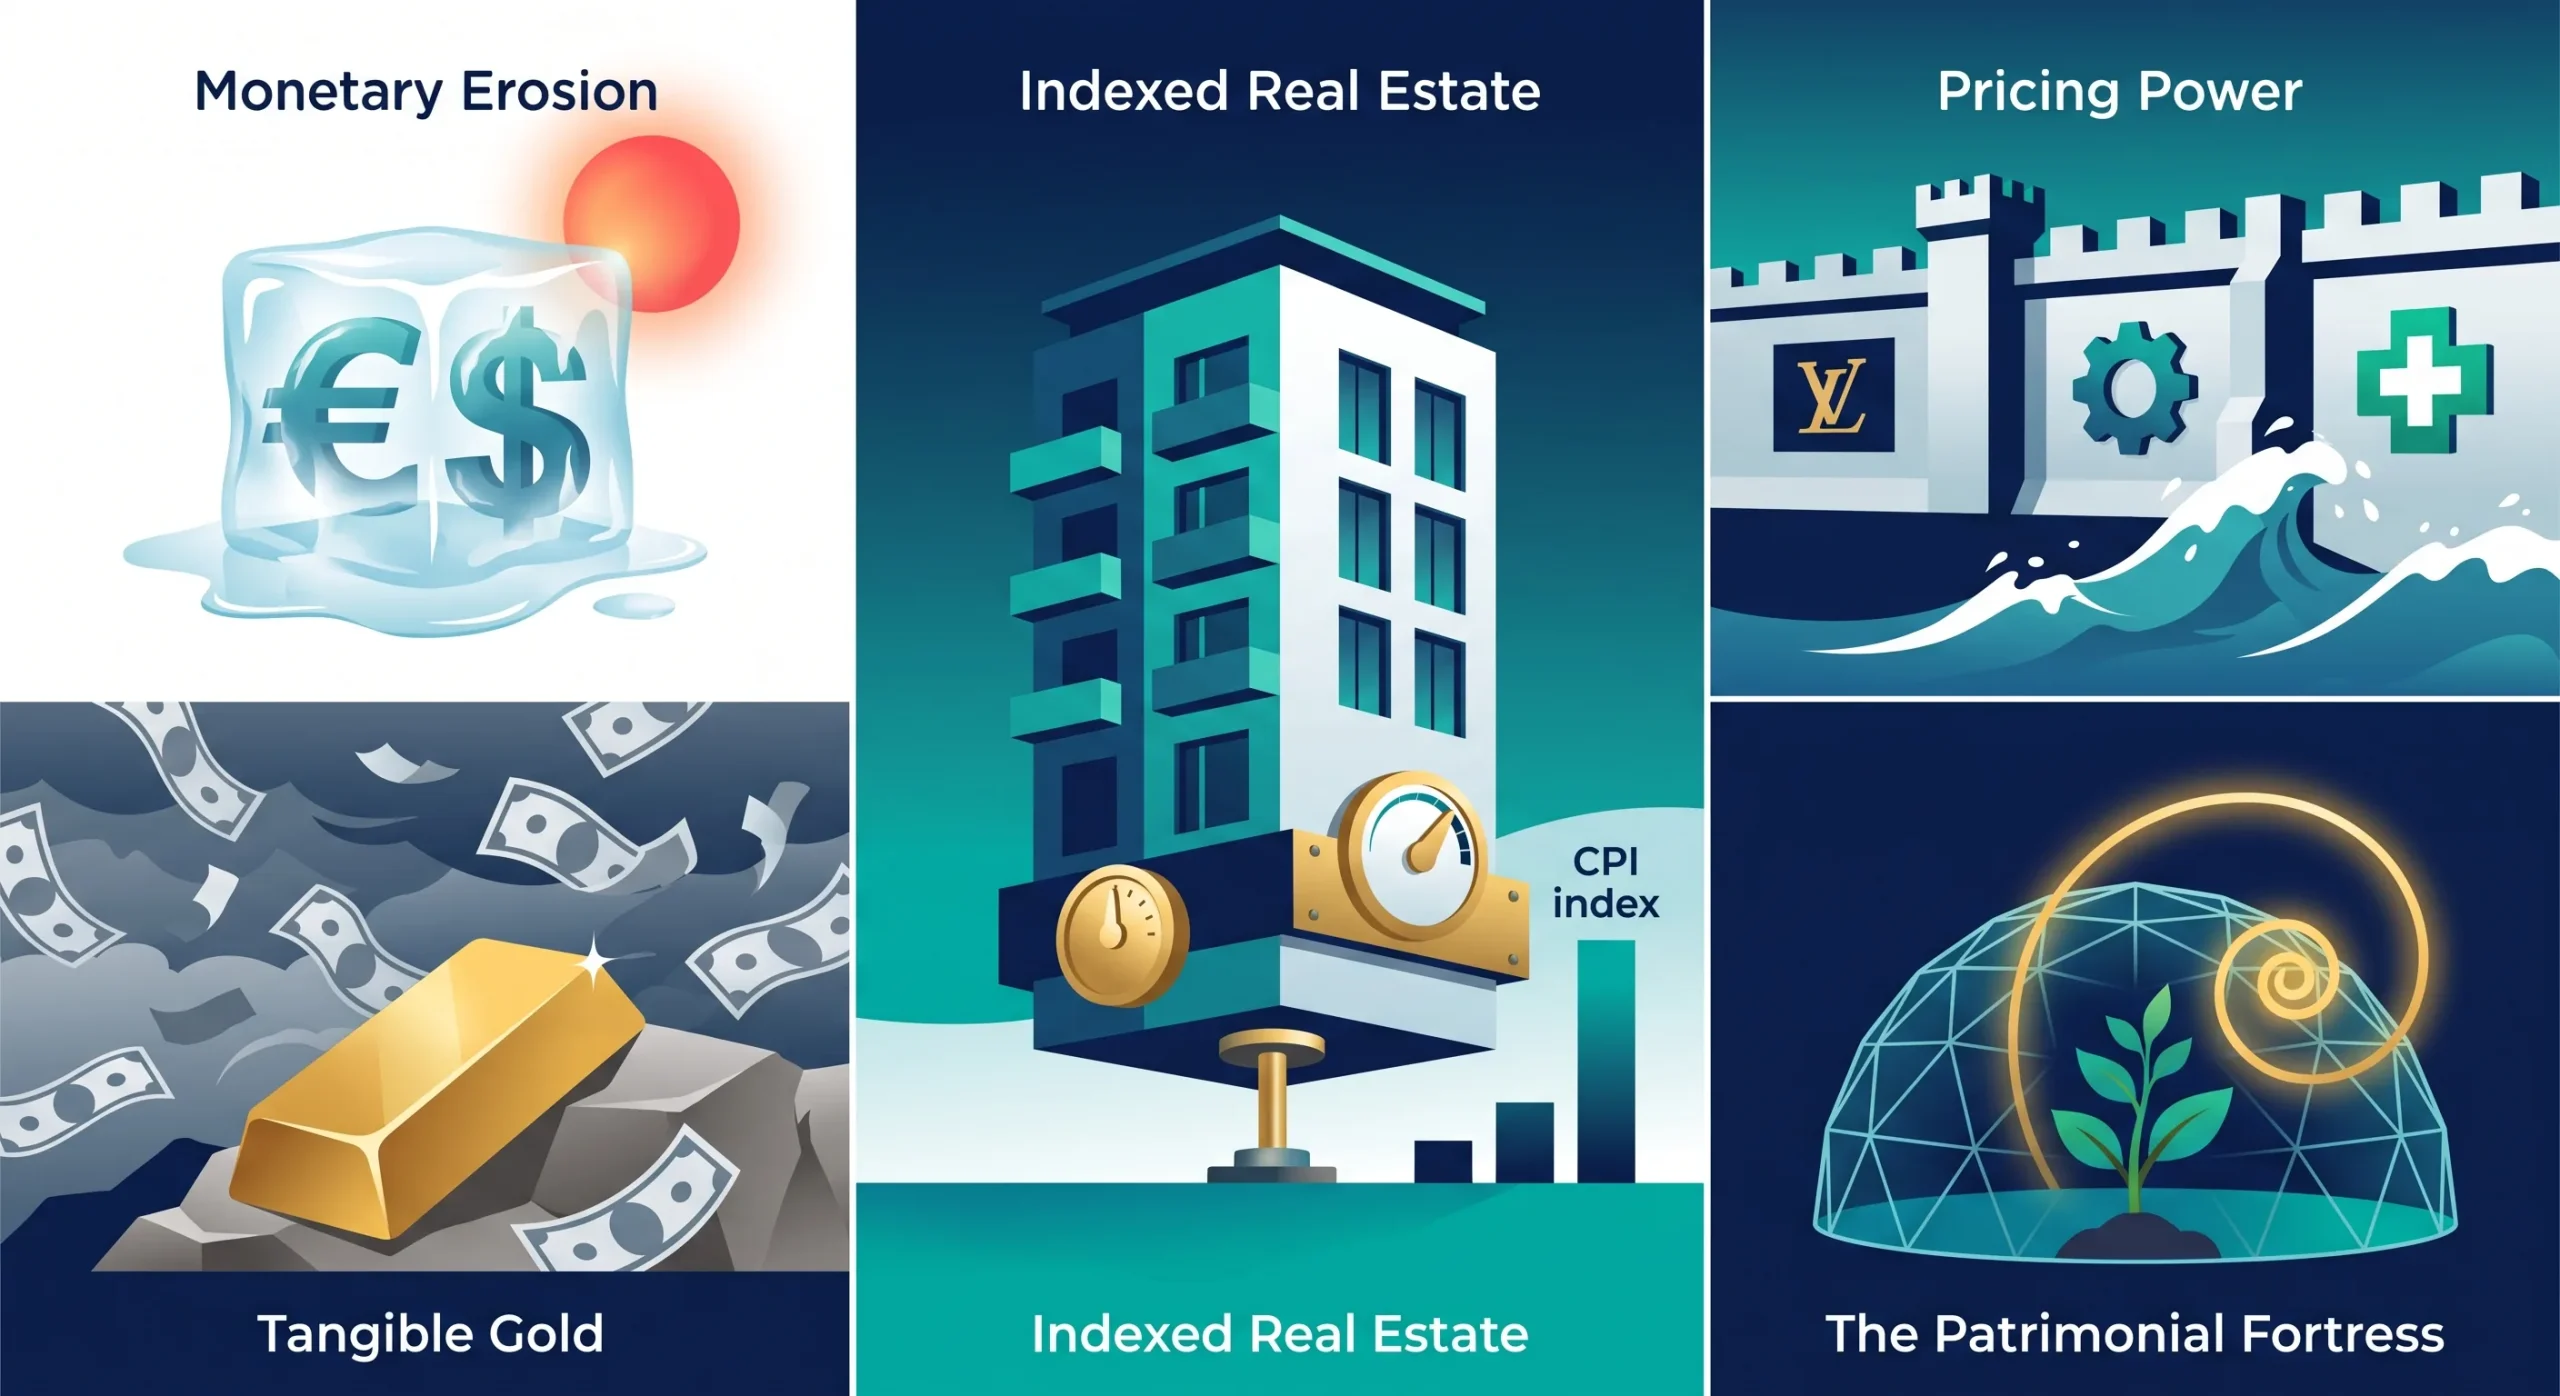
Durante casi veinte años, al comienzo del siglo XXI, la inflación desapareció en buena medida de las preocupaciones cotidianas. Pero entre 2021 y 2024 volvió con fuerza y recordó la amenaza real que supone para las finanzas personales.
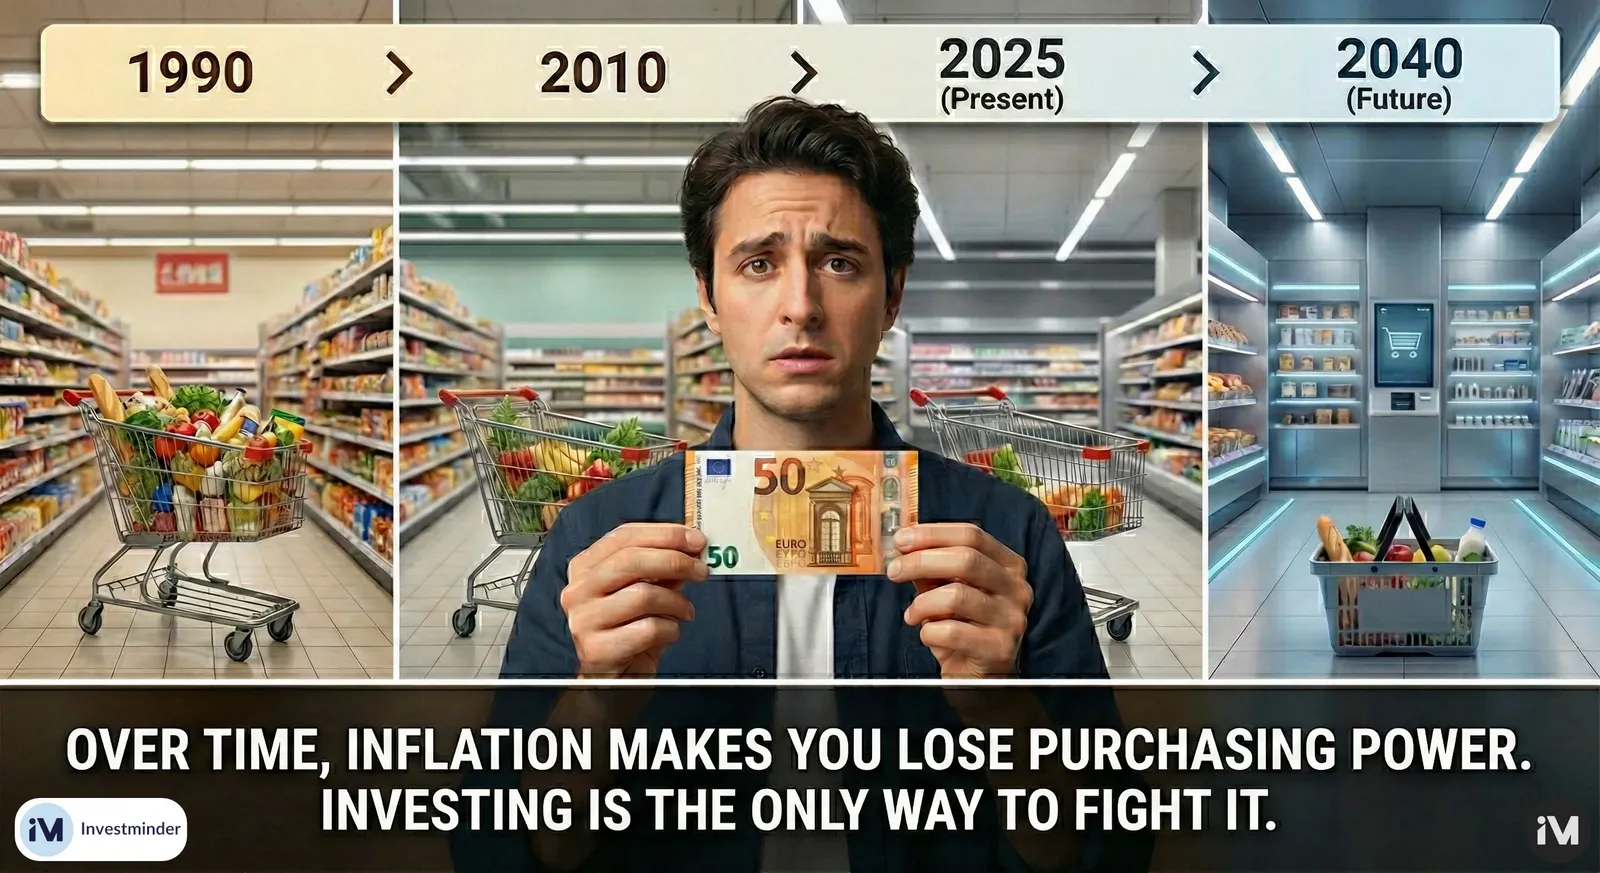
¿Tu ahorro trabaja de verdad para ti, o trabaja contra ti? En la práctica, la inflación significa que tu dinero pierde poder adquisitivo. Lo que costaba 100 € hace dos o tres años puede costar hoy 110 € o 115 €. No se trata solo de que algunos productos suban: es un aumento general y sostenido de los precios, de la compra al alquiler, del combustible a la energía. En consecuencia, cada euro que tienes compra un poco menos cada año.
La subida reciente vino de una sucesión de crisis (covid-19, Ucrania) y del gasto público masivo para sostener las economías. Pese a los esfuerzos de los bancos centrales por mantener la inflación en torno al 2 %, esta escaló a niveles no vistos desde los años ochenta. En España, eso recordó a los hogares una verdad sencilla: dejar el dinero quieto es verlo derretirse. Este artículo explica cómo la inflación erosiona el ahorro y cómo invertir con criterio —renta variable, inmobiliario, bonos indexados y oro— para proteger tu patrimonio.
1. La erosión monetaria: el «impuesto invisible»
1.1 La naturaleza del fenómeno
Conviene distinguir entre inflación y coste de la vida. La inflación es un desequilibrio monetario global y una pérdida del valor intrínseco de la moneda, mientras que el coste de la vida incluye también los cambios en los hábitos de consumo y en la calidad de los productos. Si tus gastos suben sin que hayas cambiado tu forma de vivir, estás notando la inflación.
Para el inversor, la inflación actúa como un impuesto invisible y acumulativo. Mucha gente sufre la llamada «ilusión monetaria»: piensa en términos nominales, el saldo de la cuenta, en lugar de en términos reales, lo que ese saldo puede comprar de verdad.
- Inflación subyacente: la que usan los bancos centrales para orientar su política; excluye los componentes volátiles como la energía y los alimentos frescos.
- Inflación general: la inflación total, que marca la pérdida real de poder adquisitivo de cada persona.
El periodo 2021-2023 puso de relieve el peligro: una inflación anual del 6 % reduce a la mitad el valor real del capital en apenas doce años. Ocurre porque, cuando la masa monetaria crece más deprisa que la producción de bienes y servicios, los precios acaban subiendo.
1.2 El concepto de rentabilidad real
El «tipo de interés real» es el eje de cualquier estrategia contra la inflación. Se define como el tipo nominal menos la tasa de inflación:
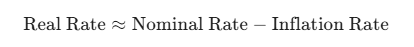
Si tu cuenta remunerada da un 4 % pero la inflación es del 5 %, tu rentabilidad real es del −1 %: estás perdiendo poder adquisitivo pese a «ganar» intereses.
Algunos ejemplos históricos:
- 1973-1975: el primer choque del petróleo llevó la inflación estadounidense a dos dígitos, por encima del 10 %, mientras los tipos iban por detrás, con tipos reales profundamente negativos.
- Principios de los ochenta: el presidente de la Reserva Federal, Paul Volcker, subió los tipos nominales hasta el 20 % para romper la espiral inflacionista, lo que ofreció brevemente rentabilidades reales muy atractivas a los tenedores de bonos.
- 2010-2021: una década de «represión financiera», con inflación muy baja y tipos cercanos a cero, que impidió al ahorro tradicional crecer en términos reales.
- 2022-2023: la inflación estadounidense alcanzó el 9,1 %, máximo en cuarenta años, mientras la remuneración de las cuentas bancarias seguía próxima a cero, lo que provocó una destrucción masiva de valor real para quien tenía su dinero parado.
1.3 Cuantificar la pérdida de poder adquisitivo
La siguiente tabla ilustra el valor real que queda de un capital de 10.000 € si no se invierte, o si su rentabilidad es cero.
| Plazo | Inflación media del 2 % | Inflación media del 4 % | Inflación media del 6 % |
|---|---|---|---|
| 1 año | Quedan 9.804 €; harían falta 10.200 € para mantener el poder de compra. | Quedan 9.615 €; harían falta 10.400 €. | Quedan 9.434 €; harían falta 10.600 €. |
| 5 años | Quedan 9.057 €; harían falta 11.041 €. | Quedan 8.219 €; harían falta 12.167 €. | Quedan 7.473 €; harían falta 13.382 €. |
| 10 años | Quedan 8.203 €; harían falta 12.190 €. | Quedan 6.756 €; harían falta 14.802 €. | Quedan 5.584 €; harían falta 17.908 €. |
| 20 años | Quedan 6.730 €; harían falta 14.859 €. | Quedan 4.564 €; harían falta 21.911 €. | Quedan 3.118 €; harían falta 32.071 €. |
| 30 años | Quedan 5.521 €; harían falta 18.114 €. | Quedan 3.083 €; harían falta 32.434 €. | Quedan 1.741 €; harían falta 57.435 €. |
La lectura es clara: con una inflación del 4 %, el capital pierde más de la mitad de su valor en veinte años. Y para mantener simplemente el poder de compra de 10.000 € al cabo de diez años con una inflación del 2 % hacen falta 12.189 €.
2. La renta variable y la fuerza del poder de fijación de precios
2.1 Por qué las acciones protegen de la inflación
Una acción representa la propiedad de una parte de una empresa productiva. A largo plazo, la renta variable protege bien porque las empresas pueden ajustar sus precios para reflejar la subida de salarios y materias primas. Si una compañía traslada la inflación manteniendo sus márgenes, sus beneficios y su cotización deberían subir con ella.
Ahora bien, la relación no es lineal. Una inflación alta suele traer tipos de interés más altos, lo que eleva la «tasa de descuento» de los flujos de caja futuros. Eso penaliza a los valores de crecimiento, cuyos beneficios se esperan a muchos años vista, y provoca correcciones como la del Nasdaq en 2022.
2.2 El factor decisivo: el poder de fijación de precios
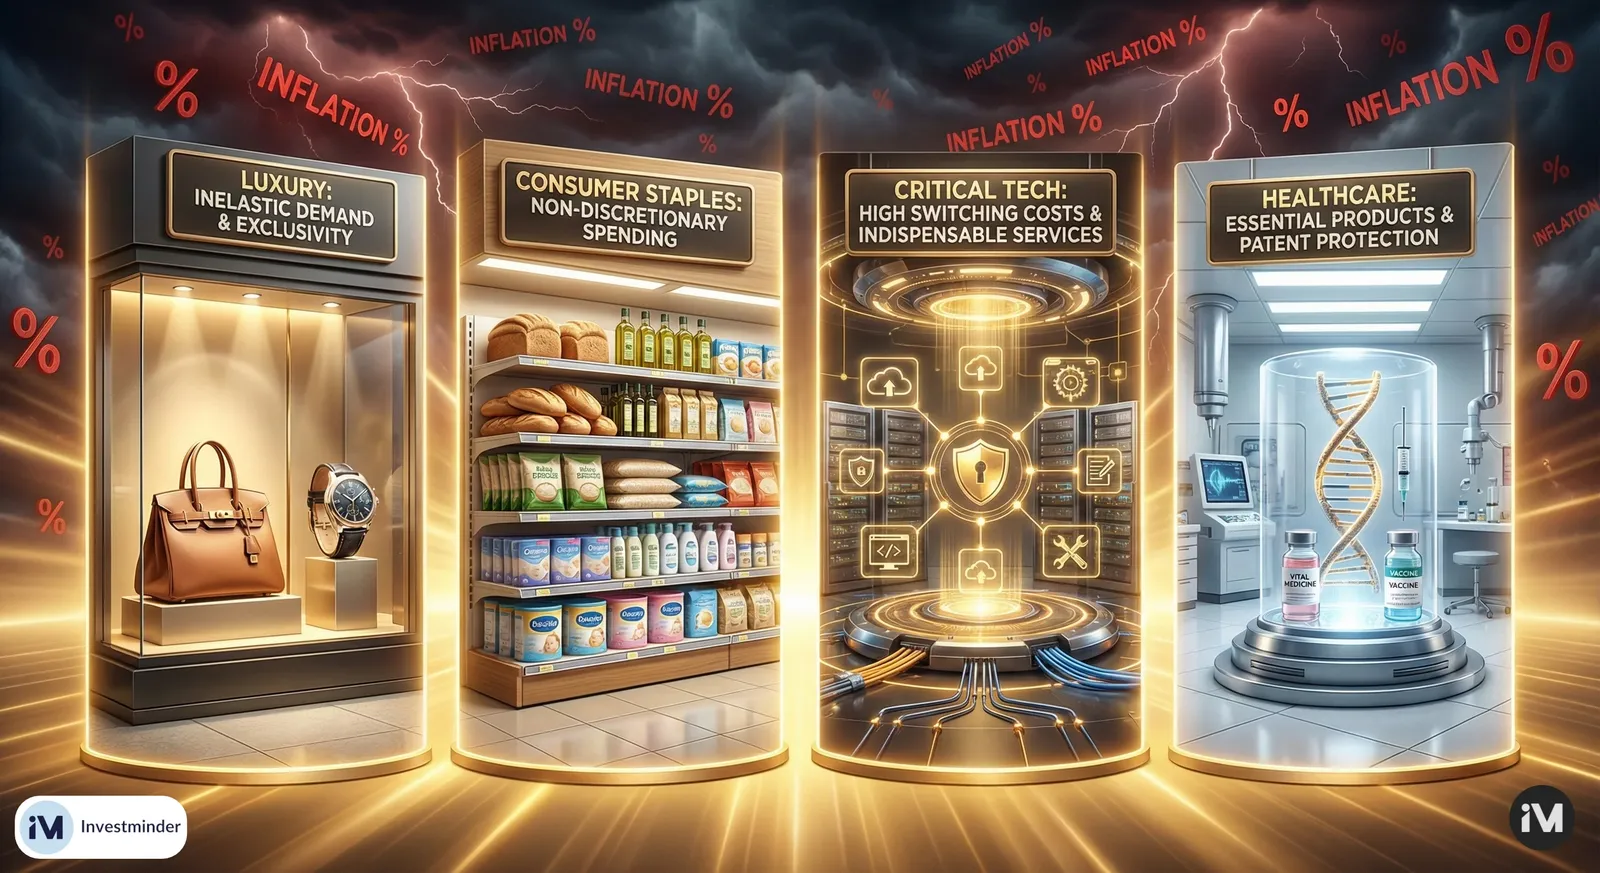
La resistencia depende del pricing power, la capacidad de subir precios sin que la demanda se hunda.
- Lujo: la clientela acomodada es menos sensible al precio, lo que hace la demanda inelástica para marcas de grupos como LVMH o Richemont.
- Consumo básico: los productos esenciales de alimentación e higiene siguen siendo necesarios aunque suban de precio.
- Tecnología crítica: empresas como Microsoft se benefician de unos costes de cambio muy altos, lo que les permite subir precios con regularidad.
- Salud: compañías como Novo Nordisk venden productos vitales, a menudo protegidos por patentes.
En el extremo contrario, las empresas de mercados hipercompetitivos, como las aerolíneas de bajo coste, sufren un estrechamiento de márgenes porque no pueden trasladar fácilmente costes como el del queroseno a unos clientes muy sensibles al precio.
2.3 Análisis sectorial histórico
Históricamente, las productoras de materias primas y los valores value (valoración baja, dividendos altos) se comportan mejor en los ciclos inflacionistas, porque tienen una «duración» más corta: sus flujos de caja son más inmediatos. Pese a la volatilidad a corto plazo, la renta variable sigue siendo el mejor activo para preservar el poder adquisitivo en horizontes de más de diez años.
3. Inmobiliario y SOCIMI: el escudo de la indexación de rentas
En España, las SOCIMI (sociedades cotizadas anónimas de inversión en el mercado inmobiliario) son el vehículo principal para quien busca la protección del ladrillo frente a la inflación sin cargar con la gestión directa. Igual que los REIT estadounidenses o las SCPI francesas, ofrecen una defensa sólida gracias a la indexación mecánica de los alquileres.
3.1 El mecanismo: flujos ligados a la inflación
La protección de una SOCIMI está en la estructura de sus contratos de arrendamiento. En el mercado comercial —oficinas, retail, logística— los contratos incorporan con frecuencia cláusulas de revisión, que funcionan de dos maneras:
- Actualización ligada al IPC: la renta se vincula directamente al índice de precios al consumo, de modo que sube automáticamente cuando lo hace el coste de la vida. En España se está extendiendo también el uso de índices alternativos como el IRAV para vivienda, tras las limitaciones aplicadas a la actualización por IPC.
- Escalones porcentuales fijos: algunos contratos incluyen subidas anuales pactadas, del 2 % o el 3 %, pensadas para ir por delante de la inflación media histórica.
3.2 Sensibilidad por segmento: el poder de fijación de precios del ladrillo
No todas las sociedades inmobiliarias reaccionan igual. La velocidad con la que captan la inflación depende de la duración de sus contratos:
- Residencial: tiene un poder de fijación de precios alto, porque los contratos se renuevan con frecuencia y permiten ajustar a las condiciones de mercado casi en tiempo real, dentro de los límites legales.
- Hotelero: es el más flexible de todos, con capacidad de cambiar la «renta» —la tarifa por noche— a diario para reflejar subidas repentinas de energía o de costes laborales.
- Logístico y oficinas: suelen tener contratos largos, de cinco a diez años, lo que convierte las cláusulas de revisión ligadas al IPC en algo decisivo para proteger los márgenes del propietario a largo plazo.
3.3 El reto de 2023 y 2024: el contrapeso de los tipos
Conviene señalar que, si bien la inflación ayuda a los ingresos de una sociedad inmobiliaria (sus dividendos), el valor de su capital es sensible a la respuesta del banco central a esa misma inflación. Cuando el Banco Central Europeo sube tipos para enfriar la economía, la rentabilidad que exige el mercado para mantener estas acciones también sube.
Como se vio en 2023, si los tipos suben más deprisa de lo que pueden ajustarse los alquileres, el valor de mercado de las acciones puede sufrir una revalorización a la baja temporal, aunque los ingresos por alquiler estén creciendo. Para un inversor a más de quince años, sin embargo, esa volatilidad suele quedar compensada por la acumulación constante de dividendos indexados.
4. Bonos indexados a la inflación
4.1 Cómo funcionan
Instrumentos como los TIPS estadounidenses o las obligaciones del Estado indexadas a la inflación que emite el Tesoro español ajustan su principal a diario en función de los índices de precios. Si la inflación es del 10 %, tu principal y los cupones posteriores aumentan un 10 %. La mayoría incorpora un «suelo de deflación» que protege el valor nominal inicial.
4.2 La trampa de 2022
En 2022, muchos ETF de bonos indexados registraron rentabilidades negativas pese a la inflación alta. El motivo es que el precio de los bonos cae cuando suben los tipos de interés reales. Las subidas agresivas de los bancos centrales dispararon los tipos reales, y esa caída de precio pesó más que la ganancia por indexación.
- Mantener hasta vencimiento: protege de la inflación.
- ETF de bonos: te expone a la volatilidad de los tipos reales.
Mantener un bono indexado individual hasta su vencimiento protege de la inflación; un ETF de bonos indexados te expone a la volatilidad del precio.
5. Oro y materias primas: la defensa tangible
5.1 El oro como moneda última
El oro no lo pueden «imprimir» los bancos centrales, lo que lo convierte en cobertura frente a la expansión monetaria y la devaluación del dinero fiduciario.
| Año | Variación del precio del oro (en dólares) | Contexto económico y monetario |
|---|---|---|
| 2021 | −3,51 % | Transición desde los tipos bajos; primeras señales de una inflación «transitoria». |
| 2022 | −0,13 % | Guerra en Ucrania y pico de inflación, compensados por las subidas agresivas de la Reserva Federal. |
| 2023 | +13,10 % | Inflación persistente y expectativa de una pausa en las subidas de tipos. |
| 2024 | +31,20 % (aprox.) | Máximos históricos impulsados por tensiones geopolíticas y compras masivas de bancos centrales. |
En 2022, mientras las carteras tradicionales 60/40 se desplomaban, el oro aguantó en positivo. Su subida de 2024 responde al temor residual a la inflación y a los bancos centrales, sobre todo de países emergentes, que diversifican fuera del dólar.
5.2 Materias primas
Invertir en energía, metales y productos agrícolas ofrece una cobertura directa, ya que a menudo son la causa misma de la inflación. Se comportaron muy bien en 2021 y a principios de 2022, pero siguen siendo muy volátiles y cíclicas, más adecuadas para un uso táctico que para mantener de forma pasiva a largo plazo.
6. Síntesis estratégica
6.1 Una asignación resistente
Ningún activo por sí solo es la panacea: la diversificación es una necesidad matemática. Una asignación de referencia para un perfil dinámico, con horizonte superior a quince años, podría ser:
- 50-60 % en renta variable internacional de calidad: para el crecimiento a largo plazo.
- 20-30 % en inmobiliario diversificado (SOCIMI o fondos inmobiliarios): para las rentas indexadas.
- 10-15 % en activos tangibles (oro): protección ante choques monetarios extremos.
- 5-10 % en liquidez o renta fija a corto plazo: munición para aprovechar oportunidades.
Quien ya esté jubilado debería reducir la renta variable (al 30-40 %) y aumentar el peso de la renta fija corta y del inmobiliario para asegurar el capital.
6.2 La fuerza del interés compuesto
El interés compuesto —reinvertir las ganancias para generar más ganancias— es la única fuerza capaz de vencer a la inflación con el tiempo. Una rentabilidad anualizada del 7 %, la media histórica de la renta variable, duplica el capital aproximadamente cada diez años. Frente a una inflación del 3 %, una rentabilidad real del 4 % sigue haciendo crecer el patrimonio, mientras que el ahorro no invertido se erosiona inevitablemente.
Conclusión
La inflación es un factor económico constante. Preservar el poder adquisitivo exige alejarse de los productos «garantizados» con rentabilidad real negativa. Combinando acciones con poder de fijación de precios, inmobiliario indexado y oro puedes construir una auténtica fortaleza patrimonial. En este entorno, la inacción es la estrategia más arriesgada de todas.
Aviso: este artículo tiene fines exclusivamente educativos y no constituye asesoramiento de inversión. Invertir conlleva riesgos, incluida la pérdida de capital. Rentabilidades pasadas no garantizan rentabilidades futuras. Consulta a un profesional antes de tomar decisiones financieras.