
Von einem Leben zu träumen, in dem Entscheidungen nicht von Geldsorgen diktiert werden, ist ein Wunsch, den fast alle teilen. Diese Freiheit, die dir die Verfügung über deine Zeit gibt – für das, was dich begeistert, oder einfach für die Menschen, die dir wichtig sind –, hat einen Namen: finanzielle Freiheit.
Sie ist weit davon entfernt, eine Utopie zu sein. Sie ist ein erreichbares Ziel, das Strategie, Disziplin und die richtigen Werkzeuge verlangt. Finanzielle Freiheit bedeutet, dass dein Vermögen genug laufende Erträge abwirft, um sämtliche Bedürfnisse zu decken, ohne dass du auf ein Angestelltengehalt angewiesen bist.
Dieser Artikel will dir einen klaren, realistischen Fahrplan geben, um aus diesem Wunsch einen greifbaren Plan zu machen. Ob du gerade erst losgehst oder schon ein Stück des Weges hinter dir hast: Werkzeuge wie Investminder.com helfen dir, deine Finanzen zu ordnen und deine Ziele gelassen zu erreichen.
Was ist finanzielle Freiheit?
Bevor du losgehst, solltest du das Ziel definieren. Finanzielle Freiheit ruht auf drei Pfeilern:
- Sicherheit: genug laufende Erträge, um alle Bedürfnisse auf lange Sicht zu decken.
- Unabhängigkeit: nicht mehr auf einen Job angewiesen sein, um zu leben. Arbeit wird zur Wahl, nicht zur Pflicht.
- Verfügungsgewalt: die volle Kontrolle über deine Zeit, um eigenständig über dein Leben zu entscheiden.
Konkret heißt finanzielle Freiheit:
- Vermögen zu haben, das rund um die Uhr für dich arbeitet.
- Deinen Lebensstandard ohne Arbeitseinkommen halten zu können.
- Gegen Unvorhergesehenes abgesichert zu sein.
- Über deine Zeit und deine Lebensentscheidungen frei zu verfügen.
Dieser Zustand bedeutet nicht zwangsläufig, jede bezahlte Arbeit aufzugeben. Viele arbeiten weiter, aus Freude, aus Leidenschaft oder um zu einem Vorhaben beizutragen, das ihnen am Herzen liegt. Der Unterschied ist: Arbeit wird zur Wahl und hört auf, ein Zwang zu sein.
Die Wege zur Unabhängigkeit
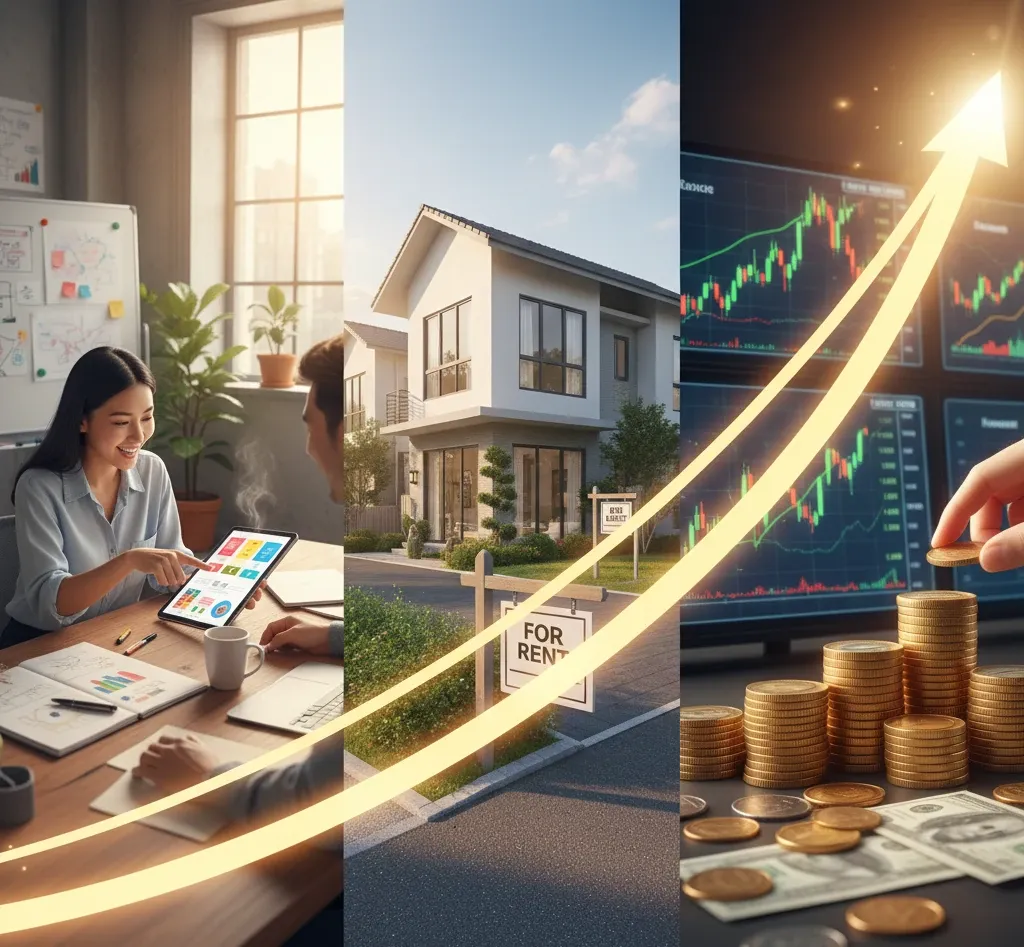
Es gibt nicht den einen Weg zur finanziellen Unabhängigkeit. Jeder Weg ist persönlich und hängt von deinen Fähigkeiten, deiner Lage und deiner Risikobereitschaft ab. Das sind die wichtigsten:
- Unternehmertum: ein Geschäft aufbauen und ausbauen, das Gewinne abwirft. Dieser Weg verlangt Einsatz und Ausdauer, bietet dafür aber ein Wachstumspotenzial ohne Deckel.
- Immobilien: in Objekte investieren, Mieten kassieren und auf mögliche Wertsteigerungen setzen. Immobilien gelten wegen ihrer Beständigkeit weiterhin als beliebter sicherer Hafen.
- Finanzmärkte: dein Geld an den Märkten anlegen – Aktien, Anleihen –, um es wachsen zu lassen. Die Märkte bieten Liquidität und Streuung und können mit einer passenden Strategie auf lange Sicht ansehnliche Renditen liefern.
Manche machen auch ein außergewöhnliches Talent zu Geld, wobei dieser Weg meist unsicherer ist. Welchen du auch wählst, das Ziel bleibt dasselbe: genug Vermögen anzusammeln, um jährliche Erträge oberhalb deiner Ausgaben zu erzielen, mit einem behaglichen Sicherheitspuffer.
Deine persönliche Finanzgleichung beherrschen
Finanzielle Freiheit zu erreichen ist vor allem eine Rechenaufgabe. Du musst die Größen deiner eigenen Gleichung verstehen und im Griff haben.
Größe 1: Wie viel brauchst du zum Leben?
Der erste Schritt ist, deine Jahresausgaben genau zu berechnen. Dabei gilt es gründlich zu sein und alle Posten zu erfassen:
- Feste Ausgaben (Wohnen, Versicherungen, Steuern)
- Laufende Ausgaben (Lebensmittel, Mobilität, Gesundheit)
- Freizeit und Reisen
- Absehbare einmalige Ausgaben
Steht der Betrag, empfiehlt sich ein Sicherheitszuschlag von rund 20 %, um Unvorhergesehenes abzufedern. Bei Jahresausgaben von 42.000 € sorgt ein Zielertrag von 50.000 € für deutlich mehr Ruhe. Bei Ausgaben von 50.000 € peilst du 60.000 € an.
Größe 2: Wie viel Kapital hast du heute?
Als Nächstes brauchst du einen ehrlichen Blick auf dein derzeitiges Vermögen und vor allem auf alle ertragbringenden Bestandteile:
- Ersparnisse und Geldanlagen
- Vermietete Immobilien
- Unternehmensbeteiligungen
- Urheberrechte oder Patente
- Jeder Wert, der Erträge abwirft
Diese Bestandsaufnahme sollte sämtliche Erträge enthalten, die diese Werte bereits erzeugen, etwa Dividenden oder Mieten.
Größe 3: Welche Rendite brauchst du?
Diese Größe steht im Zentrum der Strategie. Liegt das Ertragsziel bei 50.000 € im Jahr und das verfügbare Kapital bei 500.000 €, bräuchtest du 10 % Rendite pro Jahr, um deine Bedürfnisse zu decken (50.000 € / 500.000 €).
Die Gegner: Schwankung und Inflation
10 % mögen erreichbar wirken, gerade mit Blick auf die durchschnittliche Entwicklung mancher Märkte wie des S&P 500. Zwei Faktoren verkomplizieren die Gleichung allerdings.
- Die Schwankung: Märkte verlaufen nicht geradlinig. Eine Durchschnittsrendite von 10 % bedeutet nicht 10 % in jedem Jahr. Es gibt herausragende Jahre (+20 % und mehr), aber auch magere (+2 bis +5 %) und negative (−10 % oder schlimmer). In mageren und negativen Phasen schrumpft dein Kapital genau dann, wenn du Geld zum Leben entnehmen musst. Das kann dich verleiten, in den Folgejahren mehr Risiko einzugehen, um aufzuholen – eine womöglich gefährliche Spirale.
- Die Inflation: der stille, heimtückische Gegner. Bei 2 % Inflation reichen die 50.000 €, die heute genügen, im nächsten Jahr nicht mehr für denselben Lebensstandard; du brauchst 51.000 €. In 10 Jahren sind es 61.000 €. In 20 Jahren über 74.000 €. Die Inflation trägt Kaufkraft und Kapital nach und nach ab. Und 2 % ist eher niedrig geschätzt: Bei 5 % Inflation werden aus 50.000 € im Folgejahr 52.500 €.
Über mehrere Jahre summiert sich dieser Effekt und senkt den realen Wert deiner laufenden Erträge schrittweise. Um die Inflation auszugleichen, reicht es nicht, Erträge zu erzielen, die die Ausgaben decken. Die Gesamtrendite deines Kapitals muss Ausgaben und Inflationsrate zugleich tragen. Um deinen Lebensstandard zu halten und dein Kapital zu bewahren, müsstest du also eine Rendite anstreben, die dir 50.000 € zum Ausgeben lässt und gleichzeitig dein Kapital um 10.000 € (2 % von 500.000 €) erhöht – zusammen 12 % (60.000 € / 500.000 €), bei angenommenen 2 % Inflation. Oder du strebst 10 % Rendite an und brauchst dafür 600.000 € Kapital.
Tatsächlich brauchst du etwas mehr als 600.000 €. Bei 2 % Inflation und 10 % Rendite bleibt dir ein ausgabefähiger Anteil von 8 %. Da diese 8 % 50.000 € ergeben sollen, beträgt das nötige Kapital: 50.000 € / 8 % = 625.000 €.
Wie du dein Kapital aufbaust
Von null auf 500.000 € zu kommen kann wie ein unbezwingbarer Berg wirken. Das Geheimnis ist im Grundsatz jedoch schlicht: Du musst weniger ausgeben, als du einnimmst, um sparen zu können. Dafür gibt es zwei Hebel:
- Weniger ausgeben: ein genaues Budget aufstellen und entbehrliche Posten aufspüren.
- Mehr einnehmen: das Gehalt verhandeln, ein zweites Standbein aufbauen oder eigene Fähigkeiten zu Geld machen.
Die Kraft des Zinseszinses
Sparen ist unverzichtbar, doch was den Weg zur finanziellen Freiheit beschleunigt, ist das Anlegen.
Die Rechnung ist eindeutig: 250 € im Monat zu sparen, ohne sie anzulegen, dauert über 166 Jahre bis zu 500.000 €. Das ist unrealistisch. Legst du denselben Betrag dagegen mit 10 % Jahresrendite an, ist das Ziel in knapp 29 Jahren erreicht. Das ist der Zinseszinseffekt: Die erwirtschafteten Erträge werfen ihrerseits Erträge ab.
Bei 350 € im Monat sinkt die Dauer auf 25 Jahre und 8 Monate. Bei 500 € im Monat auf 22 Jahre und 5 Monate. Dir fällt auf: Die Sparrate zu verdoppeln halbiert die Dauer nicht. Das zeigt, dass es meist wichtiger ist, früh anzufangen, als zu warten, bis man große Summen zurücklegen kann. Ideal ist natürlich beides: früh beginnen und beständig anlegen.
Die goldene Regel: Kapital bewahren
Ist die finanzielle Freiheit erreicht, besteht die Aufgabe darin, sie zu halten. Streuung ist das wirksamste Mittel, um die Schwankung des Portfolios zu senken und Kapital zu bewahren. Entscheidend ist, nicht nur die Anlagearten zu streuen (Aktien, Anleihen, Immobilien), sondern auch die Strategien und die Regionen.
Streuung nach Anlageart:
- Aktien (Standardwerte, Mittelstand, international)
- Anleihen (Staaten, Unternehmen, verschiedene Laufzeiten)
- Immobilien (Wohnen, Gewerbe, börsennotierte Immobiliengesellschaften)
- Rohstoffe und Edelmetalle
- Liquidität und liquide Anlagen
Streuung nach Strategie:
- Passives Anlegen (ETFs, Indexfonds)
- Selektives aktives Anlegen
- Systematisches Handeln
- Ertragsstrategien (Dividenden, gedeckte Optionen)
Kapital zu bewahren ist entscheidend, um Krisen auszuhalten und Konjunkturzyklen zu durchqueren. In der Regel ist es klug, einen Liquiditätspuffer verfügbar zu halten, damit du in einem Abschwung nicht zum Verkauf gezwungen bist.
Fazit: Nimm deine Zukunft in die Hand
Finanzielle Freiheit ist keiner Elite vorbehalten. Mit einer klaren Strategie, Disziplin und den richtigen Werkzeugen wie Investminder.com wird sie für alle erreichbar, die sich ernsthaft auf diesen Weg begeben.
Denk daran: Jeder Tag ohne Handeln ist eine verpasste Gelegenheit. Der Zinseszins arbeitet für die, die jetzt anfangen, nicht für die, die auf den perfekten Moment warten.
Deine finanzielle Zukunft entsteht heute. Übernimm das Steuer, leg deinen Plan fest und fang an. Finanzielle Freiheit ist kein fernes Ziel, sondern ein Weg, der mit deiner ersten Spar- und Anlageentscheidung beginnt.
Starte jetzt mit Investminder.com in deine finanzielle Freiheit – dein Partner für eine Zukunft, die du selbst steuerst.