
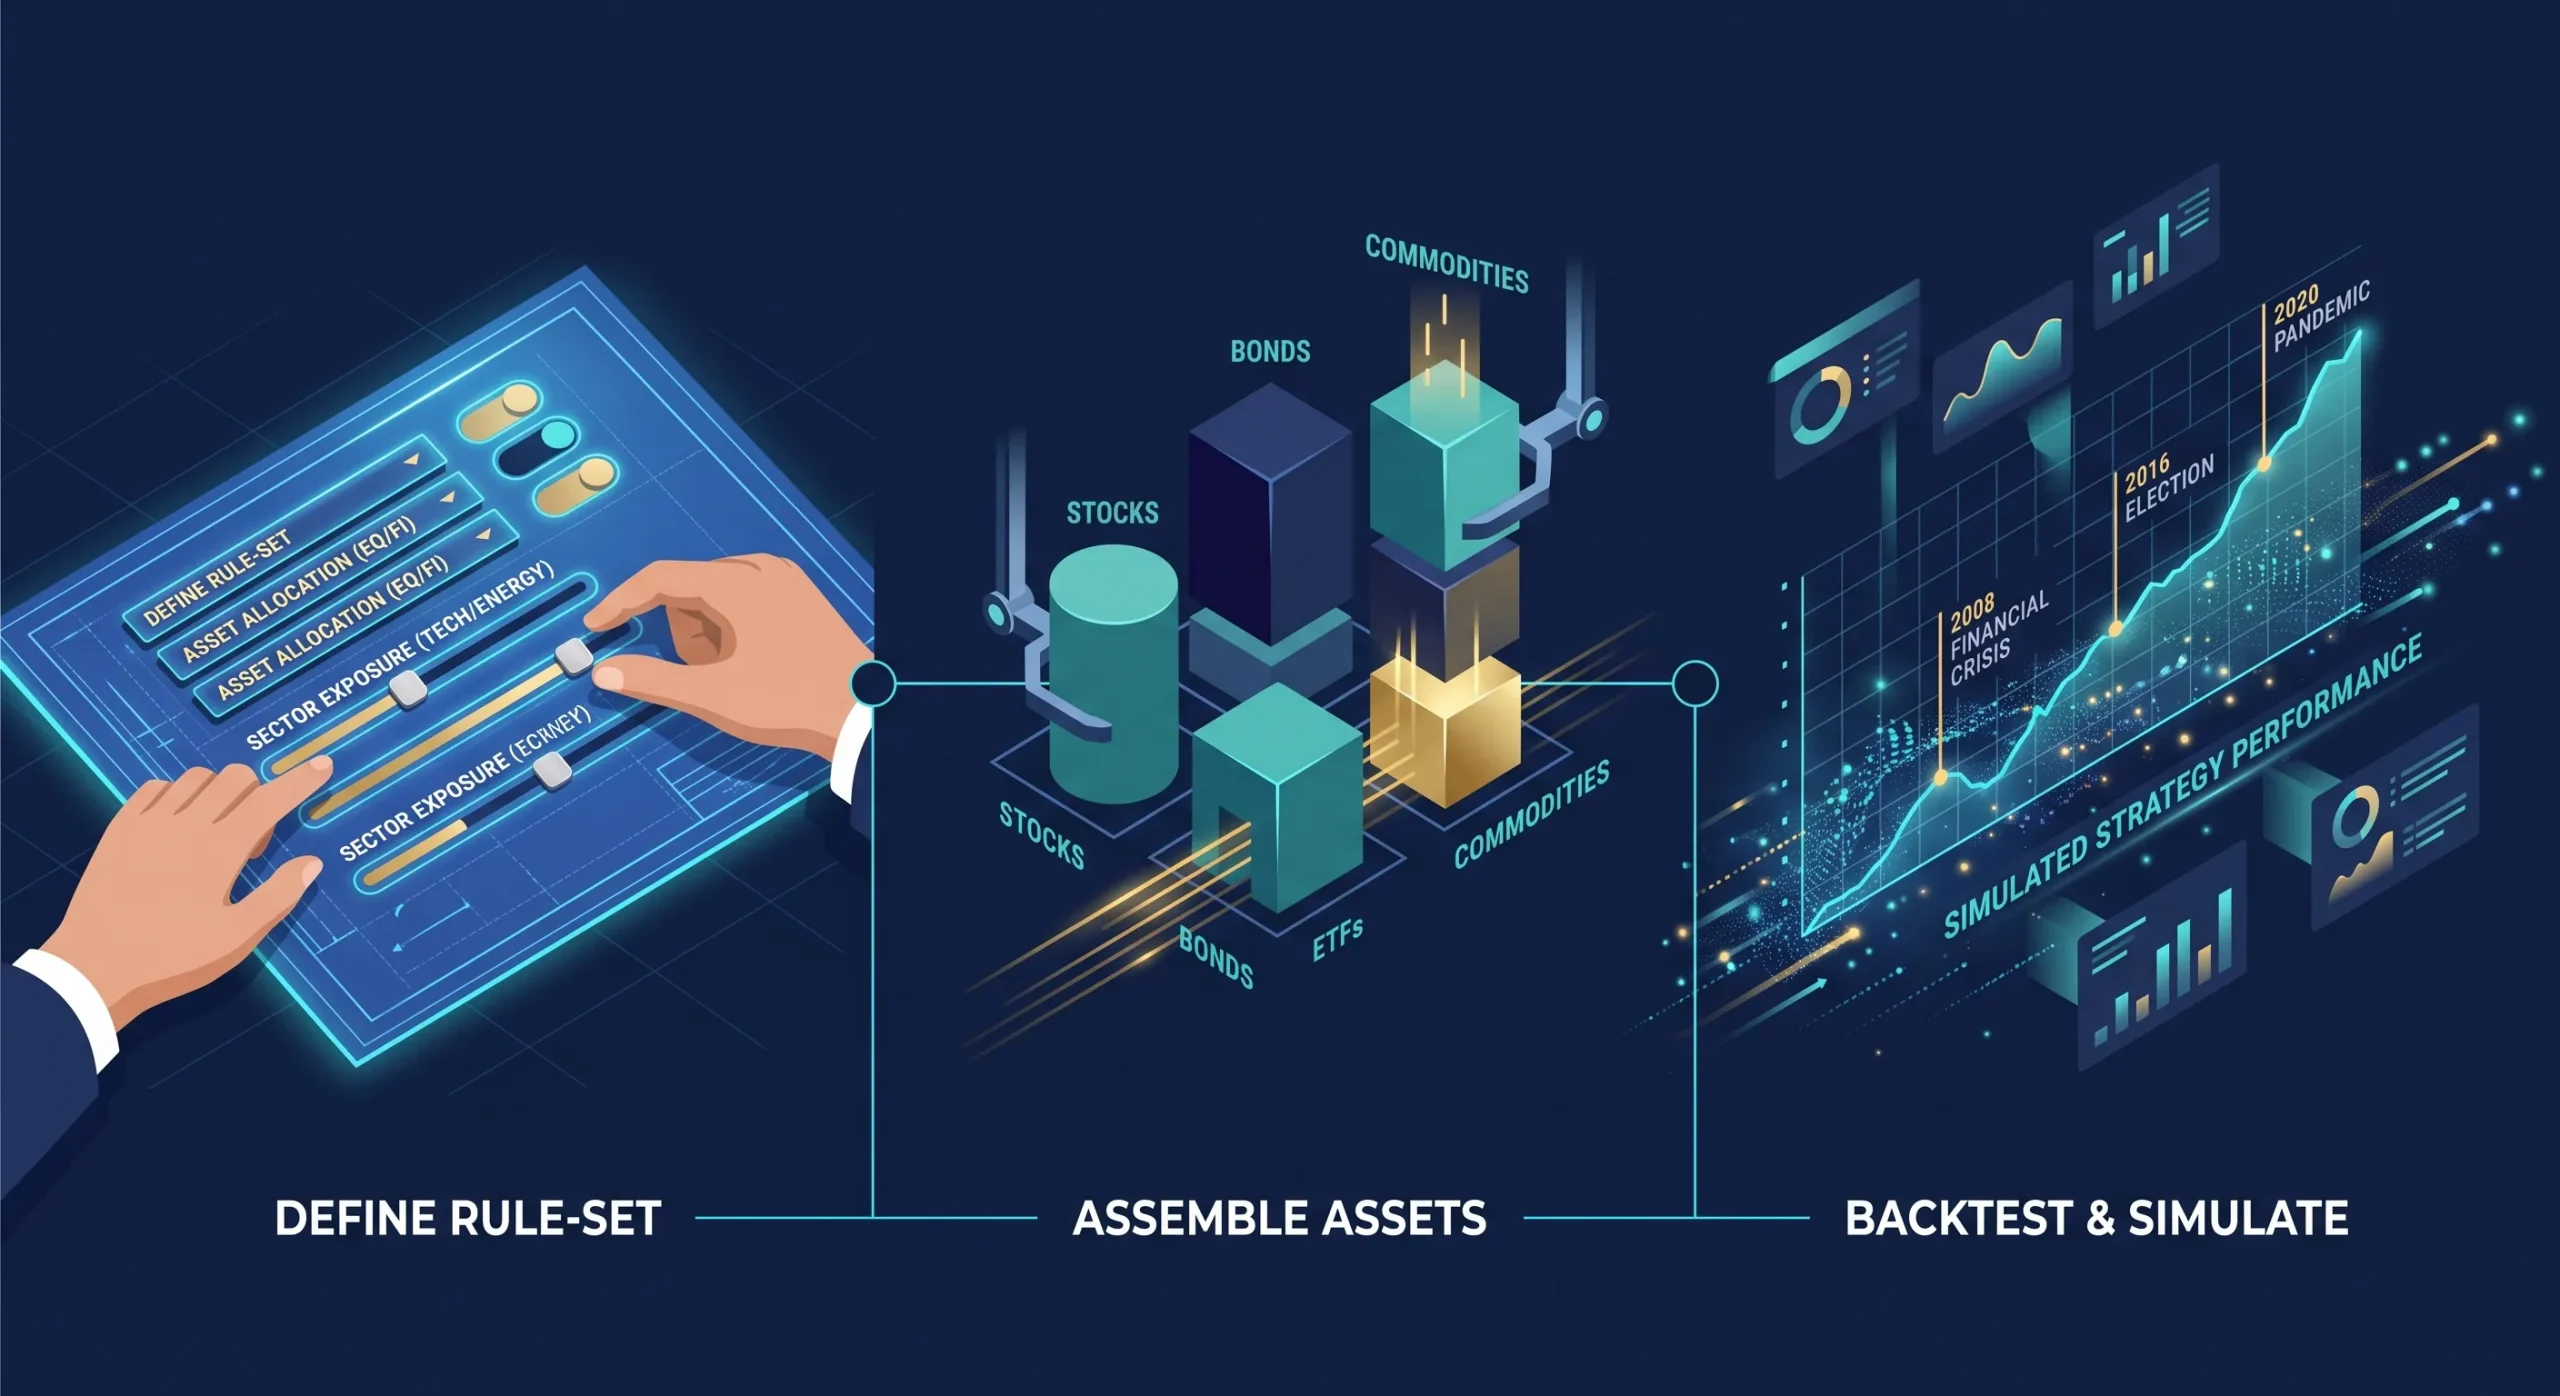
Der Gedanke, „eine Anlagestrategie zu bauen“, kann einschüchternd wirken – als wäre das Fachleuten im Dreiteiler vorbehalten. Die Wirklichkeit sieht anders aus. Mit einer guten Methode und den richtigen Werkzeugen ist eine Strategie, die zu dir passt, nicht nur machbar: Sie ist der Schlüssel, um deine finanziellen Ziele gelassen zu erreichen.
Dieser Leitfaden begleitet dich Schritt für Schritt. Wir zerlegen den Weg in klare, einfache Etappen und zeigen dir, wie jede Funktion von Investminder dir die Arbeit abnimmt – mit einer Analysetiefe, die auch erfahrene Anleger schätzen. Ob blutiger Anfänger oder alter Hase: Folge dem Leitfaden.
Schritt 1: Dein Profil bestimmen – der unverzichtbare Anfang
Noch bevor du einen einzigen Wert auswählst, gilt es, dich selbst als Anleger zu kennen. Zu erklären, wie man investiert, ohne zu wissen, warum man investiert, ist wie losfahren ohne Ziel. Deine gesamte Strategie muss aus diesem Profil erwachsen.
Stell dir drei wesentliche Fragen:
A. Was sind deine Ziele?
Was treibt dich zum Investieren? Vorsorge für den Ruhestand in 30 Jahren? Eigenkapital für ein Haus in 5 Jahren? Oder Ersparnisse vermehren, die du kurzfristig nicht brauchst? Die Antwort bestimmt, wie viel Risiko vertretbar ist.
Beispiele für Ziele:
- Ruhestand: Bei einem Horizont von 20 bis 30 Jahren lässt sich ein Aktienanteil von 70 bis 80 % rechtfertigen. Historisch hat der US-Markt (S&P 500) im vergangenen Jahrhundert 9 bis 10 % annualisiert geliefert.
- Immobilienkauf: Für ein Ziel in 5 Jahren gehören schwankungsärmere Produkte ins Depot: Anleihen guter Bonität, Geldmarktfonds. Ein europäischer Anleihen-ETF kam im Schnitt auf 3 bis 4 % Jahresschwankung, gegenüber 15 bis 20 % bei Aktien.
- Finanzielle Unabhängigkeit: ein anspruchsvolles Ziel, das eine langfristige Strategie verlangt – mit Schwerpunkt auf laufenden Erträgen (Dividenden, Zinsen) und Kapitalwachstum. Beständigkeit und Disziplin sind hier die Losung.
B. Wie lang ist dein Zeithorizont?
Das ist die Zeit, die du dein Geld investiert lassen willst, ohne daran zu rühren. Je länger der Horizont (mehr als 10 Jahre), desto eher kannst du Marktschwankungen aushalten, etwa bei Aktien, um höhere Renditen anzustreben. Ist der Horizont kurz (weniger als 5 Jahre), hat der Kapitalerhalt Vorrang.
- Ein Horizont von 20 Jahren erlaubt es, einen Drawdown von −30 % hinzunehmen, wie 2008, denn die Erholung dauert weniger als 5 Jahre. Bei 3 Jahren Horizont ist ein solcher Verlust nicht hinnehmbar: Die Strategie muss die Drawdowns auf −5 bis −10 % begrenzen.
C. Wie hoch ist deine Risikobereitschaft?
Hier kommt die psychologische Seite ins Spiel. Wie würdest du reagieren, wenn dein Portfolio binnen eines Monats 20 % an Wert verliert? Wenn dich dieser Gedanke nachts wachhält, ist eine offensive Strategie nichts für dich – selbst bei langem Horizont.
Die Bereitschaft bemisst sich daran, wie gut du Verluste seelisch verkraftest:
- Ein risikobereiter Anleger hält einen Buchverlust von −20 % oder −30 % aus.
- Ein vorsichtiger Anleger bevorzugt ein Portfolio mit weniger als 8 bis 10 % Jahresschwankung.
Praktischer Rat: Fang vorsichtig an. Besser, du erhöhst dein Risiko allmählich, als zu offensiv zu starten und bei der ersten Korrektur in Panik zu geraten.
Den Rest dieses Leitfadens liest du am besten durch die Brille dieses Profils.
Schritt 2: Die Streuung
Steht das Profil, ist das erste Baugesetz die Streuung. Du kennst den Spruch: nicht alle Eier in einen Korb. In der Geldanlage gilt er genauso. Es geht darum, deine Anlagen zu verteilen, damit du nicht von der Entwicklung eines einzelnen Wertes, eines einzigen Landes oder einer einzigen Branche abhängst.
A. Nach Anlageklasse
Es gibt mehrere große Anlagefamilien, die sogenannten Anlageklassen. Am bekanntesten sind Aktien und Anleihen, daneben gibt es Rohstoffe oder Kryptowährungen.
- Aktien: Eine Aktie ist ein Anteil am Kapital eines Unternehmens. Ihr Hauptvorteil ist die hohe erwartete Rendite auf lange Sicht, nach Inflation 6 bis 8 %; historisch gab es allerdings Drawdowns von −55 % (Krise 2008).
- ETFs: Fonds, die die Entwicklung eines Index oder einer Branche nachbilden. Ihr großer Vorteil ist die sofortige Streuung: Mit einem einzigen ETF investierst du in einen ganzen Korb von Werten. Zudem öffnen sie unkompliziert den Zugang zu technischeren Märkten wie Anleihen, Rohstoffen oder Schwellenländern.
Wie Investminder hilft: In der Anwendung wählst du zwischen Aktien und ETFs. Entscheidest du dich für ETFs, kannst du anschließend die Anlageklasse angeben: Aktien-ETFs, Anleihen-ETFs, Rohstoff-ETFs (ETCs), Währungs-ETFs oder Krypto-ETFs.
B. Nach Region
Die Volkswirtschaften verschiedener Länder und Kontinente wachsen nicht im Gleichschritt. Eine Abkühlung in Europa kann durch kräftiges Wachstum in Asien ausgeglichen werden. In mehrere Regionen zu investieren ist deshalb eine weitere wichtige Streuungsebene.
Wie Investminder hilft: In der Anwendung wählst du die Regionen aus, die dich interessieren. Zur Wahl stehen die ganze Welt (ideal für maximale Streuung, mit Indizes wie dem MSCI World), Nordamerika, Europa, Asien und Lateinamerika.
C. Nach Branchen
Schließlich kannst du die Streuung verfeinern, indem du verschiedene Branchen wählst (Gesundheit, Technologie, Energie …), gemäß der GICS-Systematik mit ihren elf großen Sektoren. Wie bei den Regionen laufen nicht alle Branchen gleichzeitig gut. In unsicheren Zeiten bevorzugst du defensive Sektoren (Gesundheit, Basiskonsum, Versorger). In Wachstumsphasen rücken zyklische Sektoren in den Vordergrund (Technologie, Finanzen, Industrie).
Gut zu wissen: Die Filterung nach Branche ist im Strategieaufbau von Investminder derzeit noch nicht umgesetzt.
Schritt 3: Das Modell – welcher Ansatz für deine Strategie?
Ist das Spielfeld abgesteckt, brauchst du eine Methode, um deine Anlagen im Alltag zu führen. Zwei Ansätze stehen auf Investminder.com bereit.
A. Rebalancing
Nimm an, du entscheidest dich – anhand deines Profils – für ein Portfolio aus 60 % Aktien und 40 % Anleihen. Nach einem starken Aktienjahr kann der Aktienanteil auf 70 % steigen. Beim Rebalancing verkaufst du einen Teil der Aktien und kaufst Anleihen nach, um zur Zielaufteilung 60/40 zurückzukehren. Ziel ist, das ursprünglich gewählte Risikoniveau dauerhaft zu halten.
B. DCA und das Kaufen und Verkaufen in Tranchen
Den besten Zeitpunkt für Kauf oder Verkauf vorherzusagen, ist außerordentlich schwer. DCA (Dollar Cost Averaging) ist eine einfache, wirksame Methode, dieses Problem zu umgehen: Du investierst in festen Abständen einen festen Betrag, unabhängig von der Marktlage. So glättest du deinen durchschnittlichen Kaufkurs über die Jahre. Ein ausgezeichneter Einstieg und eine disziplinierte Art zu investieren.
Es gibt aber eine kräftige und flexible Abwandlung: das Vorgehen in Tranchen. Statt in festen Abständen zu investieren, kaufst oder verkaufst du, wenn der Kurs eines Wertes sich um einen bestimmten Prozentsatz bewegt – etwa nachkaufen nach jedem Rückgang um 5 oder 10 %, oder verkaufen nach jedem Anstieg um 5 oder 10 %. Dieser Weg ist schrittweise und weniger nervenaufreibend, weil er die natürlichen Marktbewegungen nutzt, ohne das Unvorhersehbare vorhersagen zu wollen. Fällt ein ETF um 10 %, kaufst du eine Tranche; fällt er weitere 10 %, kaufst du die nächste. Das senkt das Risiko, einen großen Betrag zum falschen Zeitpunkt einzusetzen, und nutzt günstige Kurse. Beim Verkauf gilt dieselbe Logik: in Tranchen auf dem Weg nach oben abgeben sichert Gewinne, ohne auf ein hypothetisches Hoch zu warten.
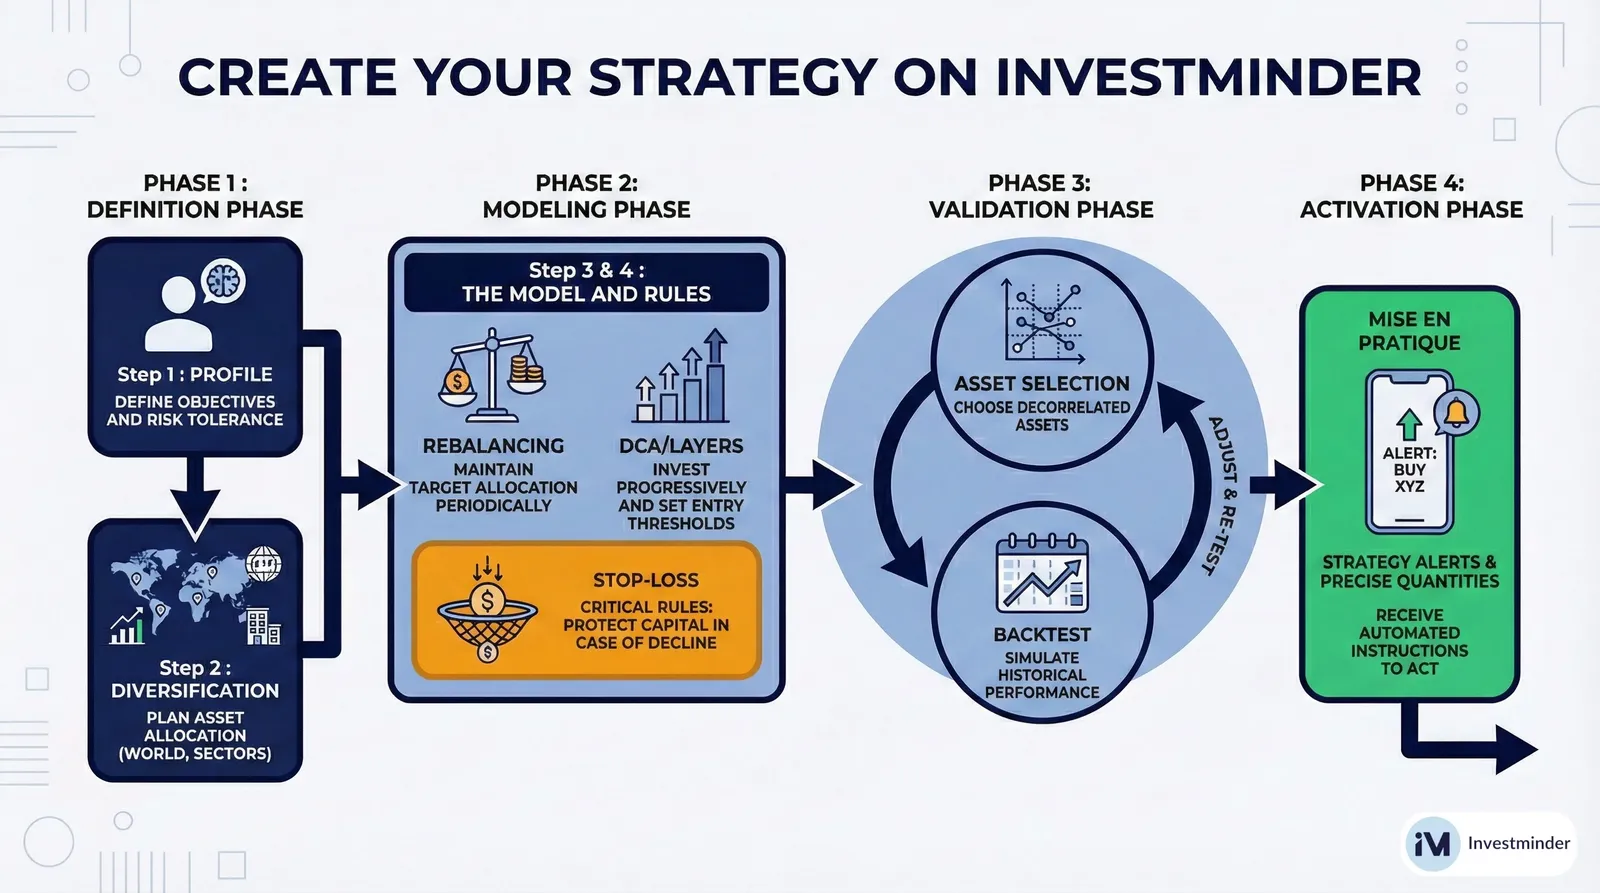
Schritt 4: Die Kauf- und Verkaufsregeln
Jetzt wird es konkret: Wann genau handelst du?
A. Regelmäßig
Der einfachste Weg, genau passend zu DCA oder Rebalancing. Du legst eine Frequenz fest (monatlich, quartalsweise …) und hältst dich daran – damit ist das Gefühl aus der Entscheidung heraus.
- Empfohlene Frequenzen:
- Quartalsweise: für schwankungsfreudige Portfolios.
- Halbjährlich: ein guter Mittelweg für die meisten.
- Jährlich: ausreichend für langfristige Strategien.
B. Unterstütztes Market Timing
Auch wenn sich Märkte nicht perfekt vorhersagen lassen, sucht jeder Anleger nach günstigen Zeitpunkten und Situationen für Kauf oder Verkauf.
- Wie Investminder hilft: Die Anwendung bietet dir klare Regeln zur Orientierung. Du kannst zum Beispiel wählen:
- einen Wert nach einem deutlichen Rückgang kaufen;
- kaufen, wenn ein Abwärtstrend dreht und zu steigen beginnt;
- nach einem kräftigen Anstieg verkaufen, um Gewinne mitzunehmen;
- verkaufen, wenn ein Aufwärtstrend dreht und zu fallen beginnt.
Achtung: Perfektes Market Timing gibt es nicht. Ziel deiner Regeln sollte sein, die groben Fehler zu vermeiden: auf dem Höhepunkt der Euphorie kaufen, im Tief der Panik verkaufen.
C. Der Stop-Loss, dein Sicherheitsnetz
Beim Investieren gibt es zwei Arten von Verkauf: einen, um einen Gewinn mitzunehmen, und einen, um einen Verlust zu begrenzen. Für den zweiten Fall ist der Stop-Loss da. Er ist ein grundlegendes Werkzeug der Risikosteuerung und beantwortet die Frage: „Wie viel bin ich bereit, bei dieser Position zu verlieren, ohne dass es mir den Schlaf raubt?“
Beispiel: Du kaufst eine Aktie zu 100 €, sie fällt auf 90 €, und du hattest einen Stop-Loss bei −10 % gesetzt → du bekommst eine Verkaufsbenachrichtigung. Das diszipliniert und bewahrt Kapital für künftige Gelegenheiten.
Schritt 5: Die Werteauswahl
Welche Werte du wählst, ist naturgemäß entscheidend. Zwei Kriterien solltest du im Kopf behalten.
A. Werte mit langfristiger Stärke
Für eine langfristige Strategie musst du Werte wählen, die einen positiven Grundtrend haben. Ein solides Unternehmen, ein weltweiter Index oder eine wachsende Branche sind gute Kandidaten.
- MSCI World: 7,6 % annualisierte Rendite über 50 Jahre.
- US-Staatsanleihen mit 10 Jahren Laufzeit: 4,8 % annualisiert seit 1970.
- Grundlegende Kriterien:
- Aufwärtstrend über mindestens 5 bis 10 Jahre;
- ein Drawdown, der zu deiner Risikobereitschaft passt;
- ausreichende Liquidität – exotische, markteng gehandelte Werte meiden.
B. Entkoppelte Werte
Entkopplung ist ein starkes Konzept. Es bedeutet zu vermeiden, dass sich alle deine Werte gleichzeitig gleich bewegen. Sind sie vollständig gleichlaufend, fällt bei einem scharfen Einbruch dein gesamtes Portfolio im Block – und die Streuung hat nichts gebracht.
Wie Investminder hilft: Du musst kein Statistiker sein. Bei der Auswahl und in den Backtest-Ergebnissen zeigt dir Investminder Korrelationsmatrizen, an denen du auf einen Blick erkennst, ob deine Auswahl wirklich gestreut ist.
Schritt 6: Die Strategie mit Backtests prüfen
Steht die Strategie auf dem Papier – wie weißt du, ob sie trägt? Hier kommt der Backtest ins Spiel: Du wendest deine Strategie auf vergangene Daten an und siehst, wie sie sich geschlagen hätte.
A. Über verschiedene Zeiträume prüfen
Entscheidend ist, über mehrere Zeiträume zu testen, um zu sehen, wie die Strategie auf unterschiedliche Marktlagen reagiert: Finanzkrise, Technologieblase, Stagnation …
- Wie Investminder hilft: Du kannst Backtests über mehrere rollierende Zeiträume laufen lassen (die letzten 3, 5 oder 10 Jahre) oder Start- und Enddatum selbst festlegen.
- Gute Praxis:
- mindestens 10 Jahre testen, um verschiedene Zyklen abzudecken;
- mindestens eine große Krise einschließen (2008, 2020);
- mit mehreren Startdaten testen, um die Belastbarkeit zu prüfen;
- Vorsicht vor Overfitting: Eine zu stark auf die Vergangenheit optimierte Strategie kann in der Zukunft enttäuschen.
- Konkrete Zeitfenster, um bestimmte Bedingungen zu prüfen:
- 2007–2009: Finanzkrise
- 2010–2019: langer Bullenmarkt
- 2020–2021: Corona und Erholung
- 2022–2023: Inflation und Zinserhöhungen
B. Die Grenzen des Backtests: ein wichtiger Hinweis
Der Backtest ist ein herausragendes Werkzeug, aber keine Glaskugel. Behalte die goldene Regel im Kopf: Vergangene Wertentwicklung ist kein Hinweis auf künftige Ergebnisse.
Ein Backtest zeigt, was in einem bestimmten historischen Umfeld funktioniert hätte, etwa in einem langen Bullenmarkt. Er garantiert nicht, dass die Strategie unter den Bedingungen von morgen trägt. Hüte dich außerdem vor Überoptimierung: Wer lange genug testet und nachjustiert, baut eine Strategie, die für die Vergangenheit perfekt, für die Zukunft aber zu komplex und zu zerbrechlich ist.
Nutz den Backtest also, um Vertrauen aufzubauen und auszusortieren – er taugt besonders gut dazu, Strategien auszuschließen, die schwach abgeschnitten hätten –, nicht als Versprechen künftiger Gewinne.
C. Anpassen und erneut prüfen
Selten ist die erste Fassung einer Strategie schon perfekt. Ein Backtest kann Schwachstellen aufdecken oder einfach die Neugier wecken, wie sich ein Parameter auswirkt: ein anderer Wert, eine angepasste Kaufregel …
- Wie Investminder hilft: Die Plattform ist auf Wiederholung ausgelegt. Du springst zu jedem Schritt zurück, änderst einen Parameter und lässt einen neuen Backtest laufen. Danach vergleichst du die Ergebnisse und behältst die Konfiguration, die dir am besten passt.
- Beispiel für eine Anpassung der Aufteilung: Wechselt ein Portfolio von 60 % Aktien und 40 % Anleihen auf 70/30, kann die durchschnittliche Rendite um 0,5 % pro Jahr steigen – die Schwankung aber um 3 Punkte und der Drawdown um 10 Punkte. Dieses Abwägen zwischen Risiko und Rendite ist der Kern jeder strategischen Entscheidung.
- So verbesserst du:
- Schwachstellen erkennen;
- EINEN Parameter nach dem anderen ändern;
- erneut testen und vergleichen;
- wiederholen, bis es passt.
Schritt 7: Umsetzung – von der Strategie zum aktiven Portfolio
Glückwunsch, deine Strategie steht und ist bestätigt. Jetzt verknüpfst du sie mit deinem Portfolio, damit sie arbeitet.
- Wie Investminder hilft: Ist die Strategie bestätigt, übernimmt die Anwendung die Überwachung für dich.
- Strategie-Benachrichtigungen: Investminder meldet sich, sobald ein Kauf- oder Verkaufssignal deiner Strategie ausgelöst wird, und erklärt dir, warum.
- Portfolio-Benachrichtigungen: Ist die Strategie mit einem echten Portfolio verknüpft, werden die Hinweise noch genauer. Sie sagen dir nicht nur, WELCHEN Wert du kaufen oder verkaufen sollst, sondern auch in WELCHER STÜCKZAHL – unter Berücksichtigung deines verfügbaren Guthabens und der Papiere, die du bereits hältst.
- Der Vorteil von Investminder: kein Rechnen mehr, die Anwendung erledigt das. Du bekommst klare, umsetzbare Anweisungen.
Fazit
Eine Anlagestrategie zu bauen ist kein unbezwingbarer Berg. Es ist ein logischer Weg, der bei dir beginnt (deinem Profil), auf einem tragfähigen Fundament ruht (der Streuung), sich in klaren Regeln ausdrückt, durch gründliche Tests bestätigt wird und anschließend mit Disziplin angewandt wird.
Wer diese Schritte geht, holt die Wahrscheinlichkeiten auf seine Seite. Und mit einem Werkzeug wie Investminder wird jede Etappe einfacher, damit du dich auf das Wesentliche konzentrieren kannst: deine Ziele. Wir halten den Aufbau einer Anlagestrategie nicht für eine Übung im Vorhersagen, sondern für eine Übung in wahrscheinlichkeitsbasierter Risikosteuerung.
Ein letzter Rat: Such nicht die Perfektion. Eine „gute genug“-Strategie, konsequent angewandt, schlägt jede „perfekte“ Strategie, die du nie umsetzt. Fang an, probier aus, lerne und justiere nach. Man wird zum Anleger, indem man anlegt.