
Einleitung: Warum Trends länger halten, als sie sollten
Stell dir zwei Anleger vor:
- Der eine steht die Dotcom-Blase, die Finanzkrise 2008 und den Corona-Absturz durch, ohne seine Aktienquote je zu senken.
- Der andere reduziert sie planmäßig, sobald der Markt seinen langfristigen Trend bricht.
Am Ende unterscheiden sich ihre Gesamtrenditen vielleicht kaum, ihre maximalen Drawdowns und ihr Stresspegel dagegen grundlegend. Genau darum geht es bei der Trendfolge: Bullenmärkte laufen lassen und Verluste in großen Abstürzen begrenzen.
Trendfolge ist eine Anlagetaktik, die sich durch historische Belastbarkeit und geografische Allgemeingültigkeit auszeichnet. Sie will die Zukunft nicht vorhersagen. Sie nutzt die Beharrlichkeit von Kursbewegungen, angetrieben von massiven Kapitalströmen und menschlichen Denkfehlern wie FOMO (der Angst, etwas zu verpassen) und Herdenverhalten.
Dieser Artikel zeigt, dass die Stärke des Ansatzes nicht unbedingt darin liegt, die absolute Rendite in Aufwärtsphasen zu maximieren, sondern in einer asymmetrischen Risikosteuerung: Kapital in Abschwüngen schützen und dabei den Großteil der Aufwärtsbewegungen mitnehmen.
Wir sehen uns die Mechanik gleitender Durchschnitte im Detail an, den Unterschied zwischen absolutem und relativem Momentum sowie die nötige Anpassung des defensiven Bausteins in einem veränderten Zinsumfeld. Besonderes Augenmerk liegt auf der Umsetzung für Anleger mit Steuersitz in Deutschland, samt den Besonderheiten der deutschen Fondsbesteuerung und den Feinheiten der ETF-Auswahl.
1. Theoretische Grundlagen und empirische Belege
1.1 Die Beharrlichkeit der Trendanomalie
Quantitative Auswertungen über lange Zeiträume zeigen, dass Finanzmärkte keinem vollkommen zufälligen Verlauf folgen. Es gibt eine anhaltende statistische Verzerrung, die sogenannte Trendanomalie, die Trendfolgestrategien einen deutlichen historischen Vorteil verschafft.
Erklären lässt sich das mit der menschlichen Natur der Marktteilnehmer und mit institutionellen Zwängen:
- Unterreaktion: Anleger reagieren auf neue Informationen zunächst langsam, wodurch der Kurs träge in Richtung eines neuen Gleichgewichts driftet.
- Überreaktion: Ist ein Trend erst etabliert, übertreiben Anleger und dehnen die Bewegung über die Fundamentaldaten hinaus.
- Institutionelle Ströme: Große Fonds, gebunden an Allokationsvorgaben, geben Liquidität schrittweise statt sofort in den Markt und nähren so die Beharrlichkeit des Trends.
Ergebnis: Trends dauern häufig länger als erwartet.
1.2 Die Asymmetrie der Renditen
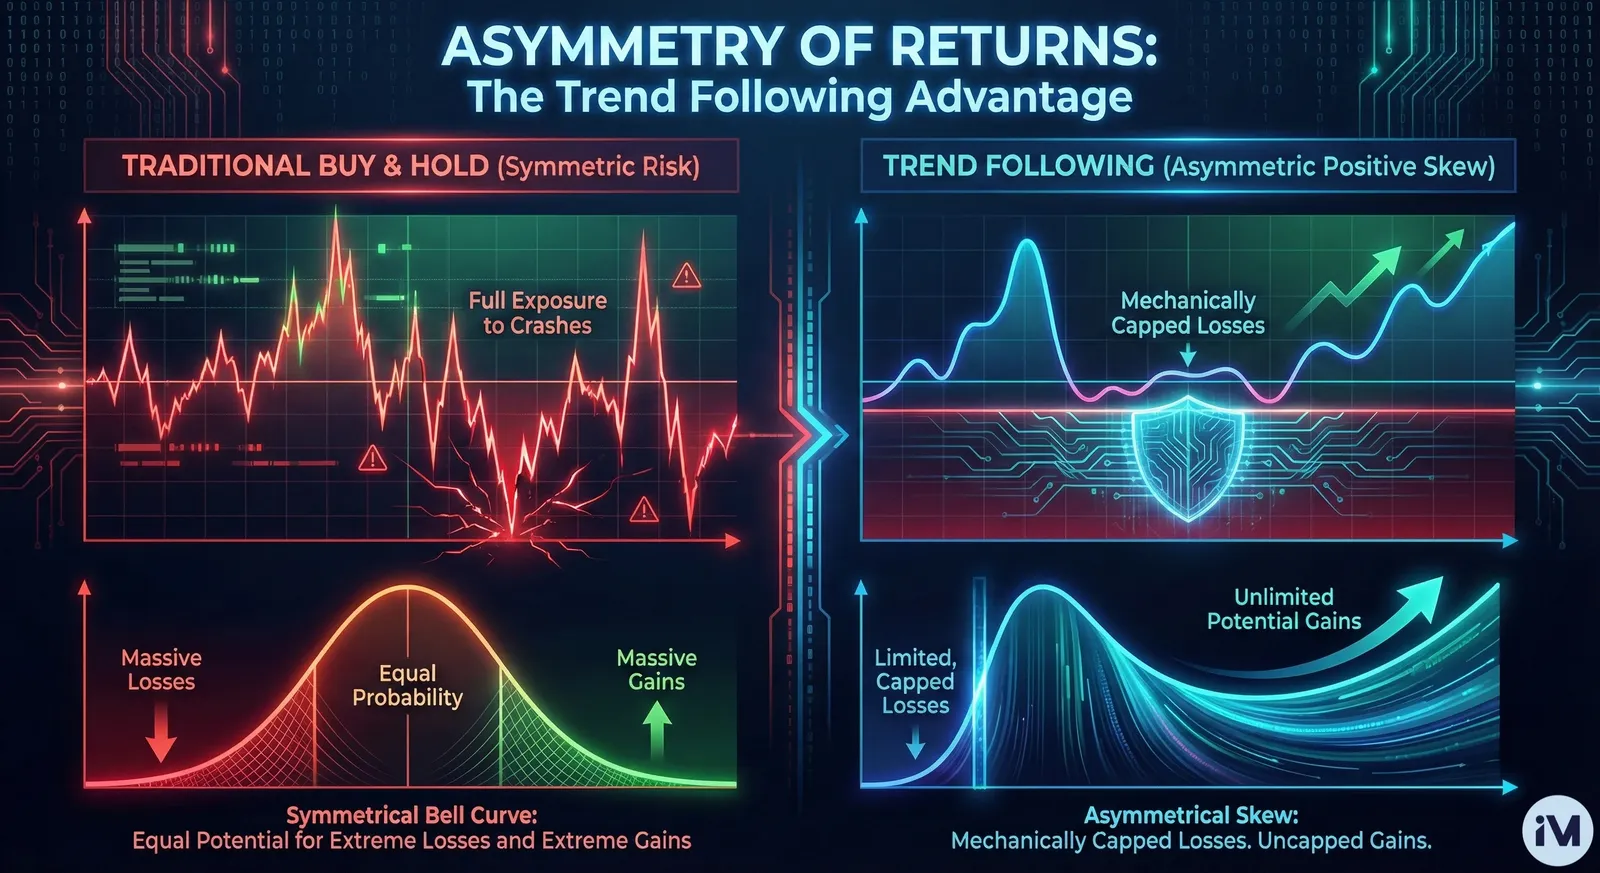
Während Buy and Hold den Anleger der vollen Marktschwankung aussetzt, zielt Trendfolge auf ein Muster aus „kleinen Verlusten, großen Gewinnen“. Es geht nicht darum, in mehr als der Hälfte der Fälle recht zu haben. Der Ertrag entsteht aus der Asymmetrie: Verluste werden durch Ausstiegsregeln mechanisch begrenzt, Gewinne bleiben nach oben offen.
Die Mathematik der Erholung: Hast du 100.000 € und verlierst 50 % – typisch für einen großen Absturz –, bleiben 50.000 €. Um wieder auf 100.000 € zu kommen, brauchst du +100 %. Begrenzt eine Trendstrategie den Drawdown dagegen auf 20 %, behältst du 80.000 € und brauchst nur +25 % zur Erholung.
Backtests auf den S&P 500 und den MSCI World zeigen, dass die langfristige Mehrrendite der Trendfolge fast ausschließlich daher rührt, dass sie die großen Drawdowns umgeht – etwa das Platzen der Dotcom-Blase (2000 bis 2002) oder die globale Finanzkrise 2008.
2. Kritische Betrachtung der Signalmethoden
Die genaue Definition der Kauf- und Verkaufssignale ist der Reaktorkern jeder Trendfolgestrategie. Die Fachliteratur quillt über vor technischen Indikatoren, doch eine gründliche Prüfung filtert jene Methoden heraus, die Zeit und wechselnde Marktregime überstanden haben.
2.1 Der einfache gleitende Durchschnitt (SMA) über 200 Tage
Die am besten belegte und belastbarste Methode ist der langfristige einfache gleitende Durchschnitt. Die Regel ist binär:
- Kurs > SMA: Aufwärtstrend (Long-Position).
- Kurs < SMA: Abwärtstrend (Wechsel in Liquidität oder defensive Werte).
Der legendäre Händler Paul Tudor Jones nutzte die 200-Tage-Regel, um dem Crash von 1987 zu entkommen. Dieses Signal täglich zu prüfen setzt den Anleger allerdings dem Marktrauschen und den Whipsaws aus, also Fehlsignalen, die das Ergebnis über Transaktionskosten und Steuerlast aufzehren.
Die Lösung: das Signal monatlich prüfen. Die monatliche Kontrolle wirkt als Filter und liefert eine ähnliche risikoadjustierte Rendite bei drastisch weniger Transaktionen.
Chart des SPDR S&P 500 ETF Trust mit seinem 200-Tage-SMA:
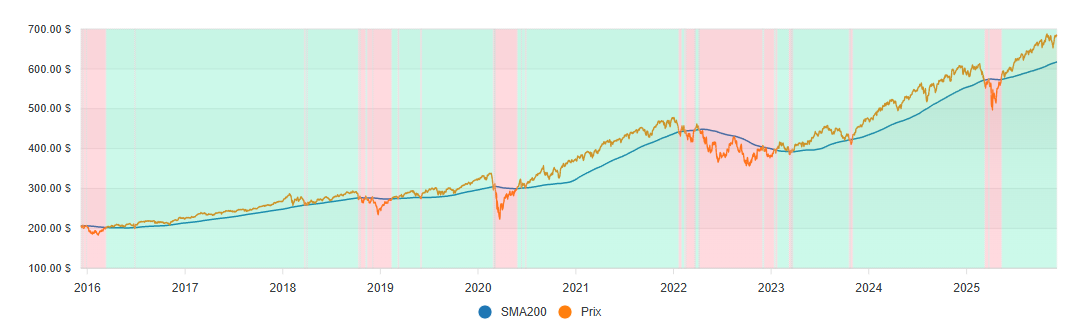
Grün sind die Phasen, in denen der Kurs über dem SMA 200 liegt (Aufwärtstrend), rot jene, in denen er darunter liegt (Abwärtstrend).
2.2 Das Golden Cross (Kreuzung 50/200): ein nachlaufender Indikator
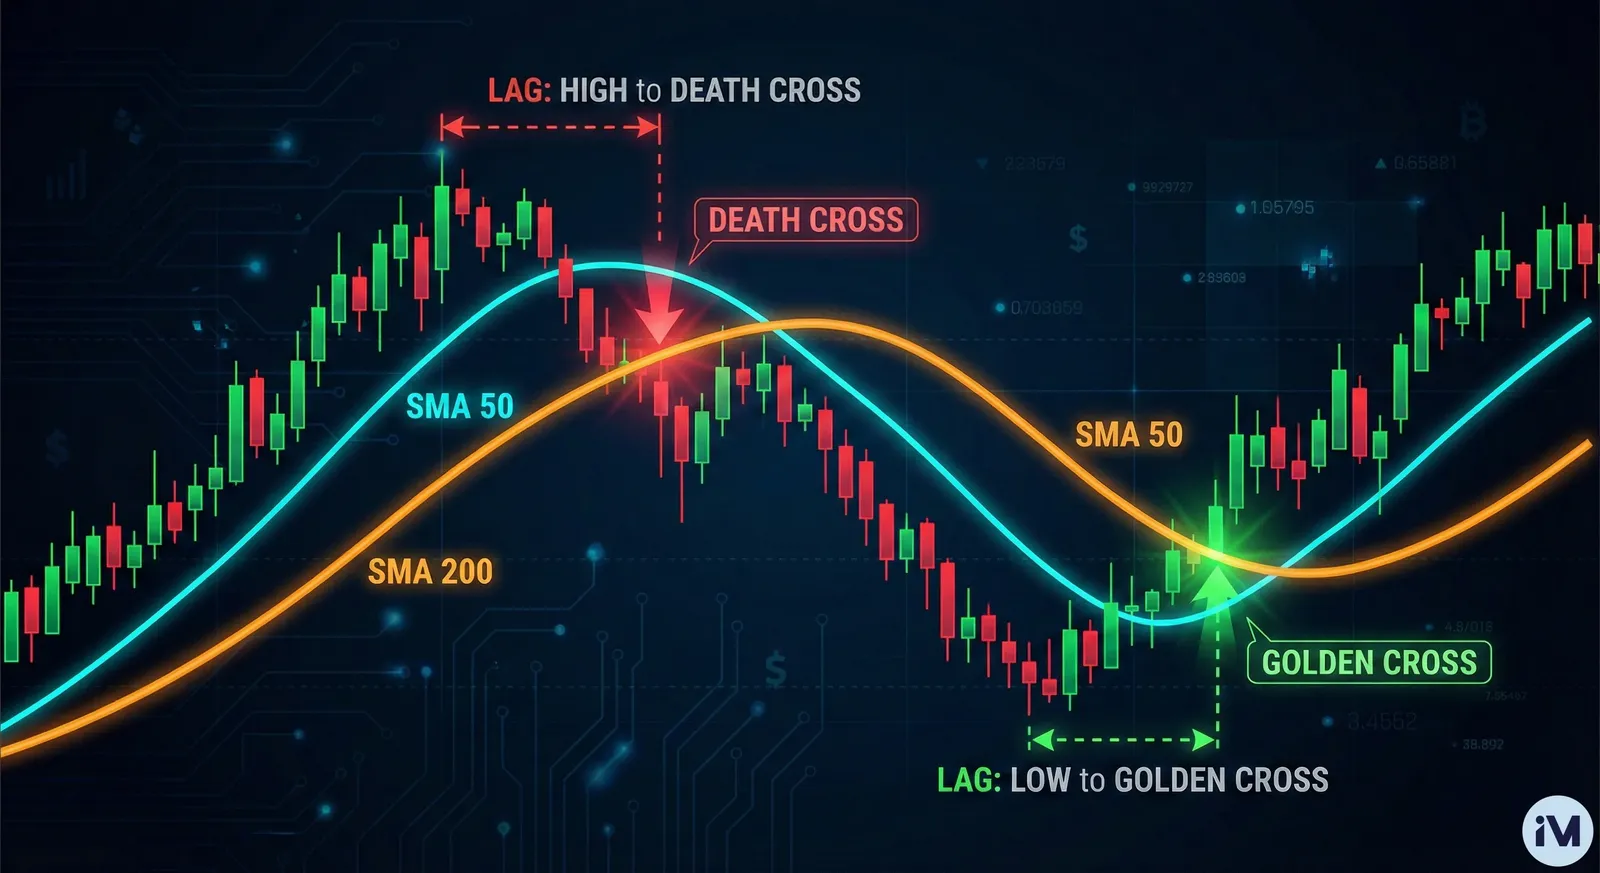
Eine beliebte Alternative ist das Golden Cross, bei dem der kurze Durchschnitt (50 Tage) den langen (200 Tage) von unten nach oben schneidet. Die Gegenbewegung heißt Death Cross.
So bekannt dieser Indikator ist, für langfristig orientierte Anleger hat er einen strukturellen Mangel: den Nachlauf. Weil beide Bestandteile nachlaufende Mittelwerte sind, kommt das Kaufsignal meist deutlich nach dem Markttief und das Verkaufssignal deutlich nach dem Hoch.
Auf den S&P 500 angewandt schneidet eine Golden-Cross-Strategie häufig schwächer ab als der schlichte Vergleich von Kurs und SMA, weil sie während der Erholungen zu lange außerhalb des Marktes bleibt.
2.3 Duales Momentum (GEM)
Gary Antonacci hat den Ansatz Global Equities Momentum (GEM) formalisiert, der vielfach als optimale Bauweise für Privatanleger gilt. Er verbindet zwei Kräfte:
- Relatives Momentum: Es vergleicht die Entwicklung zweier risikobehafteter Werte (üblicherweise der S&P 500 und ein internationaler Index beziehungsweise der MSCI World ex USA) über einen festgelegten Zeitraum, meist 12 Monate, und wählt den stärkeren aus. So lässt sich auf Zyklen reagieren, in denen die USA schwächer laufen als der Rest der Welt – und umgekehrt.
- Absolutes Momentum: Steht der Gewinner fest, prüft die Strategie, ob dessen Trend positiv ist (Rendite über dem risikofreien Zins oder Kurs über dem gleitenden Durchschnitt). Ist der Trend negativ, wird in den defensiven Baustein gewechselt.
Die Backtest-Ergebnisse zu GEM sind bemerkenswert. Von 1974 bis 2013 erzielte der Ansatz eine durchschnittliche Jahresrendite von 17,4 % bei geringerer Schwankung als der Markt und schlug damit einfaches Momentum wie auch gestreute Buy-and-Hold-Portfolios deutlich. Der Schlüssel liegt in der Fähigkeit, mitten im Rennen „das Pferd zu wechseln“ (relatives Momentum), ohne die Möglichkeit zu verlieren, bei Gefahr „abzusteigen“ (absolutes Momentum).
3. Der defensive Baustein: ein neues Denkmuster
2022 markiert einen grundlegenden Bruch in der Geschichte der Trendfolge. Zuvor galten langlaufende Staatsanleihen wegen ihrer negativen Korrelation zu Aktien als die Absicherung schlechthin.
3.1 Das Versagen der Anleihen 2022
2022 ließen hohe Inflation und kräftige Zinserhöhungen die Korrelation zwischen Aktien und Anleihen positiv werden. Beide brachen gleichzeitig ein. Strategien, die breite Rentenindizes oder langlaufende Staatsanleihen als sicheren Hafen nutzten, erlitten einen doppelten Verlust.
3.2 Die Überlegenheit kurzer Laufzeiten
Die Auswertung nach 2022 zeigt, wie dringend in Phasen inflationärer Unsicherheit die Duration des defensiven Bausteins gesenkt werden muss. Der „risikofreie“ Wert muss wirklich frei von Zinsänderungsrisiko sein.
- Kurzlaufende Staatsanleihen und Geldmarktfonds werden zum defensiven Baustein der Wahl. Im UCITS-Universum bieten Euro-Geldmarkt-ETFs wie der Xtrackers II EUR Overnight Rate Swap UCITS ETF (ISIN LU0290358497) oder der Amundi EUR Overnight Return UCITS ETF (ISIN LU1190417599) Kapitalerhalt und eine Verzinsung, die rasch auf Zinserhöhungen reagiert.
- Aktualisierte Backtests zeigen: Hätte man breite Rentenindizes in Momentum-Strategien durch Geldmarktinstrumente ersetzt, wären 2022 im „sicheren“ Teil des Portfolios erhebliche Verluste ausgeblieben und der relative Vorsprung der Strategie erhalten geblieben.
4. Praktische Umsetzung für Anleger in Deutschland
An dieser Stelle muss sich der deutsche Anleger vom angelsächsischen Lehrbuch lösen. In den USA gibt es Altersvorsorgekonten (IRA, 401(k)), innerhalb derer man ohne Steuerfolgen kaufen und verkaufen kann. In Deutschland gibt es dazu im Wertpapierdepot keine direkte Entsprechung, und das verändert die richtige Umsetzung einer Rotationsstrategie erheblich.
4.1 Das Steuerproblem der Rotation
Eine Trendfolgestrategie verkauft den Risikobaustein, wechselt in Liquidität und kauft später zurück. Jeder dieser Verkäufe löst Steuer aus.
Auf Kapitalerträge fällt die Abgeltungsteuer von 25 % an, zuzüglich Solidaritätszuschlag, was zusammen 26,375 % ergibt, gegebenenfalls plus Kirchensteuer. Die Reihenfolge der verkauften Stücke folgt gesetzlich dem FIFO-Prinzip.
4.2 Die deutsche Besonderheit: die Teilfreistellung
Hier kommt eine Regel ins Spiel, die den Rechenweg spürbar verändert. Nach § 20 des Investmentsteuergesetzes bleiben bei Aktienfonds 30 % der Erträge steuerfrei – die sogenannte Teilfreistellung. Voraussetzung ist, dass der Fonds dauerhaft mindestens 51 % seines Vermögens in Aktien hält, was breite Indizes wie MSCI World oder S&P 500 problemlos erfüllen.
Wirkung: Statt 26,375 % liegt die effektive Belastung auf den gesamten Gewinn bei rund 18,46 %. Die Teilfreistellung greift automatisch, du musst nichts beantragen, und sie gilt für Ausschüttungen, Veräußerungsgewinne und die Vorabpauschale gleichermaßen.
Die Kehrseite für Trendfolger: Der defensive Baustein profitiert nicht davon. Renten- und Geldmarkt-ETFs haben eine Teilfreistellung von 0 %, ihre Erträge werden voll mit 26,375 % besteuert. Bei Mischfonds mit mindestens 25 % Aktienanteil sind es 15 %.
4.3 Was du konkret beachten solltest
- Freistellungsauftrag erteilen und sinnvoll auf deine Depots verteilen, damit der Sparer-Pauschbetrag von 1.000 € (2.000 € bei Zusammenveranlagung) tatsächlich genutzt wird.
- Verlustverrechnungstöpfe im Blick behalten. Führst du mehrere Depots, brauchst du für eine übergreifende Verrechnung eine Verlustbescheinigung, die bis Mitte Dezember beantragt sein muss.
- Thesaurierende Fonds bevorzugen, um laufende Ausschüttungen und deren sofortige Besteuerung zu vermeiden. Die Vorabpauschale fällt trotzdem an, ist aber deutlich geringer.
- Ausländischer Broker: Dann wird keine deutsche Abgeltungsteuer einbehalten und du erklärst deine Erträge selbst in der Anlage KAP.
- Steuerlich begünstigte Hüllen: Wer die Steuerlast bei häufigem Umschichten vermeiden will, findet in fondsgebundenen Renten- oder Basisrentenversicherungen (Rürup) die nächstliegende Entsprechung zum amerikanischen IRA – dort sind Fondswechsel innerhalb des Vertrags steuerfrei. Dem stehen allerdings Vertragskosten und eine sehr lange Bindung gegenüber. Das will gerechnet sein.
4.4 Die passenden Vehikel auswählen
Ein wichtiger Hinweis vorab: Als Privatanleger mit Wohnsitz in der EU kannst du keine in den USA aufgelegten ETFs kaufen – also weder SPY noch VOO oder VT –, weil sie das nach der PRIIPs-Verordnung vorgeschriebene Basisinformationsblatt nicht bereitstellen. Du greifst zu UCITS-Varianten mit Sitz in Irland oder Luxemburg.
Für die Beteiligung am S&P 500:
| Produkt | ISIN | Anmerkung |
|---|---|---|
| iShares Core S&P 500 UCITS ETF (Acc) | IE00B5BMR087 | Der größte und liquideste seiner Art in Europa. Thesaurierend. |
| Vanguard S&P 500 UCITS ETF (Acc) | IE00BFMXXD54 | Sehr günstig, gute Liquidität. |
Für die weltweite Beteiligung:
| Produkt | ISIN | Anmerkung |
|---|---|---|
| iShares Core MSCI World UCITS ETF (Acc) | IE00B4L5Y983 | Industrieländer. Der Maßstab am europäischen Markt. |
| Vanguard FTSE All-World UCITS ETF (Acc) | IE00BK5BQT80 | Inklusive Schwellenländer. Eine Position genügt. |
Für den defensiven Baustein die oben genannten Euro-Geldmarkt-ETFs oder ein klassischer Geldmarktfonds.
Prüf vor dem Kauf immer Basisinformationsblatt und Factsheet: Kosten, Ertragsverwendung und Domizil können sich ändern.
5. Strategieprotokoll und Ausführungsregeln
Aus der Analyse ergibt sich folgendes Trendfolgeprotokoll für Anleger in Deutschland.
5.1 Die Regeln
1. Aufteilung
- Risikobaustein (Bullenmarkt): 100 % in einem ETF auf den S&P 500 oder einen Weltindex.
- Defensiver Baustein (Bärenmarkt): 100 % in einem Euro-Geldmarkt-ETF oder Geldmarktfonds.
2. Das Signal
- Frequenz: monatlich.
- Indikator: einfacher gleitender Durchschnitt über 200 Tage (SMA 200).
- Berechnung: den Schlusskurs mit dem Mittel der letzten 200 Schlusskurse vergleichen.
3. Handelsregeln
- Prüfung: jeden Monat den Schlusskurs des Risikobausteins mit seinem SMA 200 vergleichen.
- WENN Kurs > SMA 200: Aufwärtstrend. Risikobaustein kaufen oder halten, zu 100 % investiert bleiben.
- WENN Kurs < SMA 200: Abwärtstrend. Risikobaustein verkaufen, 100 % des Kapitals in den defensiven Baustein umschichten.
4. Ausführung
- Zeitpunkt: Gib die Orders am Tag nach der Auswertung auf, zur Eröffnung oder im Handelsverlauf, auf Basis des Signals vom Schlusskurs des Vortags.
- Disziplin: streng nur einmal im Monat prüfen. Tägliches Nachschauen vervielfacht die Verhaltensfehler: Angst, FOMO, Fehlsignale.
- Steuerlich mitdenken: Jeder Ausstieg realisiert Gewinne. Prüf vor einer Umschichtung gegen Jahresende, ob dein Sparer-Pauschbetrag noch Raum lässt oder ob sich Verluste verrechnen lassen.
Fazit
Die „beste“ Anlagestrategie ist nicht die mit den spektakulärsten Renditeversprechen, sondern die mit der größten Belastbarkeit gegenüber unsicheren wirtschaftlichen Regimen.
Die Analyse dieses Artikels weist die monatliche Strategie des absoluten Momentums auf den S&P 500 oder den MSCI World, umgesetzt über günstige UCITS-ETFs, als optimal für Anleger in Deutschland aus. Der Ansatz verbindet:
- die Kraft der Streuung, ob US-amerikanisch oder weltweit;
- einen mechanischen Schutz vor tiefen Bärenmärkten über die 200-Tage-Linie;
- die Sicherheit von Geldmarktinstrumenten in Krisenphasen;
- die Entlastung durch die 30-prozentige Teilfreistellung auf den Aktienteil.
Mit dieser Methodik verwandelt der Anleger sein Portfolio in eine konvexe Struktur: fähig, Vermögenszuwachs einzufangen, und ausgestattet mit einem automatischen Schutzschalter, der das Kapital in Finanzstürmen bewahrt. Der Erfolg hängt nicht an der Komplexität des Modells, sondern an der Disziplin, es Monat für Monat ohne Abweichung umzusetzen.
Rechtlicher Hinweis: Dieser Artikel dient ausschließlich Bildungszwecken und stellt weder Anlage- noch Steuerberatung dar. Vergangene Wertentwicklung garantiert keine künftigen Ergebnisse. Steuerregeln ändern sich; zieh vor Entscheidungen eine Fachperson hinzu.