
Introducción: por qué las tendencias duran más de lo que deberían
Imagina dos inversores:
- Uno atraviesa la burbuja puntocom, la crisis financiera de 2008 y el desplome del covid sin reducir nunca su exposición.
- El otro recorta exposición de forma sistemática cuando el mercado rompe su tendencia de largo plazo.
Al final, su rentabilidad total puede no diferir demasiado, pero sus drawdowns máximos y su nivel de estrés son radicalmente distintos. Eso es exactamente lo que busca capturar el seguimiento de tendencia: dejar correr los mercados alcistas y cortar las pérdidas en los grandes desplomes.
El seguimiento de tendencia es una táctica de inversión que destaca por su solidez histórica y por su universalidad geográfica. No pretende predecir el futuro. Explota la persistencia de los movimientos de precio, alimentada por flujos masivos de capital y por sesgos cognitivos humanos como el FOMO (miedo a quedarse fuera) y el comportamiento de rebaño.
Este artículo muestra que la superioridad del enfoque no está necesariamente en maximizar la rentabilidad absoluta durante los mercados alcistas, sino en una gestión asimétrica del riesgo: proteger el capital en las caídas mientras se captura la mayor parte de las subidas.
Vamos a ver en detalle la mecánica de las medias móviles, la distinción entre momentum absoluto y relativo, y la necesaria adaptación del activo defensivo en un entorno de tipos cambiante. Prestaremos especial atención a cómo aplicar estas estrategias siendo residente fiscal en España, integrando las particularidades de nuestros vehículos de inversión y los matices de la selección de ETF.
1. Fundamentos teóricos y evidencia empírica
1.1 La persistencia de la anomalía de tendencia
Los análisis cuantitativos sobre periodos largos han mostrado que los mercados financieros no siguen un recorrido perfectamente aleatorio. Existe un sesgo estadístico persistente, conocido como «anomalía de tendencia», que da una ventaja histórica significativa a las estrategias de seguimiento de tendencia.
Esa persistencia se explica por la naturaleza humana de los participantes y por las restricciones institucionales:
- Infrarreacción: los inversores tienden a reaccionar despacio ante una información nueva, lo que genera una deriva lenta del precio hacia un nuevo equilibrio.
- Sobrerreacción: una vez establecida la tendencia, los inversores exageran y prolongan el movimiento más allá de los fundamentales.
- Flujos institucionales: los grandes fondos, limitados por sus mandatos de asignación, inyectan liquidez de forma progresiva en lugar de inmediata, lo que alimenta la persistencia de la tendencia.
Resultado: las tendencias duran a menudo más de lo previsto.
1.2 La asimetría de las rentabilidades
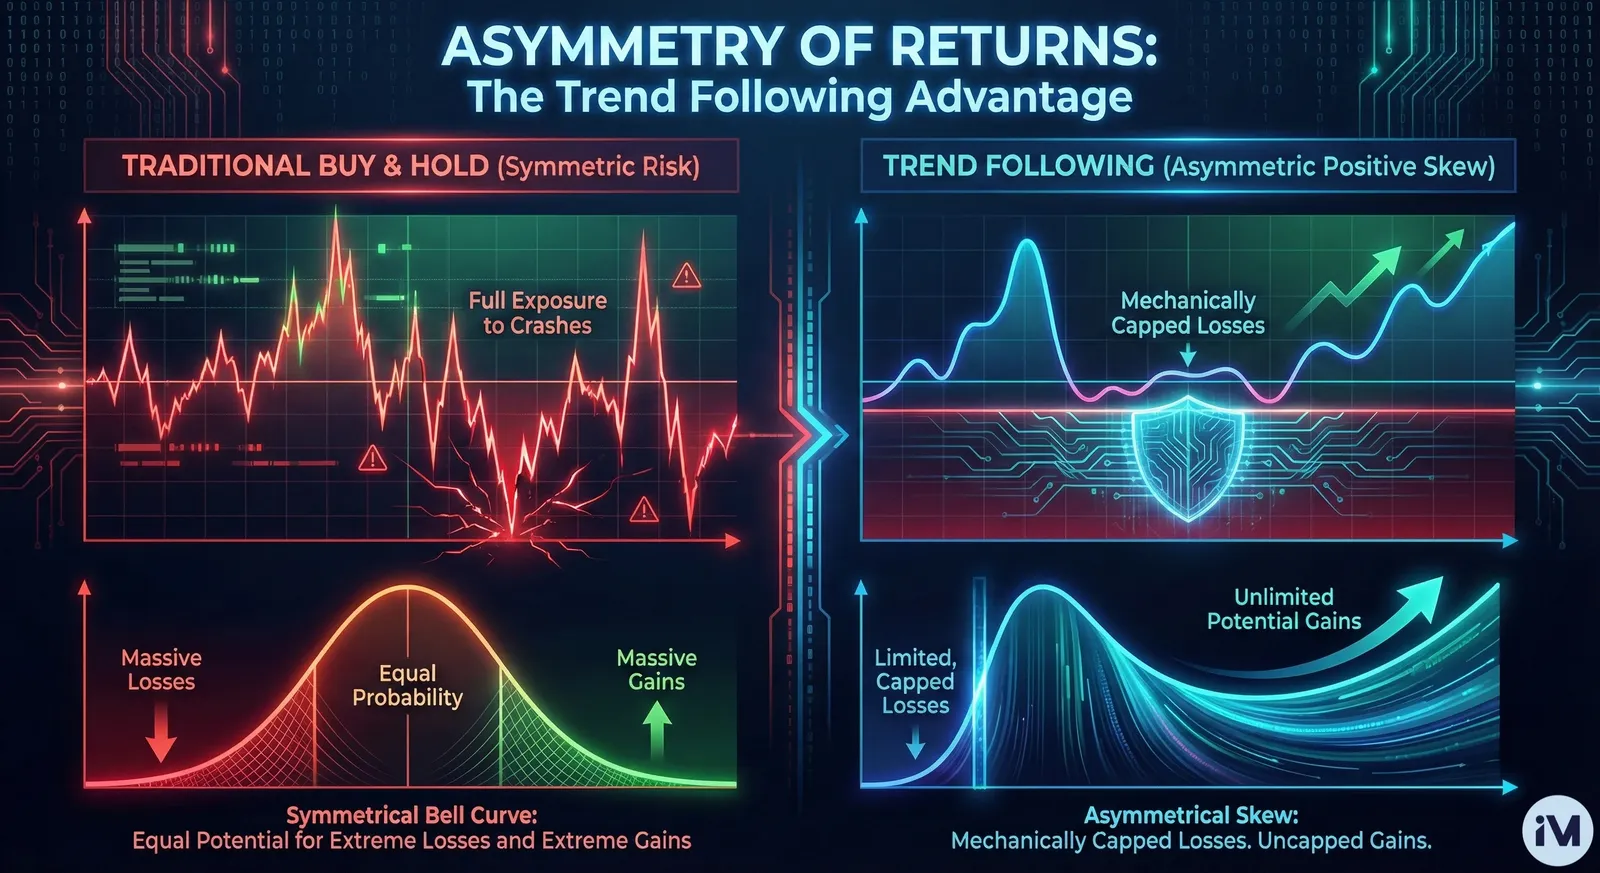
Mientras que comprar y mantener expone al inversor al 100 % de la volatilidad del mercado, el seguimiento de tendencia apunta a un modelo de «pérdidas pequeñas, ganancias grandes». El objetivo no es acertar más del 50 % de las veces. La rentabilidad viene de la asimetría: las pérdidas quedan limitadas mecánicamente por las reglas de salida, mientras que las ganancias no tienen tope.
La matemática de la recuperación: si tienes 100.000 € y pierdes un 50 %, típico de un gran desplome, te quedan 50.000 €. Para volver a 100.000 € necesitas una ganancia del +100 %. En cambio, si una estrategia de tendencia limita el drawdown al 20 %, conservas 80.000 € y solo necesitas un +25 % para recuperarte.
El análisis de backtests sobre el S&P 500 y el MSCI World demuestra que el mejor comportamiento a largo plazo del seguimiento de tendencia procede casi exclusivamente de su capacidad para esquivar los grandes drawdowns, como el estallido de la burbuja puntocom (2000-2002) o la crisis financiera mundial (2008).
2. Análisis crítico de las metodologías de señal
Definir con precisión las señales de compra y de venta es el reactor nuclear de cualquier estrategia de tendencia. La literatura financiera está llena de indicadores técnicos, pero un análisis riguroso permite aislar las metodologías que han resistido el paso del tiempo y los cambios de régimen de mercado.
2.1 La media móvil simple (SMA) de 200
El método más documentado y sólido es la media móvil simple de largo plazo. La regla es binaria:
- Precio > SMA: tendencia alcista (posición larga).
- Precio < SMA: tendencia bajista (paso a liquidez o a activos defensivos).
El legendario trader Paul Tudor Jones usó la regla de los 200 días para escapar del crac de 1987. Ahora bien, comprobar esa señal a diario expone al inversor al ruido de mercado y a los whipsaws, esas señales falsas que erosionan el resultado por costes de transacción y peaje fiscal.
La solución: comprobar la señal una vez al mes. La verificación mensual actúa como filtro y ofrece una rentabilidad ajustada al riesgo parecida con muchísimas menos operaciones.
Gráfico del ETF SPDR S&P 500 Trust y su SMA de 200 días:
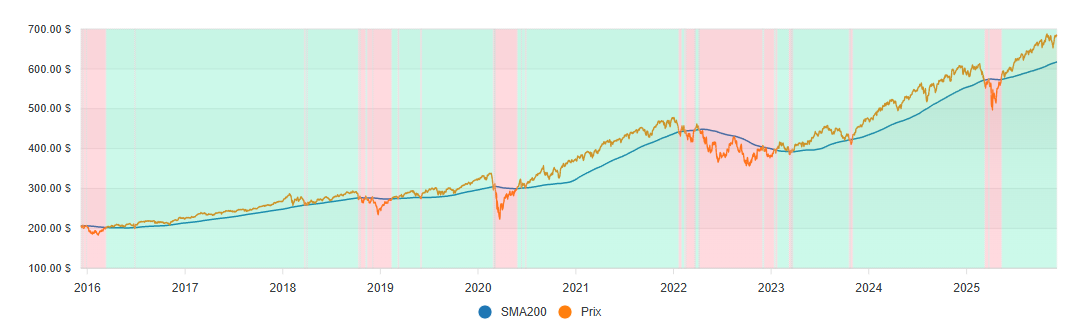
En verde, las zonas en las que el precio está por encima de su SMA 200 (tendencia alcista); en rojo, aquellas en las que está por debajo (tendencia bajista).
2.2 El golden cross (cruce 50/200): un indicador retardado
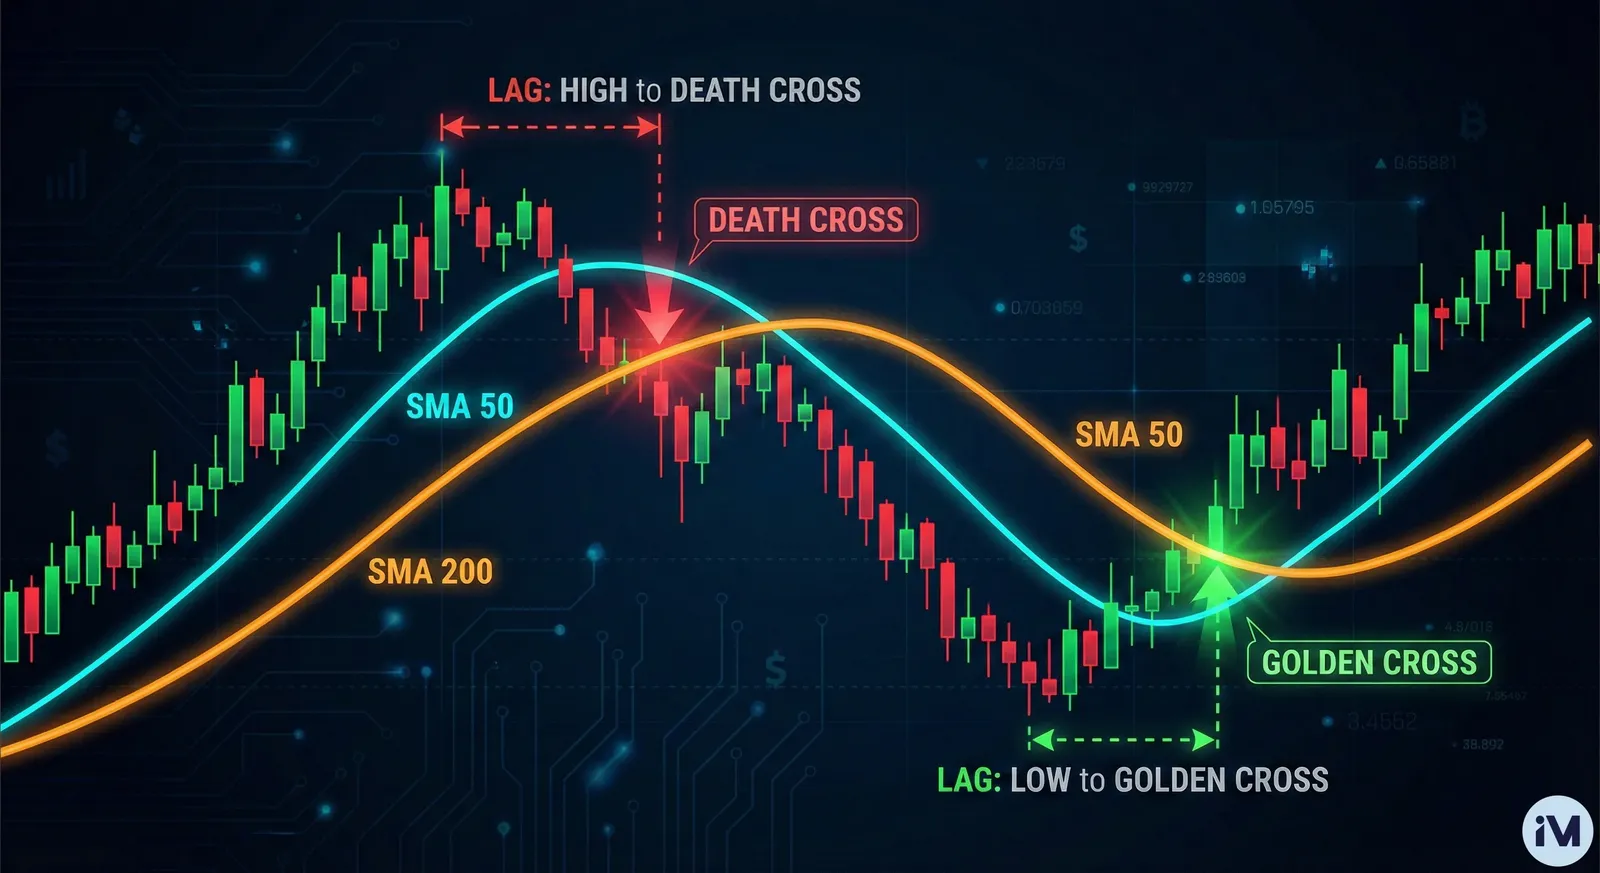
Una alternativa popular es el golden cross, que se produce cuando la media corta (50 días) cruza por encima de la larga (200 días). El movimiento inverso es el death cross.
Pese a su fama, este indicador arrastra un defecto estructural importante para el inversor de largo plazo: el retardo. Como ambos componentes son medias rezagadas, la señal de compra suele dispararse bastante después del mínimo del mercado, y la de venta bastante después del máximo.
Sobre el S&P 500, una estrategia basada en el golden cross suele quedar por detrás de una simple comparación precio contra SMA, porque pasa demasiado tiempo fuera del mercado durante las recuperaciones.
2.3 El momentum dual (GEM)
Gary Antonacci formalizó el enfoque Global Equities Momentum (GEM), considerado por muchos la arquitectura óptima para el inversor particular. Combina dos fuerzas:
- Momentum relativo: compara el comportamiento de dos activos de riesgo (normalmente el S&P 500 y un índice internacional, o el MSCI World ex-EE. UU.) durante un periodo dado, habitualmente 12 meses. Selecciona el que mejor se ha comportado. Eso permite adaptarse a los ciclos en que Estados Unidos rinde menos que el resto del mundo, y viceversa.
- Momentum absoluto: una vez elegido el activo ganador, la estrategia comprueba si su tendencia es positiva (rentabilidad por encima del tipo sin riesgo, o precio por encima de la media móvil). Si la tendencia es negativa, se pasa a un activo defensivo.
Los resultados de backtest de la estrategia GEM son llamativos. De 1974 a 2013, este enfoque generó una rentabilidad media anual del 17,4 % con menor volatilidad que el mercado, muy por encima del momentum simple o de las carteras diversificadas de comprar y mantener. La clave está en la capacidad dinámica de «cambiar de caballo» a mitad de carrera (momentum relativo) sin perder la de «bajarse» ante el peligro (momentum absoluto).
3. La gestión del activo defensivo: un nuevo paradigma
2022 marcó una ruptura fundamental en la historia del seguimiento de tendencia. Hasta entonces, la deuda pública de largo plazo era la cobertura por excelencia, gracias a su correlación negativa con la renta variable.
3.1 El fracaso de los bonos en 2022
En 2022, la inflación alta y las subidas agresivas de tipos de los bancos centrales hicieron que la correlación entre acciones y bonos se volviera positiva. Ambos se hundieron a la vez. Las estrategias que usaban bonos agregados o deuda de largo plazo como refugio sufrieron una doble pérdida.
3.2 La superioridad de la liquidez y el corto plazo
El análisis posterior a 2022 demuestra la necesidad imperiosa de reducir la duración del activo defensivo en periodos de incertidumbre inflacionista. El activo «sin riesgo» debe estar realmente libre de riesgo de tipos.
- Las letras del Tesoro a corto plazo y los fondos monetarios pasan a ser el activo defensivo de referencia. En el universo UCITS, productos como los ETF monetarios en euros (por ejemplo el Xtrackers II EUR Overnight Rate Swap UCITS ETF, ISIN LU0290358497, o el Amundi EUR Overnight Return UCITS ETF, ISIN LU1190417599) ofrecen preservación del capital y un rendimiento que se ajusta deprisa a las subidas de tipos.
- Los backtests actualizados muestran que sustituir los bonos agregados por instrumentos monetarios en las estrategias de momentum habría evitado pérdidas significativas en la parte «segura» de la cartera en 2022, preservando así la ventaja relativa de la estrategia.
4. Aplicación práctica para el inversor español
Aquí es donde el inversor residente en España debe apartarse del manual anglosajón. En Estados Unidos existen cuentas de jubilación (IRA, 401(k)) dentro de las cuales se puede comprar y vender sin peaje fiscal. En España no existe un equivalente directo, y eso cambia por completo la forma correcta de aplicar una estrategia de rotación.
4.1 El problema fiscal de la rotación
Una estrategia de seguimiento de tendencia vende el activo de riesgo para pasar a liquidez, y luego vuelve a comprar. Cada una de esas ventas es un hecho imponible.
Las ganancias patrimoniales tributan en la base del ahorro del IRPF, con tipos que van del 19 % al 30 % según el tramo: 19 % hasta 6.000 €, 21 % de 6.001 a 50.000 €, 23 % de 50.001 a 200.000 €, 27 % de 200.001 a 300.000 € y 30 % a partir de 300.001 €. El cálculo del coste de adquisición sigue obligatoriamente el criterio FIFO.
Esa fricción fiscal es un freno potentísimo al interés compuesto. Sobre un horizonte de 20 o 30 años, pagar impuestos en cada rotación puede costar una parte muy considerable del capital final.
4.2 La solución española: el régimen de traspasos
Aquí está la particularidad decisiva de nuestro mercado. El artículo 94 de la Ley del IRPF permite traspasar dinero de un fondo de inversión a otro sin tributar. La ganancia latente no se declara, el valor y la fecha de adquisición originales se conservan, y el impuesto se difiere hasta el reembolso definitivo.
El matiz que lo cambia todo: los ETF quedan excluidos de ese régimen. La Agencia Tributaria lo confirmó y la exclusión se aplica a los fondos cotizados desde el 1 de enero de 2022, coticen en la bolsa española o en cualquier otra. Vender un ETF para comprar otro tributa siempre.
La consecuencia práctica es importante: para aplicar una estrategia de rotación en España, los fondos indexados no cotizados son fiscalmente muy superiores a los ETF. Puedes traspasar tu fondo indexado sobre el S&P 500 o el MSCI World hacia un fondo monetario cuando la señal se vuelve bajista, y volver cuando se vuelve alcista, sin pagar un euro por el camino.
Condiciones para que el traspaso funcione:
- Origen y destino deben ser instituciones de inversión colectiva no cotizadas: fondos de inversión o SICAV.
- Si el fondo es extranjero, debe estar registrado en la CNMV y contratarse a través de una comercializadora en España. Es el canal de comercialización español el que habilita el diferimiento.
- Ser contribuyente del IRPF, es decir, residente fiscal en España.
4.3 Si aun así prefieres los ETF
Los ETF siguen teniendo ventajas reales: costes de gestión a menudo más bajos, ejecución intradía y una oferta más amplia. Si eliges esa vía, dos precauciones:
- Elige ETF de acumulación, que no reparten dividendos y aplazan así la tributación hasta la venta.
- Compensa tus pérdidas. Las pérdidas patrimoniales se compensan primero con ganancias del mismo ejercicio; el saldo negativo restante puede compensarse con hasta un 25 % de los rendimientos del capital mobiliario y arrastrarse a los cuatro ejercicios siguientes. Ojo con la regla de los dos meses si recompras valores homogéneos, aunque los ETF tienen aquí un tratamiento propio.
4.4 Seleccionar los vehículos adecuados
Un aviso previo: como inversor minorista residente en la Unión Europea no puedes comprar ETF domiciliados en Estados Unidos (los SPY, VOO, VT y similares), porque no publican el documento de datos fundamentales exigido por el reglamento PRIIPs. Hay que recurrir a versiones UCITS, domiciliadas en Irlanda o Luxemburgo.
Para la exposición al S&P 500:
| Producto | ISIN | Comentario |
|---|---|---|
| iShares Core S&P 500 UCITS ETF (Acc) | IE00B5BMR087 | El más grande y líquido de su categoría en Europa. Acumulación. |
| Vanguard S&P 500 UCITS ETF (Acc) | IE00BFMXXD54 | Coste muy bajo, buena liquidez. |
Para la exposición global:
| Producto | ISIN | Comentario |
|---|---|---|
| iShares Core MSCI World UCITS ETF (Acc) | IE00B4L5Y983 | Mercados desarrollados. La referencia del mercado europeo. |
| Vanguard FTSE All-World UCITS ETF (Acc) | IE00BK5BQT80 | Incluye emergentes. Solución de un solo producto. |
Para el activo defensivo, los ETF monetarios en euros citados más arriba, o directamente un fondo monetario si trabajas por la vía del traspaso.
Comprueba siempre el folleto y la ficha del producto antes de invertir: costes, política de distribución y domicilio fiscal pueden cambiar.
5. Protocolo de la estrategia y reglas de ejecución
A partir del análisis anterior, este es el protocolo de seguimiento de tendencia adaptado al inversor español.
5.1 Las reglas
1. Asignación de activos
- Activo de riesgo (mercado alcista): 100 % en un fondo indexado o ETF sobre el S&P 500 o sobre un índice mundial.
- Activo defensivo (mercado bajista): 100 % en un fondo monetario en euros o un ETF monetario equivalente.
2. La señal
- Frecuencia: mensual.
- Indicador: media móvil simple de 200 días (SMA 200).
- Cálculo: comparar el precio de cierre del activo con la media de los 200 últimos cierres.
3. Reglas de operativa
- Comprobación: cada mes, compara el cierre del activo de riesgo con su SMA 200.
- SI precio > SMA 200: tendencia alcista. Compra o mantén el activo de riesgo. Sigue invertido al 100 %.
- SI precio < SMA 200: tendencia bajista. Sal del activo de riesgo y pasa el 100 % del capital al activo defensivo.
4. Ejecución
- Momento: conviene dar las órdenes al día siguiente del análisis, en la apertura o durante la sesión, a partir de la señal calculada con el cierre anterior.
- Disciplina: comprueba estrictamente una vez al mes. Mirarlo a diario multiplica los errores de comportamiento: miedo, FOMO, señales falsas.
- Si operas con fondos: ten en cuenta que una orden de traspaso tarda varios días hábiles en materializarse. Planifícalo y no esperes al último momento.
Conclusión
La «mejor» estrategia de inversión no es la que promete la rentabilidad más espectacular, sino la que ofrece mayor solidez frente a regímenes económicos inciertos.
El análisis de este artículo identifica la estrategia de momentum absoluto mensual sobre el S&P 500 o el MSCI World, ejecutada mediante fondos indexados de bajo coste aprovechando el régimen de traspasos, como la opción óptima para el inversor español. Este enfoque combina:
- la potencia de la diversificación, estadounidense o global;
- una protección mecánica frente a los mercados bajistas profundos gracias a la media móvil de 200 días;
- la seguridad de los instrumentos monetarios durante las crisis;
- el diferimiento fiscal que permite el traspaso entre fondos.
Adoptando esta metodología, el inversor transforma su cartera en una estructura convexa: capaz de capturar la creación de riqueza y dotada de un interruptor automático que preserva el capital durante las tormentas financieras. El éxito no depende de la complejidad del modelo, sino de la disciplina psicológica para ejecutarlo mes tras mes, sin desviarse.
Aviso legal: este artículo tiene fines exclusivamente educativos y no constituye asesoramiento financiero ni fiscal. Rentabilidades pasadas no garantizan rentabilidades futuras. La normativa fiscal cambia; consulta a un asesor antes de tomar decisiones.