
Invertir no es un acto impulsivo. Es un proceso meditado que compromete tu futuro financiero. Y sin embargo, mucha gente se lanza sin rumbo, llevada por las modas, las emociones o consejos recogidos al vuelo. Una estrategia de inversión bien definida aporta ese marco indispensable. Es tu brújula: te ayuda a mantener la disciplina, a decidir con criterio en lugar de reaccionar por impulso a los vaivenes del mercado, a limitar riesgos y a alcanzar tus objetivos, ya sea preparar la jubilación, comprar una vivienda o hacer crecer tus ahorros.
Pero ¿qué es exactamente una estrategia de inversión? ¿Cómo se construye? ¿Hace falta ser experto para ponerla en práctica? ¿Y cómo se mantiene viva con el tiempo? Este artículo responde a esas preguntas recorriendo los grandes principios de la estrategia financiera, sus aplicaciones concretas y las herramientas actuales, como Investminder.com, que permiten construirla y seguirla con eficacia.
Tanto si eres un principiante curioso como un inversor con años a cuestas, aquí verás cómo estructurar tus inversiones para maximizar tus posibilidades de éxito.
¿Qué es una estrategia de inversión?
Una estrategia de inversión es un conjunto de reglas que estableces por adelantado para guiar tus decisiones. Define en qué invertir, cuándo comprar o vender y con qué lógica de asignación o diversificación. No garantiza la rentabilidad, pero permite anclar tus decisiones en una coherencia que resiste a las emociones del momento.
A diferencia de un enfoque intuitivo, una estrategia impone disciplina y reduce el peso de las emociones. Por ejemplo, puede incluir reglas como «invertir 500 € cada mes en un ETF diversificado» o «vender un valor si cae un 10 % en una semana».
Formaliza las reglas de funcionamiento de tu cartera fijando criterios precisos para:
- Reglas de compra: cuándo y cómo adquirir nuevos activos
- Reglas de venta: en qué condiciones deshacerte de una inversión
- Asignación de activos: cómo repartir tu capital entre las distintas clases
- Gestión del riesgo: métodos para acotar las pérdidas posibles
- Reequilibrado: con qué frecuencia y cómo mantener tu asignación objetivo
Una estrategia eficaz te ayuda a mantener un enfoque disciplinado y coherente, y a evitar las decisiones emocionales que perjudican el resultado a largo plazo.
Invertir con una estrategia es elegir actuar en lugar de reaccionar.
Estrategias clásicas de inversión
Existen varias estrategias contrastadas que puedes adaptar a tu situación. Estas son las grandes familias:
Según el método de inversión
- Dollar cost averaging (DCA), o inversión programada: consiste en invertir un importe fijo a intervalos regulares, al margen de las condiciones del mercado. Suaviza las oscilaciones y reduce el impacto de la volatilidad.
- Inversión con reequilibrado: mantiene constante la asignación de activos vendiendo los que han ido mejor y comprando los que se han quedado atrás, normalmente con una periodicidad predefinida: mensual, trimestral o anual.
Según la asignación de activos
- La estrategia 60/40 (renta variable / renta fija): la asignación clásica, con un 60 % en acciones y un 40 % en bonos, que busca el equilibrio entre potencial de crecimiento y estabilidad.
- La cartera permanente: cartera equilibrada compuesta por cuatro clases de activos a partes iguales (25 % cada una): acciones, bonos, liquidez y materias primas, a menudo oro. Aspira a comportarse bien en cualquier entorno económico.
- Núcleo y satélites: enfoque híbrido que combina un núcleo de inversiones pasivas diversificadas con satélites más especializados o tácticos.
Según el estilo de inversión
- Value investing: buscar empresas infravaloradas por el mercado, un enfoque popularizado por Warren Buffett.
- Growth investing: centrarse en empresas con fuerte potencial de crecimiento, aunque parezcan caras según los indicadores tradicionales.
- Momentum investing: invertir en activos con una tendencia reciente positiva, apostando por su continuidad.
La clave de cualquier estrategia es la diversificación: repartiendo tus inversiones entre distintas clases de activos (acciones, bonos, inmobiliario, materias primas) reduces el riesgo sin renunciar al potencial de rentabilidad.
Todas estas estrategias tienen sus puntos fuertes, sus límites y, sobre todo, su coherencia interna. Lo importante es elegir un enfoque alineado con tus objetivos, tus convicciones y tu tolerancia al riesgo. Para unos será la gestión pasiva mediante ETF diversificados. Para otros tendrá más sentido una selección activa de empresas o sectores prometedores.
Define tus objetivos y tu horizonte
Antes de elegir una estrategia, aclara tus objetivos y tu horizonte temporal. Hazte estas preguntas:
- ¿Cuál es tu meta? ¿Preparar la jubilación, financiar los estudios de tus hijos, generar rentas pasivas o hacer crecer tu patrimonio?
- ¿Cuál es tu horizonte? Las inversiones a corto plazo (1 a 5 años) piden seguridad: renta fija, fondos monetarios. Los horizontes largos (más de 10 años) permiten asumir más riesgo: acciones, ETF.
- ¿Cuál es tu tolerancia al riesgo? ¿Te sientes cómodo con pérdidas temporales del 20 % o el 30 % si se desploma la bolsa?
Ejemplo: Sofía, de 30 años, quiere ahorrar para la entrada de un piso dentro de 5 años. Opta por una estrategia prudente con un 70 % en renta fija y un 30 % en renta variable. Marcos, de 40, invierte para su jubilación dentro de 20 años y elige una cartera 80/20 volcada en acciones para maximizar el crecimiento.
Dedicar tiempo a definir estos parámetros garantiza que tu estrategia encaje con tu vida y tus aspiraciones.
¿Quién puede ayudarte a crear una estrategia?
Construir una estrategia de inversión no está reservado a los expertos. Pero exige tomar cierta distancia sobre tu situación, tus objetivos y las herramientas disponibles. Tienes dos caminos principales:
El asesoramiento financiero independiente
Si no sabes por dónde empezar, la ayuda de un asesor financiero puede ser valiosa. Puede ayudarte a aclarar prioridades, analizar tu situación (ingresos, patrimonio, objetivos), evaluar tu perfil de riesgo y diseñar una estrategia adaptada.
Ahora bien, conviene asegurarse de la independencia del consejo. Elige profesionales que no cobren en función de los productos que recomiendan, para evitar conflictos de interés. El asesoramiento debe girar en torno a ti, no a una lógica comercial.
Ventajas: experiencia personalizada, adaptada a situaciones complejas como la fiscalidad internacional o una herencia.
Inconvenientes: coste elevado, a menudo entre el 1 % y el 2 % del patrimonio gestionado al año. No siempre necesario para estrategias sencillas.
Qué comprobar al elegir un asesor:
- Su titulación y su experiencia
- La transparencia sobre su remuneración
- Su capacidad para explicar y formar
- Sus referencias y las opiniones de sus clientes
Las soluciones digitales
Hoy también puedes construir tu estrategia por tu cuenta, apoyándote en herramientas digitales pensadas para ello. Plataformas como Investminder.com hacen accesible ese camino incluso sin formación financiera. Con una interfaz progresiva e intuitiva, cualquiera puede montar una estrategia coherente, probarla y aplicarla a su cartera real.
Ventajas: sencillez, flexibilidad, posibilidad de probar estrategias con backtests y, por lo general, menor coste.
Inconvenientes: menos personalizado que un asesor humano, exige cierta autonomía.
Para la mayoría de los inversores, combinar ambas vías —asesoramiento puntual y herramientas digitales— es un excelente compromiso.
Crear una estrategia con Investminder.com
Investminder.com es una plataforma intuitiva que simplifica la creación y la gestión de estrategias de inversión. Seas principiante o experto, te ofrece cuatro puntos de partida:
A partir de estrategias preconfiguradas
Elige entre modelos listos para usar, como una cartera 60/40 o una estrategia DCA sobre ETF globales. Puedes personalizar los parámetros iniciales (aumentar la parte de renta variable para buscar más rentabilidad, o reducirla para bajar la volatilidad) y probar la estrategia sobre datos históricos mediante backtests. Esas simulaciones muestran cómo se habría comportado en el pasado y dan una idea de su potencial, teniendo siempre presente que el pasado nunca garantiza el futuro.
Desde cero, con acompañamiento
Partiendo de una página en blanco, dejas que Investminder.com te guíe paso a paso para definir cada elemento de tu estrategia. ¿Qué activos seleccionar? ¿Qué reglas de compra o de venta establecer? ¿Conviene reequilibrar con regularidad? La herramienta plantea las preguntas adecuadas y te ayuda a formular las respuestas según tu nivel. Esta vía es accesible para principiantes gracias a una interfaz simplificada, pero también satisface a inversores experimentados que quieren profundizar y afinar la configuración.
A partir de una cartera existente
Si ya tienes una cartera de valores, puedes tomarlos como punto de partida y construir una estrategia a su alrededor. Te centras entonces en las reglas de compra y de venta, puedes añadir o quitar valores, y después probar la estrategia sobre datos históricos.
Mediante el screener
Igual que a partir de una cartera existente, empiezas seleccionando valores con herramientas de filtrado antes de pasar a las reglas de gestión.
Ejemplo concreto: Clara, de 35 años, quiere invertir 300 € al mes para su jubilación dentro de 25 años. En Investminder elige una estrategia DCA preconfigurada centrada en un ETF MSCI World. La ajusta para incluir un 10 % de ETF de mercados emergentes, prueba su comportamiento sobre 15 años mediante backtest y la valida. En unos pocos clics está lista para invertir con confianza.
Investminder destaca por su flexibilidad: los principiantes disponen de una interfaz simplificada, mientras que los expertos pueden explorar opciones avanzadas. Los backtests, sin ser predictivos, ofrecen una base sólida para evaluar tus decisiones.
El ciclo de vida de una estrategia
Una estrategia de inversión sigue un ciclo claro que garantiza su eficacia:
- Creación: defines tus reglas de compra y venta y tu asignación de activos, y seleccionas tus valores (acciones, ETF…) en función de tus objetivos: rentabilidad buscada, horizonte, tolerancia al riesgo.
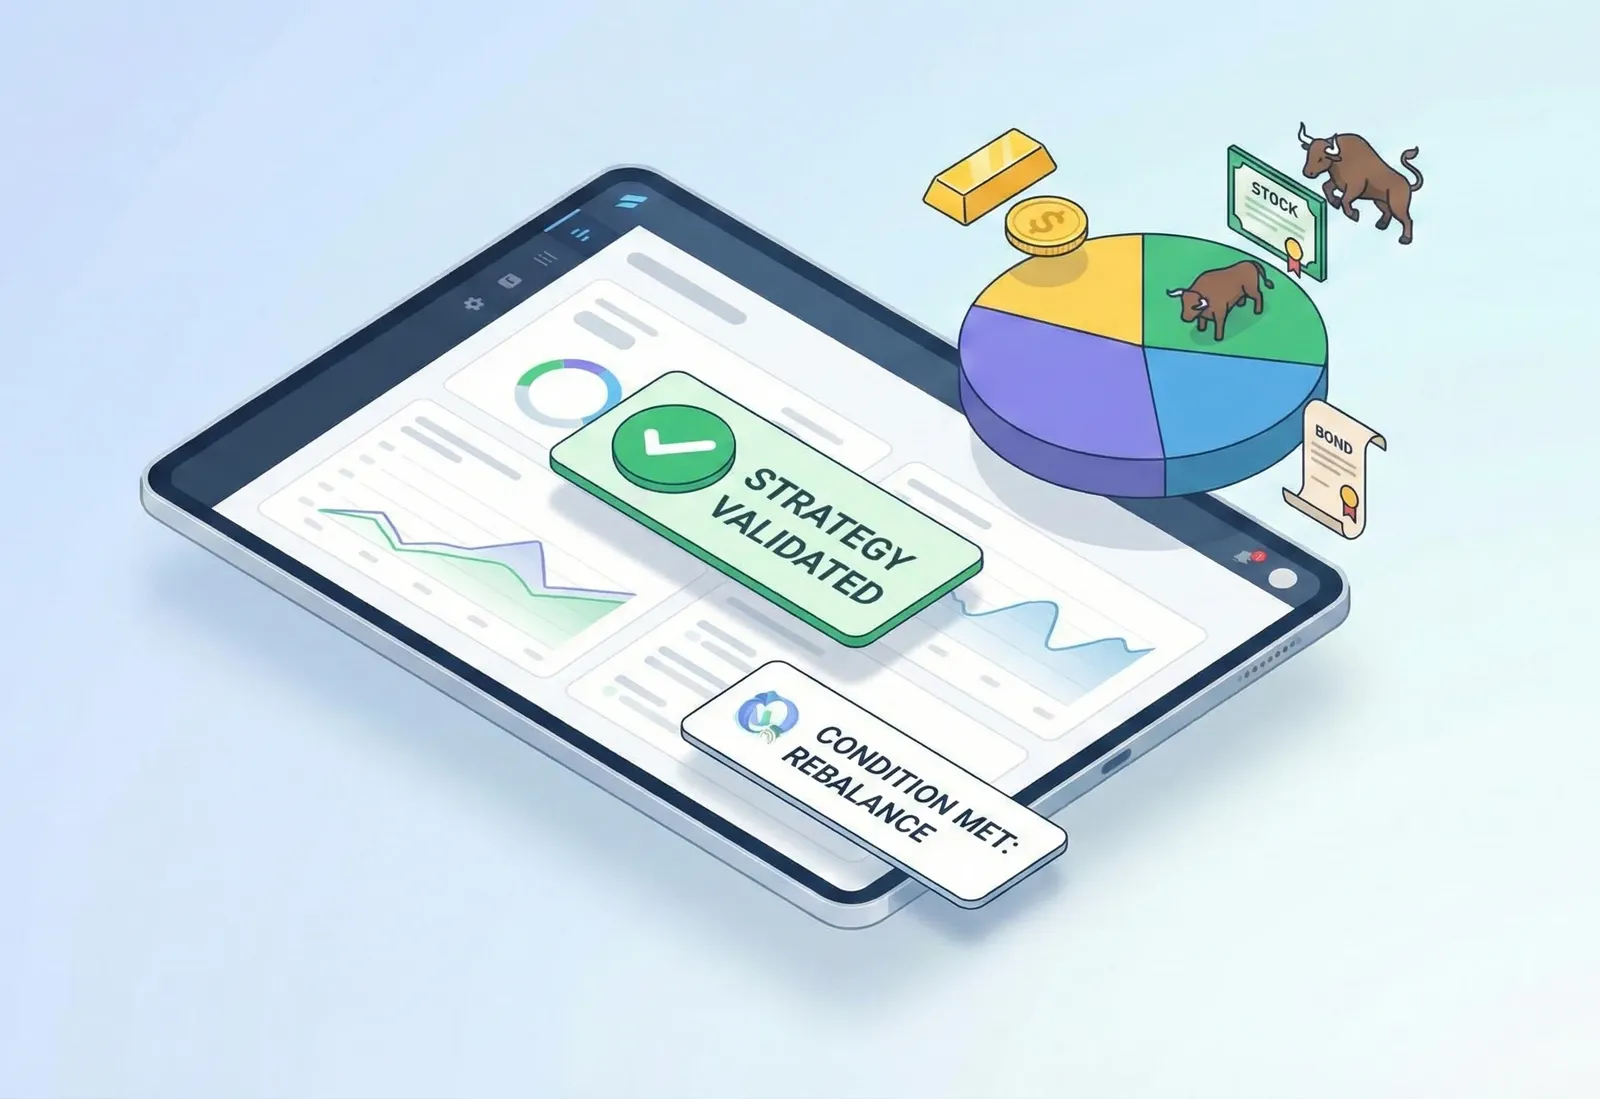
- Prueba y validación: usas los backtests para simular el comportamiento pasado y evaluar rentabilidad y riesgo. Ajustas los parámetros si hace falta.
- Vinculación a una cartera: conectas tu estrategia a una cartera real para cuantificar compras y ventas en función de tu liquidez.
- Análisis y seguimiento: vigilas con regularidad el rendimiento de tu cartera frente a tu estrategia. Analizas las desviaciones entre la teoría (la estrategia modelada) y la realidad (tu ejecución) y ajustas si cambian tus objetivos o las condiciones de mercado.
Una estrategia bien diseñada es capaz de avisarte cuando se cumplen sus condiciones: un umbral de precio alcanzado, un indicador activado, una asignación que reequilibrar. Investminder te envía notificaciones específicas para que actúes a tiempo sin vivir pegado a la pantalla.
Este ciclo mantiene tu estrategia pertinente y eficaz a lo largo del tiempo. Te permite progresar de forma continua, afinando tu disciplina sin perder de vista lo esencial. Investminder facilita cada etapa con herramientas automatizadas y paneles de control claros.
¿Qué pasa una vez validada?
Cuando tu estrategia queda validada en Investminder, la plataforma se convierte en tu aliada del día a día. Te envía notificaciones cuando se disparan tus reglas de compra o de venta. Eso te permite:
- Mantener un enfoque disciplinado
- Evitar decisiones emocionales
- Afinar el momento de tus operaciones
- Seguir siendo fiel a tu plan inicial
Por ejemplo, si tu estrategia incluye «vender un valor si cae un 10 %», recibes una alerta en cuanto se cumple esa condición. Estas notificaciones te permiten actuar deprisa sin vigilar los mercados sin descanso.
¿Y una vez vinculada a una cartera?
Puedes entonces acoplar tu estrategia validada a una cartera para aprovechar todo el potencial de Investminder.com. Esa integración te permite:
- Cuantificar con precisión: la aplicación conoce tu liquidez disponible y calcula los importes exactos de compra y de venta
- Analizar las desviaciones: comparar en tiempo real la teoría (tu estrategia) con la práctica (tu cartera real)
- Afinar la ejecución: recibir recomendaciones personalizadas para mejorar la puesta en práctica
- Seguir el rendimiento: evaluar la eficacia de tu estrategia con el tiempo
Riesgos y buenas prácticas
Invertir conlleva riesgos, y ninguna estrategia garantiza ganancias. Algunos puntos que conviene tener presentes:
- Los límites del backtest: el comportamiento pasado no predice el futuro. Los mercados evolucionan, y acontecimientos imprevistos (crisis, inflación) pueden afectar a tus resultados.
- Los riesgos de la inversión: puedes perder parte o la totalidad de tu capital, sobre todo con activos volátiles como las acciones o las criptomonedas.
- La diversificación: reparte tus inversiones entre varias clases de activos para reducir el riesgo. Por ejemplo, combinando acciones, bonos y materias primas.
- La disciplina: mantén tu estrategia, también en los periodos de volatilidad. Evita las decisiones impulsivas basadas en la actualidad o en las emociones.
- La fiscalidad: las ganancias de la inversión suelen tributar. Infórmate del régimen fiscal aplicable en tu país (en España, por ejemplo, los planes de pensiones o los PIAS tienen su propio tratamiento) para optimizar tu rentabilidad neta.
- La revisión periódica: reevalúa tu estrategia al menos una vez al año, o cuando cambie algo importante en tu vida: matrimonio, cambio de trabajo…
Por qué una estrategia lo cambia todo
Mucha gente empieza sin estrategia. Compra un poco al azar, influida por artículos, foros o movimientos de mercado. Algunos ganan dinero, a menudo por suerte. Otros pierden, casi siempre por falta de preparación. En ambos casos, la ausencia de estrategia hace muy difícil cualquier progreso real: no hay método que mejorar, ni decisiones que evaluar con objetividad.
Una estrategia bien pensada, en cambio, transforma tu relación con la inversión. Afrontas las caídas con más serenidad, porque sabes por qué estás invertido y en qué. Evitas los movimientos de pánico y el exceso de confianza. Te das un marco para progresar, corregir y aprender.
Es además una palanca de disciplina formidable. La estrategia te empuja a seguir fiel a tus principios, incluso cuando el mercado te tienta a desviarte. Te responsabiliza. Te estructura. Y en un mundo donde la incertidumbre es permanente, esa estructura se convierte en una ventaja competitiva.
Conclusión
Una estrategia de inversión bien diseñada y aplicada con rigor es tu mejor aliada para navegar los mercados financieros. Sencilla o sofisticada, lo importante es que esté adaptada a tu perfil, a tus objetivos y a tu tolerancia al riesgo.
Una estrategia de inversión es mucho más que un plan: es una hoja de ruta que te lleva hacia tus objetivos financieros limitando los errores costosos.
Las herramientas digitales hacen ese proceso accesible incluso para principiantes, gracias a interfaces intuitivas, backtests y alertas automáticas. Puedes empezar de forma sencilla, probar tus ideas, ajustar los parámetros y hacer vivir tu estrategia en el día a día. Empieza hoy mismo: explora las opciones en Investminder y toma el control de tu futuro financiero. Con una estrategia clara y algo de disciplina estarás mucho mejor equipado para atravesar los altibajos de los mercados. ¿Damos el primer paso?