
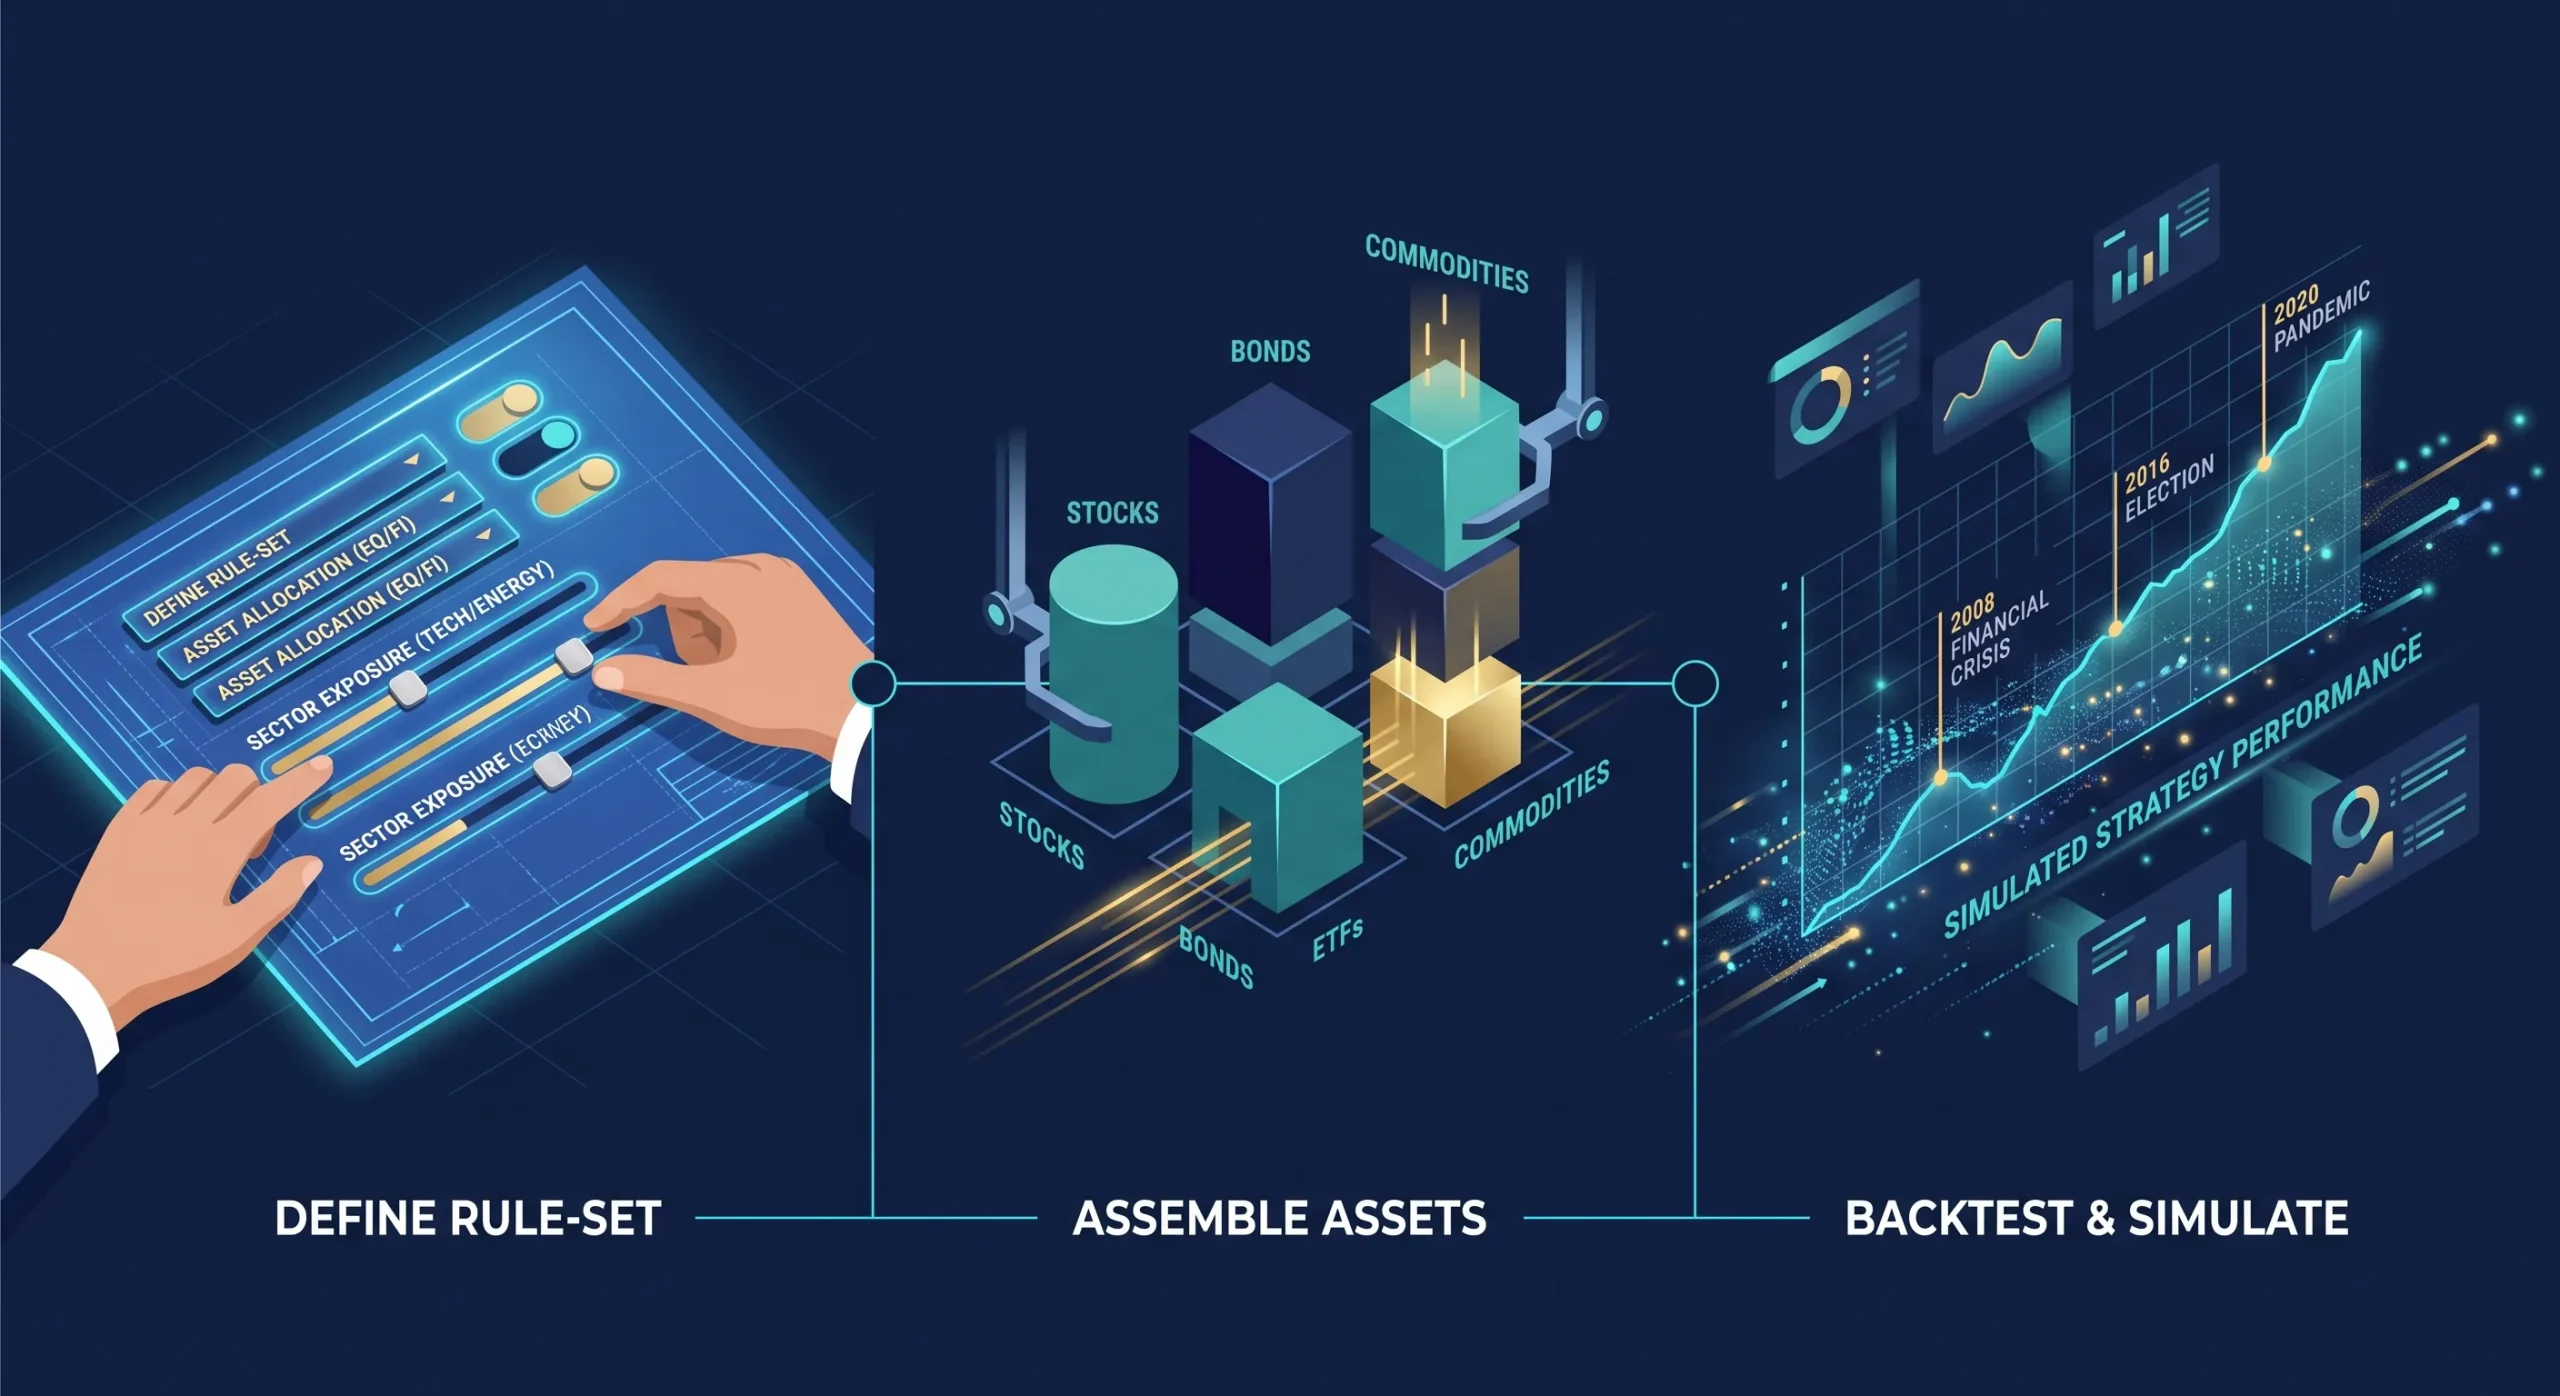
La idea de «construir una estrategia de inversión» puede parecer intimidante, cosa reservada a expertos financieros de traje de tres piezas. La realidad es muy distinta. Con un buen método y las herramientas adecuadas, definir una estrategia que te pegue no solo es posible: es la clave para alcanzar tus objetivos financieros con tranquilidad.
Esta guía está aquí para acompañarte paso a paso. Vamos a desglosar el proceso en etapas claras y sencillas, mostrándote cómo cada función de Investminder está pensada para facilitarte la vida, con la profundidad de análisis que también necesitan los inversores con más rodaje. Tanto si empiezas de cero como si llevas años invirtiendo, sigue la guía.
Paso 1: define tu perfil, el punto de partida imprescindible
Antes incluso de elegir un solo activo, el primer paso es conocerte como inversor. Explicar cómo invertir sin saber por qué inviertes es como salir a la carretera sin destino. Toda tu estrategia debe nacer de ese perfil.
Hazte tres preguntas esenciales:
A. ¿Cuáles son tus objetivos?
¿Qué te empuja a invertir? ¿Preparar la jubilación dentro de 30 años? ¿Reunir la entrada de un piso dentro de 5? ¿O hacer crecer un ahorro que no necesitas a corto plazo? La respuesta determina el nivel de riesgo aceptable.
Ejemplos de objetivos:
- Jubilación: con un horizonte de 20 a 30 años, una exposición del 70 al 80 % a renta variable tiene sentido. Históricamente, el mercado estadounidense (S&P 500) ha ofrecido una rentabilidad anualizada del 9 al 10 % durante el último siglo.
- Compra de vivienda: para un objetivo a 5 años, apunta a productos menos volátiles: bonos de calidad, fondos monetarios. Por ejemplo, un ETF de renta fija europea ha tenido una volatilidad media anual del 3 al 4 %, frente al 15-20 % de la renta variable.
- Independencia financiera: un objetivo ambicioso que exige una estrategia a largo plazo centrada en generar rentas pasivas (dividendos, intereses) y en hacer crecer el capital. Constancia y disciplina serán tus palabras clave.
B. ¿Cuál es tu horizonte temporal?
Es el tiempo que piensas dejar tu dinero invertido sin tocarlo. Cuanto más largo sea (más de 10 años), más puedes permitirte absorber la volatilidad de los mercados, como la de la renta variable, para aspirar a mayor rentabilidad. Si tu horizonte es corto (menos de 5 años), la prioridad es preservar el capital.
- Un horizonte de 20 años permite aceptar un drawdown del −30 %, como el de 2008, porque el tiempo de recuperación es inferior a 5 años. Con un horizonte de 3 años, esa pérdida es inaceptable: la estrategia debe limitar los drawdowns al −5 o −10 %.
C. ¿Cuál es tu tolerancia al riesgo?
Aquí entra lo psicológico. ¿Cómo reaccionarías si tu cartera perdiera un 20 % de su valor en un mes? Si esa idea te quita el sueño, una estrategia agresiva no es para ti, aunque tengas por delante un horizonte largo.
La tolerancia se mide por la aceptación psicológica de la pérdida:
- Un inversor tolerante soportará una pérdida latente del −20 % o del −30 %.
- Un inversor prudente preferirá una cartera con una volatilidad anual por debajo del 8 o el 10 %.
Consejo práctico: empieza con prudencia. Es mejor subir el riesgo poco a poco que arrancar demasiado agresivo y entrar en pánico en la primera corrección.
El resto de esta guía hay que leerlo con ese perfil en mente.
Paso 2: la diversificación
Con el perfil definido, el primer principio de construcción es la diversificación. Ya conoces el dicho: no pongas todos los huevos en la misma cesta. En finanzas funciona exactamente igual. Se trata de repartir tus inversiones para no depender del comportamiento de un solo activo, un solo país o un solo sector.
A. Por clase de activo
Existen varias grandes familias de inversiones, las llamadas clases de activos. Las más conocidas son las acciones y los bonos, pero hay otras, como las materias primas o las criptomonedas.
- Acciones: una acción es una parte del capital de una empresa. Su ventaja principal es la ganancia esperada a largo plazo, con una rentabilidad prevista del 6 al 8 % después de la inflación, pero ha registrado drawdowns históricos del −55 % (crisis de 2008).
- ETF: fondos que replican el comportamiento de un índice o de un sector. Su enorme ventaja es la diversificación instantánea: comprando un solo ETF inviertes en toda una cesta de valores. Dan además acceso sencillo a mercados más técnicos como la renta fija, las materias primas o los emergentes.
Cómo te ayuda Investminder: la aplicación te deja elegir entre acciones y ETF. Si optas por ETF, puedes precisar después la clase de activo que te interesa: ETF de renta variable, de renta fija, de materias primas (ETC), de divisas o de criptomonedas.
B. Por zona geográfica
Las economías de los distintos países o continentes no crecen al mismo ritmo. Una desaceleración en Europa puede compensarse con un crecimiento fuerte en Asia. Invertir en varias zonas es, por tanto, otra capa esencial de diversificación.
Cómo te ayuda Investminder: en la aplicación puedes seleccionar las zonas que te interesan. Las opciones incluyen el mundo entero (perfecto para la máxima diversificación, con índices como el MSCI World), América del Norte, Europa, Asia y América Latina.
C. Por sectores e industrias
Por último, puedes afinar la diversificación eligiendo distintos sectores de actividad (salud, tecnología, energía…), según la clasificación GICS y sus 11 grandes sectores. Igual que con las zonas, no todos los sectores se comportan igual al mismo tiempo. En periodos de incertidumbre, favorece los sectores defensivos (salud, consumo básico, servicios públicos). En fases de crecimiento, céntrate en los cíclicos (tecnología, finanzas, industria).
Conviene saberlo: el filtrado por sector todavía no está implementado en el proceso de creación de estrategias de Investminder.
Paso 3: el modelo, ¿qué enfoque para gestionar tu estrategia?
Definido el terreno de juego, toca elegir un método para gestionar tus inversiones en el día a día. Estos son los dos enfoques disponibles hoy en Investminder.com.
A. El reequilibrado
Imagina que decides, a partir de tu perfil, tener una cartera con un 60 % de acciones y un 40 % de bonos. Tras un año excelente para la bolsa, la parte de acciones puede subir al 70 %. El reequilibrado consiste en vender una porción de acciones para comprar bonos y volver así a tu asignación objetivo de 60/40. La idea es mantener siempre el nivel de riesgo que elegiste al principio.
B. El DCA y las compras y ventas por tramos
Intentar predecir el mejor momento para comprar o vender es extremadamente difícil. El DCA (dollar cost averaging) es un método sencillo y eficaz para esquivar ese problema. Consiste en invertir un importe fijo a intervalos regulares, pase lo que pase en el mercado. Así suavizas tu precio medio de compra a largo plazo. Es un excelente punto de partida y una forma disciplinada de invertir.
Pero hay una variante potente y flexible: las compras y ventas por tramos. En lugar de invertir a intervalos fijos, compras o vendes cuando el precio de un activo varía un porcentaje determinado: por ejemplo, comprar tras cada caída del 5 % o del 10 %, o vender tras cada subida del 5 % o del 10 %. Es un enfoque progresivo y menos estresante, que aprovecha los movimientos naturales del mercado sin pretender predecir lo impredecible. Si un ETF cae un 10 %, compras un tramo; si cae otro 10 %, compras otro. Así reduces el riesgo de invertir una cantidad grande en el peor momento y aprovechas las oportunidades a precios bajos. Al vender, la lógica es la misma: soltar por tramos durante la subida asegura ganancias sin esperar a un máximo hipotético.
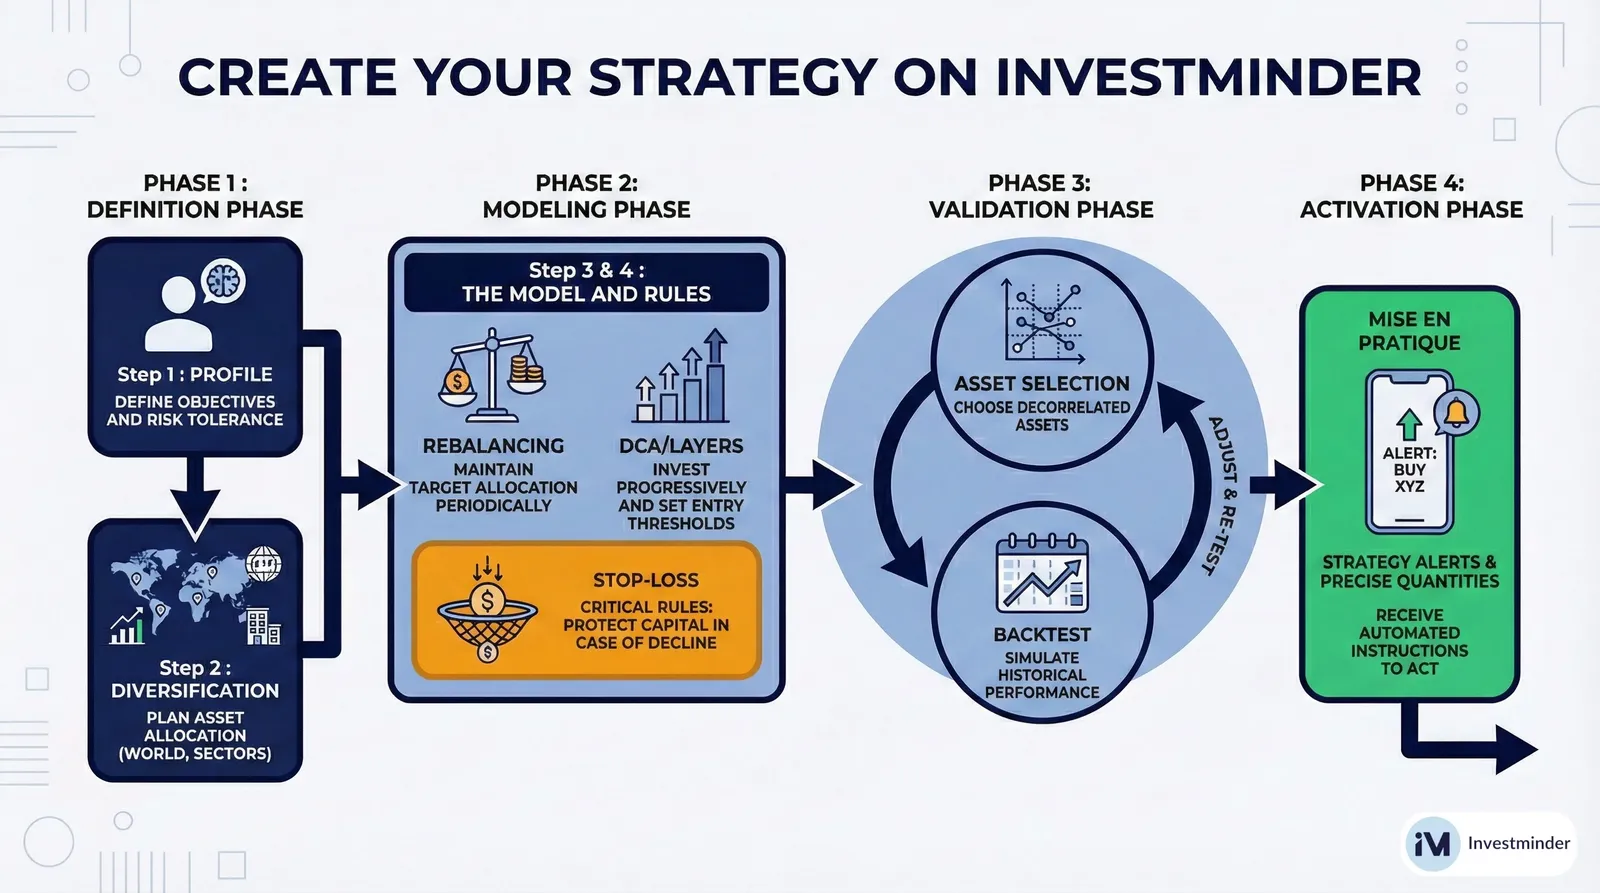
Paso 4: las reglas de compra y de venta
Vamos a lo concreto: ¿en qué momento exacto actúas?
A. Con regularidad
Es el enfoque más sencillo, perfectamente alineado con el DCA o el reequilibrado. Decides una frecuencia (mensual, trimestral…) y te atienes a ella, lo que saca la emoción de la ecuación.
- Frecuencias recomendadas:
- Trimestral: para carteras volátiles.
- Semestral: un buen término medio para la mayoría.
- Anual: suficiente para estrategias de largo plazo.
B. El «market timing» asistido
Aunque predecir los mercados a la perfección sea imposible, todo inversor busca identificar momentos y situaciones favorables para comprar o vender.
- Cómo te ayuda Investminder: la aplicación propone reglas claras para orientarte. Puedes elegir, por ejemplo:
- comprar un activo después de una caída importante;
- comprar cuando una tendencia bajista se gira y empieza a subir;
- vender tras una subida fuerte para recoger beneficios;
- vender cuando una tendencia alcista se gira y empieza a caer.
Aviso: el market timing perfecto no existe. Apunta más bien a evitar los grandes errores: comprar en la cima de la euforia, vender en el fondo del pánico.
C. El stop-loss, tu red de seguridad
Invertir implica dos tipos de venta: una para recoger una ganancia y otra para acotar una pérdida. El stop-loss se ocupa del segundo caso. Es una herramienta fundamental de gestión del riesgo que responde a una pregunta: «¿cuánto estoy dispuesto a perder en esta posición sin que me quite el sueño?».
Ejemplo: compras una acción a 100 €, cae a 90 € y habías puesto un stop-loss en el −10 % → recibes una notificación de venta. Eso disciplina al inversor y preserva capital para futuras oportunidades.
Paso 5: la selección de activos
La elección de los activos es obviamente determinante. Dos criterios que conviene tener presentes.
A. Activos con buen comportamiento a largo plazo
Para una estrategia de largo plazo es esencial elegir activos con una tendencia de fondo positiva. Una empresa sólida, un índice global o un sector en crecimiento son buenos candidatos.
- MSCI World: 7,6 % de rentabilidad anualizada en 50 años.
- Bonos del Tesoro estadounidense a 10 años: 4,8 % anualizado desde 1970.
- Criterios fundamentales:
- tendencia alcista durante al menos 5 a 10 años;
- drawdown compatible con tu tolerancia al riesgo;
- liquidez suficiente, evitando activos exóticos y poco líquidos.
B. Activos descorrelacionados
La descorrelación es un concepto potente. Significa evitar que todos tus activos se muevan igual al mismo tiempo. Si están perfectamente correlacionados, en una caída fuerte toda tu cartera bajará en bloque y la diversificación no te habrá servido de nada.
Cómo te ayuda Investminder: no hace falta ser experto en estadística. Durante la selección de activos y en los resultados del backtest, Investminder te muestra matrices de correlación para que veas de un vistazo si tus elecciones están bien diversificadas.
Paso 6: valida tu estrategia con backtests
Una vez definida la estrategia sobre el papel, ¿cómo saber si se sostiene? Aquí entra la magia del backtest, que consiste en aplicar tu estrategia a datos pasados para ver cómo se habría comportado.
A. Prueba en distintos periodos
Es fundamental probarla en varios periodos para ver cómo reacciona a condiciones de mercado distintas: crisis financiera, burbuja tecnológica, estancamiento…
- Cómo te ayuda Investminder: la aplicación permite lanzar backtests sobre varios periodos móviles (los últimos 3, 5 o 10 años) o definir tú mismo las fechas de inicio y de fin.
- Buenas prácticas:
- probar sobre al menos 10 años para abarcar ciclos distintos;
- incluir al menos una crisis importante (2008, 2020);
- probar con varias fechas de inicio, para comprobar la robustez;
- cuidado con el sobreajuste: una estrategia demasiado optimizada para el pasado puede decepcionar en el futuro.
- Periodos concretos para poner a prueba condiciones específicas:
- 2007-2009: crisis financiera
- 2010-2019: mercado alcista prolongado
- 2020-2021: covid y rebote
- 2022-2023: inflación y subida de tipos
B. Los límites del backtest: un aviso imprescindible
El backtest es una herramienta excepcional, pero no es una bola de cristal. Hay que tener siempre presente la regla de oro: rentabilidades pasadas no garantizan rentabilidades futuras.
Un backtest muestra lo que habría funcionado en un contexto histórico concreto, por ejemplo un mercado alcista largo. No garantiza que la estrategia funcione en las condiciones de mañana. Cuidado también con la sobreoptimización: a fuerza de probar y retocar, puedes crear una estrategia perfecta para el pasado pero demasiado compleja y frágil para el futuro.
El backtest hay que usarlo como herramienta de confianza y de descarte, especialmente útil para eliminar estrategias que se habrían comportado mal, no como promesa de ganancias futuras.
C. Ajusta y vuelve a probar
Es raro que la primera versión de una estrategia sea perfecta. Un backtest puede revelar puntos débiles o simplemente despertarte la curiosidad sobre el efecto de un parámetro: cambiar un activo, ajustar una regla de compra…
- Cómo te ayuda Investminder: la plataforma está pensada para iterar. Puedes volver a cualquier paso, modificar un parámetro y lanzar un nuevo backtest. Después solo tienes que comparar los resultados para quedarte con la configuración que mejor te encaje.
- Ejemplo de ajuste de asignación: pasar una cartera del 60 % de acciones y 40 % de bonos a un 70/30 puede subir la rentabilidad media un 0,5 % anual, pero también eleva la volatilidad en 3 puntos y el drawdown en 10. Ese equilibrio entre riesgo y rentabilidad está en el corazón de toda decisión estratégica.
- Proceso de mejora:
- identifica los puntos débiles;
- modifica UN solo parámetro cada vez;
- vuelve a probar y compara;
- repite hasta quedar satisfecho.
Paso 7: la puesta en marcha, de la estrategia a la cartera activa
Enhorabuena: tu estrategia está definida y validada. Toca vincularla a tu cartera para hacerla operativa.
- Cómo te ayuda Investminder: una vez validada la estrategia, la aplicación se encarga del seguimiento.
- Alertas de estrategia: Investminder te avisa en cuanto se dispara una señal de compra o de venta, explicándote por qué.
- Alertas de cartera: cuando la estrategia está vinculada a una cartera real, las alertas se vuelven más precisas. No solo te dicen QUÉ activo comprar o vender, sino también QUÉ CANTIDAD, teniendo en cuenta tu liquidez disponible y los valores que ya posees.
- La ventaja de Investminder: se acabaron los cálculos, la aplicación los hace por ti. Recibes instrucciones claras y accionables.
Conclusión
Construir una estrategia de inversión no es una montaña infranqueable. Es un recorrido lógico que empieza por ti (tu perfil), se apoya en una base sólida (la diversificación), se concreta en reglas claras, se valida con pruebas rigurosas y después se aplica con disciplina.
Siguiendo estos pasos pones las probabilidades de tu lado. Y con una herramienta como Investminder cada etapa se simplifica para que puedas centrarte en lo esencial: tus objetivos. Creemos que construir una estrategia de inversión no es un ejercicio de predicción, sino de gestión probabilística del riesgo.
Un último consejo: no busques la perfección. Una estrategia «suficientemente buena» aplicada con disciplina siempre ganará a una estrategia «perfecta» que nunca llegas a aplicar. Empieza, prueba, aprende y ajusta. ¡Es invirtiendo como uno se convierte en inversor!