
Introducción: la trampa del rendimiento alto
El error más habitual entre quienes empiezan a invertir en dividendos es confundir un rendimiento alto con una buena inversión. Casi nunca es el caso.
Una estrategia de dividendos busca generar un flujo de caja regular. La ventaja del dividendo es recibir ingresos de forma pasiva, una retribución que se agradece aunque no sea eficiente desde el punto de vista fiscal. Si buscas dividendos, probablemente quieras rentas periódicas y disponibles: un complemento al salario, un complemento a la jubilación o el equivalente a unos ingresos por alquiler.
Marco teórico: rendimiento alto frente a crecimiento del dividendo
Dos filosofías opuestas
En el corazón de toda estrategia de dividendos hay una tensión entre dos objetivos:
- Maximizar el flujo de caja inmediato
- Maximizar el valor total de la cartera con el tiempo
El mundo de los dividendos se divide en dos escuelas: buscar un rendimiento alto o buscar el crecimiento del dividendo.
La estrategia de rendimiento alto
Este enfoque apunta a empresas cuya rentabilidad por dividendo está en el decil o el quintil superior del mercado. Estas carteras pesan mucho en sectores que funcionan como sustitutos de la renta fija: servicios públicos, inmobiliario cotizado (SOCIMI y REIT) o consumo básico.
El atractivo es evidente: generar ingresos pasivos sustanciales desde el primer día.
Pero cuidado con la trampa del rendimiento: una rentabilidad por dividendo alta es a menudo el resultado matemático de una caída fuerte de la cotización, señal de fundamentales deteriorados o de desconfianza del mercado. Las empresas con los rendimientos más altos suelen ser también las que más riesgo tienen de recortar el dividendo en una recesión.
💡 Punto clave: el rendimiento alto es mecánicamente una estrategia value, porque ese rendimiento aparece cuando la acción cotiza con descuento o está infravalorada.
La estrategia de crecimiento del dividendo
En el extremo opuesto, esta estrategia se centra en empresas con un historial probado de aumentar su dividendo durante 10, 20 o incluso 50 años: los famosos Dividend Aristocrats y Dividend Kings.
El rendimiento inicial de estos valores suele ser modesto, normalmente entre el 1,5 % y el 2,5 %, lo que puede desanimar a quien busca ingresos inmediatos.
La magia está en el concepto de «yield on cost», la rentabilidad sobre el precio de compra. Una empresa como Visa, que ofrecía un rendimiento inicial del 0,2 % en su salida a bolsa, ha aumentado su dividendo a tal ritmo que la rentabilidad percibida por el inversor original sobre su precio de compra supera hoy con creces la de empresas estancadas de alto rendimiento como Verizon.
💡 Punto clave: el crecimiento del dividendo apunta intrínsecamente a los factores calidad y rentabilidad, porque solo las empresas con balances sólidos y alto retorno sobre el capital pueden financiar subidas ininterrumpidas de su retribución.
Demostración con un ejemplo
Comparemos dos empresas cotizadas:
- Empresa A (value): 5 % de rentabilidad por dividendo, revalorización del 2 % anual.
- Empresa B (growth): rentabilidad por dividendo que progresa del 1 % al 2,5 %, revalorización que se desacelera del 10 % al 7,5 %.
Naturalmente, las empresas no evolucionan con esta regularidad; el supuesto solo sirve para simplificar el ejemplo.
Pregunta: ¿al cabo de cuánto tiempo el dividendo de la empresa B supera en términos nominales al de la empresa A?
Respuesta: 13 años. Es algo largo, pero para entonces tendrás una acción B mucho mejor valorada.
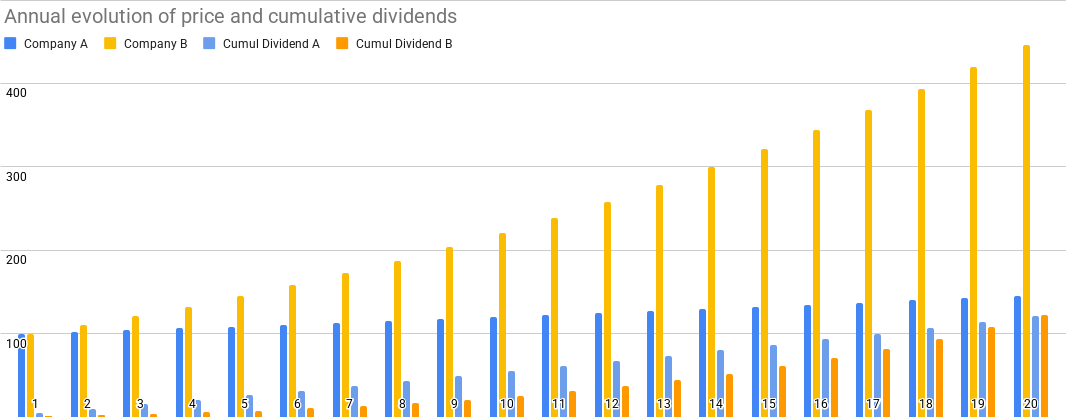
Al cabo de 20 años, los dividendos acumulados de la empresa B igualan a los de la A, con una revalorización del capital claramente superior.
Las empresas ideales para el crecimiento del dividendo
El momento óptimo: final del crecimiento, principio de la madurez
La transición de la fase de hipercrecimiento a la de madurez es a menudo el momento en que la mecánica del interés compuesto sobre los dividendos resulta más potente.
¿Por qué estas empresas son las mejores candidatas?
- Menores necesidades de inversión: una vez consolidada, la empresa ya no necesita reinvertir el 100 % de sus beneficios para mantener su posición dominante.
- Aparición de flujo de caja libre excedente: a medida que el crecimiento se modera (del +20 % al +8 o +10 % anual), la empresa genera más caja de la que puede reinvertir con eficacia.
- La palanca del payout: una empresa en madurez temprana suele tener un payout bajo, en torno al 20 %. Puede aumentar su dividendo por dos vías a la vez:
- por el crecimiento natural del beneficio;
- elevando la parte del beneficio que devuelve al accionista (20 % → 30 % → 40 %…).
El ejemplo típico: gigantes tecnológicos como Microsoft o Apple hace unos años, y quizá Alphabet o Meta hoy, siguen exactamente ese camino.
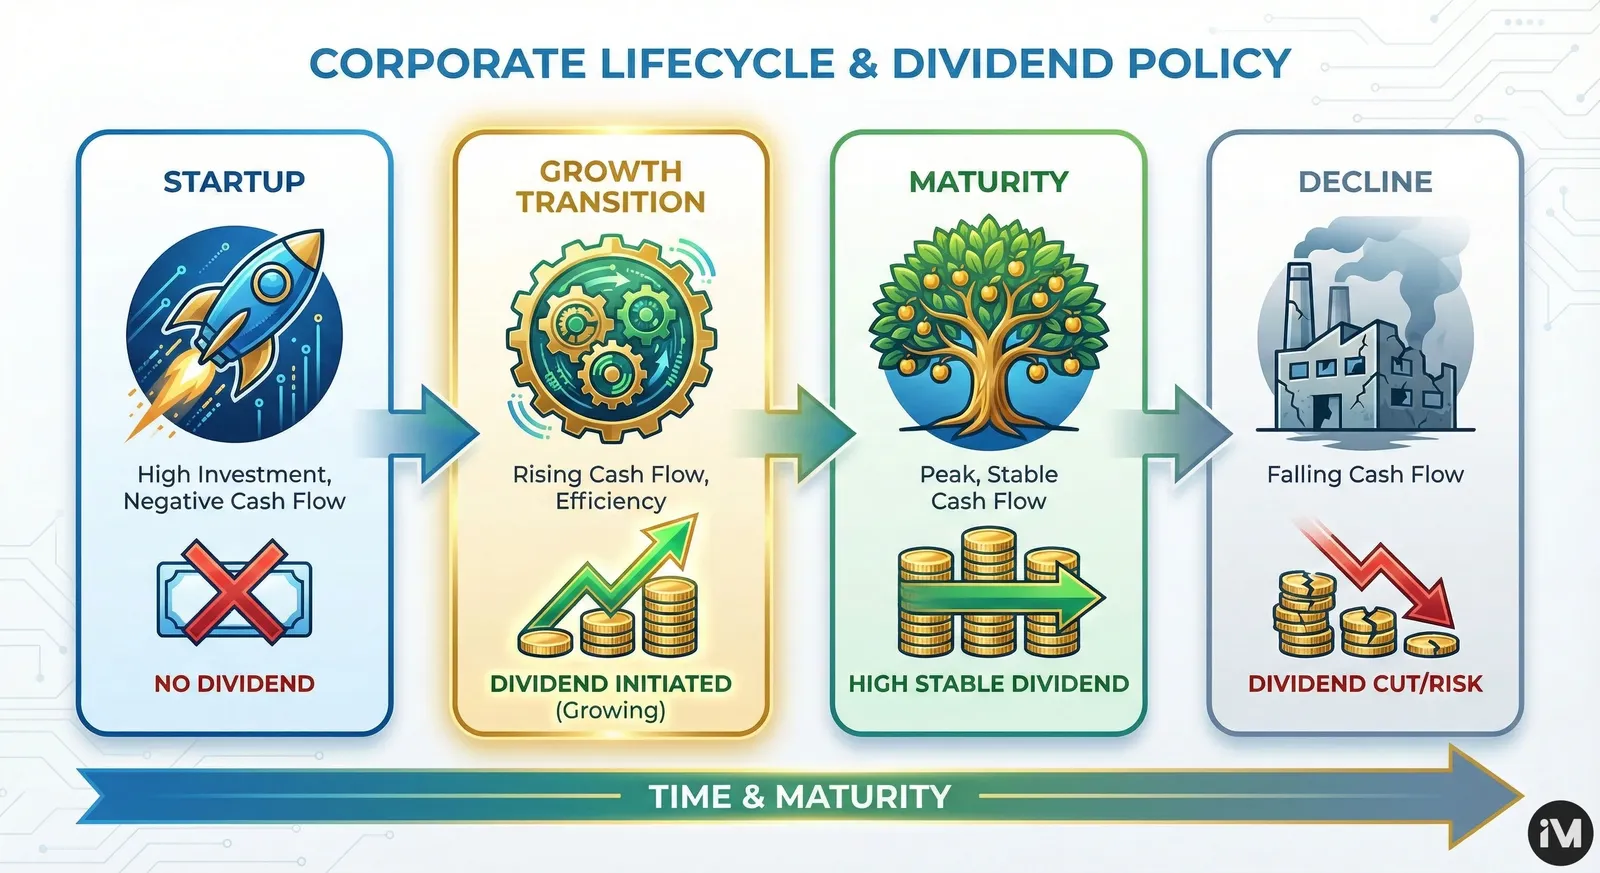
El ciclo de vida de una empresa y el dividendo
| Fase | Características | Dividendo | ¿Interesa para la estrategia? |
|---|---|---|---|
| Arranque / hipercrecimiento | Inversión masiva, flujo de caja nulo o negativo | Ninguno | ❌ No |
| Transición (tu objetivo) | Crecimiento en desaceleración pero sólido. Márgenes altos | Fuerte crecimiento | ✅ SÍ (objetivo principal) |
| Madurez (vaca lechera) | Crecimiento bajo, mercado saturado | Alto pero estable | ⚠️ Intermedio (perfil de renta) |
| Declive | Ingresos a la baja, márgenes presionados | Arriesgado | ❌ No (trampa de valor) |
El matiz decisivo: desacelerar no es parar
Para que funcione una estrategia de crecimiento del dividendo, la empresa debe seguir creciendo.
Si el crecimiento se ha detenido por completo, la única forma de subir el dividendo es elevar el payout. Y eso tiene un límite matemático: no se puede repartir más del 100 % del beneficio.
El candidato ideal no es, por tanto, una empresa al final de su crecimiento, sino una cuyo crecimiento se normaliza a niveles sostenibles, del 6 % al 10 % anual, durante un periodo muy largo.
El ROIC: el indicador clave del crecimiento del dividendo
¿Qué es el ROIC?
El ROIC (Return on Invested Capital, retorno sobre el capital invertido) es el mejor indicador fundamental para una estrategia de crecimiento del dividendo, incluso más pertinente que el ROE.
La demostración matemática del «poder de dividendo»
Una empresa tiene dos opciones con su beneficio: reinvertirlo para crecer o repartirlo.
Empresa A (ROIC bajo, del 5 %): para generar 5 € de beneficio adicional debe invertir 100 €. Es muy intensiva en capital. Necesita retener toda su caja para crecer un poco. No queda margen para el dividendo.
Empresa B (ROIC alto, del 20 %): para generar esos mismos 5 € solo necesita invertir 25 €. Es muy eficiente. Financia su crecimiento con poca caja y le sobra muchísimo flujo libre para repartir.
En resumen: un ROIC alto significa que la empresa no necesita consumir todo su beneficio para crecer. Es la condición sine qua non de un crecimiento sostenible del dividendo.
El ROIC como detector de ventaja competitiva
Una empresa que mantiene un ROIC alto (> 15 %) y estable durante 10 años demuestra que la competencia no puede con ella. Es la señal de un foso defensivo: marca fuerte, patentes, efecto red, monopolio natural.
¿Por qué el ROIC es superior al ROE?
El problema del ROE: puede inflarse artificialmente con deuda. Si me endeudo mucho para recomprar acciones, mi ROE se dispara, pero la empresa se vuelve más frágil.
La pureza del ROIC: tiene en cuenta tanto la deuda como los fondos propios. Mide la eficiencia del dinero invertido, venga de donde venga.
Umbrales que conviene vigilar
- Excelente: ROIC > 15 % (lujo, tecnología, farmacia, consumo básico potente como L’Oréal o Pepsi).
- Bueno: ROIC > 10 % (industria sólida).
- Mediocre o cíclico: ROIC < 8 % (servicios públicos, telecomunicaciones, muy intensivos en capital).
Veredicto: una empresa que ha subido su dividendo durante 20 años con un ROIC del 25 % es una joya rara. Una que lo sube con un ROIC del 4 % está cometiendo un suicidio financiero.
ETF: distribución o acumulación
La estructura del ETF determina cómo se tratan los dividendos cobrados de las empresas subyacentes. Esa elección tiene consecuencias psicológicas y fiscales profundas.
ETF de distribución
Los ETF de distribución («Dist» o «D») reparten periódicamente —mensual, trimestral o anualmente— los dividendos cobrados a los partícipes.
✅ Ventajas:
- Flujo de caja tangible sin vender participaciones.
- Psicológicamente tranquilizador en mercados bajistas: cobras mientras esperas.
- Simplifica la gestión del presupuesto en la jubilación.
❌ Inconvenientes:
- Genera peaje fiscal año tras año.
- Cada distribución tributa de inmediato.
- Reinversión manual, con comisiones adicionales de intermediación.
ETF de acumulación
Los ETF de acumulación («Acc» o «C») reinvierten los dividendos automáticamente dentro del fondo.
Mecánica: el inversor no recibe nada en efectivo; el valor liquidativo del ETF aumenta en el importe de los dividendos reinvertidos.
✅ Ventajas:
- La herramienta definitiva del interés compuesto.
- Diferimiento fiscal hasta la venta de las participaciones.
- Reinversión automática, sin comisiones ni demora.
❌ Inconvenientes:
- Hay que vender manualmente para obtener liquidez.
El mito del «dividendo casero»: vender un 3 % de un ETF de acumulación equivale matemáticamente a cobrar un 3 % de dividendo de un ETF de distribución, sin contar los impuestos. La diferencia es puramente psicológica.
El impacto fiscal de los dividendos
Para el inversor, la optimización fiscal es una palanca potente para mejorar la rentabilidad neta. Aquí es donde el inversor español debe apartarse del manual estadounidense.
La fuga fiscal en origen, el coste invisible
Cuando inviertes en acciones estadounidenses a través de un ETF UCITS domiciliado en Irlanda, el fondo soporta una retención en origen del 15 % sobre los dividendos americanos, gracias al convenio entre Estados Unidos e Irlanda. Ese 15 % se pierde dentro del fondo: tú no lo ves y no puedes recuperarlo en tu declaración, porque la retención la soporta el fondo, no tú.
Con un fondo domiciliado en Luxemburgo, la retención sube al 30 %, al no existir un convenio favorable para los fondos. De ahí una regla práctica: para la exposición a Estados Unidos, prefiere siempre ETF domiciliados en Irlanda. La diferencia, del orden de 0,20 a 0,30 puntos anuales sobre la parte de dividendos, se acumula de forma considerable en veinte o treinta años.
Recuerda además que un inversor minorista residente en la Unión Europea no puede comprar ETF domiciliados en Estados Unidos (VTI, NOBL, SDY y similares), porque no publican el documento de datos fundamentales exigido por el reglamento PRIIPs. Hay que trabajar con versiones UCITS.
La tributación en España
No existe en España una envoltura equivalente a la Roth IRA estadounidense, donde los dividendos se capitalizan libres de impuestos. La realidad es más sencilla y más dura:
- Los dividendos y las ganancias patrimoniales tributan en la base del ahorro del IRPF, con tipos del 19 % al 30 % según el tramo: 19 % hasta 6.000 €, 21 % de 6.001 a 50.000 €, 23 % de 50.001 a 200.000 €, 27 % de 200.001 a 300.000 € y 30 % a partir de 300.001 €.
- La exención de los primeros 1.500 € de dividendos desapareció en 2015. Hoy tributa el primer euro.
- Si cobras dividendos de acciones extranjeras directamente, puedes aplicar la deducción por doble imposición internacional hasta el límite del convenio. Esto solo funciona con acciones en cartera directa, no a través de un ETF.
Qué implica esto en la práctica
- En fase de acumulación, es decir, mientras no necesites la renta: prefiere ETF de acumulación. Aplazas el impuesto hasta la venta y dejas trabajar todo el capital.
- En fase de renta, cuando quieres cobrar: los ETF de distribución tienen todo el sentido, asumiendo que cada reparto tributa.
- Si quieres poder rotar sin peaje fiscal, recuerda que los fondos de inversión no cotizados permiten el traspaso sin tributar (artículo 94 de la Ley del IRPF), ventaja de la que los ETF quedan excluidos desde 2022. Existen fondos indexados de reparto y de acumulación que pueden cubrir una estrategia de dividendos.
- Planes de pensiones y PIAS ofrecen diferimiento, pero con límites de aportación y una liquidez muy restringida. Merecen un cálculo aparte antes de decidir.
Sectores que ofrecen dividendos altos y estables
1. Servicios públicos (utilities)
Distribuidoras de agua, electricidad y gas.
¿Por qué el dividendo es alto y estable?
- Monopolios naturales: construir dos redes competidoras sería absurdamente caro.
- Ingresos regulados: precios fijados o limitados por el regulador.
- Demanda inelástica: en una crisis la gente cancela Netflix, no la luz.
Perfil: rendimiento alto (3 % a 5 %), crecimiento muy lento.
Riesgo principal: la deuda. Si suben los tipos, el coste de financiación se dispara.
2. Inmobiliario cotizado (SOCIMI y REIT)
Sociedades cotizadas que gestionan carteras inmobiliarias: oficinas, centros comerciales, logística, centros de datos. En España reciben el nombre de SOCIMI.
¿Por qué el dividendo es alto y estable?
- Obligación legal: para acogerse a su régimen fiscal especial deben repartir la mayor parte de sus beneficios; en el caso de las SOCIMI españolas, el 80 % de los beneficios procedentes de rentas.
- Contratos de alquiler largos: rentas indexadas a la inflación.
Perfil: de los rendimientos más altos del mercado (4 % a 7 % o más).
Riesgo principal: la desocupación y la subida de tipos.
3. Consumo básico
Productos del día a día: alimentación, bebidas, higiene, tabaco.
¿Por qué el dividendo es alto y estable?
- Fidelidad a la marca: hábitos de consumo muy arraigados.
- Resiliencia: incluso en recesión se siguen comprando estos productos.
- Flujo de caja masivo: fábricas amortizadas hace mucho.
Perfil: rendimiento medio-alto (2,5 % a 4 %), crecimiento moderado pero constante. El terreno de juego de los Dividend Aristocrats.
Construcción de cartera: estrategias avanzadas
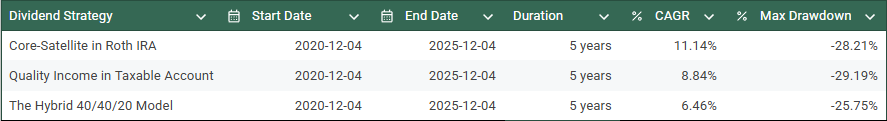
Estrategia 1: núcleo y satélite
Asignación:
Núcleo (70 %): un ETF de mercado amplio, por ejemplo iShares Core MSCI World UCITS ETF (ISIN IE00B4L5Y983) o Vanguard FTSE All-World UCITS ETF (ISIN IE00BK5BQT80).
- Asegura el crecimiento del capital.
- Diversificación global.
- En versión de acumulación, sin peaje fiscal anual.
Satélite de renta (30 %): un ETF de aristócratas del dividendo, por ejemplo SPDR S&P US Dividend Aristocrats UCITS ETF (ISIN IE00B6YX5D40) o su versión global.
- Aporta flujo de dividendos con potencial de crecimiento.
- Empresas de calidad con más de 25 años subiendo su retribución.
Resultado: una cartera que equilibra crecimiento y renta. En versión de acumulación durante la fase de constitución, el diferimiento fiscal potencia el interés compuesto.
Estrategia 2: «quality income»
Para quien busca una diversificación por factores más precisa.
Asignación:
- 50 % Fidelity Global Quality Income UCITS ETF
- 50 % WisdomTree Global Quality Dividend Growth UCITS ETF
Lógica: el primero asegura un rendimiento base sólido, en torno al 3 %, con volatilidad contenida, mientras que el segundo inyecta el motor de crecimiento necesario para batir a la inflación en 10 o 20 años. Ambos están domiciliados en Irlanda, con la retención en origen del 15 % sobre los dividendos estadounidenses.
Consejo: usa las versiones de acumulación hasta la fase de renta.
Estrategia 3: el modelo híbrido 40/40/20
No se trata de enfrentar estilos, sino de darle a cada uno un papel concreto.
Pilar 1: el motor de crecimiento (40 %)
- Objetivo: capturar la revalorización y el crecimiento futuro del dividendo.
- Tipo de ETF: quality dividend growth.
- Lógica: payout bajo, beneficios en crecimiento (Microsoft, Visa, LVMH).
- Rendimiento inicial: 1,5 % a 2 %.
Pilar 2: la base de renta / rendimiento alto (40 %)
- Objetivo: flujo de caja inmediato (4 % a 6 %) y reducción de la volatilidad.
- Tipo de ETF: sectores defensivos y alto dividendo.
- Ideas sectoriales:
- servicios públicos (estabilidad);
- consumo básico (resiliencia);
- inmobiliario cotizado (descorrelación y rendimiento alto).
Pilar 3: el satélite de renta fija (20 %)
- Objetivo: suavizar aún más el riesgo.
- Tipo: bonos corporativos.
Backtests y resultados
Conclusión
La «mejor» estrategia de ETF de dividendos no es universal: es contextual. Depende de tu residencia fiscal, tu horizonte temporal y tu tolerancia a la volatilidad.
Conclusiones clave
1. Huye del rendimiento alto a ciegas
Las estrategias de puro rendimiento alto rinden estructuralmente menos a largo plazo y exponen tu capital a riesgos de destrucción. Prioriza de forma sistemática los factores de calidad y de crecimiento.
2. El equilibrio entre calidad y renta
Los ETF de factores modernos ofrecen una ingeniería financiera muy superior a la de los viejos índices ponderados por rendimiento. Cuestan algo más en comisiones, pero la preservación del capital justifica esa prima.
3. Cuida el domicilio del fondo
Para el inversor español, la palanca fiscal más accesible no es una envoltura milagrosa, que no existe, sino la atención al detalle: ETF domiciliados en Irlanda para la exposición estadounidense, versiones de acumulación mientras construyes el capital, y fondos indexados no cotizados si quieres poder rotar aprovechando el régimen de traspasos. Esos tres ajustes valen más que cualquier selección ingeniosa de valores.
El principio fundamental
Los dividendos no son un objetivo, son la consecuencia de tener empresas sólidas.
Este artículo tiene fines educativos y no constituye asesoramiento financiero ni fiscal. La normativa cambia; consulta a un profesional antes de decidir.