
Einleitung: die Falle der hohen Rendite
Der häufigste Fehler von Einsteigern in Dividendenstrategien ist, eine hohe Ausschüttungsrendite mit einer guten Anlage zu verwechseln. Das ist so gut wie nie der Fall.
Eine Dividendenstrategie zielt auf einen regelmäßigen Geldfluss. Der Reiz liegt darin, passive Erträge zu erhalten – eine Ausschüttung, die viele schätzen, auch wenn sie steuerlich nicht die effizienteste Form ist. Wer auf Dividenden setzt, will in der Regel planbare, verfügbare Einkünfte: eine Ergänzung zum Gehalt, zur Rente oder ein Ersatz für Mieteinnahmen.
Theoretischer Rahmen: hohe Rendite gegen Dividendenwachstum
Zwei gegensätzliche Philosophien
Im Kern jeder Dividendenstrategie steckt ein Zielkonflikt:
- den sofortigen Geldfluss maximieren
- den Gesamtwert des Portfolios über die Zeit maximieren
Die Dividendenwelt teilt sich entsprechend in zwei Schulen: die Suche nach hoher Rendite und die Suche nach Dividendenwachstum.
Die Strategie der hohen Rendite
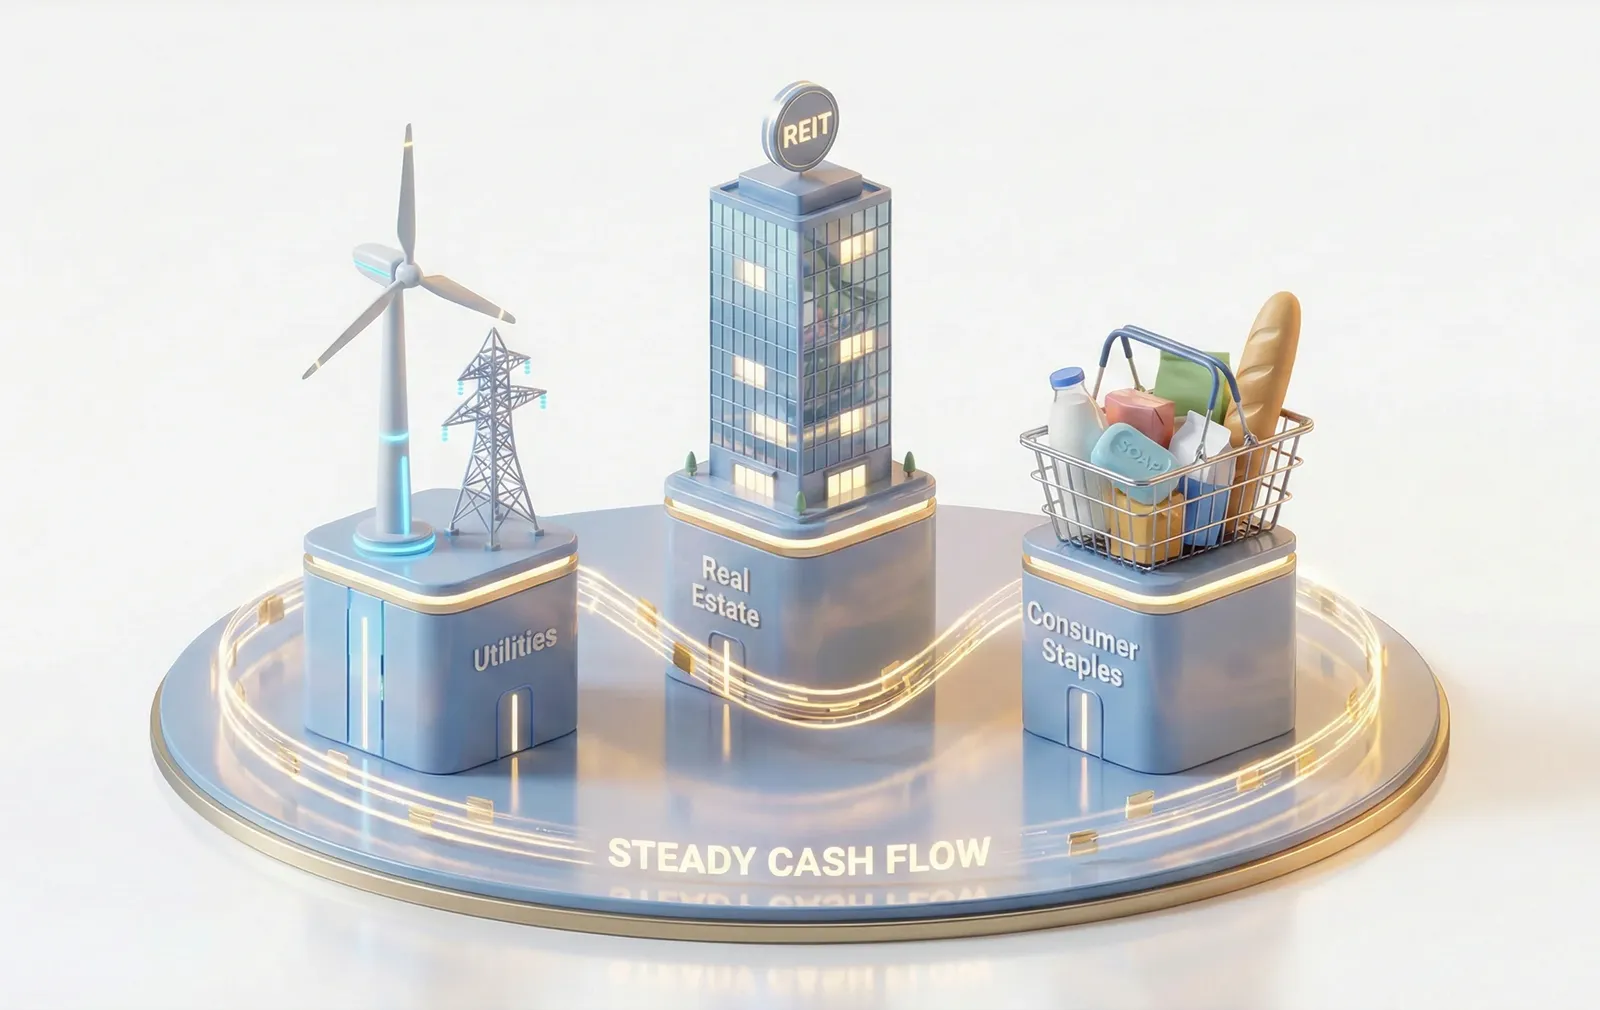
Dieser Ansatz zielt auf Unternehmen, deren Ausschüttungsrendite im obersten Zehntel oder Fünftel des Marktes liegt. Solche Portfolios sind stark in Branchen gewichtet, die als Anleiheersatz dienen: Versorger, börsennotierte Immobilien (REITs) oder Basiskonsum.
Der Reiz liegt auf der Hand: ab dem ersten Tag spürbare passive Erträge.
Aber Vorsicht vor der Renditefalle: Eine hohe Ausschüttungsrendite ist oft das rechnerische Ergebnis eines kräftigen Kurseinbruchs und damit ein Zeichen für schwächelnde Fundamentaldaten oder Misstrauen des Marktes. Gerade Unternehmen mit den höchsten Renditen tragen in Rezessionen das größte Risiko einer Dividendenkürzung.
💡 Kernpunkt: Hohe Rendite ist rechnerisch eine Value-Strategie, denn solche Renditen entstehen meist dann, wenn die Aktie mit Abschlag notiert oder vom Markt unterbewertet wird.
Die Strategie des Dividendenwachstums
Am anderen Ende steht der Fokus auf Unternehmen mit einer nachweislichen Geschichte steigender Dividenden über 10, 20 oder gar 50 Jahre – die bekannten Dividend Aristocrats und Dividend Kings.
Die Anfangsrendite dieser Titel fällt meist bescheiden aus, typischerweise zwischen 1,5 % und 2,5 %, was Anleger auf der Suche nach sofortigen Erträgen abschrecken kann.
Die Magie steckt im „Yield on Cost“, also der Rendite bezogen auf den eigenen Kaufkurs. Ein Unternehmen wie Visa, das beim Börsengang 0,2 % Rendite bot, hat seine Dividende so kräftig gesteigert, dass die auf den ursprünglichen Kaufkurs bezogene Rendite heute weit über jener stagnierender Hochdividendenwerte wie Verizon liegt.
💡 Kernpunkt: Dividendenwachstum zielt seinem Wesen nach auf die Faktoren Qualität und Profitabilität, denn nur Unternehmen mit soliden Bilanzen und hoher Kapitalrendite können ununterbrochene Steigerungen finanzieren.
Der Beweis am Beispiel
Vergleichen wir zwei börsennotierte Unternehmen:
- Unternehmen A (Value): 5 % Ausschüttungsrendite, Kurswachstum von 2 % pro Jahr.
- Unternehmen B (Growth): Ausschüttungsrendite steigt von 1 % auf 2,5 %, Kurswachstum verlangsamt sich von 10 % auf 7,5 %.
Natürlich entwickeln sich Unternehmen selten so gleichmäßig; die Annahme dient allein der Vereinfachung.
Frage: Nach wie vielen Jahren übersteigt die Dividende von Unternehmen B nominal jene von Unternehmen A?
Antwort: nach 13 Jahren. Das dauert, aber du hältst dann eine deutlich besser bewertete B-Aktie.
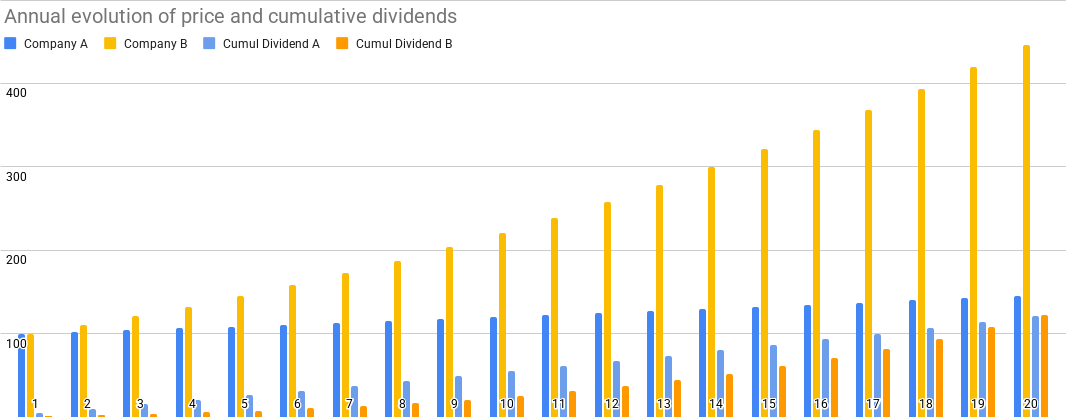
Nach 20 Jahren gleichen sich die kumulierten Dividenden beider Unternehmen an – bei deutlich höherem Kurszuwachs für B.
Die idealen Unternehmen für Dividendenwachstum
Der beste Moment: Ende des Wachstums, Beginn der Reife
Der Übergang von der Phase starken Wachstums in die Reifephase ist häufig der Punkt, an dem der Zinseszinseffekt bei Dividenden am kräftigsten wirkt.
Warum sind diese Unternehmen die besten Kandidaten?
- Sinkender Investitionsbedarf: Ist ein Unternehmen etabliert, muss es nicht mehr 100 % seiner Gewinne reinvestieren, um seine Stellung zu halten.
- Überschüssiger freier Cashflow: Verlangsamt sich das Wachstum von +20 % auf +8 bis +10 % pro Jahr, erwirtschaftet das Unternehmen mehr Geld, als es sinnvoll reinvestieren kann.
- Der Hebel der Ausschüttungsquote: Ein Unternehmen in früher Reife hat oft eine niedrige Quote, etwa 20 %. Es kann seine Dividende auf zwei Wegen zugleich erhöhen:
- durch das natürliche Gewinnwachstum;
- indem es den ausgeschütteten Gewinnanteil anhebt (20 % → 30 % → 40 % …).
Das typische Beispiel: Technologieriesen wie Microsoft oder Apple vor einigen Jahren – und vielleicht Alphabet oder Meta heute – gehen genau diesen Weg.
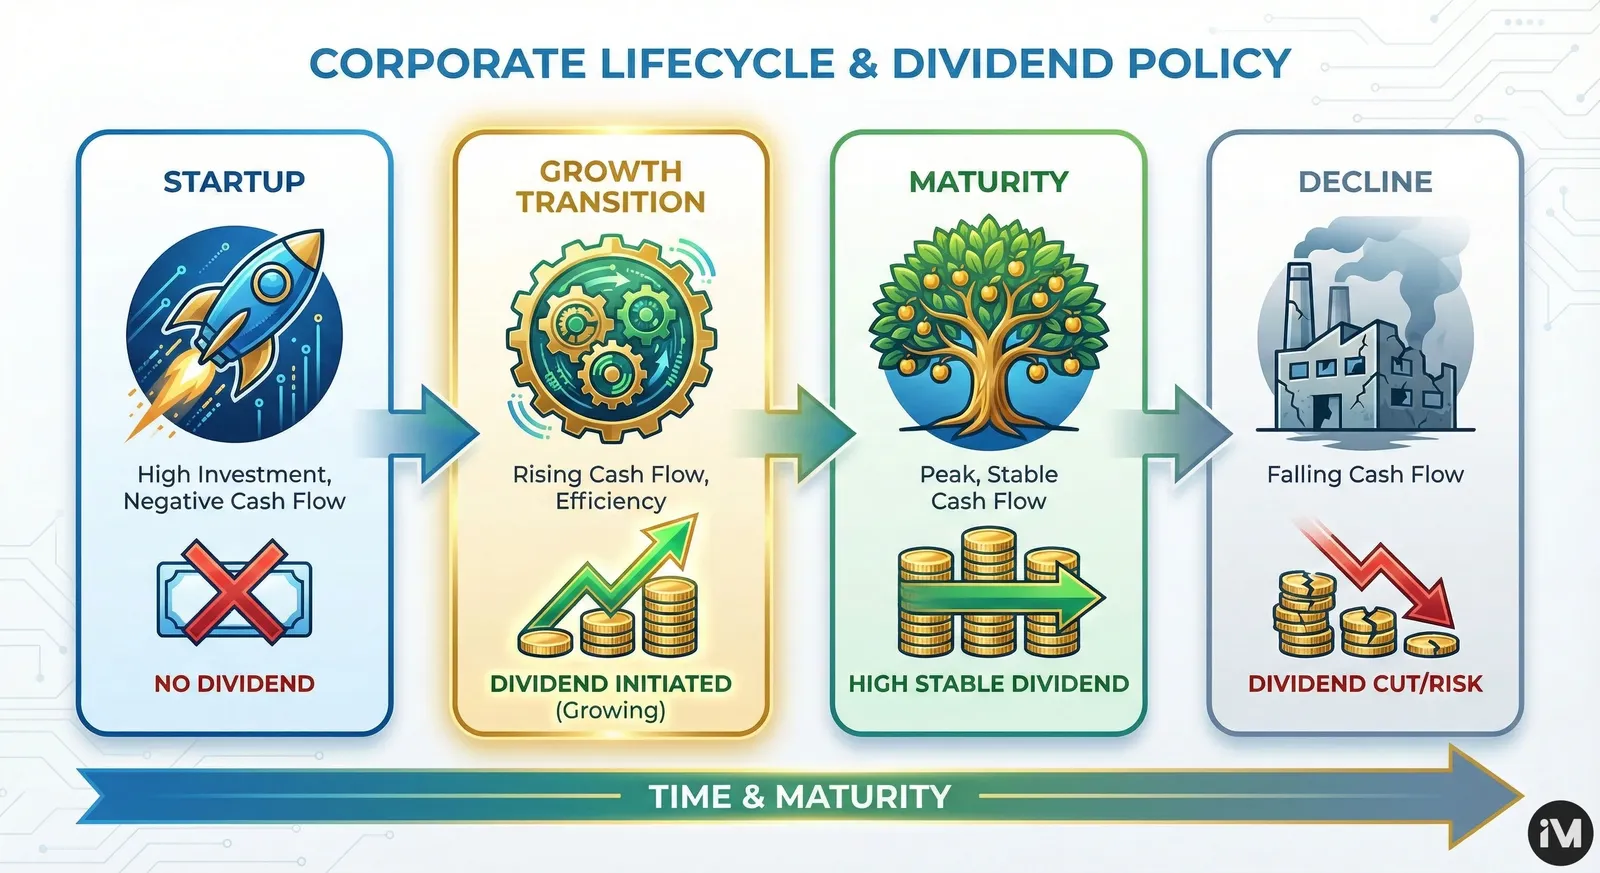
Der Lebenszyklus eines Unternehmens und die Dividende
| Phase | Merkmale | Dividende | Für die Strategie interessant? |
|---|---|---|---|
| Start / starkes Wachstum | Hohe Investitionen, Cashflow null oder negativ | keine | ❌ Nein |
| Übergang (dein Ziel) | Nachlassendes, aber solides Wachstum. Hohe Margen | Starkes Wachstum | ✅ JA (Hauptziel) |
| Reife (Cash Cow) | Geringes Wachstum, gesättigter Markt | Hoch, aber stabil | ⚠️ Mittel (Renditeprofil) |
| Abstieg | Sinkende Umsätze, Margen unter Druck | Riskant | ❌ Nein (Value Trap) |
Der entscheidende Unterschied: langsamer werden heißt nicht stehen bleiben
Damit eine Dividendenwachstumsstrategie funktioniert, muss das Unternehmen weiter wachsen.
Ist das Wachstum völlig zum Erliegen gekommen, bleibt nur, die Ausschüttungsquote zu erhöhen. Und das hat eine rechnerische Grenze: Mehr als 100 % des Gewinns lässt sich nicht ausschütten.
Der ideale Kandidat ist also kein Unternehmen am Ende seines Wachstums, sondern eines, dessen Wachstum sich auf tragfähige 6 bis 10 % pro Jahr normalisiert – und das über einen sehr langen Zeitraum.
ROIC: die Schlüsselkennzahl für Dividendenwachstum
Was ist der ROIC?
Der ROIC (Return on Invested Capital, Rendite auf das eingesetzte Kapital) ist die aussagekräftigste Fundamentalkennzahl für eine Dividendenwachstumsstrategie – noch treffender als der ROE.
Der rechnerische Beweis der „Dividendenkraft“
Ein Unternehmen hat zwei Möglichkeiten mit seinem Gewinn: reinvestieren, um zu wachsen, oder ausschütten.
Unternehmen A (niedriger ROIC von 5 %): Um 5 € zusätzlichen Gewinn zu erzeugen, muss es 100 € investieren. Sehr kapitalintensiv. Es muss sein ganzes Geld behalten, um ein wenig zu wachsen. Für Dividenden bleibt nichts.
Unternehmen B (hoher ROIC von 20 %): Für dieselben 5 € genügen 25 € Einsatz. Sehr effizient. Es finanziert sein Wachstum mit wenig Kapital – und hat reichlich freien Cashflow für die Aktionäre übrig.
Kurz gesagt: Ein hoher ROIC bedeutet, dass das Unternehmen nicht seinen gesamten Gewinn verbrauchen muss, um zu wachsen. Das ist die Grundvoraussetzung für dauerhaft steigende Dividenden.
Der ROIC als Detektor für Wettbewerbsvorteile
Ein Unternehmen mit einem hohen ROIC (> 15 %), der über 10 Jahre stabil bleibt, beweist, dass der Wettbewerb ihm nichts anhaben kann. Das ist das Zeichen eines schützenden Burggrabens: starke Marke, Patente, Netzwerkeffekt, natürliches Monopol.
Warum ist der ROIC dem ROE überlegen?
Das Problem des ROE: Er lässt sich mit Schulden künstlich aufblähen. Wer sich stark verschuldet, um eigene Aktien zurückzukaufen, treibt den ROE nach oben – und macht das Unternehmen zugleich anfälliger.
Die Sauberkeit des ROIC: Er berücksichtigt Fremd- und Eigenkapital gleichermaßen. Er misst die Effizienz des eingesetzten Geldes, unabhängig von seiner Herkunft.
Schwellenwerte im Blick
- Hervorragend: ROIC > 15 % (Luxus, Technologie, Pharma, starker Basiskonsum wie L’Oréal oder Pepsi).
- Gut: ROIC > 10 % (solide Industrie).
- Mäßig oder zyklisch: ROIC < 8 % (Versorger, Telekommunikation – sehr kapitalintensiv).
Fazit: Ein Unternehmen, das seine Dividende 20 Jahre lang bei 25 % ROIC gesteigert hat, ist ein seltenes Juwel. Eines, das sie bei 4 % ROIC steigert, betreibt finanziellen Selbstmord.
ETFs: ausschüttend oder thesaurierend
Die Bauweise des ETF bestimmt, wie die von den Unternehmen vereinnahmten Dividenden behandelt werden. Diese Wahl hat tiefgreifende psychologische und steuerliche Folgen.
Ausschüttende ETFs
Ausschüttende ETFs („Dist“ oder „D“) zahlen die vereinnahmten Dividenden regelmäßig aus – monatlich, quartalsweise oder jährlich.
✅ Vorteile:
- Greifbarer Geldfluss, ohne Anteile zu verkaufen.
- Psychologisch beruhigend in Abwärtsphasen: Du wirst fürs Warten bezahlt.
- Erleichtert die Budgetplanung im Ruhestand.
❌ Nachteile:
- Erzeugt Jahr für Jahr Steuerlast.
- Jede Ausschüttung ist sofort steuerpflichtig.
- Wiederanlage von Hand, mit zusätzlichen Ordergebühren.
Thesaurierende ETFs
Thesaurierende ETFs („Acc“ oder „C“) legen die Dividenden automatisch im Fonds wieder an.
Mechanik: Der Anleger bekommt nichts ausgezahlt; der Nettoinventarwert des ETF steigt um den Betrag der wiederangelegten Dividenden.
✅ Vorteile:
- Das schärfste Werkzeug für den Zinseszinseffekt.
- Steuerstundung bis zum Verkauf der Anteile – allerdings mit einer deutschen Besonderheit, siehe unten.
- Automatische Wiederanlage, ohne Gebühren und ohne Verzögerung.
❌ Nachteile:
- Für Liquidität musst du selbst verkaufen.
Der Mythos der „selbstgemachten Dividende“: 3 % eines thesaurierenden ETF zu verkaufen entspricht rechnerisch dem Erhalt von 3 % Dividende aus einem ausschüttenden ETF, Steuern ausgenommen. Der Unterschied ist rein psychologisch.
Was Steuern mit Dividenden machen
Für Anleger ist die steuerliche Feinarbeit ein kräftiger Hebel für die Nettorendite. Und hier muss sich der deutsche Anleger vom amerikanischen Lehrbuch lösen.
Die Quellensteuer im Fonds: der unsichtbare Kostenfaktor
Investierst du über einen in Irland aufgelegten UCITS-ETF in US-Aktien, trägt der Fonds eine Quellensteuer von 15 % auf die amerikanischen Dividenden, dank des Abkommens zwischen den USA und Irland. Diese 15 % versickern im Fonds: Du siehst sie nicht und kannst sie in deiner Steuererklärung nicht zurückholen, weil nicht du, sondern der Fonds sie trägt.
Bei einem in Luxemburg aufgelegten Fonds steigt die Quellensteuer auf 30 %, weil es dort kein günstiges Abkommen für Fonds gibt. Daraus folgt eine einfache Regel: für US-Beteiligung immer ETFs mit Sitz in Irland bevorzugen. Der Unterschied von rund 0,20 bis 0,30 Prozentpunkten pro Jahr auf den Dividendenanteil summiert sich über zwei, drei Jahrzehnte beträchtlich.
Denk außerdem daran: Als Privatanleger mit Wohnsitz in der EU kannst du keine in den USA aufgelegten ETFs kaufen (VTI, NOBL, SDY und dergleichen), weil ihnen das nach PRIIPs vorgeschriebene Basisinformationsblatt fehlt. Du arbeitest mit UCITS-Varianten.
Die Besteuerung in Deutschland
Eine Hülle wie die amerikanische Roth IRA, in der Dividenden steuerfrei anwachsen, gibt es im deutschen Depot nicht. Die Lage ist dafür überschaubar:
- Auf Dividenden und Veräußerungsgewinne fällt die Abgeltungsteuer von 25 % an, plus Solidaritätszuschlag, zusammen 26,375 %, gegebenenfalls plus Kirchensteuer.
- Bei Aktienfonds – also Fonds mit dauerhaft mindestens 51 % Aktienanteil – bleiben nach § 20 InvStG 30 % der Erträge steuerfrei (Teilfreistellung). Die effektive Belastung sinkt damit auf rund 18,46 %. Das gilt für Ausschüttungen, Veräußerungsgewinne und die Vorabpauschale gleichermaßen, ganz ohne Antrag.
- Der Sparer-Pauschbetrag beträgt 1.000 € pro Person (2.000 € bei Zusammenveranlagung). Ohne Freistellungsauftrag bei deiner Depotbank verschenkst du ihn.
- Bei thesaurierenden Fonds greift die Vorabpauschale: eine jährliche Mindestbesteuerung, die verhindert, dass sich die Steuer unbegrenzt aufschieben lässt. Die Stundung ist also nicht vollständig, die Beträge bleiben aber meist klein.
Was das praktisch bedeutet
- In der Aufbauphase, solange du die Erträge nicht brauchst: thesaurierende Aktien-ETFs bevorzugen. Teilfreistellung plus Stundung arbeiten zusammen für dich.
- In der Entnahmephase, wenn du die Erträge willst: ausschüttende ETFs ergeben Sinn, mit dem Wissen, dass jede Ausschüttung sofort besteuert wird.
- Vorsicht bei reinen Renten- oder Immobilienfonds: Sie erhalten 0 % Teilfreistellung, ihre Erträge werden voll mit 26,375 % belastet. Das relativiert den Reiz hoher Ausschüttungsrenditen aus diesen Ecken.
- Steuerlich begünstigte Hüllen: Wer die jährliche Steuerlast vermeiden will, findet in fondsgebundenen Renten- oder Basisrentenversicherungen (Rürup) die nächstliegende Entsprechung zur IRA – Fondswechsel innerhalb des Vertrags sind steuerfrei. Dem stehen Vertragskosten und eine sehr lange Bindung gegenüber, das will gerechnet sein.
Branchen mit hohen und stabilen Dividenden
1. Versorger
Anbieter von Wasser, Strom und Gas.
Warum sind die Dividenden hoch und stabil?
- Natürliche Monopole: Zwei konkurrierende Netze zu bauen wäre unnötig teuer.
- Regulierte Erlöse: Preise werden staatlich festgelegt oder gedeckelt.
- Unelastische Nachfrage: In der Krise kündigt man Netflix, nicht den Strom.
Profil: hohe Rendite (3 bis 5 %), sehr langsames Wachstum.
Hauptrisiko: die Verschuldung. Steigen die Zinsen, explodieren die Finanzierungskosten.
2. REITs (börsennotierte Immobiliengesellschaften)
Gesellschaften, die Immobilienportfolios verwalten: Büros, Einkaufszentren, Logistik, Rechenzentren.
Warum sind die Dividenden hoch und stabil?
- Gesetzliche Pflicht: Um der Körperschaftsteuer zu entgehen, müssen sie den Großteil ihrer steuerpflichtigen Gewinne ausschütten, in den USA mindestens 90 %.
- Lange Mietverträge: Mieten sind an die Inflation gekoppelt.
Profil: unter den höchsten Renditen am Markt (4 bis 7 % und mehr).
Hauptrisiko: Leerstand und steigende Zinsen. Beachte zudem, dass REIT-Fonds in Deutschland keine Aktien-Teilfreistellung erhalten.
3. Basiskonsum
Produkte des täglichen Bedarfs: Lebensmittel, Getränke, Hygiene, Tabak.
Warum sind die Dividenden hoch und stabil?
- Markentreue: tief eingeschliffene Konsumgewohnheiten.
- Widerstandsfähigkeit: Auch in der Rezession kauft man diese Produkte weiter.
- Gewaltiger Cashflow: längst abgeschriebene Fabriken.
Profil: mittlere bis hohe Rendite (2,5 bis 4 %), moderates, aber beständiges Wachstum. Das Revier der Dividend Aristocrats.
Portfolioaufbau: Strategien für Fortgeschrittene
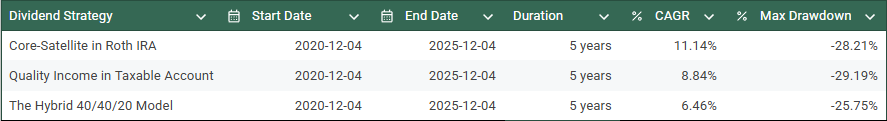
Strategie 1: Core-Satellite
Aufteilung:
Kern (70 %): ein breiter Markt-ETF, etwa iShares Core MSCI World UCITS ETF (ISIN IE00B4L5Y983) oder Vanguard FTSE All-World UCITS ETF (ISIN IE00BK5BQT80).
- Sorgt für das Kapitalwachstum.
- Weltweite Streuung.
- In thesaurierender Form mit voller Teilfreistellung und Stundung.
Ertrags-Satellit (30 %): ein ETF auf Dividendenaristokraten, etwa SPDR S&P US Dividend Aristocrats UCITS ETF (ISIN IE00B6YX5D40) oder dessen globale Variante.
- Liefert Dividendenfluss mit Wachstumspotenzial.
- Qualitätsunternehmen mit über 25 Jahren steigender Ausschüttung.
Ergebnis: ein Portfolio, das Wachstum und Ertrag ausbalanciert. In der Aufbauphase thesaurierend gefahren, arbeitet der Zinseszins ungebremst.
Strategie 2: „Quality Income“
Für alle, die eine genauere Faktorstreuung wollen.
Aufteilung:
- 50 % Fidelity Global Quality Income UCITS ETF
- 50 % WisdomTree Global Quality Dividend Growth UCITS ETF
Logik: Der erste sichert eine solide Basisrendite von rund 3 % bei überschaubarer Schwankung, der zweite liefert den Wachstumsmotor, um die Inflation über 10 bis 20 Jahre zu schlagen. Beide sitzen in Irland, mit der genannten 15-prozentigen Quellensteuer auf US-Dividenden.
Rat: bis zur Entnahmephase die thesaurierenden Varianten nutzen.
Strategie 3: das Hybridmodell 40/40/20
Es geht nicht darum, Stile gegeneinander auszuspielen, sondern jedem eine klare Rolle zu geben.
Säule 1: der Wachstumsmotor (40 %)
- Ziel: Kurszuwachs und künftiges Dividendenwachstum einfangen.
- ETF-Typ: Quality Dividend Growth.
- Logik: niedrige Ausschüttungsquote, wachsende Gewinne (Microsoft, Visa, LVMH).
- Anfangsrendite: 1,5 bis 2 %.
Säule 2: die Ertragsbasis / hohe Rendite (40 %)
- Ziel: sofortiger Geldfluss (4 bis 6 %) und geringere Schwankung.
- ETF-Typ: defensive Branchen und hohe Dividende.
- Branchenideen:
- Versorger (Stabilität);
- Basiskonsum (Widerstandsfähigkeit);
- REITs (Entkopplung und hohe Rendite).
Säule 3: der Anleihen-Satellit (20 %)
- Ziel: das Risiko weiter glätten.
- Typ: Unternehmensanleihen.
Backtests und Ergebnisse
Fazit
Die „beste“ Dividenden-ETF-Strategie gibt es nicht allgemeingültig; sie hängt vom Zusammenhang ab: von deinem Steuersitz, deinem Zeithorizont und deiner Schwankungstoleranz.
Die wichtigsten Schlüsse
1. Meide blinde Hochdividenden
Reine Hochdividendenstrategien schneiden langfristig strukturell schlechter ab und setzen dein Kapital der Gefahr echter Wertvernichtung aus. Setz konsequent auf die Faktoren Qualität und Wachstum.
2. Das Gleichgewicht aus Qualität und Ertrag
Moderne Faktor-ETFs bieten eine deutlich ausgereiftere Bauweise als die alten renditegewichteten Indizes. Sie kosten etwas mehr Gebühren, doch der Kapitalerhalt rechtfertigt diesen Aufpreis.
3. Achte auf Fondsdomizil und Fondsart
Für Anleger in Deutschland liegt der wirksamste Steuerhebel nicht in einer Wunderhülle, die es nicht gibt, sondern im Detail: ETFs mit Sitz in Irland für die US-Beteiligung, Aktienfonds mit klarer 51-Prozent-Quote für die volle Teilfreistellung, thesaurierend während des Aufbaus und ein Freistellungsauftrag, der den Sparer-Pauschbetrag tatsächlich nutzt. Diese vier Stellschrauben bringen mehr als jede raffinierte Titelauswahl.
Der Grundsatz
Dividenden sind kein Ziel, sie sind die Folge solider Unternehmen.
Dieser Artikel dient Bildungszwecken und stellt weder Anlage- noch Steuerberatung dar. Die Regeln ändern sich; zieh vor Entscheidungen eine Fachperson hinzu.