
Wachstumsstrategie: mehr Rendite über ETFs
Einleitung: der strategische Wandel beim Wachstumsinvestieren
Im heutigen wirtschaftlichen Umfeld hat sich die klassische Vorstellung von „Wachstum“ gewandelt. Jahrelang begünstigten niedrige Zinsen spekulative Unternehmen ohne Rücksicht auf Profitabilität; heute verlangt das Umfeld Qualitätswachstum. Die Ära des billigen Geldes (2010 bis 2020), die unprofitables Wachstum nährte, ist vorbei. Bei höheren Zinsen verschmilzt der Faktor Wachstum mit dem Faktor Qualität: Unternehmen mit hoher Eigenkapitalrendite, geringer Verschuldung im Verhältnis zum Eigenkapital und genug Preissetzungsmacht, um ihre Margen auch in inflationären Phasen zu halten.
Wer ein breites Marktfundament mit gezielten thematischen Beimischungen verbindet, fängt die wichtigsten Treiber der Vermögensbildung des 21. Jahrhunderts ein – Innovation und technologische Produktivität – und behält zugleich die branchentypische Schwankung im Griff.
Ziel dieses Artikels ist ein belastbares, zweiteilig aufgebautes Portfolio: ein institutioneller Kern und disruptive Satelliten, ausgelegt auf einen Horizont von 15 Jahren und mehr.
1. Der makroökonomische Rahmen: Warum Wachstum weiter regiert
Der laufende Zyklus verlangt den Blick auf Unternehmen mit gepanzerten Bilanzen, positiver Nettoliquidität und erheblicher Preissetzungsmacht.
1.1 Von der Spekulation zur Qualität
Modernes Wachstum heißt nicht mehr „Wachstum um jeden Preis“. Im Mittelpunkt steht die KI-Schicht, eine querschnittliche technologische Plattform, die die weltweite Produktivität neu ordnet. Dazu gehören:
- Die Hardware-Schicht: Halbleiter als „neues Öl“.
- Die Software-Schicht: Riesen wie Microsoft und Alphabet, die KI nutzen, um ihre wirtschaftlichen Burggräben zu vertiefen.
1.2 Der geografische Vorsprung
Zwar führt der US-Markt bei der Innovation, doch eine zeitgemäße Strategie muss anerkennen, dass sich die weltweite Wertschöpfung verschiebt. Wer sich allein auf den S&P 500 stützt, verpasst womöglich Chancen in aufstrebenden Technologiezentren und in den wiedererstarkenden Qualitätssektoren Japans oder Europas.
2. Der Kern des Portfolios: der Renditemotor
Der Kern macht 70 bis 80 % der Gesamtaufteilung aus. Seine Aufgabe: das strukturelle weltweite Wachstum mit möglichst wenig Reibung einzufangen.
Wichtiger Hinweis vorab: Als Privatanleger mit Wohnsitz in Deutschland kannst du keine in den USA aufgelegten ETFs kaufen (QQQM, URTH, IWM, VWO, SMH und dergleichen), weil ihnen das nach der PRIIPs-Verordnung vorgeschriebene Basisinformationsblatt fehlt. Alle im Folgenden genannten Produkte sind UCITS-Varianten mit Sitz in Irland oder Luxemburg, über jeden europäischen Broker handelbar.
2.1 Der König des Wachstums: der Nasdaq-100
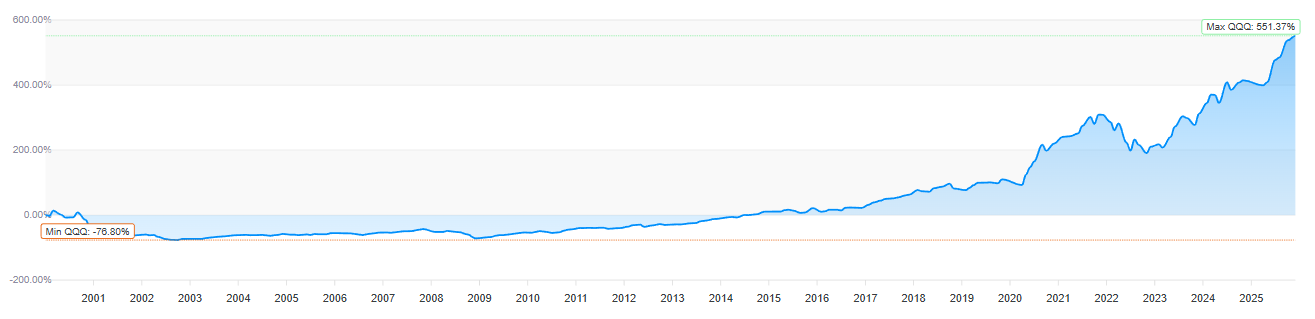
Der Nasdaq-100 ist die Messlatte moderner Innovation schlechthin. Er lässt klassische Finanzinstitute außen vor und konzentriert sich auf die führenden Werte aus Technologie und zyklischem Konsum.
- Der ETF: iShares Nasdaq 100 UCITS ETF Acc (ISIN IE00B53SZB19) oder Invesco EQQQ Nasdaq-100 UCITS ETF (ISIN IE0032077012).
- Warum thesaurierend? Die Steuer wird bis zum Verkauf gestundet, was den Zinseszinseffekt in der Aufbauphase verstärkt – und bei Aktienfonds greift zusätzlich die Teilfreistellung.
Historischer Zusammenhang: Trotz des „verlorenen Jahrzehnts“ von 2000 bis 2010 hat der Nasdaq eine beispiellose Fähigkeit gezeigt, nach Krisen zu beschleunigen, wie nach 2009 und nach Corona zu sehen war.
2.2 Der weltweite Stabilisator: MSCI World
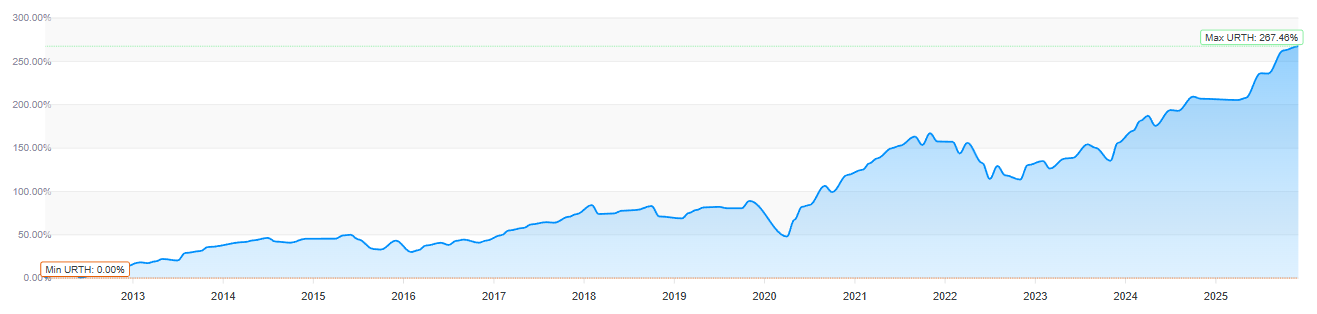
Um die extreme Schwankung einer hundertprozentigen Technologiekonzentration zu vermeiden, nehmen wir den MSCI World hinzu. Er öffnet 23 Industrieländer und Branchen wie Gesundheit und Industrie, die das Portfolio ausbalancieren.
- Der ETF: iShares Core MSCI World UCITS ETF Acc (ISIN IE00B4L5Y983).
- Begründung: Internationale Beteiligung wirkt als Absicherung gegen regulatorische Verschiebungen oder branchenspezifische Einbrüche in einem einzelnen Land.
3. Streuung über Faktoren: Größe und aufstrebende Märkte
Damit das Portfolio nicht monolithisch wird, ergänzen wir Neigungen zu Faktoren, die traditionell von den großen US-Technologiewerten entkoppelt sind.
3.1 Der Faktor Größe: US-Nebenwerte
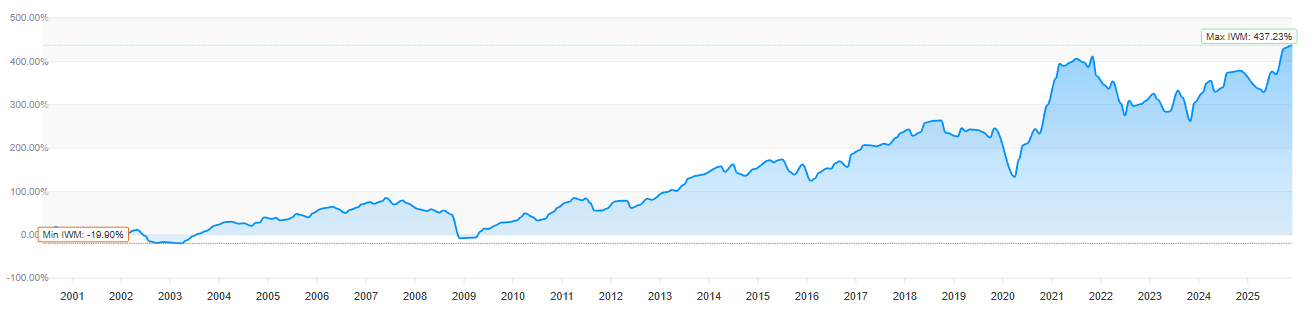
Small Caps stehen für exponentielles Wachstumspotenzial, das der Nasdaq-100 nicht abbildet.
- Der ETF: SPDR Russell 2000 US Small Cap UCITS ETF (ISIN IE00BJ38QD84).
- Die Wachstumsthese: Nebenwerte profitieren am stärksten von Rückverlagerungen der Produktion und von unternehmenssteuerlicher Deregulierung. Da sie rund 90 % ihrer Umsätze im Inland erzielen, treffen sie viele geopolitische Schocks nicht.
- Zinsempfindlichkeit: Etwa 40 % der Schulden im Russell 2000 sind variabel verzinst. Deshalb blühen diese Werte als Erste auf, wenn die Notenbank in einen Zinssenkungszyklus eintritt.
3.2 Der Faktor Region: Schwellenländer
Die demografische und wirtschaftliche Dynamik Asiens (Indien, Taiwan, Südkorea) einzufangen ist auf 15 Jahre Sicht entscheidend.
- Der ETF: iShares Core MSCI EM IMI UCITS ETF Acc (ISIN IE00BKM4GZ66).
- Strategie: senkt die vollständige Abhängigkeit von der US-Wirtschaft und nimmt die rasche Digitalisierung in Entwicklungsländern mit.
4. Die disruptiven Satelliten: die Alpha-Quelle
Diese Satelliten zielen auf Themen mit hoher Überzeugung.
4.1 Die Infrastruktur: Halbleiter
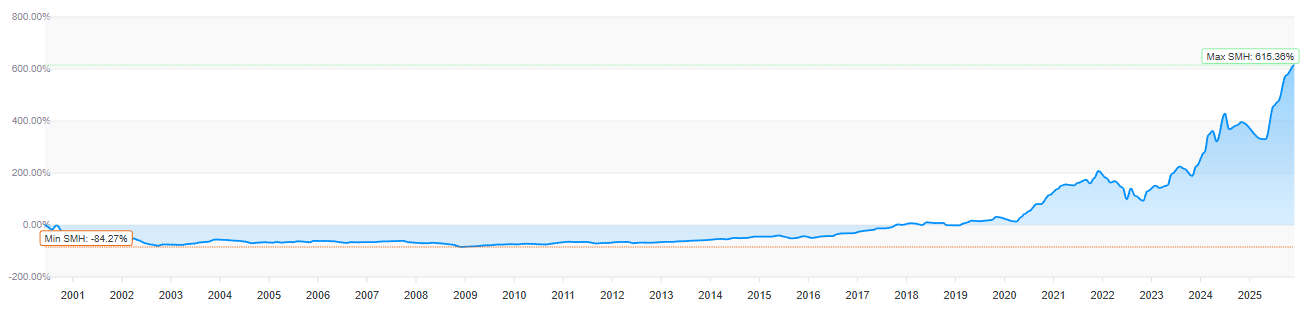
Halbleiter sind das Rückgrat der digitalen Wirtschaft. Der Nasdaq enthält sie, aber verwässert durch Handel und Basiskonsum.
- Der ETF: VanEck Semiconductor UCITS ETF (ISIN IE00BMC38736).
- Schwerpunkt: stark konzentriert auf Marktführer wie NVIDIA, TSMC und ASML. Eine direkte Wette auf die Nachfrage nach roher Rechenleistung.
4.2 Das Gehirn: KI und Big Data
Dieses Thema reicht über die Chips hinaus und umfasst die Software und Infrastruktur, die die Daten der Welt verarbeiten.
- Der ETF: Xtrackers Artificial Intelligence & Big Data UCITS ETF (ISIN IE00BGV5VN51) oder WisdomTree Artificial Intelligence UCITS ETF.
- Die Logik: die Wegbereiter, die KI bauen, mit den Anwendern auszubalancieren, die sie erfolgreich einsetzen.
4.3 Der Schild: Cybersicherheit
Cybersicherheit ist defensives Wachstum. Sicherheitsbudgets werden in Unternehmen meist zuletzt gekürzt, wie die Konjunktur auch laufen mag.
- Der ETF: L&G Cyber Security UCITS ETF (ISIN IE00BYPLS672) oder iShares Digital Security UCITS ETF.
- Dynamik: reine Beteiligung an Abo-Software-Riesen wie CrowdStrike oder Palo Alto Networks, die von wiederkehrenden Erlösen leben.
4.4 Die Hände: Robotik und Automatisierung
Je reifer die KI wird, desto mehr rückt ihre körperliche Anwendung über Robotik als nächste Produktivitätsgrenze in den Vordergrund.
- Der ETF: iShares Automation & Robotics UCITS ETF (ISIN IE00BYZK4552).
- Begründung: enthält industrielle Automatisierung und spezialisierte Medizinrobotik und folgt damit einem anderen Wachstumszyklus als klassische Software.
4.5 Beispiel für Zielgewichte
| Thema | Zielgewicht | Begründung |
|---|---|---|
| Große US-Technologie (Nasdaq-100) | 30 % | Die Messlatte moderner Innovation. |
| Welt (MSCI World) | 20 % | Vermeidet die extreme Schwankung einer reinen Technologiekonzentration. |
| US-Nebenwerte | 10 % | Streuung über den Faktor Größe. |
| Schwellenländer | 10 % | Streuung über den Faktor Region. |
| Halbleiter | 15 % | Kritischer industrieller Baustein aller modernen Rechenleistung; stark auf die Marktführer konzentriert. |
| KI und Big Data | 5 % | Beteiligung sowohl an den Wegbereitern (Hardware) als auch an den Anwendern (Software) der künstlichen Intelligenz. |
| Cybersicherheit | 5 % | Widerstandsfähiges Wachstum; Sicherheitsbudgets werden im Abschwung zuletzt gekürzt. |
| Robotik | 5 % | Fängt die körperliche Anwendung von KI in industrieller und medizinischer Automatisierung ein. |
Wichtig: zu den thematischen Satelliten
Thematische ETFs weisen in der Regel höhere Schwankung, geringere Streuung und höhere Kosten auf als klassische Index-ETFs. Ein Satellit ist nicht dazu gedacht, zum Kern des Portfolios zu werden. Sieh sie als Ergänzung einer Kernaufteilung, nicht als Fundament deiner Geldanlage.
Thematische ETFs kommen häufig erst auf den Markt, wenn ein Thema bereits kräftig gelaufen ist. Möglicherweise kaufst du die Erzählung, wenn die Geschichte längst erzählt wird. Halbleiter etwa legten zwischen 2023 und 2024 über 200 % zu: An welcher Stelle des Trends glaubst du einzusteigen?
5. Pflege: Rebalancing und Zeitplan
Ein Ansatz nach dem Motto „einstellen und vergessen“ führt oft zu Stilverschiebung: Ein erfolgreiches Thema nimmt zu viel Raum ein und erhöht das Risiko des Ganzen.
- Schwelle für das Rebalancing: Wir empfehlen eine 5-Prozent-Regel. Wächst eine Satellitenposition von 10 auf 15 % deines Gesamtportfolios, verkauf den Überschuss und leg ihn in die zurückgebliebenen Kernbausteine um. Das erzwingt die Disziplin, günstig zu kaufen und teuer zu verkaufen.
- Frequenz: eine förmliche Überprüfung einmal im Jahr. Häufiges Umschichten löst unnötige Steuerereignisse aus.
- Horizont: Diese Strategie verlangt mindestens 15 Jahre, um sich von den im Technologiesektor üblichen zyklischen Drawdowns von 30 bis 40 % zu erholen.
6. Steuerliche Feinarbeit für Anleger in Deutschland
Wo du welchen Baustein hältst, wirkt sich unmittelbar auf deine Nettorendite aus. Klar gesagt: In Deutschland gibt es im Depot keine Entsprechung zu den amerikanischen Altersvorsorgekonten, in denen sich ohne Steuerfolgen handeln lässt. Die Optimierung läuft deshalb anders.
6.1 Was du tun kannst
- Thesaurierende Varianten bevorzugen. Ohne Ausschüttung wird die Steuer bis zum Verkauf gestundet; die Vorabpauschale fällt zwar an, bleibt aber meist klein. Über 15 Jahre wiegt das schwerer als ein paar Zehntel Gebühren.
- Die Teilfreistellung nutzen. Bei Aktienfonds mit dauerhaft mindestens 51 % Aktienanteil bleiben nach § 20 InvStG 30 % der Erträge steuerfrei. Statt 26,375 % liegt die effektive Belastung bei rund 18,46 %. Prüf bei thematischen ETFs im Verkaufsprospekt, ob sie tatsächlich als Aktienfonds eingestuft sind – sonst entfällt der Vorteil.
- Auf das Fondsdomizil achten. Ein irischer UCITS-ETF trägt 15 % Quellensteuer auf US-Dividenden, ein luxemburgischer 30 %. Diese Quellensteuer holst du nie zurück. Für US-Beteiligung also Irland bevorzugen.
- Freistellungsauftrag erteilen, damit der Sparer-Pauschbetrag von 1.000 € (2.000 € bei Zusammenveranlagung) tatsächlich zum Zuge kommt.
6.2 Verluste nutzen: einfacher als in den USA
Ein Punkt, der deutschen Anlegern zugutekommt: Das deutsche Steuerrecht kennt keine Wash-Sale-Regel. Du darfst einen ETF mit Verlust verkaufen und ihn sofort zurückkaufen, ohne dass der Verlust verfällt. In den USA müssten 31 Tage vergehen, in Spanien zwei Monate.
Zwei Feinheiten solltest du trotzdem kennen:
- Die Teilfreistellung wirkt in beide Richtungen. Bei einem Aktienfonds sind auch nur 70 % eines realisierten Verlusts steuerlich abziehbar. Der Vorteil auf der Gewinnseite hat auf der Verlustseite also seinen Preis.
- Verlustverrechnungstöpfe: Verluste aus Fondsanteilen landen im allgemeinen Topf und lassen sich mit sämtlichen Kapitalerträgen verrechnen, anders als Verluste aus Einzelaktien, die nur gegen Aktiengewinne laufen. Führst du mehrere Depots, brauchst du für eine übergreifende Verrechnung eine Verlustbescheinigung, die bis Mitte Dezember beantragt sein muss.
7. Risikosteuerung und Umsetzung
Eine Strategie ist nur so gut wie ihre Ausführung. Das eigentliche Risiko ist nicht die Schwankung, sondern das Aufgeben mitten im Drawdown.
7.1 Kritische Risiken
- Konzentrationsrisiko: Die großen Technologiewerte prägen Nasdaq und MSCI World stark. Ein kartellrechtliches Vorgehen gegen sie würde das gesamte Portfolio treffen.
- Renditereihenfolge-Risiko: entscheidend für alle, die 5 bis 10 Jahre vor dem Ruhestand stehen. Ein kräftiger Einbruch genau zu Beginn der Entnahmen kann ein Portfolio verwüsten, weil du Anteile zu niedrigen Kursen verkaufen musst und weniger Substanz für die nächste Aufwärtsphase bleibt.
- Gegenmaßnahme: Halte zwei bis drei Jahresausgaben in Liquidität oder kurzlaufenden Anleihen, je näher der Ruhestand rückt.
- Risiken thematischer ETFs: Nischenfonds leiden oft unter hohem Umschlag und Stilverschiebung. Viele werden auf dem Höhepunkt eines Trends aufgelegt, was zu schwachen Langfristergebnissen führt, sobald die Begeisterung abebbt.
- Bewertungsrisiko: Viele thematische ETFs handeln zu hohen Bewertungen. Du kaufst eine Erzählung, die womöglich schon teilweise eingepreist ist.
- Zinsnuance: Steigende Zinsen schaden Nebenwerten mit variabel verzinsten Schulden, können aber auch eine kräftige Wirtschaft anzeigen. 2024 und 2025 profitierten hochwertige Technologieunternehmen mit großen Kassenbeständen sogar von hohen Zinsen, weil ihr Geld Erträge abwarf.
7.2 Umsetzung: alles auf einmal oder gestaffelt
- Die Rechnung: Untersuchungen von Vanguard zeigen, dass die Einmalanlage den gestaffelten Einstieg in rund 67 % der Fälle schlägt. Märkte tendieren über die Zeit nach oben, und die Kosten des Wartens wiegen meist schwerer als der Vorteil eines besseren Einstiegskurses.
- Die Psychologie: Für die meisten ist ein gestaffelter Einstieg über drei bis sechs Monate der beste Kompromiss, um dem Ärger über einen Einbruch direkt nach einer großen Anlage zu entgehen.
7.3 Ist diese Strategie das Richtige für dich?
JA, wenn:
- Du einen Anlagehorizont von mindestens 15 Jahren hast.
- Du einen vorübergehenden Verlust von 30 bis 40 % aushältst, ohne panisch zu verkaufen.
- Du an die langfristige Überlegenheit technologischer Innovation glaubst.
- Du ein stabiles Einkommen hast, das dir erlaubt, auch im Crash weiter anzulegen.
- Du jung bist oder gestreutes Vermögen außerhalb dieses Portfolios hast: Immobilie, Notgroschen.
- Du verstehst, dass Schwankung und dauerhafter Verlust zwei grundverschiedene Dinge sind.
NEIN, wenn:
- Du in den nächsten 5 bis 10 Jahren an dieses Kapital musst.
- Du schlecht schläfst, sobald dein Portfolio 10 % verliert.
- Du täglich in dein Depot schaust und in Versuchung gerätst, etwas zu tun oder an der Aufteilung zu drehen.
- Du kurz vor dem Ruhestand stehst und keine 10 Jahre auf die Erholung nach einem Crash warten kannst.
- Du glaubst, Technologie sei eine Blase.
Hinweis: Passt diese Strategie nicht zu deinem Profil, empfehlen wir unseren Artikel zur Trendfolgestrategie.
Fazit
Ein wachstumsorientiertes Portfolio aufzubauen ist ein Marathon, kein Sprint. Wer sein Vermögen in einem kostengünstigen Kern verankert und sich gezielt an technologischen Umbrüchen beteiligt, bringt Sicherheit und Chance ins Gleichgewicht. Das größte Risiko für langfristig orientierte Anleger ist nicht die Schwankung des Weges, sondern der entgangene Nutzen, den Innovationen zu wenig beteiligt zu sein, die die Weltwirtschaft antreiben.
Wichtige Hinweise: bitte vor dem Investieren lesen
Dieser Artikel dient ausschließlich Bildungs- und Informationszwecken. Er stellt weder eine Anlageberatung noch eine persönliche Empfehlung oder eine Aufforderung zum Kauf oder Verkauf von Finanzprodukten dar.
Die genannten Beispiele, Aufteilungen und ETFs dienen der Veranschaulichung und berücksichtigen weder die persönliche noch die finanzielle, steuerliche oder rechtliche Lage der Leserin oder des Lesers. Prüf vor dem Kauf stets Verkaufsprospekt und Basisinformationsblatt: Kosten, Ertragsverwendung und Domizil können sich ändern.
Jede Anlage an den Finanzmärkten birgt das Risiko von Kapitalverlusten sowie kurz- und mittelfristig erhebliche Schwankungen. Vergangene Wertentwicklung ist kein Hinweis auf künftige Ergebnisse.
Vor jeder Entscheidung empfiehlt es sich, eigene Recherchen anzustellen und bei Bedarf eine qualifizierte Fachperson hinzuzuziehen. Letztlich bleibt jede Anlegerin und jeder Anleger für die eigenen Entscheidungen voll verantwortlich.
Die hier vorgestellte Strategie ist ein allgemeiner konzeptioneller Rahmen, der je nach Zielen, Rahmenbedingungen und Risikoprofil angepasst, verändert oder verworfen werden kann.